跌破3800点以后,未来支撑会在哪里?

10月的市场,给不少人泼了一盆冷水,上证指数盘中多次跌破3800点,10月14日收盘正式失守,紧接着15日、16日盘中又一度跌破3700点。
从“3800拉锯”到“3700告急”,只用了几天时间,回调似乎有加速的迹象。
于是,一个很自然的问题浮出水面:未来的支撑,大概会在什么区域?
01 一个常被提及的参考位:3000点
很多人会先想到3000点这个心理关口。
这也很正常。过去十多年,3000点在投资者心里就像一个锚——2007年上证就摸到过3000点一线,之后2010、2011、2014、2016、2018、2019、2020、2024年,指数一次又一次回到3000点附近。跌多了,大家就等它回来;跌到位了,似乎总能弹起来。
但这里有个容易被忽略的问题:3000点这个锚,锚住的到底是什么?
如果锚住的只是“点位”这个数字本身,那它与猜硬币没有本质区别。真正让3000点一次次成为支撑的,是它背后的估值——3000点这个数字,其实是基本面的一个“价格标签”。
02 把3000点翻译成估值:13倍左右
我把这些年上证指数回到离3000点最近的交易日,逐一对应到当时的PE-TTM,再把点位按涨跌幅折算到精确的3000点,得到的结论相当整齐——3000点附近对应的估值水平,大致就在13倍左右。
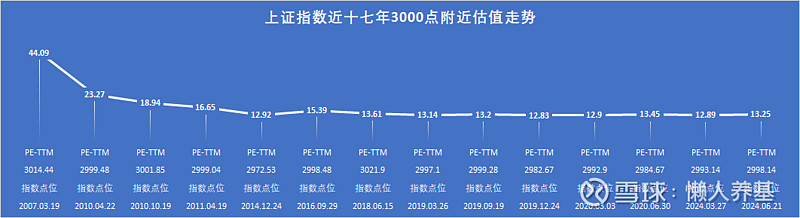
(数据来源:WIND)
我又把这些最接近3000点的指数点位换算成精确的3000点,并按指数调整幅度计算对应的PE-TTM,各项数据详见下表。
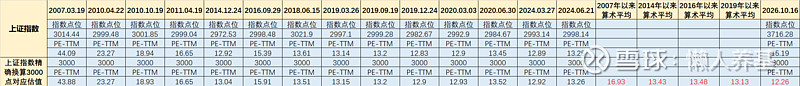
(数据来源:WIND)
2007年以来、2014年以来、2016年以来、2019年以来,截至2024年,3000点对应的PE-TTM平均值分别是16.93倍、13.43倍、13.48倍和13.13倍。剔除2007年那个估值高企的特殊年代,2014年以后,3000点对应的估值基本稳定在13倍上下。
换句话说:过去我们感受到的“3000点强支撑”,本质上是“13倍左右PE-TTM的强支撑”。它不是玄学,也不是情绪的巧合,它很“讲道理”——锚定的始终是经济与企业盈利的基本面。
03 同样的13倍左右,今天对应的是3200-3300区间
既然支撑的本质是估值而不是数字,那么当基本面变化时,这个数字也该跟着动。
截至2026年10月16日,上证指数3716.28点,对应的PE-TTM是15.19倍。如果把这个估值水平倒推回3000点,对应的PE-TTM只有12.26倍——也就是说,今天同样的3000点,比历史上那个3000点“更便宜”了。
那么,按13倍左右的估值支撑测算,今天的强支撑位应该上移多少?
用2014年、2016年、2019年以来的均值做个比较:13.43/12.26≈1.10,13.48/12.26≈1.10,13.13/12.26≈1.07。按上述历史估值均值与当前估值比较,比值约为1.07—1.10;若以3000点为参照,对应估值水平大致在3200—3300点区间。以上仅为基于历史估值数据的静态测算,不构成对指数未来点位的预测
有意思的是,2014年末以来上证指数的平均点位是3281.65点,同样落在3200-3300区间。均线理论在一定程度上也支持这一区域。
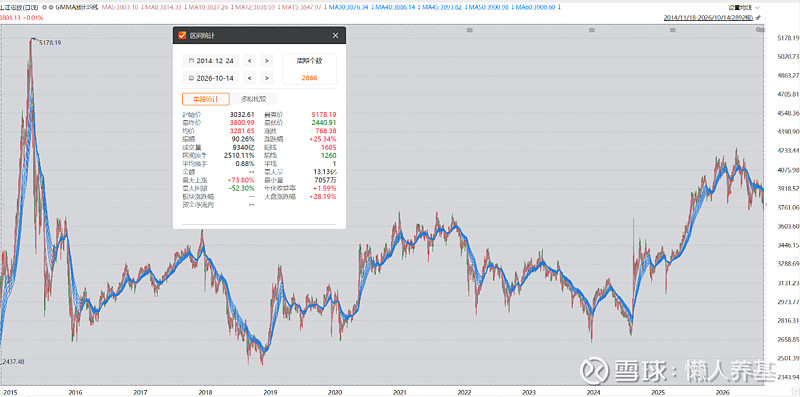
(数据来源:Choice)
截至2026年10月16日,上证指数为3716.28点,与上述历史估值测算区间相比存在一定差距(估值比值15.19/13.43≈1.13,15.19/13.48≈1.13,15.19/13.13≈1.16)。以上为历史估值数据的回溯性比较,不代表指数未来涨跌空间。
04 13%左右的溢价,隐含着对未来的预期
这13%的溢价不是白给的,它隐含着“未来盈利会增长”的预期。
换个角度算更直观:如果盈利能增长13%,这13%的估值溢价就会被完全消化,3700点左右也就会从“偏贵”回到“合理”。
市场是不是这么想的?看一致预测就知道。截至10月16日的Wind一致预测显示,2026、2027、2028年上证指数归母净利润增速分别为19.20%、11.96%和10.05%。
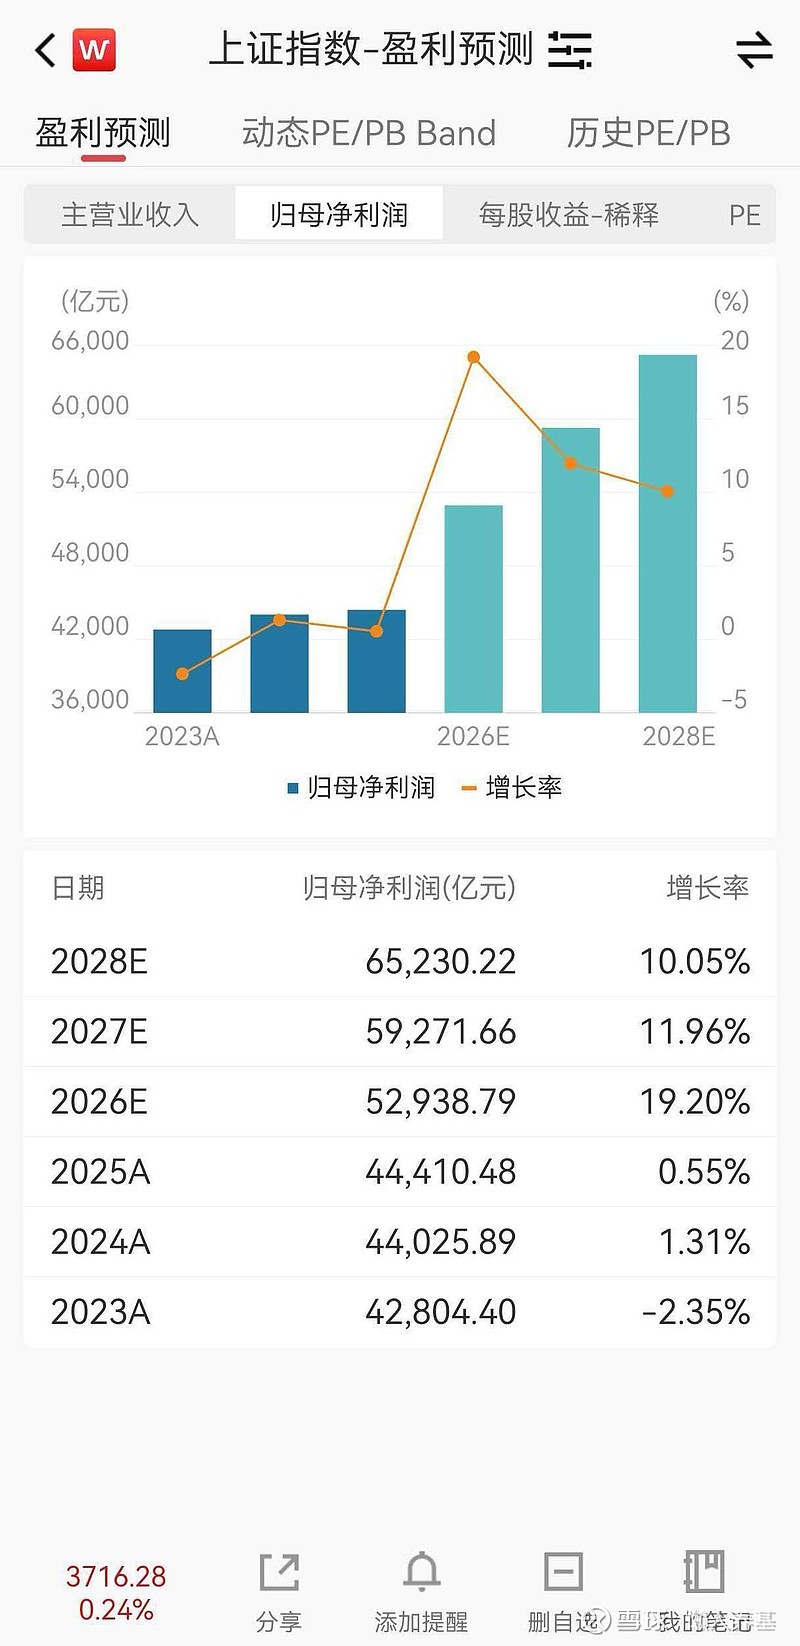
(数据来源:WIND)
对照刚刚过去的三年:2023年-2.35%,2024年1.31%,2025年0.55%——连续三年近乎零增长甚至负增长。而预期中的未来三年,是连续三年两位数增长。一边是刚刚熬过去的平淡,一边是被寄予厚望的高增长,这中间的落差,正是当前行情最微妙的地方。
05 还有一个变量:指数的“体质”已经变了
估值锚定了位置,但还有一个因素会改变“抵达这个位置的方式”——指数本身的行业结构。
来自Choice的数据显示,两年前的2024年10月18日,上证指数中电子行业占比只有7.16%,排在第四大行业;而到了2026年10月18日,电子行业占比已经升至15.17%,成为与第一大行业占比接近的第二大行业。短短两年,电子行业占比翻了一倍还多。
数字背后是一条清晰的线索:新兴成长产业在指数中的权重有了较大幅度的提升,指数的“成长属性”明显增强了。
这可能带来两个方向相反、但同样真实的影响。
一方面,新兴成长行业是拉动指数上行的重要力量,这也为指数长期重心上移提供了产业层面的基础;另一方面,成长属性天然意味着更大的弹性——情绪来的时候涨得更急,情绪退的时候也跌得更猛。弹性是一把双刃剑,它在放大上行空间的同时,也放大了波动幅度。
所以,对待3300点这个测算出来的支撑位,我们需要多一层理解:它描述的是估值意义上的“重心”,而不是一条不会被击穿的地板。在一个成长权重显著抬升的指数里,超调和波动可能都会比过去更常见,抵达支撑的过程也可能比想象中更颠簸。
这一点,投资者必须要有心理准备。
06 与其猜点位,不如盯住盈利、管好波动
关键仍然落在预期能否兑现上。
如果盈利真能连续几年保持两位数增长,一年多的时间就足以消化这13%左右的溢价,前期震荡区间的支撑力度会比较强。
如果增速打折但仍是正增长——我个人倾向于认为这种情形的概率相对更大一些——在方向向上的前提下,叠加中长期资金的托底力量,市场在震荡区间内依然可能获得较为有力的支撑。
最需要警惕的,是盈利重现2023年那样的负增长,那样想稳在前期震荡区间,难度就比较大了。
写到这里,我想说的其实不是“底在哪里”这个答案,而是找答案的方法。点位是结果,基本面和估值才是原因。3000点之所以让人安心,不是因为它是个整数,而是因为它在那些年份恰好对应着13倍左右的估值。
对普通投资者来说,与其在盘中反复猜底,不如把注意力放在三件事上:一是跟踪盈利数据的实际落地,看它与预期是在收敛还是在背离;二是接受指数弹性变大这个新事实,用更宽的波动区间来预设自己的心理承受力;三是把仓位和节奏安排在一个“跌下去也睡得着”的水平上。
免责声明:本文文中所列数据为特定时点的统计结果,盈利预测为万得机构一致预期,存在与实际情形出现偏差的可能。文中所有观点及操作记录不构成投资建议,观点会结合实际情况进行调整。只是我自己投资学习、思考和实践的一个真实记录,据此入市投资,风险自担。市场有风险,投资须谨慎。
#雪球星计划公募达人# @今日话题 @雪球创作者中心 @雪球基金
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享