东鹏饮料26Q3瞎猜

东鹏今天暴跌,一度砸破6月底前低,不少人猜测业绩暴雷,机构抢跑。
其实这种消费公司主营业务业绩几乎是透明的,基本面变化浮动不会那么大,更不会一夜暴雷。
Q3可能出现净利润同比下滑的情况,主要原因:
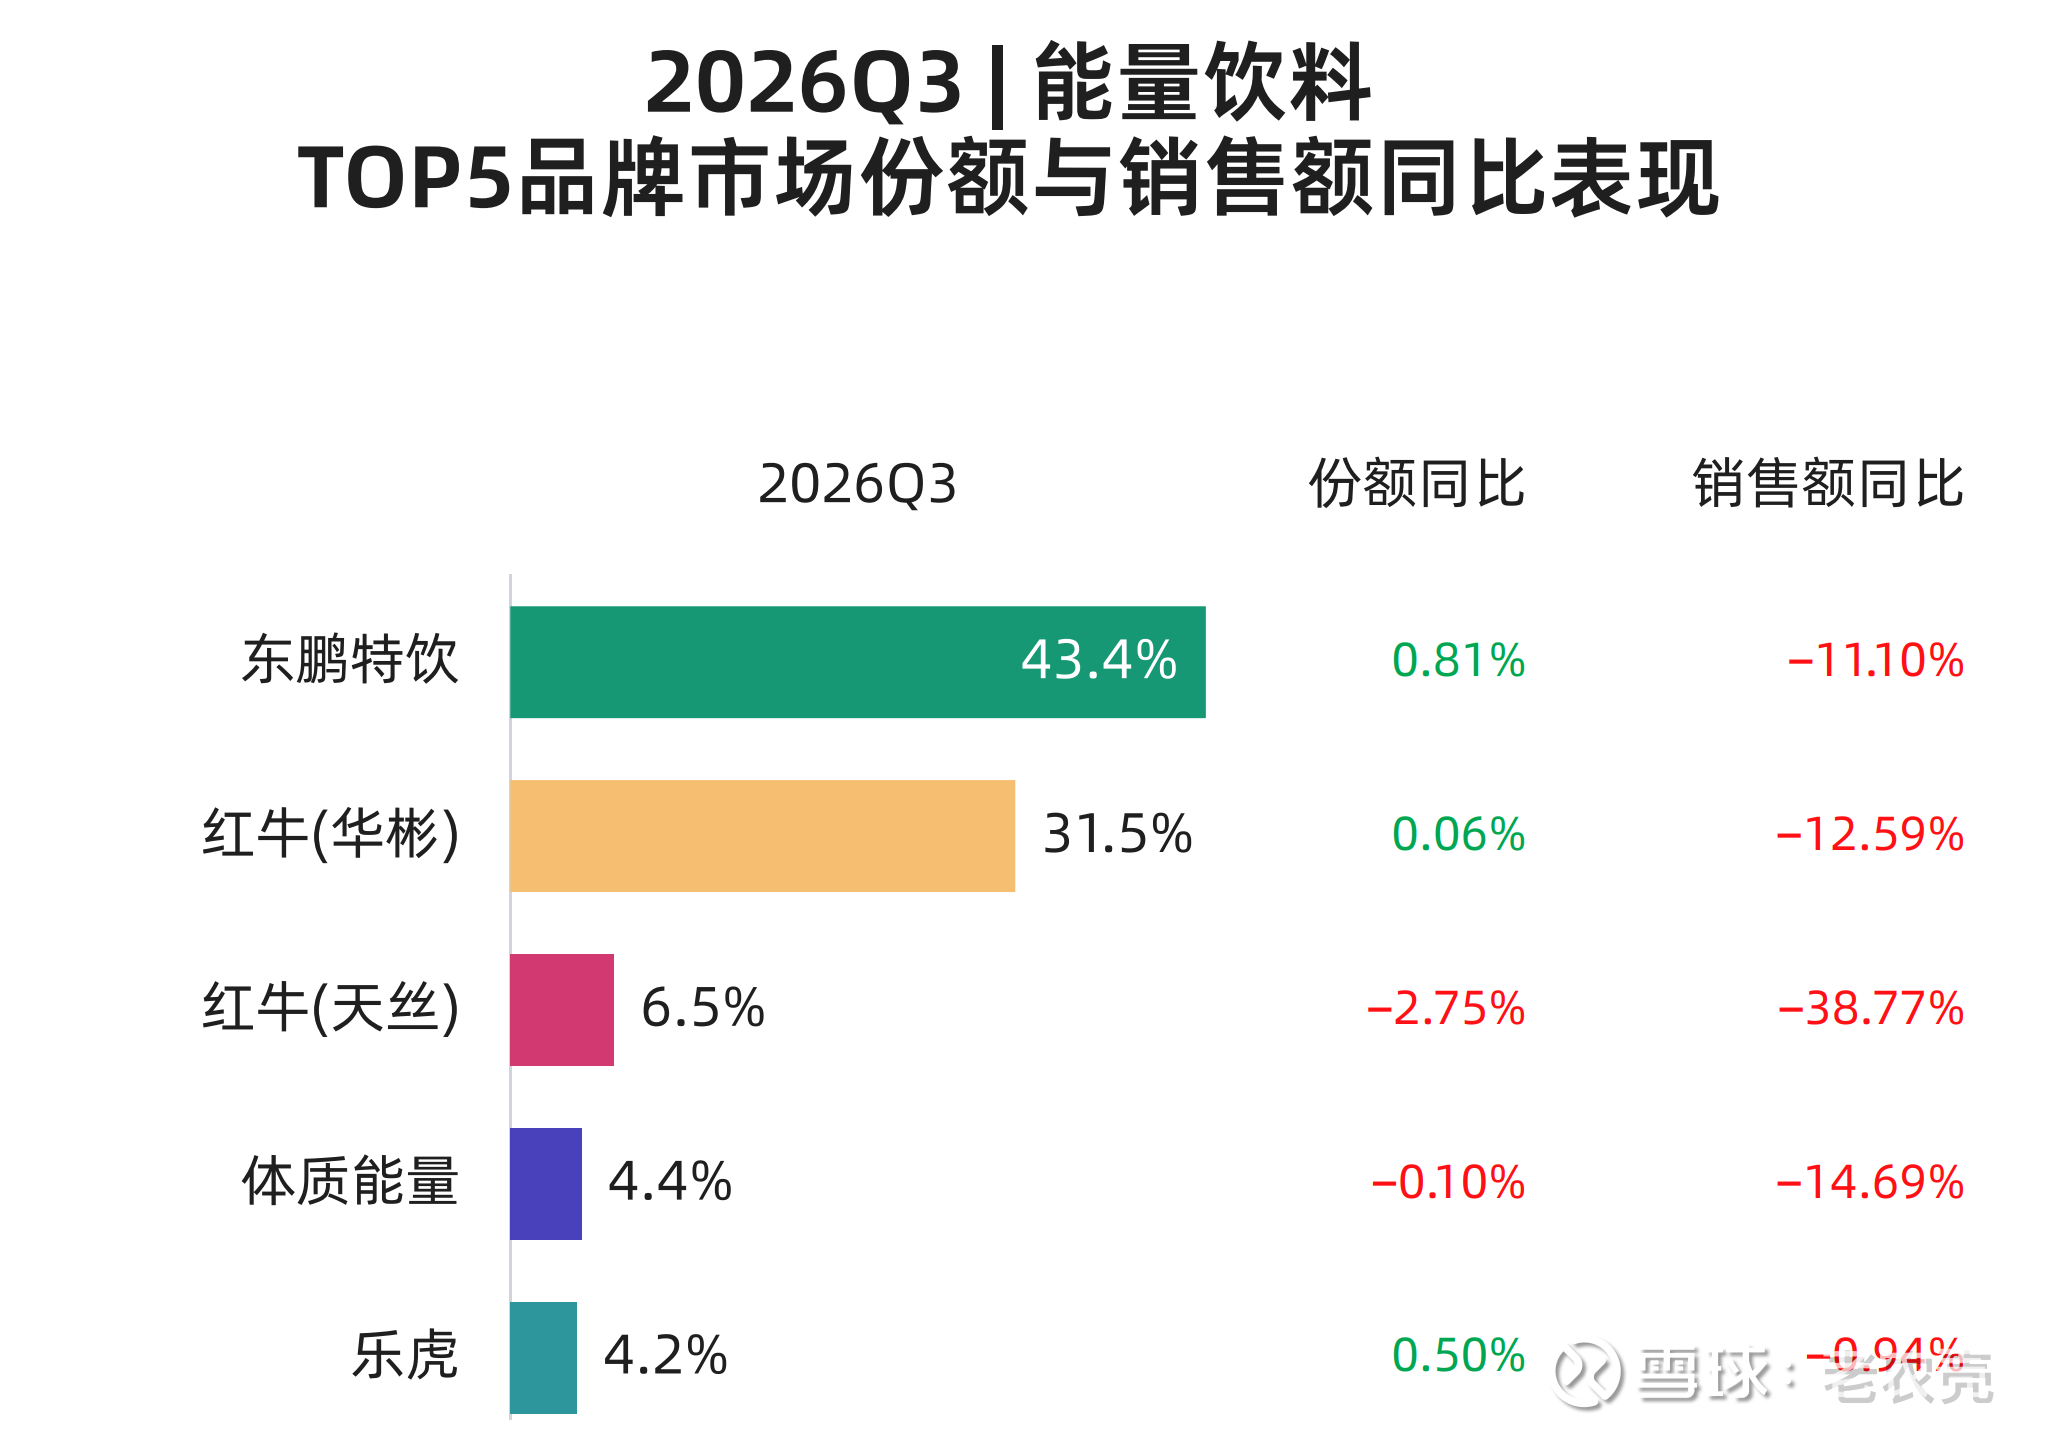
1.26年整个饮料饮用水消费大盘下滑,其中Q3整体行业下滑,东鹏也难独善其身,但各品类市占率都在提升。个人理解是经济下滑叠加天气因素,居民出门工作、旅游、社交等消费饮料的场景减少。
2.汇兑损益:
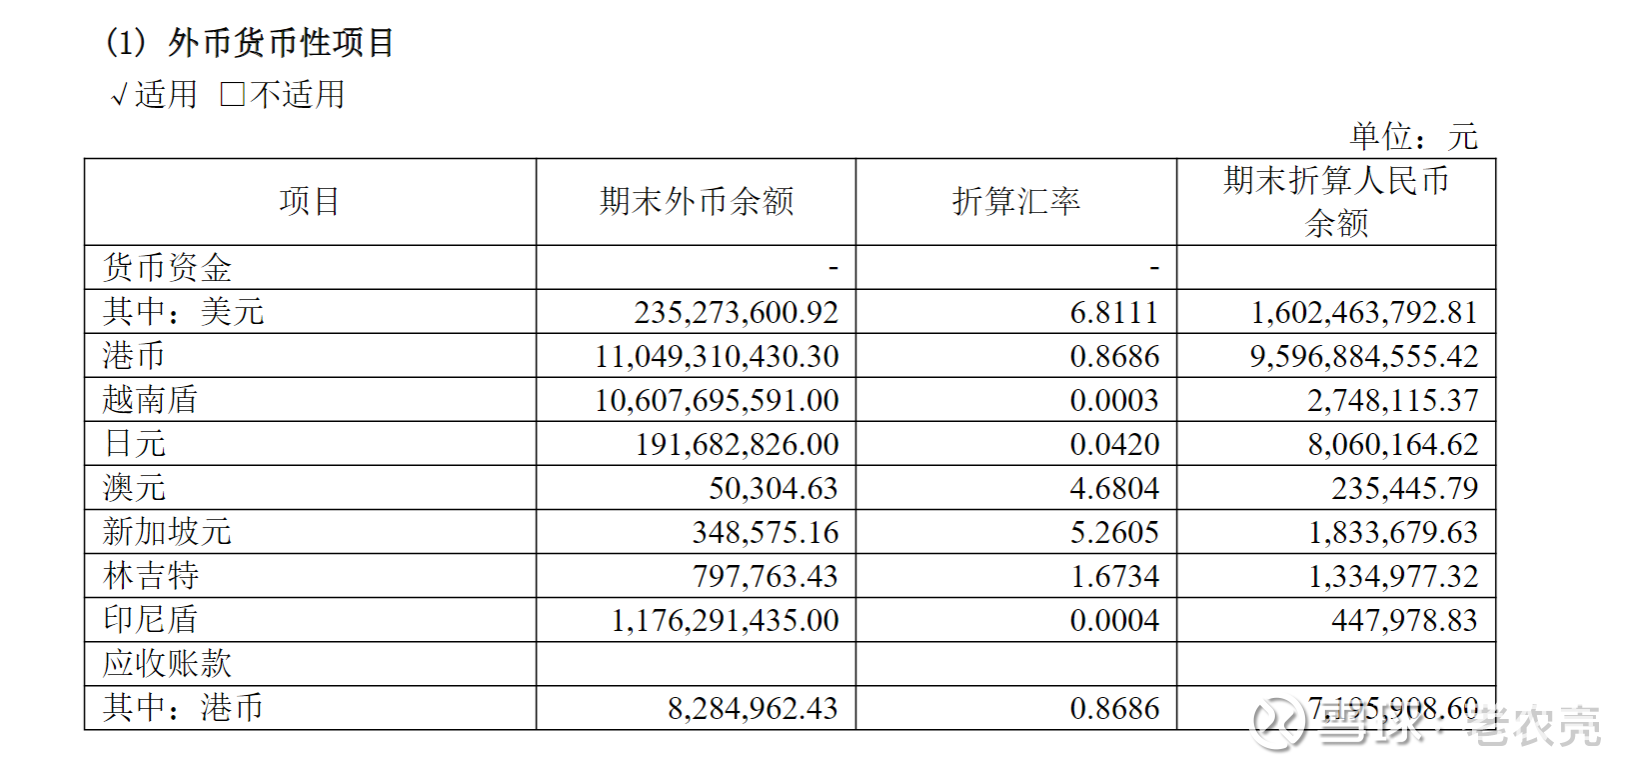
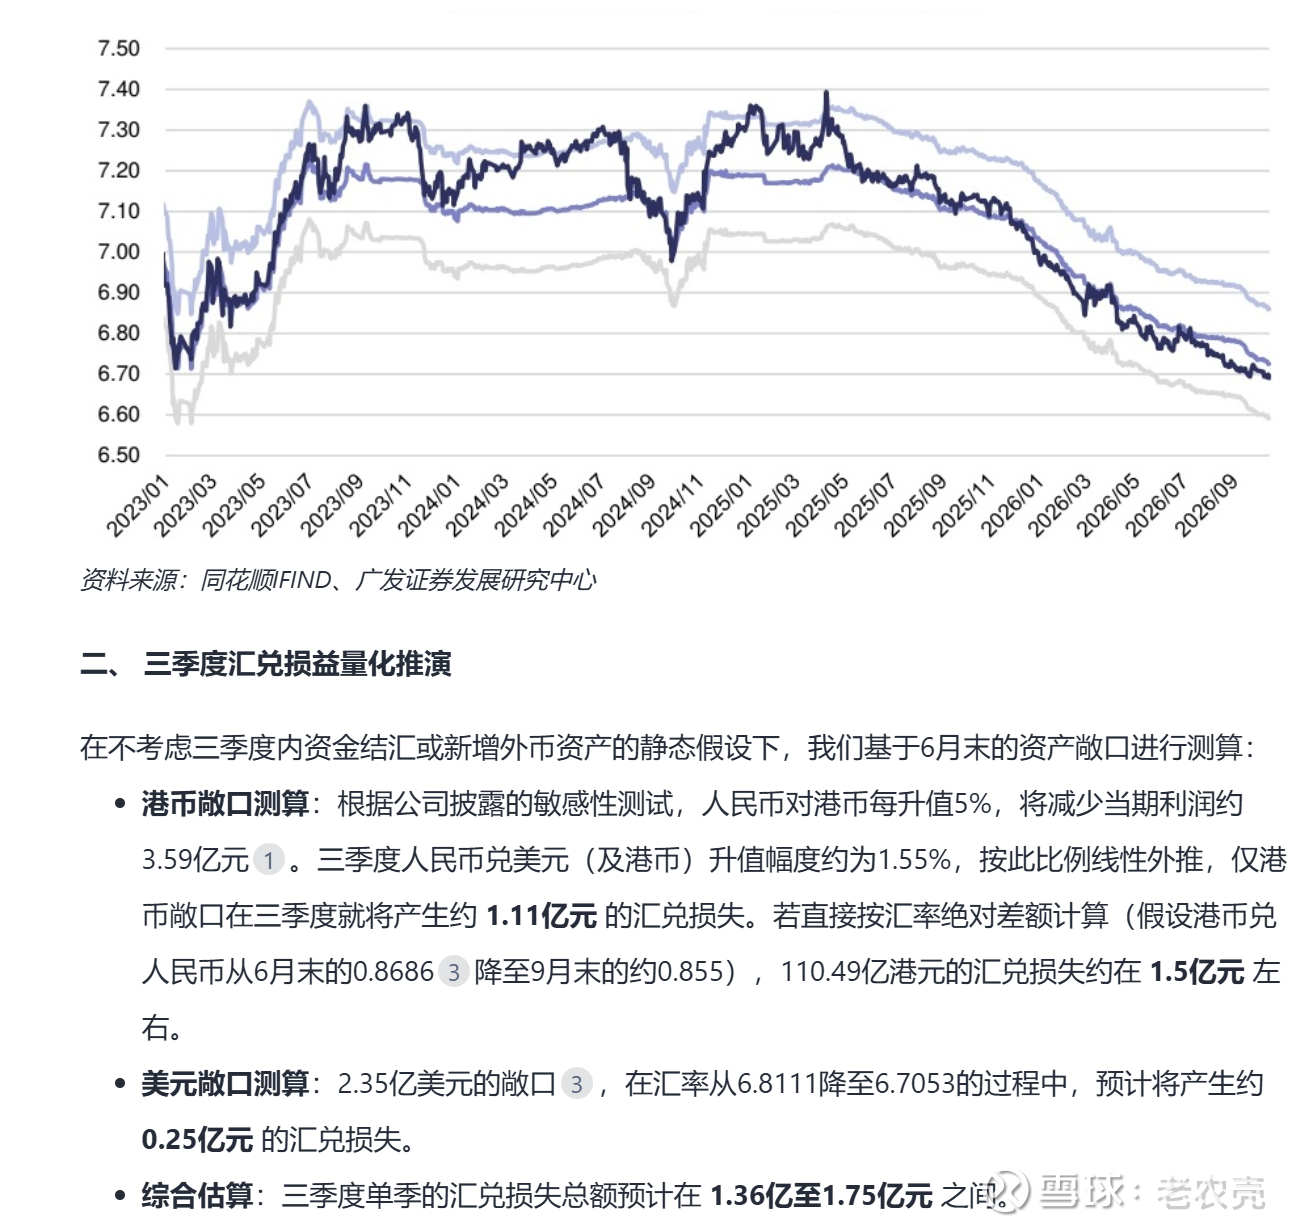
东鹏港股ipo搞出来100亿港币貌似在香港一直没回来,上半年已经产生-2亿的汇兑损益,如果Q3还是满仓100亿港币吃满港币兑人民币贬值,预计吞噬1.5亿的净利润。
3.投资收益:
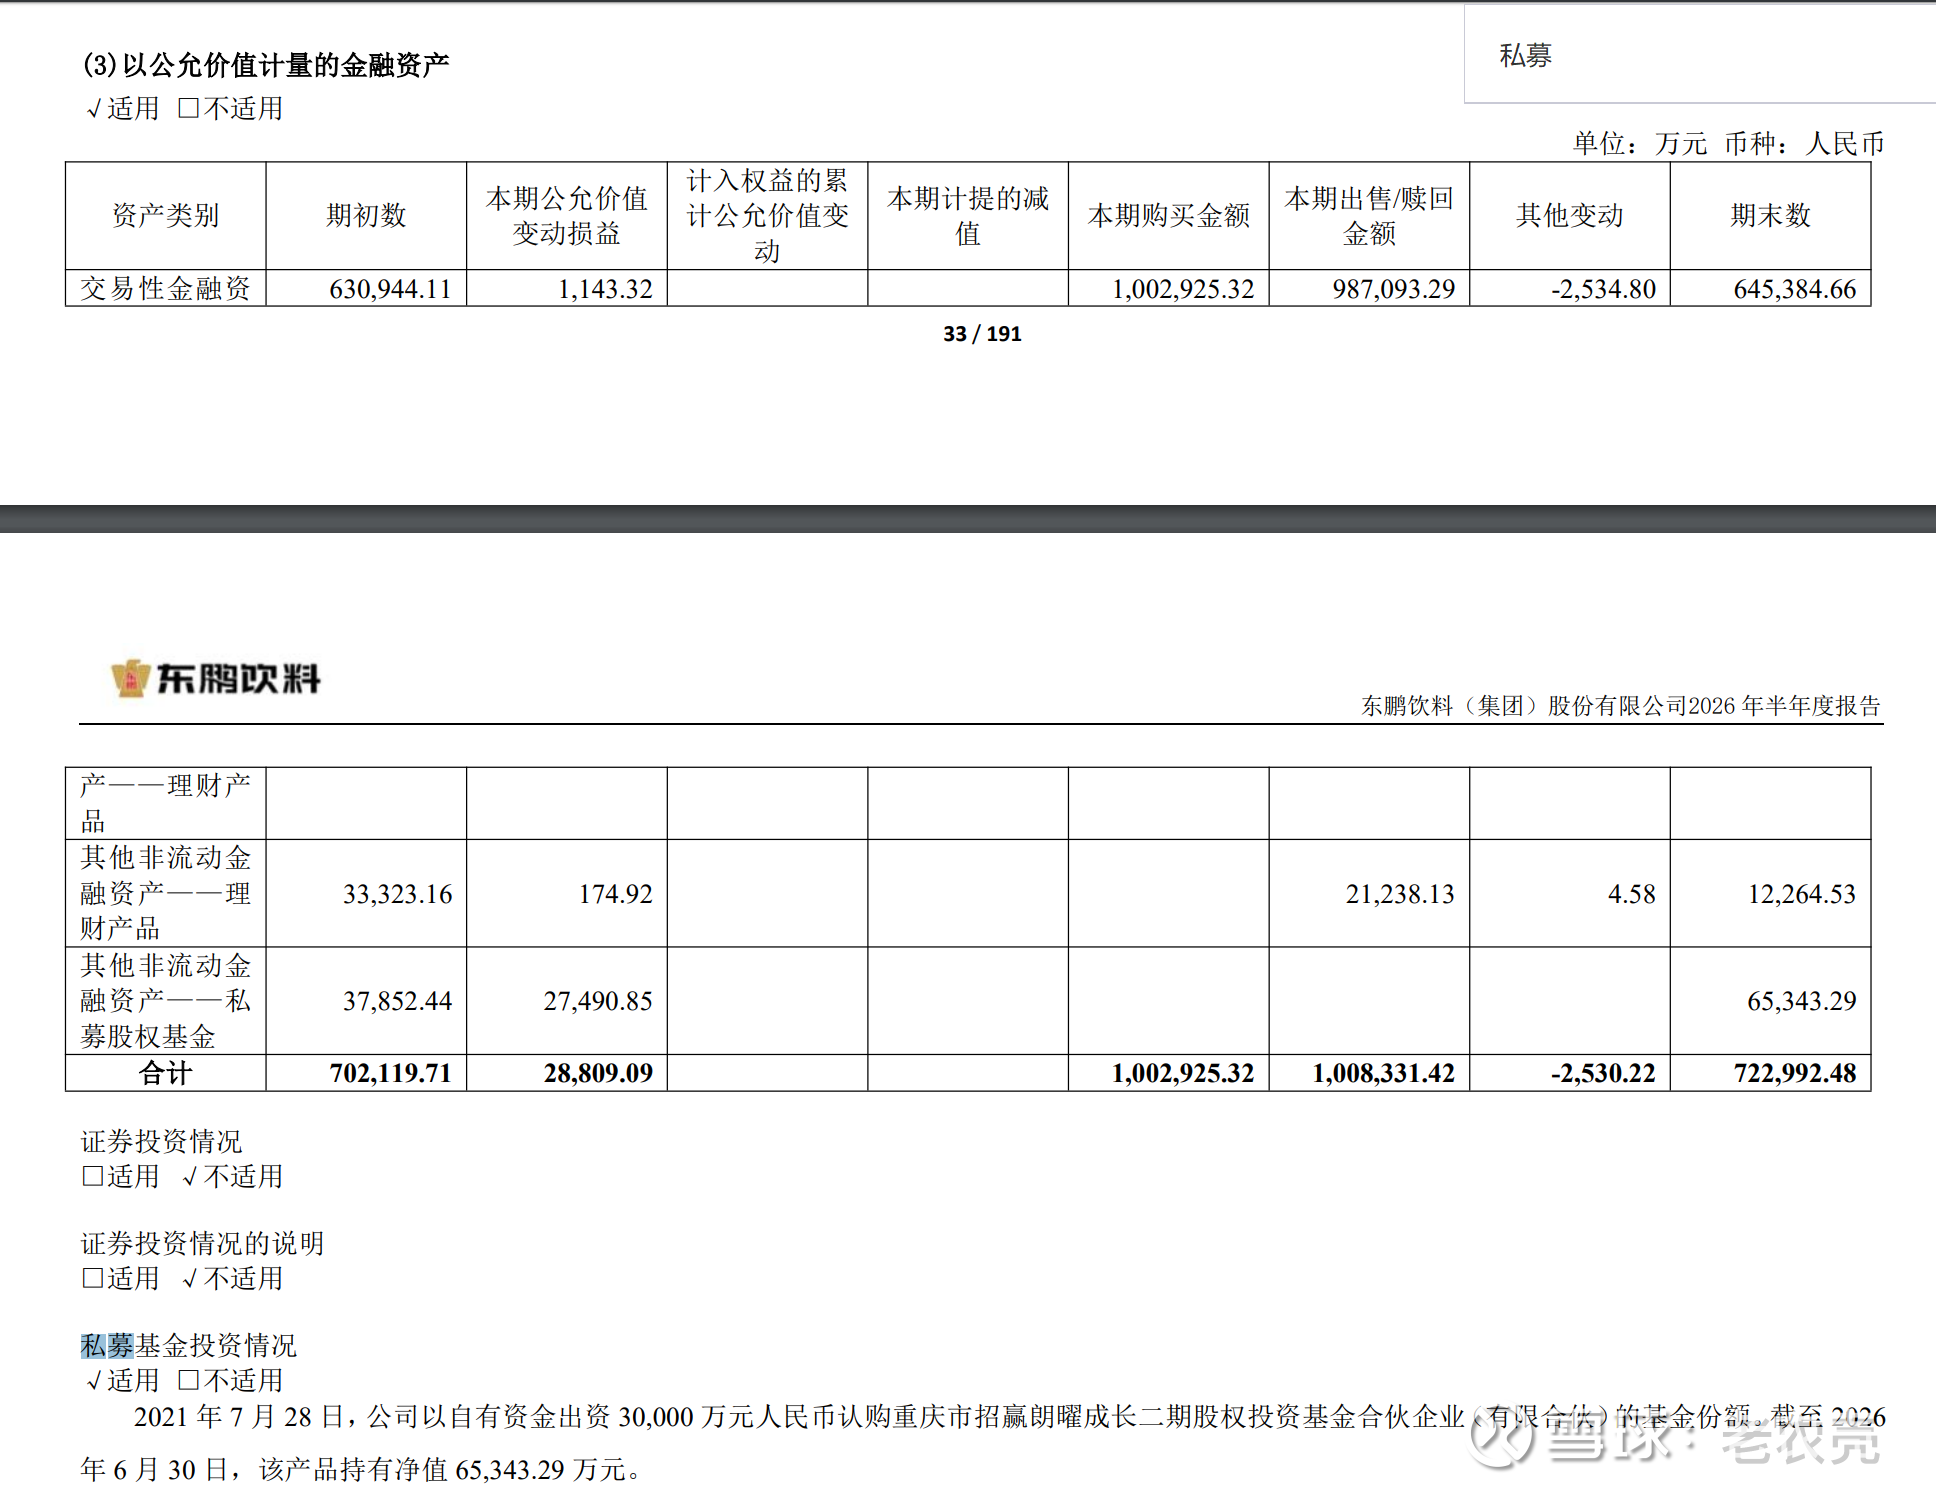
2026半年报披露,上半年权益类投资收益一个多亿,能赚这么多只能是科技了,三季度大概率连本带利吐回去,这里悲观预估吞掉2亿的净利润。
综上,2026年饮料大盘整体下滑,pos消费终端数据东鹏特饮三季度环比-10%(统计范围有限,仅供参考),综合补水啦、茶饮的增长。主营业务净利润预计增加2亿,汇兑损益、投资收益预计吞噬掉3.5亿左右的净利润,造成Q3净利润同比下滑。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享
评论
?
参与讨论