上半年国内储能装机负增长真相——仅5月单月因政策异常高基数下滑

摘要:今年一直有人拿国内上半年储能装机数下滑强调需求不行,我甚至最近还在外资研报上看到过这点。实际上呢?今年1~9月份,装机只有5月份一个月下滑,其余月份都明显增长,5月下滑是因为去年政策新老划断造成的异常高基数,同时拖累了上半年,整体数据7月份已转正。我之前以为很多人应该都清楚,后来发现是我想多了。就是一些别有用心之人,用真实的盲点掩盖他的谎言。
正文:
一. 大部分人的盲点
近几个月市场一直有一种声音,说今年国内上半年储能装机下滑,行业不景气,需求有问题。这个说法非常荒谬,我们来看看真相到底是什么。
首先是国内储能招标数据
(数据来源于CNESA,由东吴电新团队整理,下同)
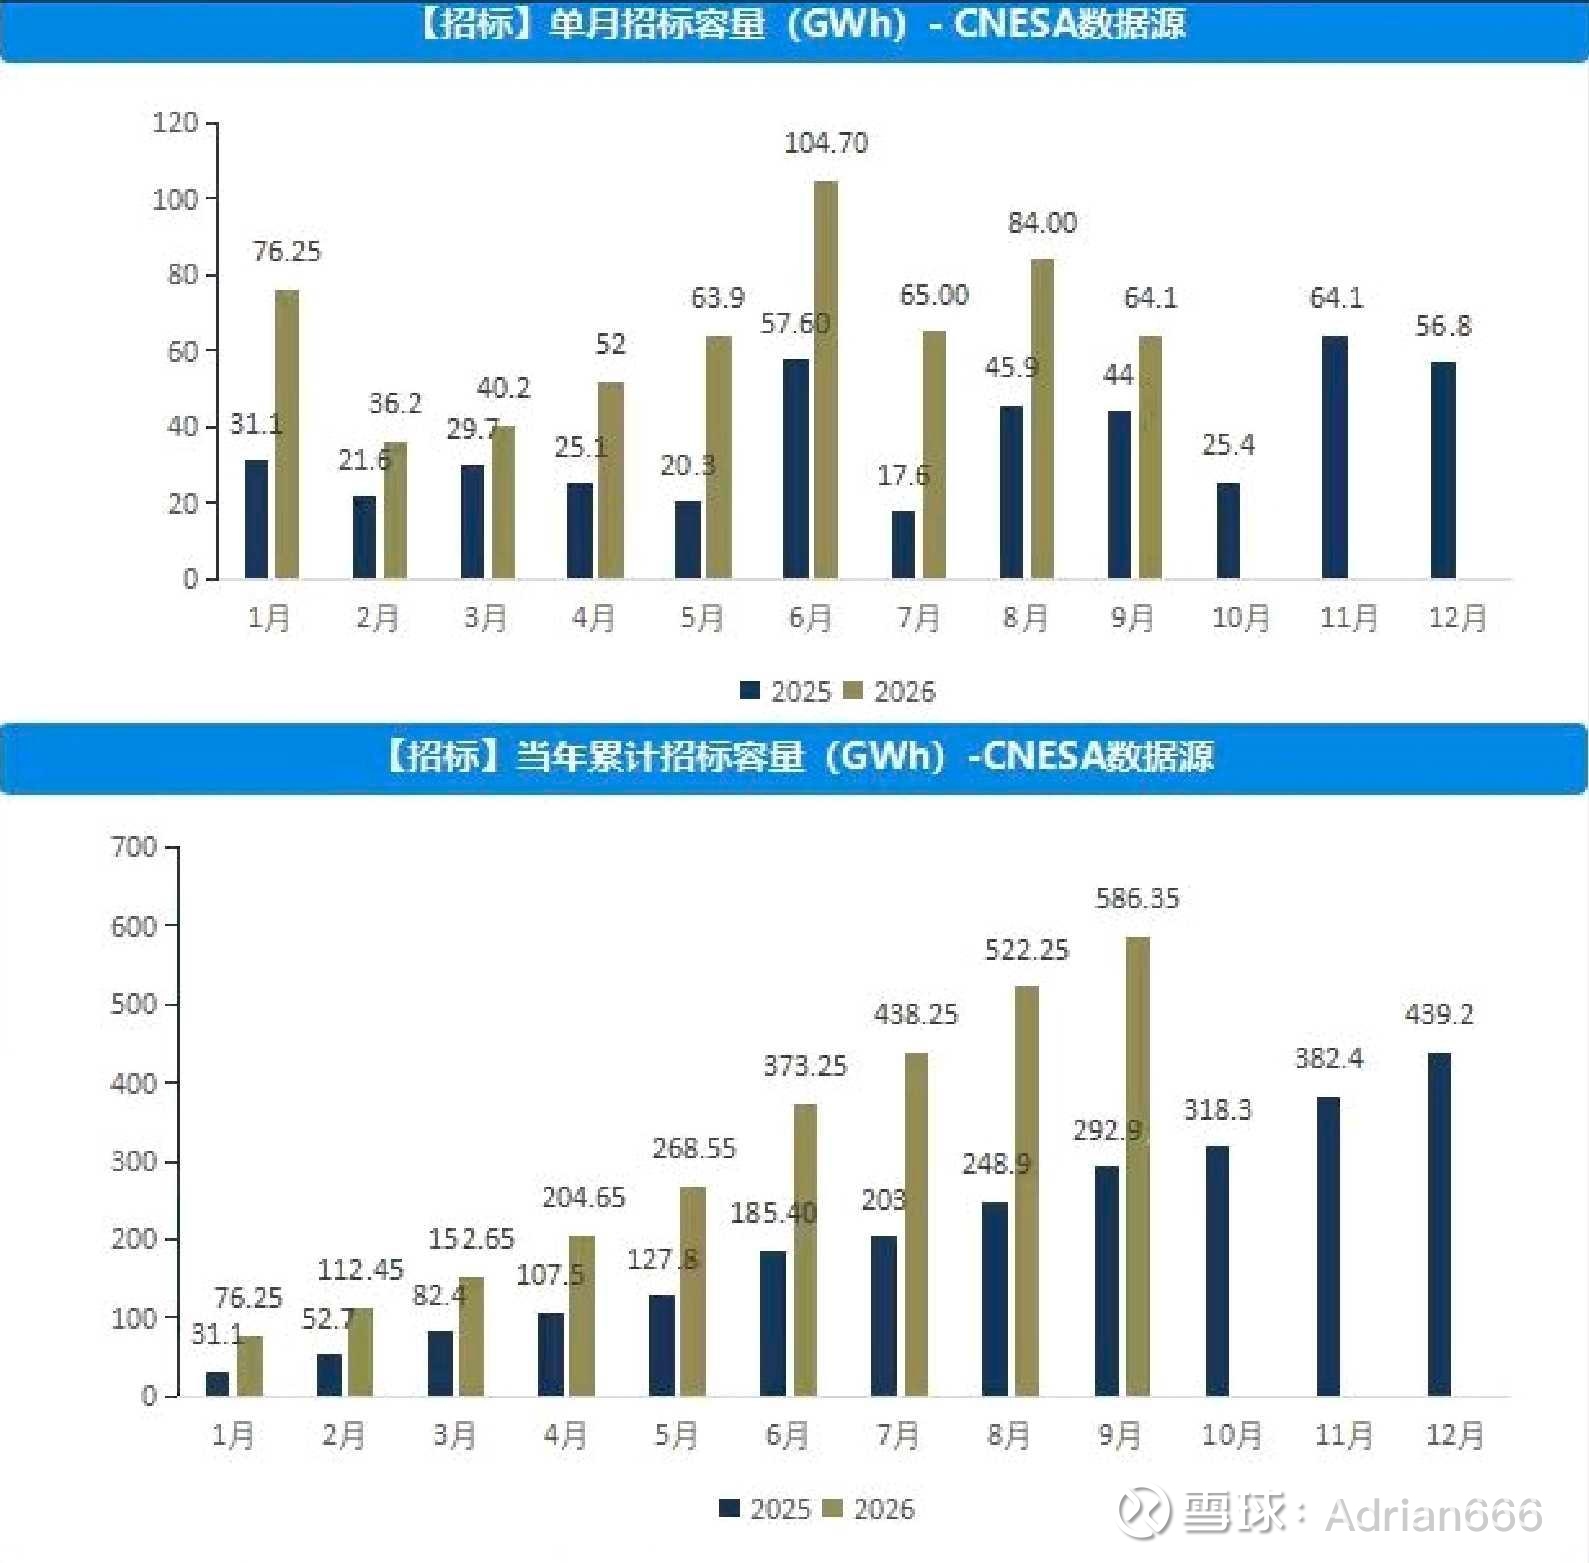
我们可以明显看出,不管是每个月的招标数据和累计数据都是明显增长,说明了国内储能很高的景气度,招标数据是先行指标,预示着未来未来旺盛的需求。和大部分人对行业的印象一致。
好,下面就到了装机数据。
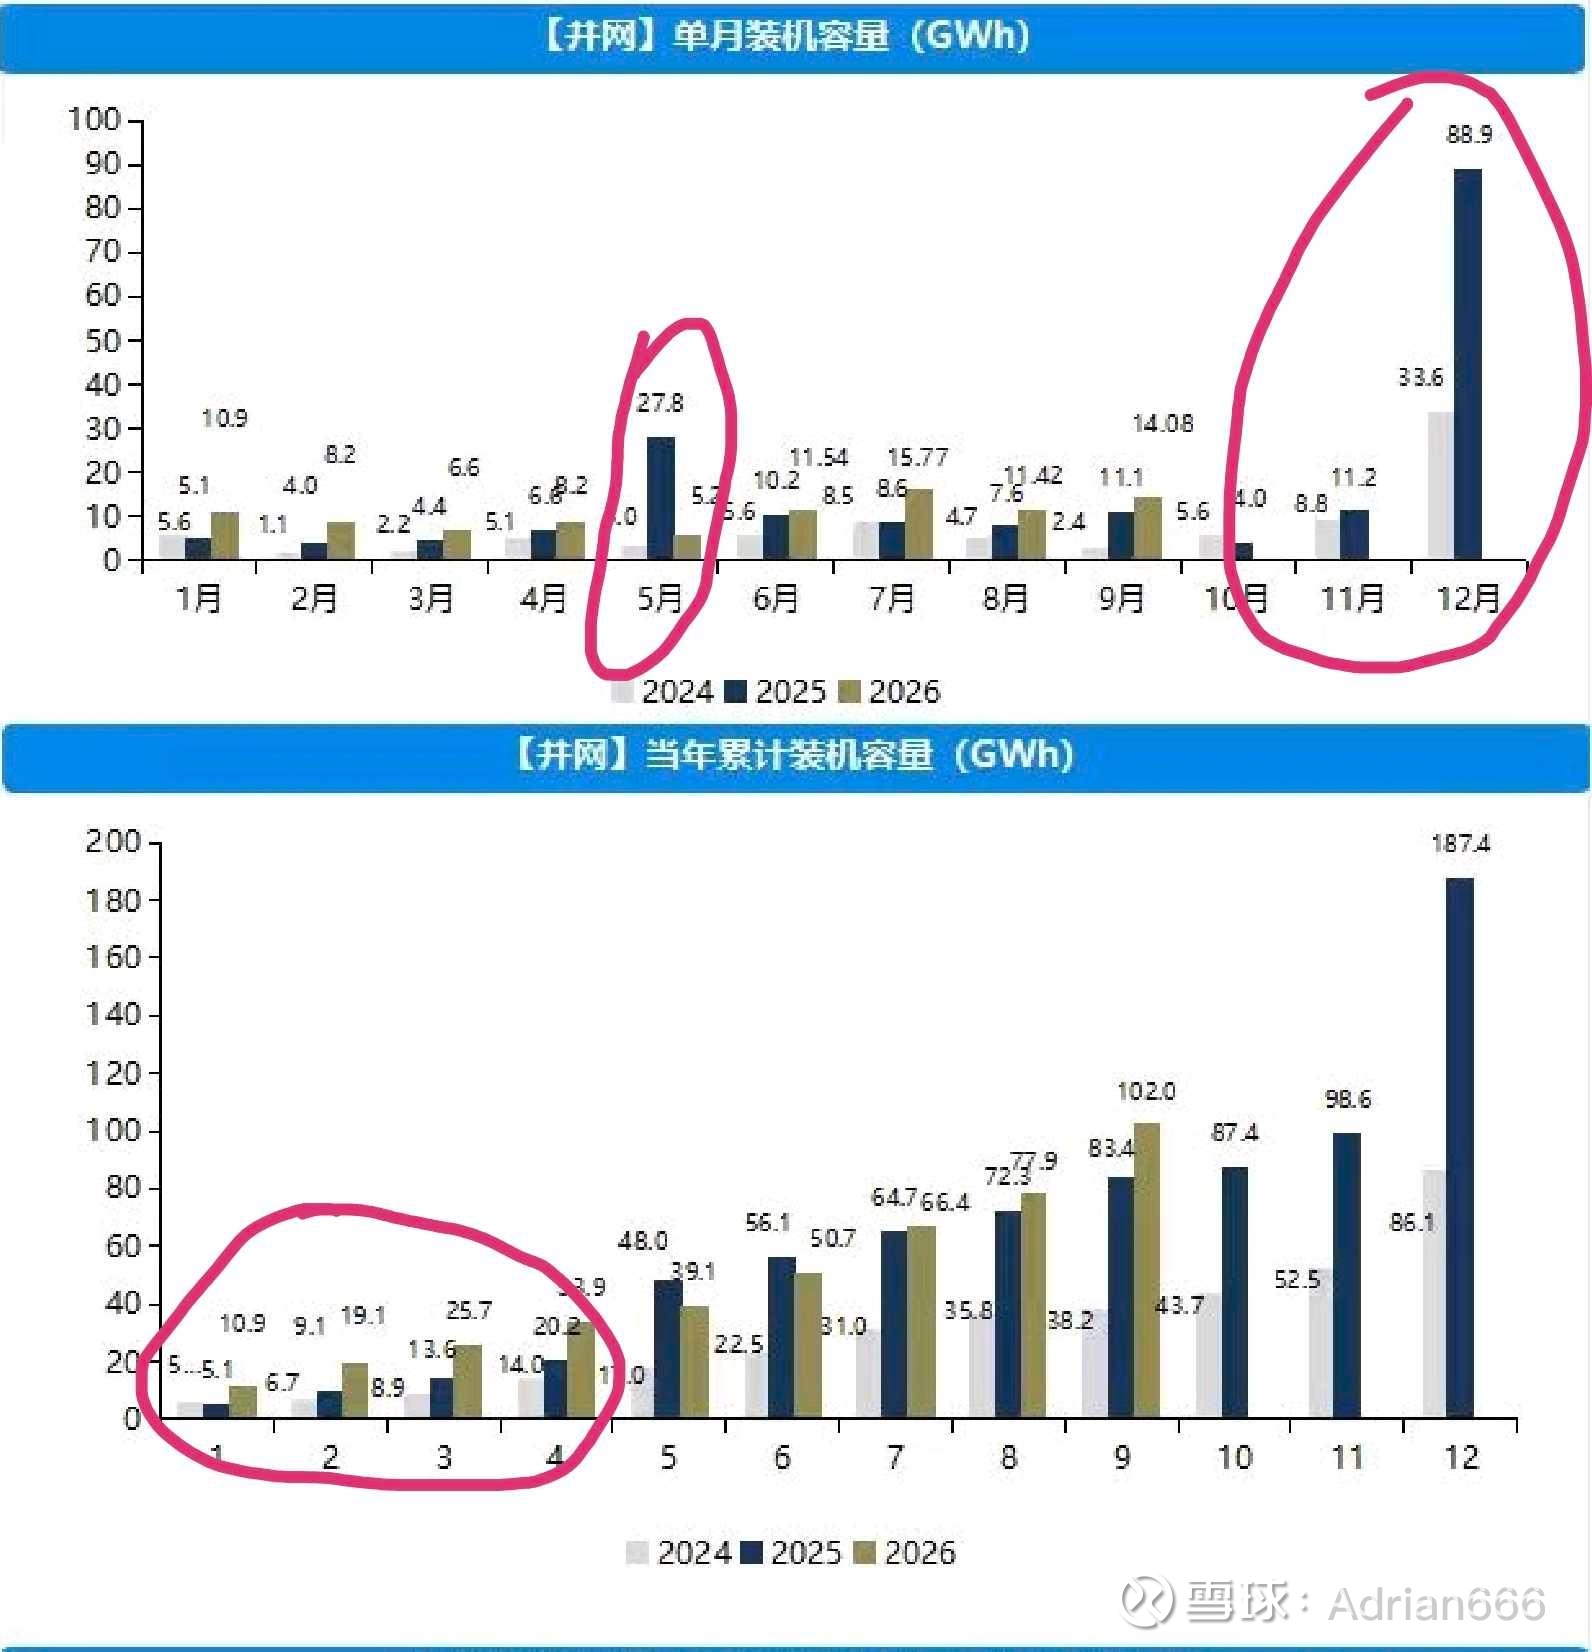
可以很清晰的看出两点:
第一,1~9月份当中,除了5月份之外,其余8月份装机数据全部正增长,而五月份的负增长是因为去年136文新老划断引起的五月份抢装,造成了异常高基数。
第二,又由于储能每年的装机集中在四季度,特别是最后一个月,(从图表里能看出来最后一根柱状图非常高,把前面的柱状图都压的很低)导致5月份单月的异常高基数就会造成上半年累计装机的下滑,而5月份之前的累计装机增速曲线才是正常的增速曲线;即使有5月份超高基数的扰动,累计数据也在7月份转正,同时随着四季度装机高峰的来临,5月份对整体累计数据的影响会越来越小。
把以上合在一起看,结论就非常明显了。今年整个国内储能需求没问题,招投标数据正常增长,装机数据除了5月单个异常月份外,其余月份也都正常增长;与此同时,海外的储能需求更加旺盛。但是有些人仅仅利用了5月份异常高基数造成的装机数扰动造成上半年下班,就异口同声的说需求不行,甚至最近在外资研报也能看到这点被提起,真sha还是装sha?可以说是利用大部分人真实的盲点来掩盖其最大的谎言。
另外还要说明一点,相比出货和招标等数据,装机数据因为统计最不完善,盲区最大且最滞后,是行业当中参考意义最小的数据,不同第三方统计的数据能有很大差异。经常有人说全球储能出货数据和装机数据之间的gap,根本原因就是装机数据的统计缺失。包括则项目统计缺失,以及国家和地区统计缺失。而出货量是很好统计的,只要把主要厂家的出货量拉出来,做个加总就可以了。所以这两个数据之间必然存在很大的gap,毕竟一个很好统计,另一个极难统计。
随着储能在更多国家和地区的渗透,未来这个gap还会越来越大,占比甚至也会越来越高,因为会有更多分散的项目无法被统计,更多的国家和地区根本没有可靠的装机数量统计来源。所以,出货和装机这两个数据根本就没有办法放在一起比较,统计口径差异太大,只能各自与各自的历史数据比较,来反应行业的增长速度。行业需求怎么样来听一听上市公司在业绩交流会的说法:
宁德时代:公司未来5年预计维持20~30%的复合增长
亿纬锂能:27年乘用车在大圆柱拉动下预计增速超过100%,储能与乘用车40-50%
鹏辉能源:往明年后年展望看不到需求衰退的迹象
此外,由于部分人的刻意渲染,加上今年整体的结构化行情和资金偏好。头部电池厂们的估值已经被压到了比部分上游公司更低的水平。从历史来看,头部电池厂表现出了很强的穿越周期的盈利能力(成长属性明显强于周期属性),不管宁德还是亿纬,即使在之前行业最低谷时,依然保持净利润稳定增长;因为电池厂大部分情况下签的是价格联动协议,售价随原材料价格波动,总体保持单位毛利稳定。
理论上讲,成长性强的公司估值应该相对周期性强的公司有明显优势。但是在部分人的扭曲下,电池厂甚至比部分上游估值还低。由于当下整体产业都明显低估,上游的公司对比历史数据也被低估,只能说明电池厂被低估的更厉害。
推广到其他行业也一样,单位盈利稳定,盈利增长主要依赖量增,毛利改善依靠产品和客户结构优化的公司,会有更持续的成长性;如果盈利增长有相当一部分是因为事件驱动,导致涨价带来的单位毛利提升,那就会表现出更强的周期性。
这方面电池链有一个还未被市场认知的明显优势,那就是经过之前充分竞争,单位毛利已见底并企稳(特别是C以外身位靠前的公司,C的情况比较特殊,不展开),有的公司还在通过出货结构以及客户结构改善获得毛利的提升,未来的盈利预期可以通过出货量的增长稳定兑现。但对于盈利主要依赖涨价的行业,这个毛利是不可持续的。A股极端的结构化行情就是会暂时把一些周期当成长炒,而把成长当周期对待。
二. 关于大圆柱再补充一点
随着宝马最近ix3和i3的火爆,突然出现了一个莫名其妙的说法,讲大圆柱是宝马研发交给亿纬代工,这是之前从来没有过的,估计来源于宝马粉以及其宣传体系。
先说结论,有些人把宝马大圆柱电池说成“宝马研发、亿纬代工”,我觉得这不仅缺乏事实依据,连基本的产业逻辑都没有理清。
首先要搞清楚一个问题:亿纬深耕圆柱电池多年,在宝马项目之前就已经有自己的圆柱电池技术积累和大圆柱布局。宝马是亿纬大圆柱业务的重要客户和合作伙伴,但不是亿纬大圆柱的技术来源,更不是亿纬进入大圆柱领域的起点。
更关键的是,亿纬的大圆柱客户并不只有宝马。按照“宝马研发、亿纬代工”这种说法推演下去,难道亿纬向其他客户提供的大圆柱电池,也使用宝马的技术?其他客户采购亿纬的大圆柱电池,难道也要依赖宝马的研发成果?如果不是,那么亿纬自身的大圆柱技术平台究竟在哪里,那就一清二楚了。难道一家深耕圆柱电池二十多年的企业,连独立开发电芯的能力都没有?
根据产业信息,宝马大圆柱项目中,宝马主要提出整车应用需求、性能指标和结构约束,亿纬主要负责电芯材料选型、电极设计、结构开发及制造工艺实现。由于大圆柱主要适配车身电池一体化,宝马会主导其中的车身底盘适配以及电池系统集成,同时在适配电芯的设计方面也会参与。但大圆柱的核心技术以及量产工艺均掌握在亿纬自身手中。
如果有些宝马粉,坚持认为亿纬的大圆柱核心技术都来自宝马,那么请回答一个最简单的问题:亿纬面向其他客户的大圆柱产品,其电芯设计、材料体系和制造工艺,究竟是不是也由宝马研发?如果不是,说亿纬的大圆柱技术来源于宝马就是天方夜谭。
三.今年储能真的有抢出口?抢装?不存在,需求反而被延后
之前一直有人说因为出口退税的原因会导致年底抢出口,从而透支明年的需求。但实际上因为下半年碳酸锂价格的不断下滑,预期中的抢出口从排产看根本没有出现。同时甚至有人说国内今年也是透支需求,确根本找不到任何可靠的理由,最后只能说出货和装机之间的gap,但这个问题前面已经说的很清楚。
实际上今年国内不但没有任何透支需求,反而存在需求延后明年,因为容量电价的政策按省份落地,很多省份的政策还没有理顺,明年国内储能的增长会更快,海外比国内更景气。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享