从美光财报谈谈市场需要什么预期

9月30日盘后,美光公布2026财年第四季度业绩:营收542.29亿美元,同比增长379%;调整后每股收益33.42美元,毛利率达到87%。下一季度营收指引中值615亿美元,收入与盈利指引均远高于市场预期。
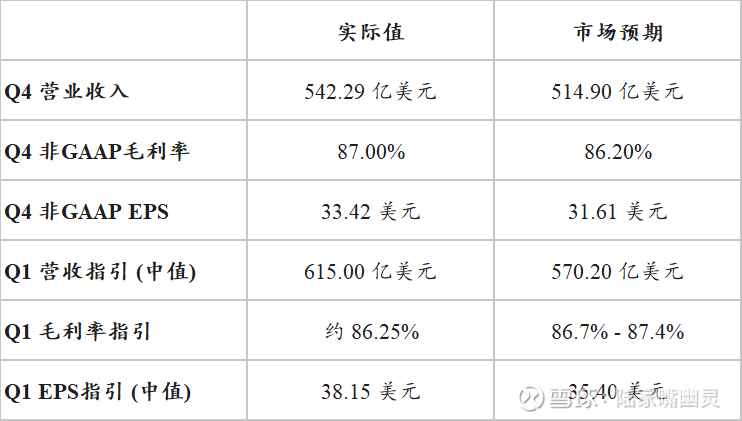
不过,股价并没有随之明显上行。10月1日先跌后收涨约3%,10月2日又回落超2%,两个交易日合计较财报发布前上涨约0.9%。这样的表现,与财报数字给人的第一印象存在差距。
所以今天从美光财报出发,和大家谈谈两个问题:一是存储厂为什么能获得如此高的利润;二是市场需要什么证据,才愿意相信这种盈利能够持续。
提示:本文仅为学习思考记录,不构成任何投资建议。
一、这一轮业绩增长,主要来自哪里?
先看财报本身。美光本季度营收环比增长31%,调整后每股收益环比增长33%,增长已经体现在实际交付和利润中。不过要理解增长来源,需要把销量、价格和产品结构分开:
第一,价格上涨贡献明显高于出货量增长。本季度DRAM收入约398亿美元,环比增长27%,位元出货量增长处于中个位数区间,平均售价上涨十几个百分点;NAND收入约141亿美元,环比增长42%,位元出货量增长约10%,平均售价上涨约30%。
这一拆分说明美光当前的利润弹性,很大程度来自供给紧张下的提价。在产能短期难以快速增加时,价格上涨能够较快转化为毛利;收入增长也因此明显快于实物出货增长。需求扩张、产品升级和价格变化共同形成了收入结果。
第二,AI存储需求正在覆盖更多产品。美光核心数据中心业务收入约180亿美元,云内存业务收入约163亿美元,两者合计占公司收入约63%。其中,数据中心SSD收入接近100亿美元,超过NAND收入的三分之二。
过去讨论AI存储,往往集中在HBM。随着模型上下文变长、并发增加,系统需要保存和调用的信息更多,需求也逐步延伸到服务器DRAM和企业级SSD。部分工作负载把KV Cache等数据卸载到其他存储层级,也会扩大SSD的使用空间。
这些产品承担的任务不同。HBM提供高带宽,服务器DRAM承接更大的工作集,SSD提供更大容量和持久化存储。客户需要根据访问频率、延迟要求和成本,在不同层级之间分配数据。因此,美光受益的范围,已经超出某一种高端存储产品。
第三,技术复杂度更高的产品,未必拥有更高毛利率。本季度云内存业务毛利率为83%,核心数据中心业务为90%。原因是云内存业务提价带来的改善,被HBM占比上升部分抵消。这里值得注意:HBM需要承担更复杂的制造、堆叠和封装成本,价格又较早与客户协商确定;普通DRAM则在本轮紧缺中更快体现涨价收益。
公司表示,2027年大部分HBM供应协议已经签署,价格较2026年明显提高,有助于缩小HBM与普通DRAM的毛利率差距。这意味着,后续盈利还要看产品放量与合同重新定价如何配合。
总结来说,美光当前业绩爆发主要来自需求增长、产品结构变化和供应紧张共同形成的定价能力。
二、长协与扩产,能让盈利更稳定吗?
电话会中再次提到了把部分未来需求落实为长期合同,并据此安排产能建设。
截至本次财报,美光已经签署26份战略客户协议,即SCA,预计覆盖截至2030年这段期间收入的35%以上。约四分之三的相关收入具有明确价格框架,其中多数设有价格上下限;其余部分根据市场价格定期协商。
这些协议包含约定采购量的take-or-pay安排。目前约1500亿美元的剩余履约义务,按照具有确定价格框架的合同、承诺数量和最低价格计算。公司认为,即使按价格下限计算,相关毛利率仍将明显高于过去周期高点。
长协对存储的意义,在于改变了决策的信息条件。过去厂商往往根据当前价格和需求扩产,但新厂建成时,市场可能已经变化。客户提前承诺采购量,能够帮助供应商更早规划厂房、设备和产品路线,也让客户获得供应保障。不过,长协保障有明确边界:
首先,价格上限和下限要一起看。下限可以减少市场走弱时的部分价格风险,上限也会限制市场继续涨价时的收益。美光用一部分定价弹性,换取了更长的需求可见度。这有利于盈利稳定,但未必让每一个季度的利润增速更快。
其次,合同覆盖率仍然有限。35%以上的收入覆盖并不代表未来盈利已经确定。管理层对合同底价下利润率的判断,也并非承诺公司长期维持约87%的毛利率。
最后,资金承诺、已收押金和收入是不同概念。客户财务承诺约320亿美元,其中绝大部分以现金存款形式安排,但季度末实际收到的客户存款余额约127亿美元。满足最低采购要求后,这些存款通常会在协议期限后半段逐步退还。
有一点是,美光把客户存款计入融资活动,没有将其计入经营现金流。本季度经营现金流约439.7亿美元,扣除约107.7亿美元净资本开支,调整后自由现金流约332亿美元。因此,这部分自由现金流并没有被客户押金直接抬高;但分析期末现金和未来股东回报时,需要记住押金的返还义务。
这套长期安排的另一面是扩产。美光预计2027财年上半年净资本开支约250亿美元,下半年更高。按照这一节奏,全年将超过500亿美元,而2026财年净资本开支约274亿美元。
新增投资中,大部分用于厂房和洁净室建设,主要增加2028年末及之后的可用空间。新厂从建设到首批晶圆产出,再到形成有意义的供应量,还需要经历设备安装、工艺验证和产能爬坡。
所以,资本开支上升对美光有两个时间维度的影响:近期现金投入增加,但供应量不会同步大幅释放;更远期新增产能到位后,公司需要靠实际需求和利用率证明投资回报。
建设支出也不会在支付当季全部进入成本,相关资产达到可使用状态后,才会逐步体现折旧压力。
长协提高了扩产的依据,扩产又增加了未来交付义务。两者能否共同降低周期波动,最终要靠合同执行、产能利用率和现金回收来验证。
三、为什么超预期,股价反应仍然克制?
结合本次业绩和指引,谈谈对市场反应较为平淡的理解:
第一,公开一致预期只是预期的一部分。美光本季度收入和调整后每股收益均超过一致预期约6%;下一季度收入与每股收益指引中值,也都高出预期近8%。这些结果足以支持盈利预测上调。
但投资者买入时可能已经预计公司会超过公开预测。尤其是当价格上涨、供给紧张和客户采购已经得到多次确认后,新一季财报更多是在兑现已有判断。收入继续增长,对股价有支撑;能否形成进一步重估,还要看新增信息改变了多少远期假设。
第二,毛利率指引下降,引出了对增长来源的追问。下一季度毛利率指引约86.25%,比本季度低0.75个百分点。管理层解释,第四季度增加了员工激励薪酬,其中制造相关成本大部分先进入存货,在下一季度出售时结转为成本;启动费用等也有影响。
因此,这一变化不能直接解释为存储价格已经转跌。公司预计第一季度是2027财年的毛利率低点,之后继续改善,同时涨价速度趋于温和。
而且,毛利率下降与毛利额下降也需要分开。按615亿美元收入和86.25%毛利率的指引中值简单计算,下一季度毛利额约530亿美元,仍高于本季度约472亿美元。总利润规模继续扩大,单位收入的盈利比例出现阶段性回落,两件事可以同时发生。
市场真正需要验证的是,较高成本库存的影响消退后,价格、产品结构和制造效率能否支持毛利率恢复;如果改善主要依靠继续提价,那么客户对价格的承受能力就更重要。
第三,较低的远期市盈率,依赖很高的盈利分母。以10月2日约1075美元的收盘价举例,除以2026财年调整后每股收益75.52美元,对应约14.2倍;假设未来某一财年每股收益达到160美元,则对应约6.7倍。
同一家公司,会因为选取不同年度的盈利,呈现出很不同的估值。对周期行业来说,关键是高盈利能保持多长时间,以及市场恢复平衡后,正常盈利会落在什么水平。如果每股收益最终回到80美元,同一价格对应的市盈率又变成约13.4倍。这个例子说明,我们关注的重点需要放在盈利路径上,单独比较一个低倍数,容易遗漏分母变化。
长协如果能够提高下一轮低谷的盈利水平,可能比延长一个季度的涨价更有价值。但这一判断,需要跨越更多季度才能得到证明。
第四,上游盈利与下游投资回报之间,仍有距离。美光财报证明客户正在采购存储,并愿意为长期供应作出财务承诺。它对AI基础设施需求提供了实质证据。
但采购方能否把这些设备变成持续收入,还取决于集群投产、利用率、应用付费和单位任务成本。云厂商可能在需求仍然旺盛时继续建设,也可能因资金、电力或回报要求调整采购节奏。
存储涨价本身也会推动客户优化。客户可以调整单机容量、在不同存储层级之间重新分配数据,或者通过软件提高利用效率。最终需求还是要观察服务器数量、单机容量和产品价格,不能把其中一项变化单独外推。
四、总结
美光的这份财报强化了其近期经营趋势的判断:存储紧缺已经转化为价格、收入和现金流,需求也从HBM延伸到服务器DRAM和数据中心SSD。长期协议进一步提供了未来采购量和价格框架的信息。
但公司价值还取决于更远期的结果。研究上,我们可以把三个问题分开:
1. 高盈利还能延续多久:观察2027、2028年的需求增长,能否继续快于有效供给增加。现有产能优化、技术节点转换和竞争对手扩产,也会影响供给。供需判断应持续更新,不能只用某一座新厂的投产日期确定周期拐点。
2. 下一轮低谷会有多低:SCA、价格下限和客户资金承诺,都有机会提高盈利稳定性。但它们能保护多少收入、成本是否按预期下降、客户是否持续履约,需要逐季验证。即使高峰毛利率逐步回落,只要正常盈利和现金流显著高于过去,公司长期价值仍可能提高。
3. 下游能否支撑持续采购:上游可以先获得收入,基础设施出资方则需要更长时间回收投入。如果应用使用、客户付费和设备利用率持续改善,后续采购就有更扎实的依据;如果新增收入长期赶不上设备折旧和运营成本,压力可能在之后传导至订单、产品配置和价格。
沿着这三个问题,后续财报值得观察的几个点包括:DRAM与NAND的量价变化是否开始分化;HBM重新定价与量产效率能否改善利润;长协覆盖和履约是否继续推进;扩产、押金返还与股东回报之后,自由现金流能否保持强劲。
还是总结一下这条传导链:
AI任务与数据规模增长——存储容量及带宽需求增加——供给约束推动产品定价——长协提高采购和扩产可见度——新增产能形成实际交付——客户持续使用并回收投入——供应商保持利润、现金流与股东回报。
存储厂商目前已经较充分地证明了前半段。后半段涉及更长的交付与经营周期,也决定了市场愿意给予这些利润多长的持续时间。
所以,业绩超预期而股价反应相对平淡,提醒我们确认当期利润与判断企业价值,需要不同长度的证据。
美光现在的高盈利已经体现在财报中;接下来更值得研究的,是供需逐步变化以后,它能长期留下多少利润,以及这些利润需要多少持续投入来维持。
$美光科技(MU)$ $英伟达(NVDA)$ $闪迪(SNDK)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享