大摩最新FCC纪要:指向的不是光模块,而是光芯片

FCC 那道 65% 的门槛,卡的不是光模块,是那颗激光芯片
—— 据摩根士丹利 10 月 1 日华盛顿纪要整理
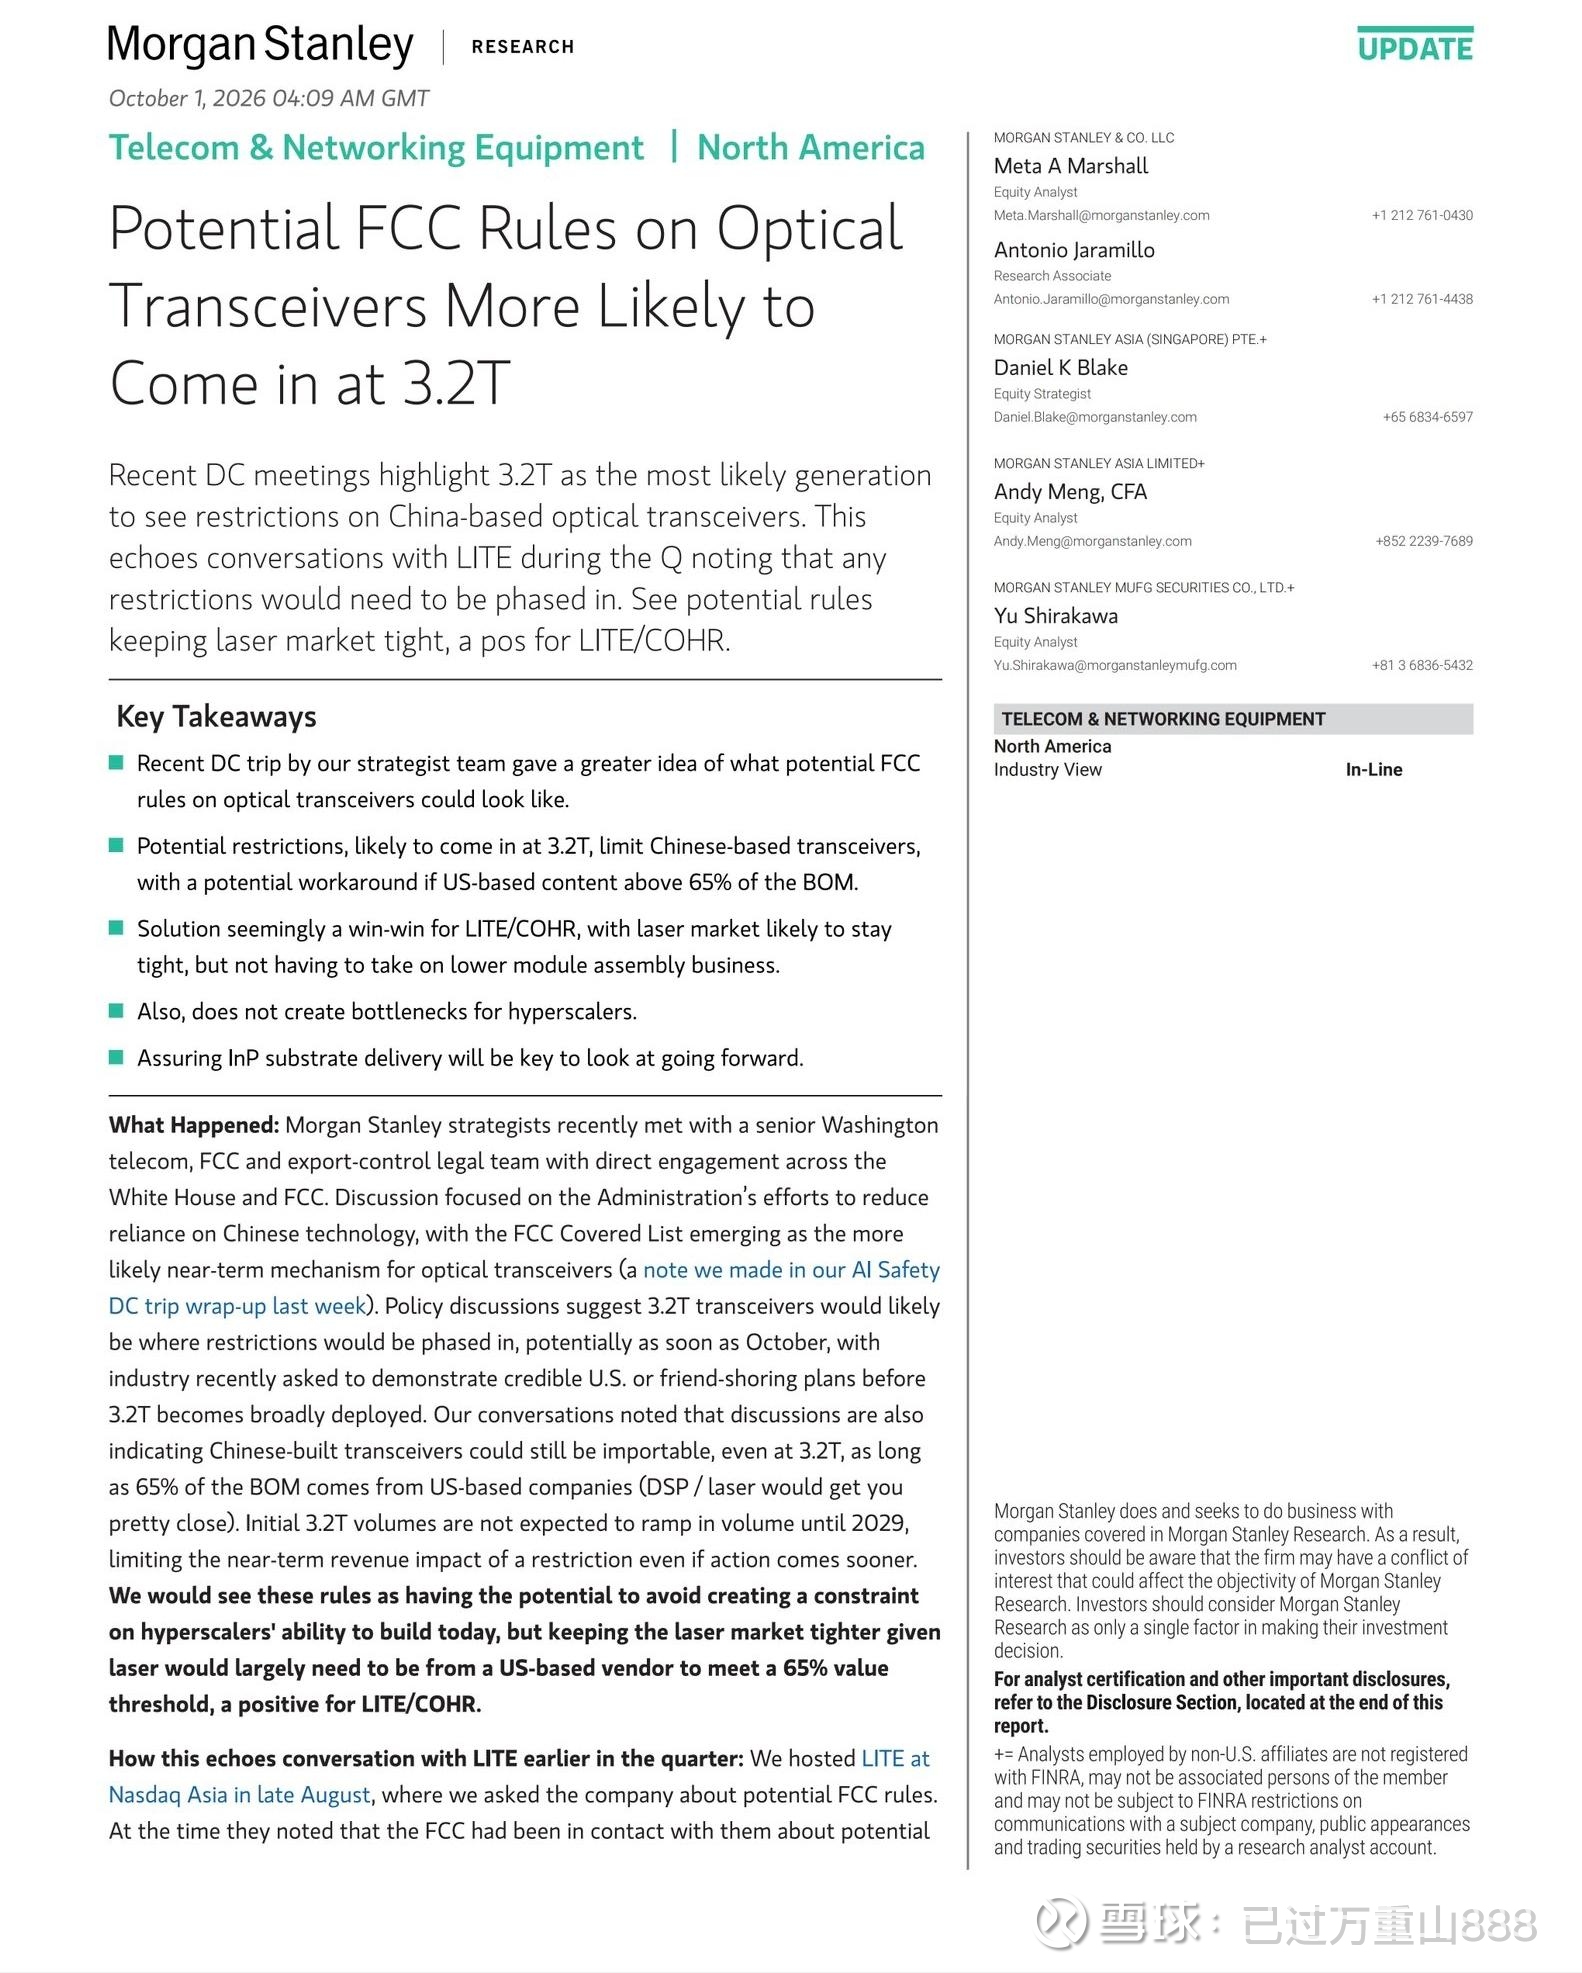
乍看是在限制中国光模块。把账算完会发现,被卡住的是模块里那颗激光芯片。
10 月 1 日,摩根士丹利电信与网络设备团队发布一份更新报告,核心结论只有一句话:3.2T 光模块只要物料清单(BOM)里 65% 的价值来自美国公司,就能继续卖进美国。
乍看像在限制中国光模块,可账算完,中枪的位置就变了:压力不在模块本身,而在里面那颗光芯片。
01 三条信息:一份名单就够了
先补一条时间线。8 月路透爆料,9 月 FCC 那份正式规则里没有一家中国光模块企业,不少人以为这事翻篇了。现在看,只落下一只靴子。
大摩这次从华盛顿带回三条信息。
一、限制工具大概率是 FCC 的「涵盖清单」(Covered List)。卡光模块未必靠关税,也未必靠全面禁运,一份名单就够了。
二、从 3.2T 这一代开始分阶段推行,最早 10 月就可能有动作。
三、豁免门槛就是那条 65%。
注意,这一刀砍的是增量,不是存量。已经量产的 800G 和 1.6T,短期不在射程内。
报告里还有一条。业界被要求拿出证明:在 3.2T 大规模铺开之前,得有一份可信的美国本土或「友岸」制造计划,超大规模云厂商已经在备方案。政策真正的目标藏在这句话里,不是马上清掉中国供给,而是决定下一代在哪里生产。
时间表还给了缓冲。3.2T 起量很晚,初期出货预计 2028 年才开始爬坡,大规模采用更接近 2029 年,2026 到 2027 年的收入还得靠 800G 和 1.6T。哪怕 10 月就出手,离真正上量也还隔着大约两年。
替代产能也接不住。美国唯一有规模的 AAOI,年化产能不到 1200 万只;中际旭创和新易盛两家合计,约 1.01 亿只。
AAOI 年化不足 1200 万只,双雄合计约 1.01 亿只,不考虑产能利用率,AAOI 年底的产能最多撑起 3.7GW 算力。规则真出来,短期也断不了供,这就是那「两年缓冲」的分量。
02 算一笔账:65% 只能靠激光器
65% 是什么概念?拆开算一遍就清楚。
按业内常见的 1.6T 拆分,光芯片约占模块价值的 45%~60%,DSP 等电芯片占 15%~22%,封装制造只占 15%~20%。
DSP 本来就是博通、Marvell 的天下,就算全换成美国货,离 65% 还差一大截。能把比例推过这条线的,只有光芯片。
于是门槛翻译过来就一句:卖进美国的 3.2T,激光芯片得是美国公司的。
美国在这件事上早有准备。今年 3 月,英伟达向 Coherent 和 Lumentum 各注资 20 亿美元,并签了长期供应协议;6 月,Coherent 在德州的磷化铟晶圆厂奠基。65% 不是一个孤立的数字,它是在给本土新产能提前锁定订单。
「份额未必丢,但激光器这一环的话语权,要重新分。」
报告专门补了一段和 Lumentum 的对话,用意也在这里。8 月摩根士丹利见过 LITE,公司说 FCC 已就潜在规则找过他们;规则得一步步来,眼下 60%~65% 的光模块出自中国厂商,一刀切下去供需会严重错配。
LITE 还补了一句,单做光模块组装,毛利只有三成到四成出头。相形之下,EML 和激光器的稳态毛利率在 50% 以上,眼下甚至逼近 75%。
美国不想要光模块的组装,它要的是光模块里利润最厚的那一半。
03 落到环节:压力在哪一段
模块厂这一段,问题不大。美国厂商不想接组装,中国厂商在量产、良率、交付上的优势还在,3.2T 照样能做,只是要用美国的芯片,赚组装和集成的钱。刀口从「模块组装」挪开了,中国模块厂不用让出份额,把 BOM 里的美国成分提上去就行。
压力真正落在国产光芯片上。国产高端 EML 刚开始爬坡,100G 量产,200G 还在送样,而 3.2T 的主流路线要用单波 400G。硅光是国产芯片最有希望的出海通道,源杰科技的数据中心 CW 光源出货已超百万颗;门槛一旦成真,这条通道在 3.2T 这一代会被收窄,主战场退回国内算力和非美客户。
磷化铟这一段,手里握着的是反制筹码。报告点了一个风险:如果中国觉得规则太单边,可能收紧 InP 衬底出口,而它偏偏是激光器扩产绕不开的瓶颈。反制一旦发生,「去中国化」采购反而把受益名单拉长:日本的 JX 金属(5016.JP)会接到更多 InP 衬底需求,住友电工(5802.JP)的 CWLD、古河电工(5801.JP)的 DFB 激光器也被点名。
地缘限制收得越紧,InP 衬底的战略价值反而越高。
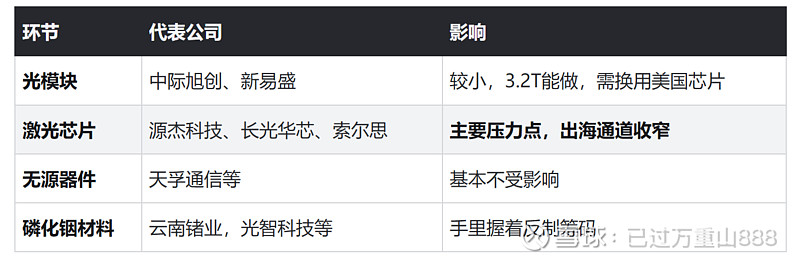
▲ 影响拆到环节:压力集中在激光芯片,磷化铟材料手里留着反制筹码
04 最大的变数:按国籍算,还是按国界算
65% 怎么算,最终取决于「美国公司」怎么定义。
纪要提到,行业已被要求拿出本土或友岸制造的路线图。如果日本三菱、住友的激光器也能计入,国产芯片受到的挤压会轻很多;严格按美国公司算,就是另一回事。
还有个细节更微妙。磷化铟衬底大厂 AXT 是美国公司,主力产能却在北京通美。按公司归属算,它在中国生产的衬底算美国含量;反过来,中国公司在泰国组装的模块,未必算。
这条线画的是国籍,不是国界。
05 成色与缓冲:该怎么读
先说成色。这份纪要不是 FCC 的正式文件,而是券商的渠道调研,信息来自与白宫、FCC 保持沟通的法律专家,我们看到的又是付费报告的二手转述。8 月路透的报道同样出自四名知情人士,至今没有正式提案。但方向一致:路透说要限,大摩说怎么限。
落到 A 股,有两件事得分开看。情绪是一码,基本面是另一码。10 月真启动涵盖清单,短期板块多半要抖一下,但情绪冲击大概率大于实质影响;3.2T 放量要等到 2028~2029 年,65% 门槛又留了活口,存量基本盘不受影响。
结构上,报告更看好激光器和 EML 环节(对应 LITE、COHR),以及 InP 衬底的定价逻辑。
还有一点得盯着。中国模块厂为了凑够 65%,势必要多买美国 DSP 和激光器,国产激光器的替代逻辑会被压一阵子。这大概是板块内部最真实的承压方向。
结语
整份纪要压成一句话:这是一次针对「下一代」的规则设计,不是对「这一代」的清算。
真正该记住的,不是「美国要卡中国光模块」这个标题。是三个数字,3.2T、65%、2029。
光模块的竞争,正在从「谁能造」,转向「用谁的芯片」。
资料来源:摩根士丹利《美国联邦通信委员会关于光收发器的潜在规定更有可能针对 3.2T 规格》(2026-10-01)及公开转述资料。本文为产业研究,不构成投资建议。$中际旭创(SZ300308)$ $新易盛(SZ300502)$ $Lumentum控股(LITE)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享