为什么坚定看好铜?复盘加息周期对铜价影响及铜企护城河

美联储一加息,有色先跌为敬——这几乎成了A股的固定剧本。问题是:这个剧本,经得起数据检验吗?$紫金矿业(SH601899)$ $铜陵有色(SZ000630)$$西部矿业(SH601168)$
我把过去三十年的加息周期翻了一遍,结论和直觉相反:加息周期里,铜价大多数时候是上涨的。
这篇文章想讲清楚三件事:历史上加息周期中的铜价到底怎么走;这轮加息和前几轮有什么不同;以及为什么说买铜股,不等于赌铜价上涨。
01过去三十年,加息周期里的铜价成绩单
先把结论放前面:1990年以来,美联储五轮主要加息周期,铜价多数时候在涨,而且涨幅不小。看这张表——
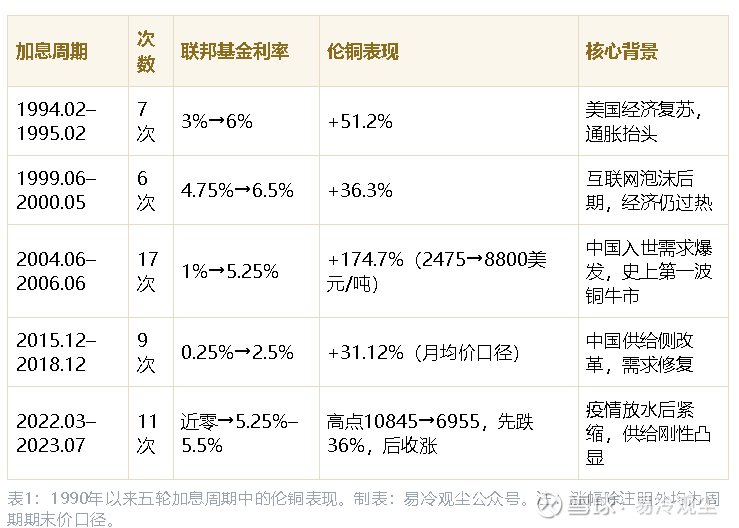
五轮加息,四轮上涨;唯一一轮先跌的(2022–2023),之后不但涨了回来,2026年还创下历史新高。
最典型的是2004–2006年:17次加息、利率从1%加到5.25%,伦铜却从2475美元涨到8800美元,涨幅174.7%。背景是中国入世后的需求爆发——加息压得住过热,压不住真实需求。
所以,“加息等于利空有色”,至少在历史上并不成立。
最近一轮加息(2022.03–2023.07):伦铜先急跌36%,后一路收复并创历史新高易冷观尘
图:2022年3月美联储启动本轮加息(近零→5.25%–5.5%),伦铜当月见顶10845美元/吨,7月跌至6955美元/吨(跌幅36%),随后在加息周期内收复失地;2025年12月突破12960美元/吨历史峰值,2026年9月收于14425美元/吨。注:关键点位为公开数据(高点/低点/月均口径见内容验真),中间路径为示意连线。
02历史能提炼出四条经验
第一,利率不是铜价的决定变量,供需才是。加息周期通常对应经济过热、需求强劲,铜作为宏观经济的“晴雨表”,需求端反而受益。
第二,加息不等于美元走强。2004–2006、2015–2018两次加息周期,美元都在贬值。铜价以美元计价,但方向由全球供需决定。
第三,真正压垮铜价的是衰退,不是加息。2008年降息周期伦铜跌了53%,根子是次贷危机;2022年加息初期铜价急跌,主因同样是“衰退恐慌+中国需求担忧”,而不是加息本身。
第四,如果非要找规律,过去的数据反而指向另一边:加息周期对应铜价上涨(新华环球2024年复盘)。
03这轮加息,和以前不一样
2026年9月16日,美联储时隔三年多首次加息25个基点,利率区间升至3.75%–4.00%,点阵图暗示年内可能再加一次。市场又开始紧张。
但这一轮加息,和以前有几点实质差异:
第一,通胀的性质不同。8月核心CPI同比2.4%,仍在回落通道(前值2.5%);整体CPI同比3.4%,主要由能源(环比+2.1%)和地缘供给冲击推高。这是成本推升型通胀,不是需求过热型——需求不热,加息要压的对象并不存在。
第二,利率的起点不同。这一轮从近零利率加到3.75%–4.00%,基数已经很高,继续加息的空间和2004年从1%起步不可同日而语。何况美债规模已突破40万亿美元,高利率本身就难以长期维持。
第三,加息的实质效果不同。债务扩张仍在继续,40万亿美元的美债意味着信用体系依然在膨胀——利率上行,未必等于流动性收紧。
上一轮从近零加到5.25%–5.5%,伦铜从9000美元涨到14000美元上方,2026年创下历史新高。“谈息色变”,至少没有被过去四年验证。
04真正的变量在供给端
利率只是背景音,供给才是主旋律。看几组刚公布的数据:智利2026年上半年铜产量同比下滑约6.6%,7月单月-9.4%(智利INE,8月31日);8月铜出口额46.2亿美元,环比-14%、同比-3.2%,创2025年7月以来新低(智利央行,9月7日)。
关键不是降了多少,是为什么降:主因不是天气,不是事故,是品位下滑。智利加权平均铜品位从2002年的1.13%一路降到2024年的0.62%,降幅近45%;全球平均品位也从1%以上回落到0.6%左右。天气和事故是脉冲,会过去;品位下滑是结构性的,永远回不来。
传导已经显现:铜精矿现货加工费(TC)跌至-194~-202美元/干吨,历史罕见负值——冶炼厂买矿冶炼,算上副产品收益每吨仍倒贴约2600元(市场折算口径);7月国内电解铜产量近五年来首次同比下滑;LME库存降至23.35万吨,注册仓单只剩11.12万吨。
接下来还有三个催化点:
催化一,10–12月,有史以来最强的厄尔尼诺。国家气候中心预计峰值强度3.2–3.5℃,超过1950年以来的所有记录;NOAA给出的概率是,10–12月峰值超过历史纪录69%、达到极强强度超过90%。智利暴雨、秘鲁泥石流、赞比亚干旱,供给端还会再受扰动。
催化二,全球最大铜矿的罢工风险。必和必拓旗下智利埃斯孔迪达(Escondida)2025年产量134.76万吨,全球第一。9月22–24日工会因薪酬方案呼吁罢工,9月23日一名工人遇难导致矿山全面暂停,9月28日刚恢复运营,罢工投票又箭在弦上。2017年它罢工44天,全球铜市都跟着波动。
催化三,矿企指引已经说明问题。必和必拓2027财年铜产量指引165–180万吨,较2026财年的195万吨明显下调,主因就是品位下降(埃斯孔迪达品位从1.02%降到预计0.70%);南方铜业2027年产量指引约91万吨,与2026年基本持平,2028年才约97万吨;智利国家铜业十年拟投1000亿美元,2025年自有产量133.4万吨,仍未回到2018年的峰值水平。CRU测算,2030年前全球还需超过250万吨“未承诺供给”才能平衡,未来十年缺口或达1000万吨。不是没有扩产意愿,是低成本供给确实找不出来了。
把四家头部矿企的产量指引放在一起看,趋势更清楚:
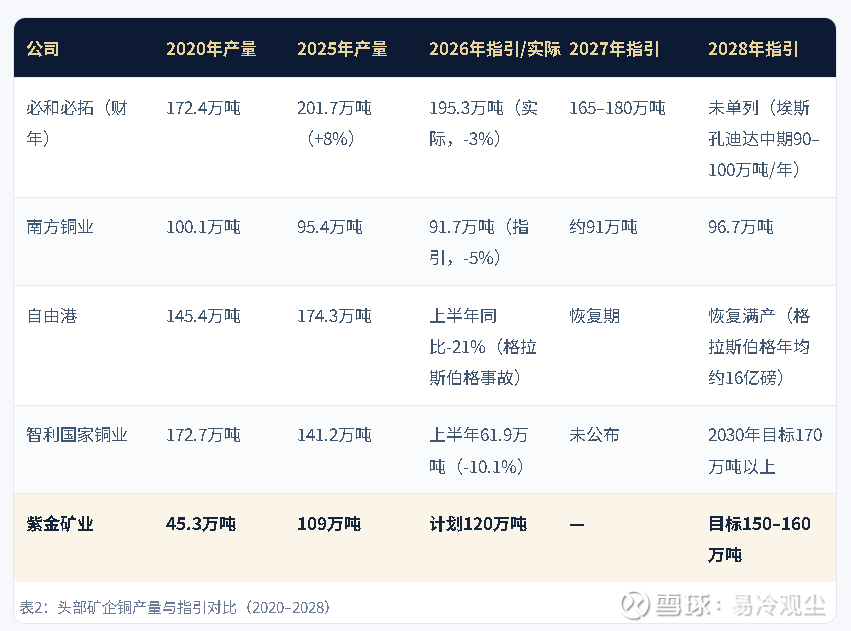
把六列摆在一起看:四家海外巨头2020年合计约591万吨,2025年合计约612万吨——五年只多了20万吨,增量几乎全靠必和必拓一家;到2027年,三家指引是下降或横盘。这不是经营失误,而是同一个行业性难题:老矿品位在衰减。而紫金从45.3万吨干到109万吨,五年翻1.4倍,2028年目标150–160万吨——相当于再长出一个智利国家铜业。口径:必和必拓为财年集团铜产量,自由港为合并铜产量,南方铜业为矿产铜,智利国家铜业为含联营权益总产量(自有产量2025年133.4万吨),紫金为矿产铜。
05买铜股,不等于赌铜价
很多人把买铜股等同于赌铜价:铜价涨就买,铜价跌就跑。这个框架,可能低估了铜股的另一层逻辑——量价齐升。
价格中枢上移之外,还有低成本矿山的产量放量。先看2026年上半年的成绩单——铜价历史新高,大家都赚钱,但赚得不一样。
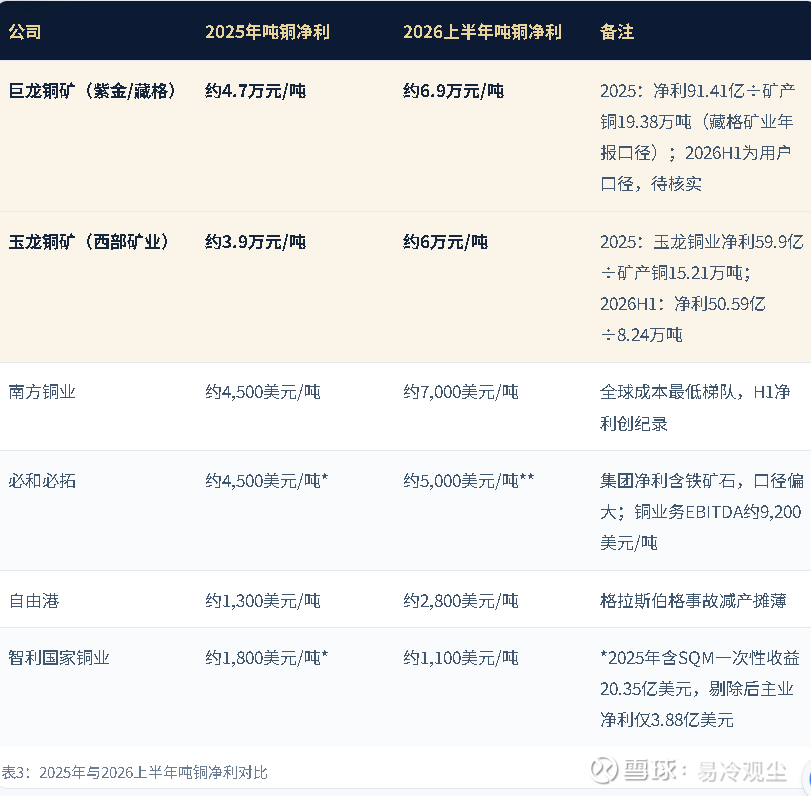
差距是数量级的。2025全年:巨龙约4.7万元/吨、玉龙约3.9万元/吨;海外四家折算人民币大致落在0.9万–3.3万元/吨(按1美元≈7.1元)——国内龙头是自由港、智利国家铜业的3–5倍,对标全球成本最低的南方铜业也高出约五成。2026上半年铜价历史新高后,巨龙约6.9万元/吨,仍比南方铜业(约5万元/吨)高四成左右,是自由港(约2万元/吨)的3倍以上。注意南方铜业是个例外——它是全球成本最低的矿企之一,2026年上半年净利创纪录,但它的产量指引同样三年原地踏步。
于是问题来了:铜价都历史新高了,为什么它们反而在砍产量?
第一,品位下滑,让“维持”都变贵。埃斯孔迪达品位从1.02%降到预计0.70%,单位成本抬到1.2–1.5美元/磅;智利国家铜业2025年剔除SQM一次性收益后,主业净利只有3.88亿美元——产量靠高铜价勉强撑着。
第二,增量项目算不过来账。新矿要么品位低、要么资本开支巨大、要么审批十年。按当前铜价测算,很多新项目的回报并不划算——不是铜价不够高,是增量成本更高。
第三,赚到的钱有别的去处。必和必拓全年股息1.72美元、增幅56%、创四年新高;自由港现金流优先还债和回购;智利国家铜业还要向国库上缴。扩产在股东回报面前,排不上号。
第四,非经济的约束。秘鲁和智利的审批、社区、环保,让南方铜业这样的低成本矿也把2027–2029年的产量指引压得原地踏步。
反观国内:巨龙二期2026年1月投产爬坡、玉龙三期2026年底完成基建——低成本、高利润、真金白银投入扩产,这才是“量价齐升”的完整画面。
但真正的护城河,要等熊市来检验。今年上半年铜价创历史新高(伦铜盘中一度站上14,800美元/吨),大家都赚钱,高铜价把成本差距暂时盖住了;而2025年伦铜全年均价约9,900美元/吨、贴着“一万美元”关口(Wind口径9,944.94美元/吨),已经把这根成本曲线照得清清楚楚——同样一吨铜,有人一吨赚4.7万元人民币,有人一吨只赚300美元。
把2025年的吨铜净利并排看(见表3,按1美元≈7.1元折算):巨龙约6,600美元/吨、玉龙约5,500美元/吨;而海外是自由港约1,300美元/吨、智利国家铜业剔除一次性收益后仅约300美元/吨。最便宜和最贵的矿,差出20倍以上——这就是断档。
断档意味着什么?西方高成本矿的盈亏平衡点贴着铜价本身:铜价从1万美元跌到7,000美元,它们立刻由盈转亏,只能减产、维护、关停;而国内龙头全成本低几千美元/吨,铜价跌到7,000美元照样有可观的吨净利,熊市里反而可以逆势扩产、低价并购,等下一轮铜价起来,份额已经抢到手。
这不是推演,历史演过一遍:2015–2016年铜价一度跌破5,000美元/吨,海外高成本矿山成片减产,紫金矿业恰恰在2015年矿业最低迷时出手,以25.2亿元拿下刚果(金)卡莫阿控股49.5%股权——那个平均品位高达5.48%的世界级铜矿,2021年投产,三期达产后年产铜约60万吨。紫金的矿产铜,也从2020年的45.3万吨一路干到2025年的109万吨。熊市是低成本的猎场,不是高成本的避风港。
所以判断一家铜企,先别盯着铜价,先看它在成本曲线上的位置。吨铜净利差出20倍,靠的不是运气,是运营效率和全成本控制的断档差距——这是这个行业里最难复制、也最持久的护城河。
06价格都这么高了,为什么没人急着扩产?
现在市场上流传一种说法:铜周期到顶了,铜价太贵了。先别急着点头,我们问三个问题。
第一问:价格这么高,智利产量为什么反而创新低?2026年智利全国铜产量预计降至约530万吨(Cochilco预测),是十几年来的最低水平;2月单月产量37.8万吨、创近九年新低,智利国家铜业一季度产量也创下20年同期新低。铜价历史新高,最大产铜国的产量却在往下掉——真要是“周期到顶”,供给怎么会这么紧?
第二问:历史最高价下,西方矿企真的赚了很多钱吗?看表3:智利国家铜业剔除一次性收益后,2025年主业吨铜净利只剩约300美元;自由港约1,300美元/吨。铜价涨到天上,高成本矿一吨还是只赚个零头。真正赚大钱的,只有成本曲线最左边那几家。
第三问:这个价格下,它们有能力、有意愿大规模扩产吗?必和必拓在历史最高价下依然谨慎:据其业绩会披露,约20亿美元资本开支被推迟到后续财年;它最大的扩产项目——埃斯孔迪达新选矿厂,投资44–59亿美元,本质是替换老厂Los Colorados,新增的22–26万吨产能要先扣除被替代部分,最终投资决定要到2027–28年,投产要到2031–32年。全球最大的铜矿商,对净新增产能的态度,就是这样。
为什么?因为矿业的扩产和制造业不一样:新矿从勘探、审批到投产动辄十年,品位还在年年下滑。高铜价能刺激的需求弹性,远大于它能刺激的供给弹性。所以“价格高”从来不是周期见顶的信号——供给跟不跟得上,才是。
这背后其实是更本质的问题:企业的护城河。今天跟一位朋友聊天,他说今天本来有一单生意,但因为不肯降价,客户转头找了别人;他说现在内卷严重,很多企业都一样,产品本身没有特别优势,只能打价格战。这句话我很有感触——矿业和制造业,底层逻辑相通。
我把企业的护城河分成三类:第一,极致的成本优势——同样的产品,成本远低于同行,别人打价格战是割肉,你打价格战是让利,紫金矿业就是典型;
第二,技术带来的品质优势——别人生产不了的东西你能生产,就有定价权和高毛利,比如英伟达;
第三,品牌与生态的用户粘性——用户想换但换不起、换不动,比如苹果。
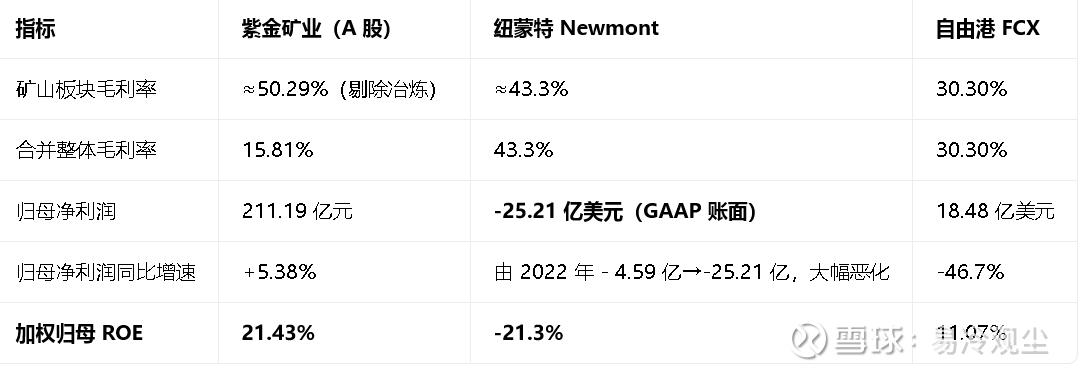
铜矿企业的护城河属于第一类,也是最难复制的一类:矿是老天爷给的,本身资源禀赋的差别就决定了彼此成本的差距,且运营能力是几十年练出来的,别人想抄都抄不走,所以判断铜的顶,别只盯着价格,要看成本曲线上还有没有人愿意扩产。只要低成本玩家还在扩、高成本玩家还在退,这个行业的“顶”就还远着。因此对紫金矿业来说,2023加息到525个基点,在周期最寒冷的底部区间,依然守住接近 50% 的毛利率,净资产收益率稳定维持 21% 以上。这种盈利韧性,放在行业里,已经形成碾压级的优势。
多少企业在周期底部毛利被打穿、ROE 直接转负,而这家公司依旧能稳住 50% 上下的毛利率,ROE 保持 21% 以上。试问行业内,又有几家能做到这样的盈利护城河?
多少企业在周期底部毛利被打穿、ROE 直接转负,而这家公司依旧能稳住 50% 上下的毛利率,ROE 保持 21% 以上。试问行业内,又有几家能做到这样的盈利护城河?
周期股最迷惑人的地方,就是很多人只盯着商品价格涨跌,把企业盈利简单等价于大宗商品报价。可真正优质的周期资产,核心从来不是牛市赚多少暴利,而是熊市能不能活下来、还能持续造血。
周期下行阶段,同行要么压缩资本开支、被迫减产保现金流;要么成本线被击穿,亏损吞噬净资产,几年积累的股东权益一把回吐。一旦资产负债表受损,等下一轮周期来临时,连扩产抢份额的本钱都没有。
这家企业完全是另一套剧本。50% 的毛利意味着,哪怕产品价格大幅下挫,它依旧拥有充足的安全垫去覆盖折旧、财务费用与运营成本;21% 以上的 ROE,代表它在行业最冷的时候,依旧在增厚股东净资产,不是靠资产变卖、一次性收益粉饰报表,是主营业务实打实赚回来的利润。
这意味着两件事。第一,成本优势不是短期红利,是资源禀赋、开采工艺、产能布局叠加出来的结构性壁垒。同行拼尽全力才能勉强盈亏平衡的价格区间,它还能持续创造自由现金流。第二,穿越周期的能力,本身就是最强的杠杆。熊市持续积累留存收益,等到周期回暖,不需要大规模外部融资,就可以低成本扩产、抢占行业出清后的市场份额。
很多投资者总在等待周期拐点,赌价格反弹。但拐点什么时候来,谁又能精准预判?我们真正可以把握的,是企业本身的质地。当行业寒冬来临时还能持续高盈利的标的,本质上已经脱离了单纯 “炒价格” 的周期博弈,成长属性已经悄悄浮现。
周期的底层逻辑,从来都是出清者赢。别人在底部失血,它在底部攒弹药。一轮一轮周期轮动下来,差距只会越拉越大。
往后怎么跟踪?六件事:LME库存与注册仓单、铜精矿加工费TC、智利月度产量与品位、厄尔尼诺进展、埃斯孔迪达罢工投票、美国232关税决定后的库存流向。
风险边界也要说清楚:如果全球需求系统性衰退,或者精炼铜获得永久关税豁免、COMEX库存反向流出,铜价逻辑需要重估。就当前证据看,供给端的分量,明显重于加息端的恐慌。
回看三十年,利率从来不是铜价的主线;真正决定方向的,是供需。这轮周期里,供给的故事才刚刚开始。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享