全球轮胎行业 米其林-普利司通-赛轮对比

赛轮在一个成熟行业,拿到了全球第一的扩张效率,目前3/4收入来自海外。一些我比较认可的投资者也配置了。先初步看下个大概。
行业背景:成熟需求,变化的竞争格
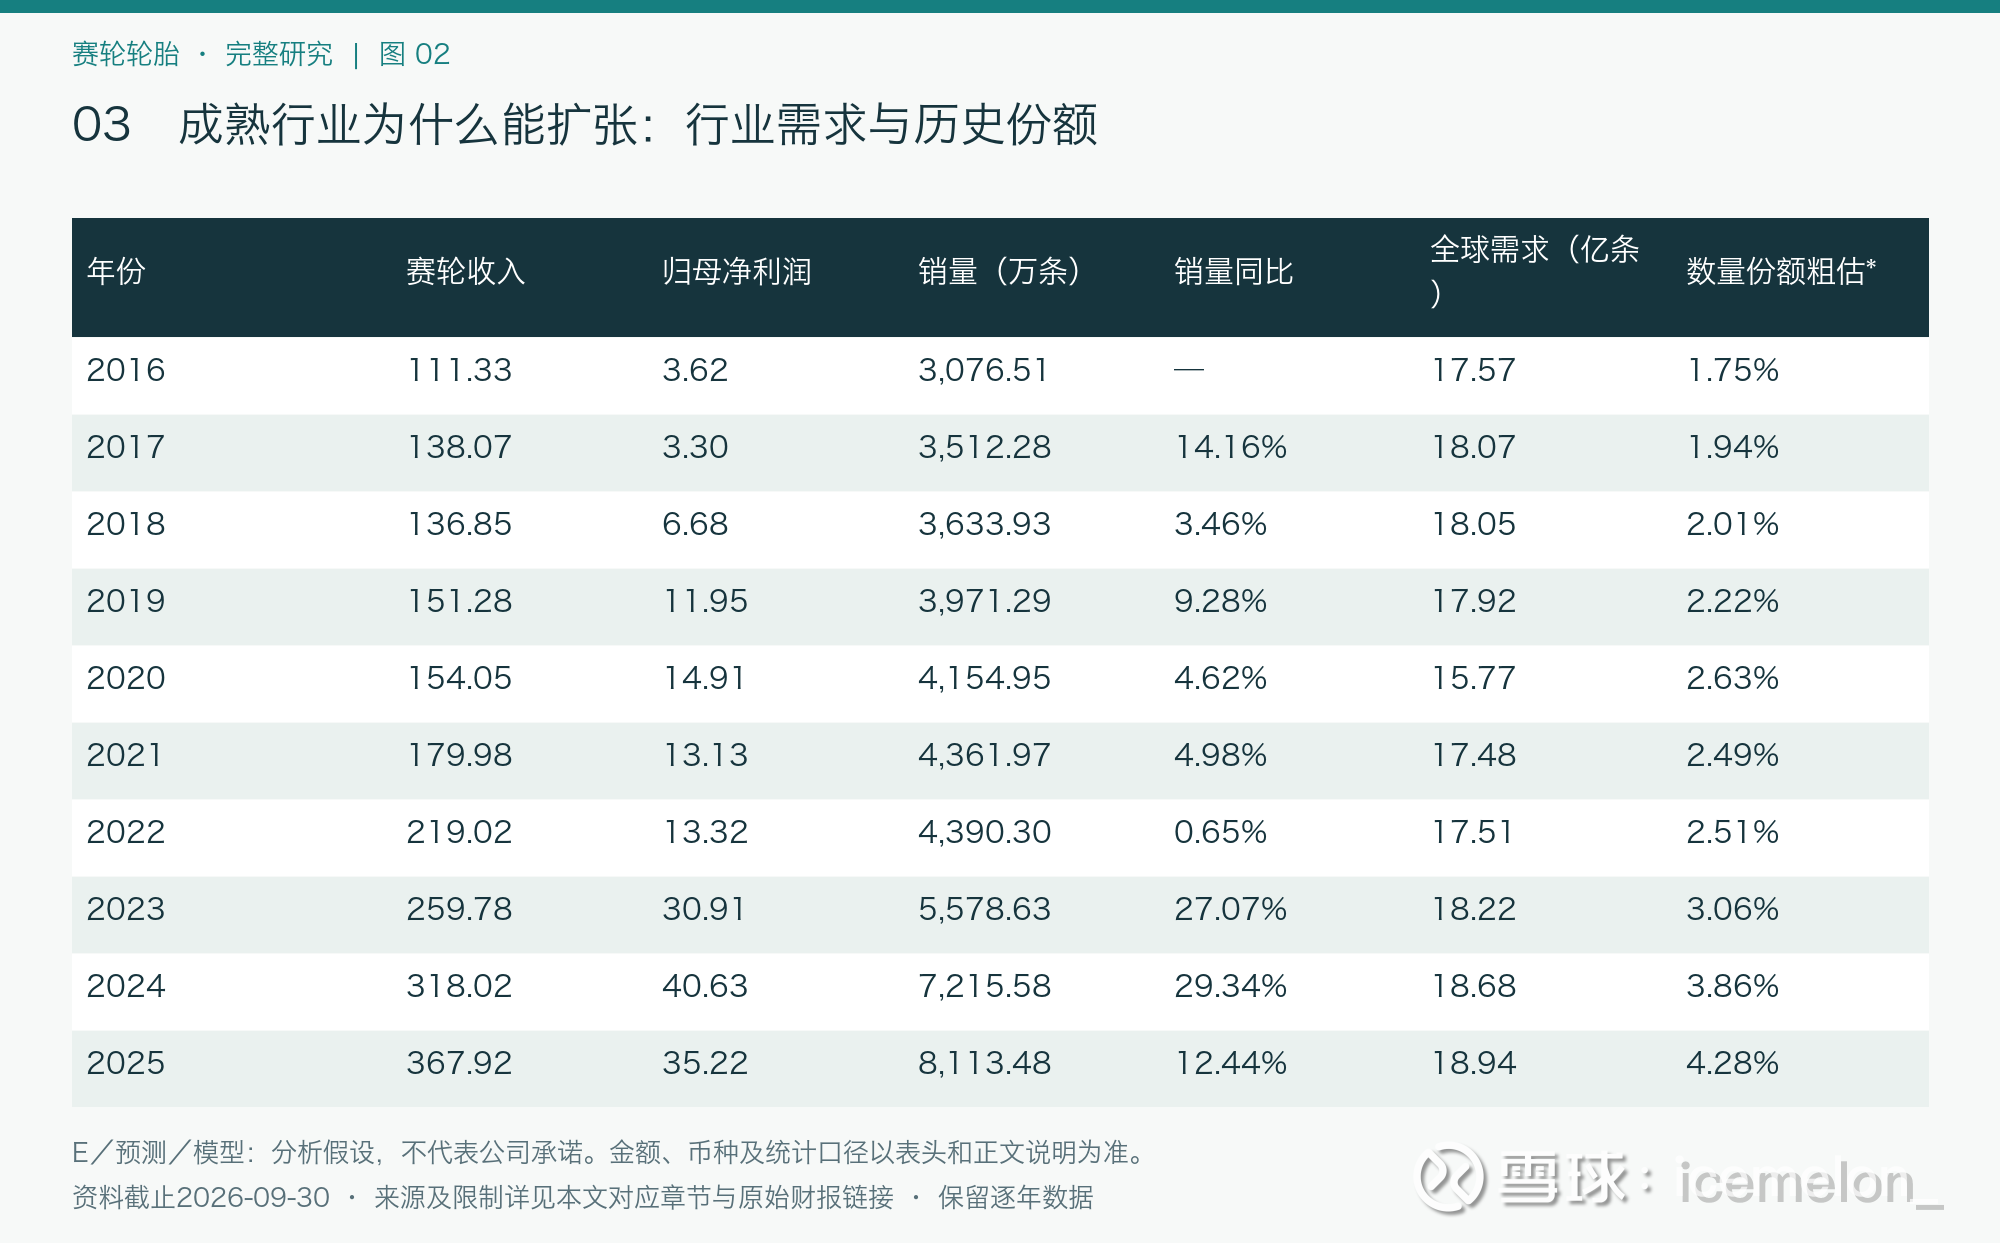
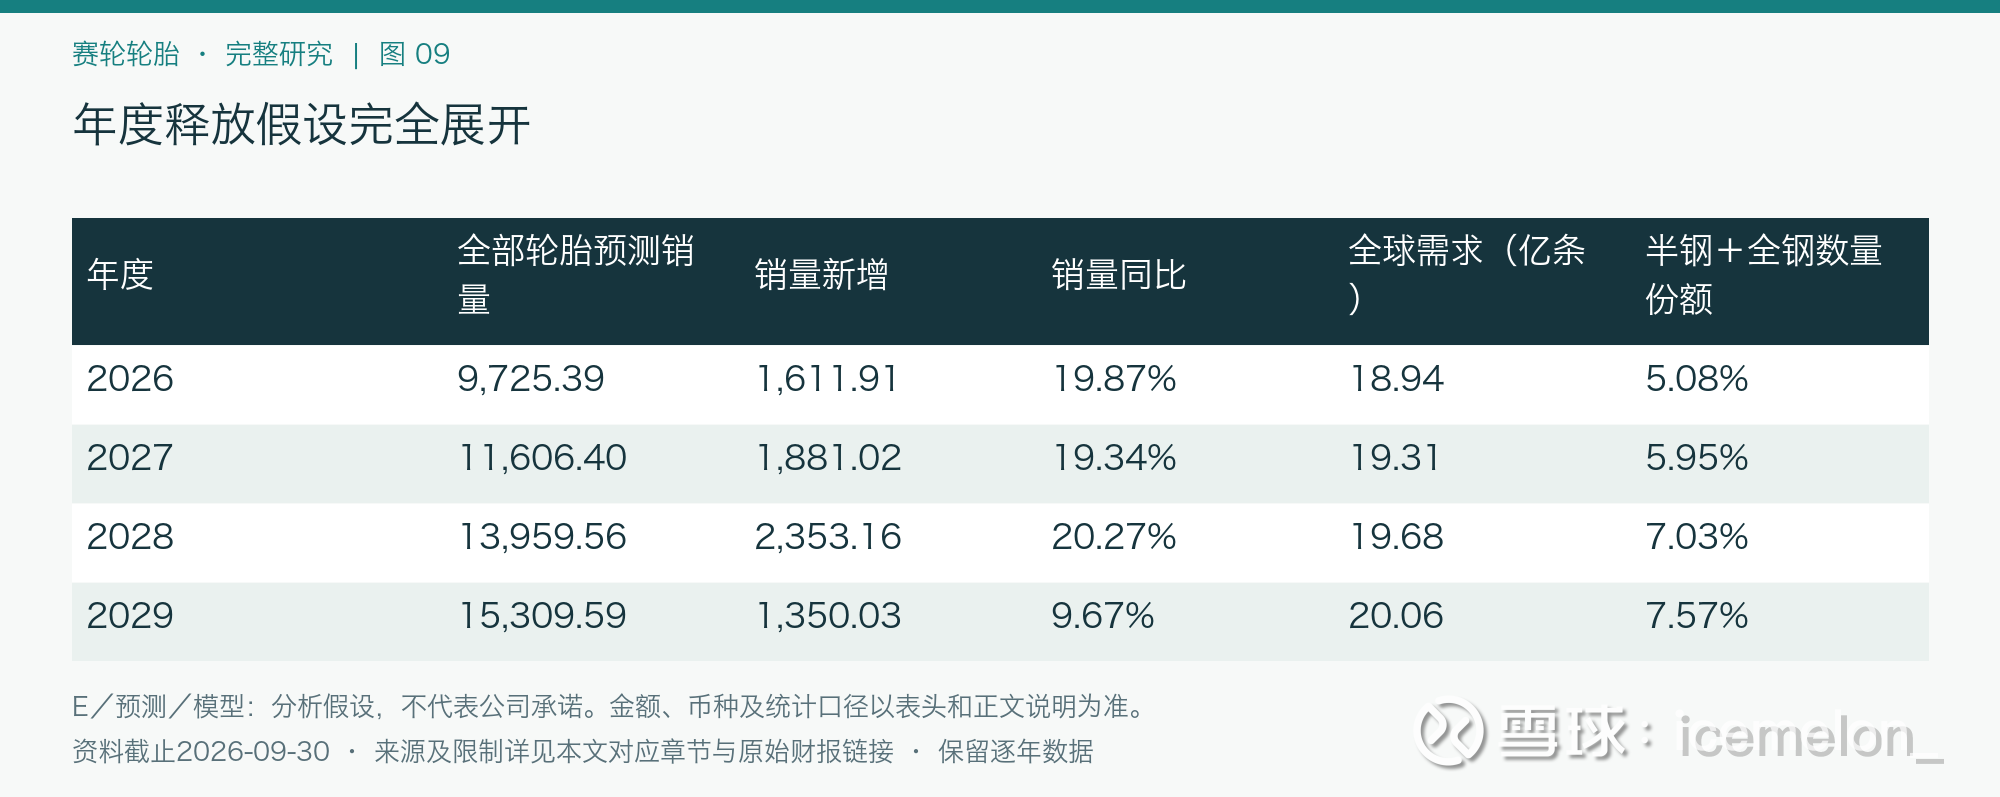
轮胎行业首先要区分新车配套与替换需求。替换需求由汽车保有量、行驶里程及磨损支持,配套需求跟随汽车生产。2025年米其林统计的乘用车/轻卡胎和卡客车胎需求合计约18.94亿条,其中乘用车/轻卡胎替换需求约占该品类75%。这说明行业有持续需求基础,但并不意味着总量高速增长。
海外龙头:基础情况与全球份额
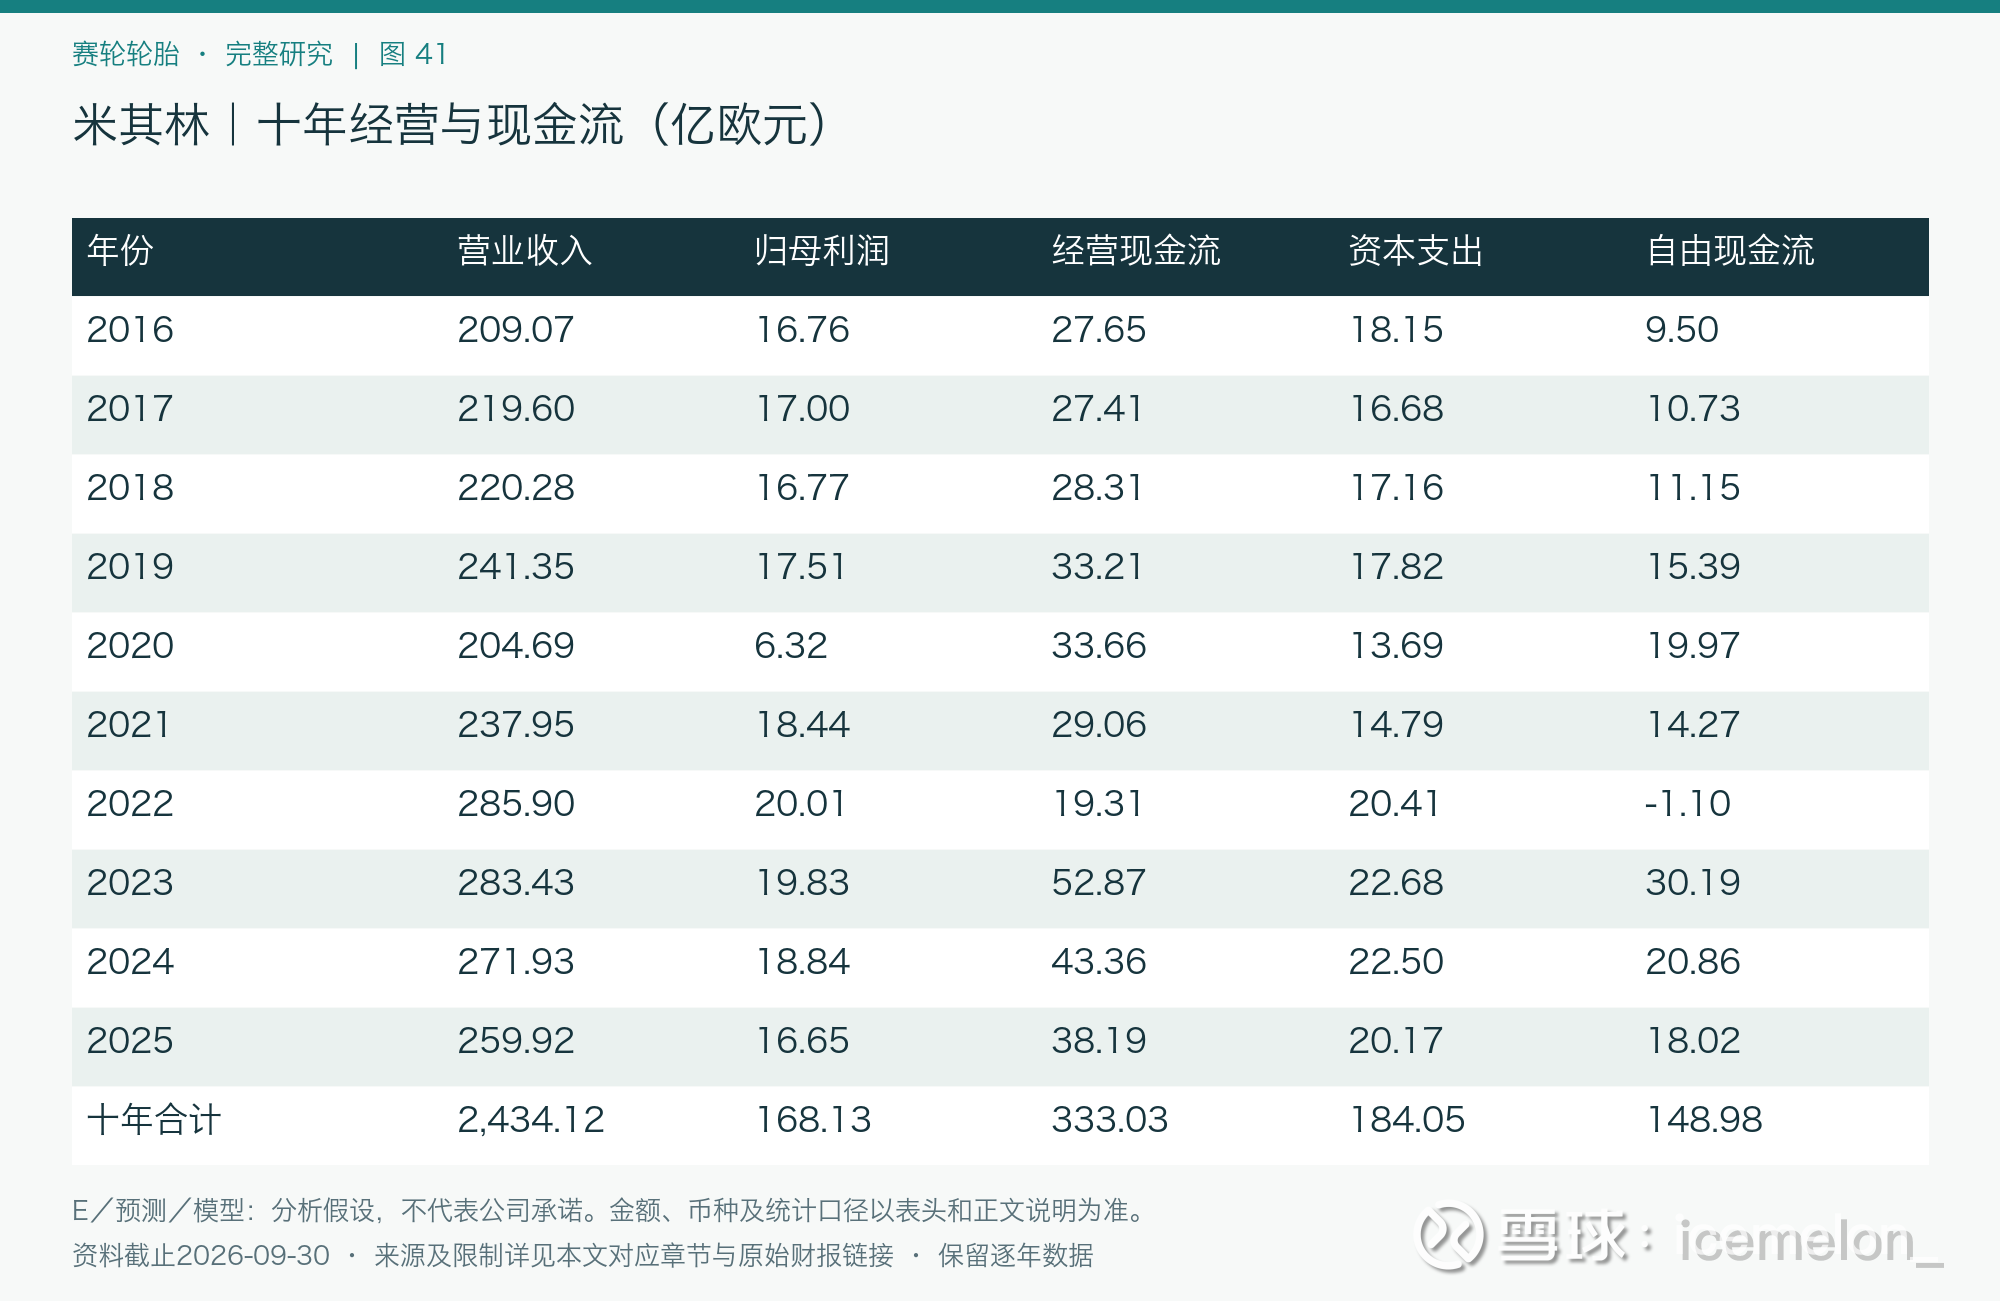
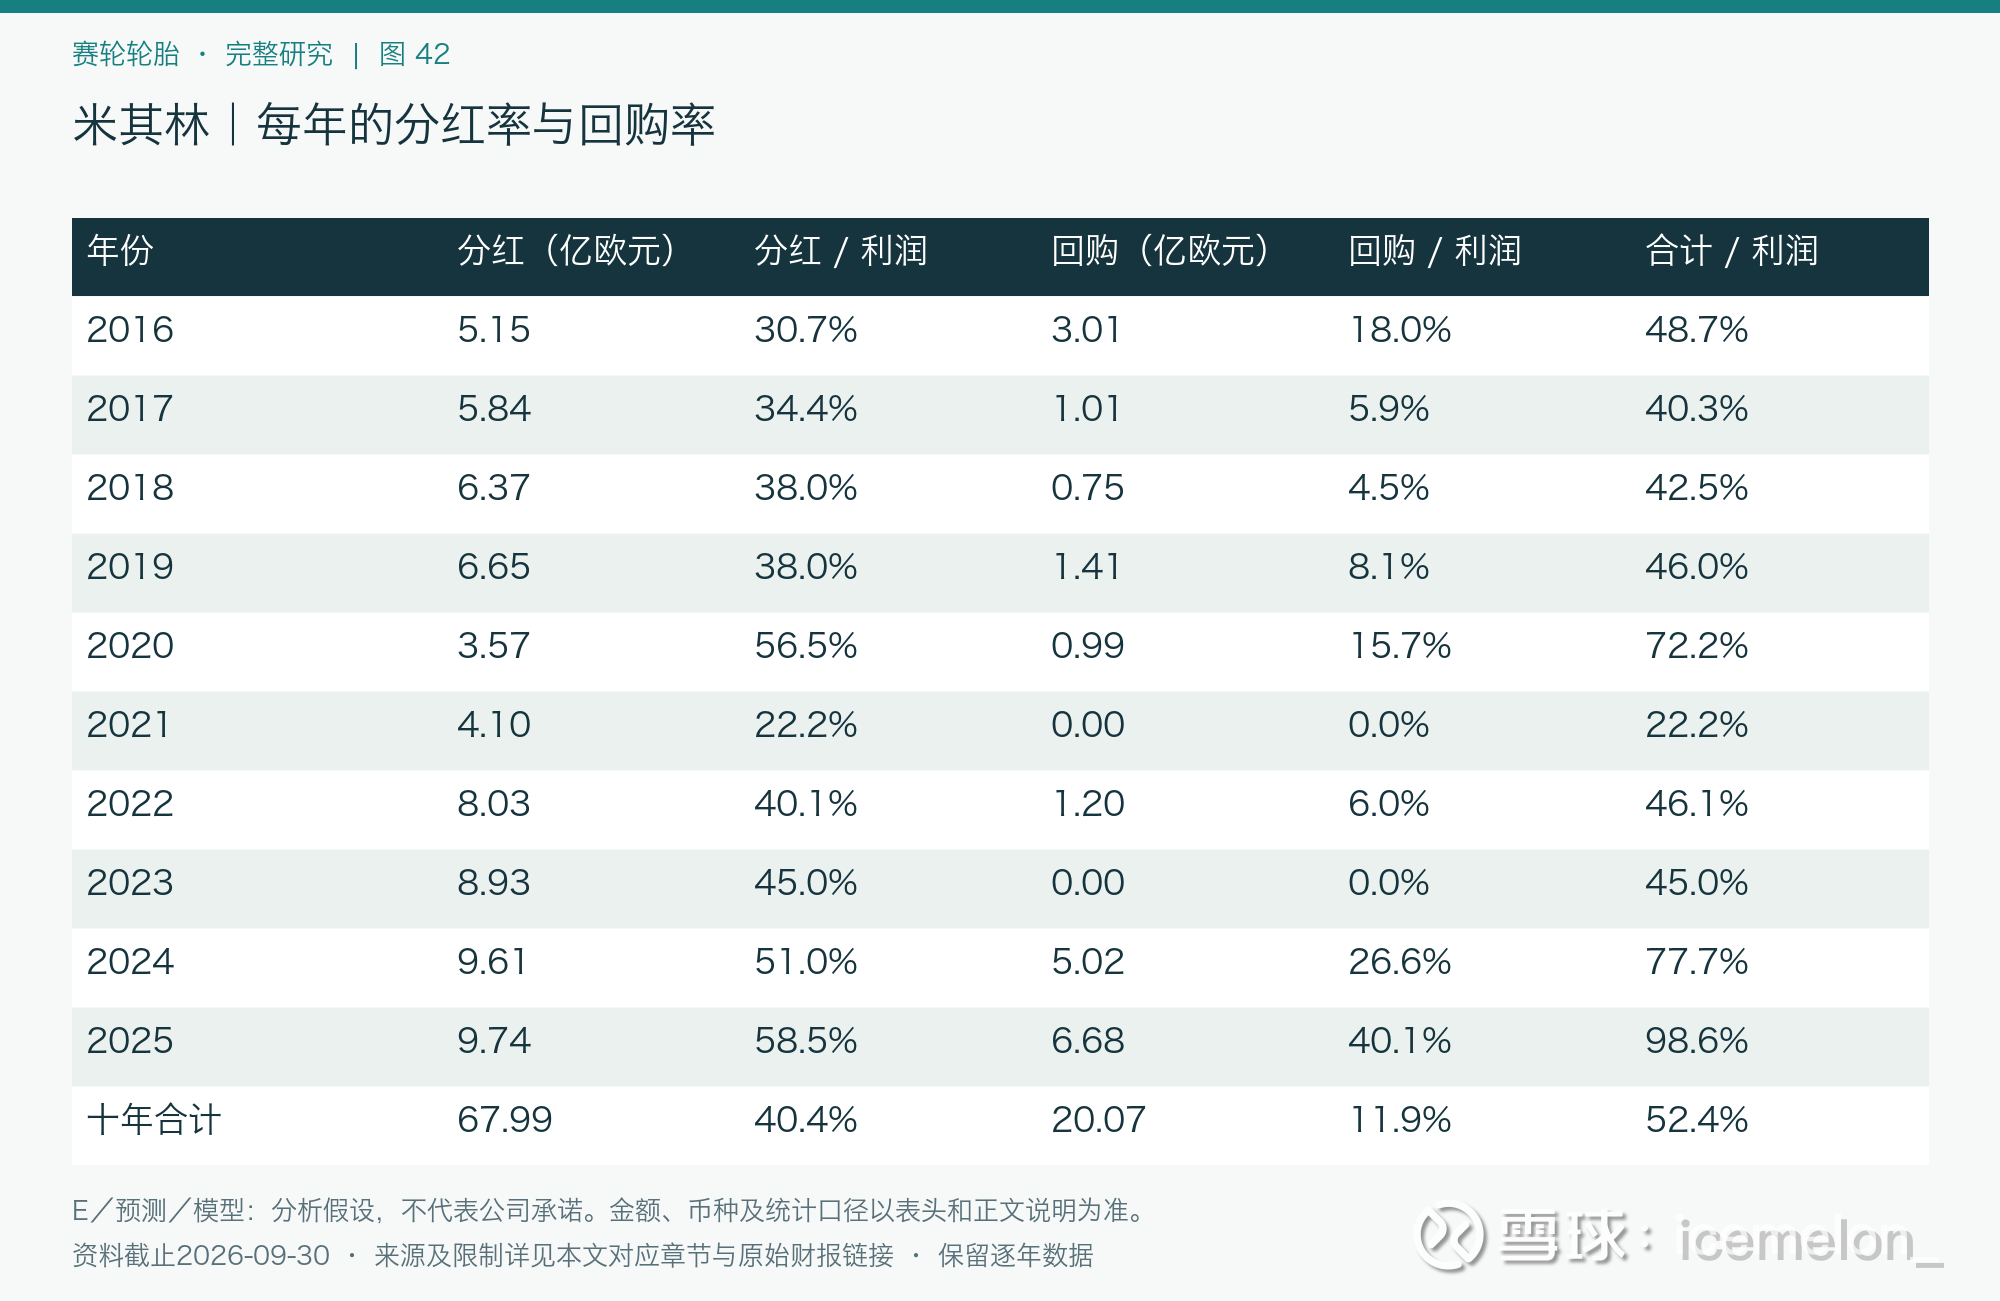
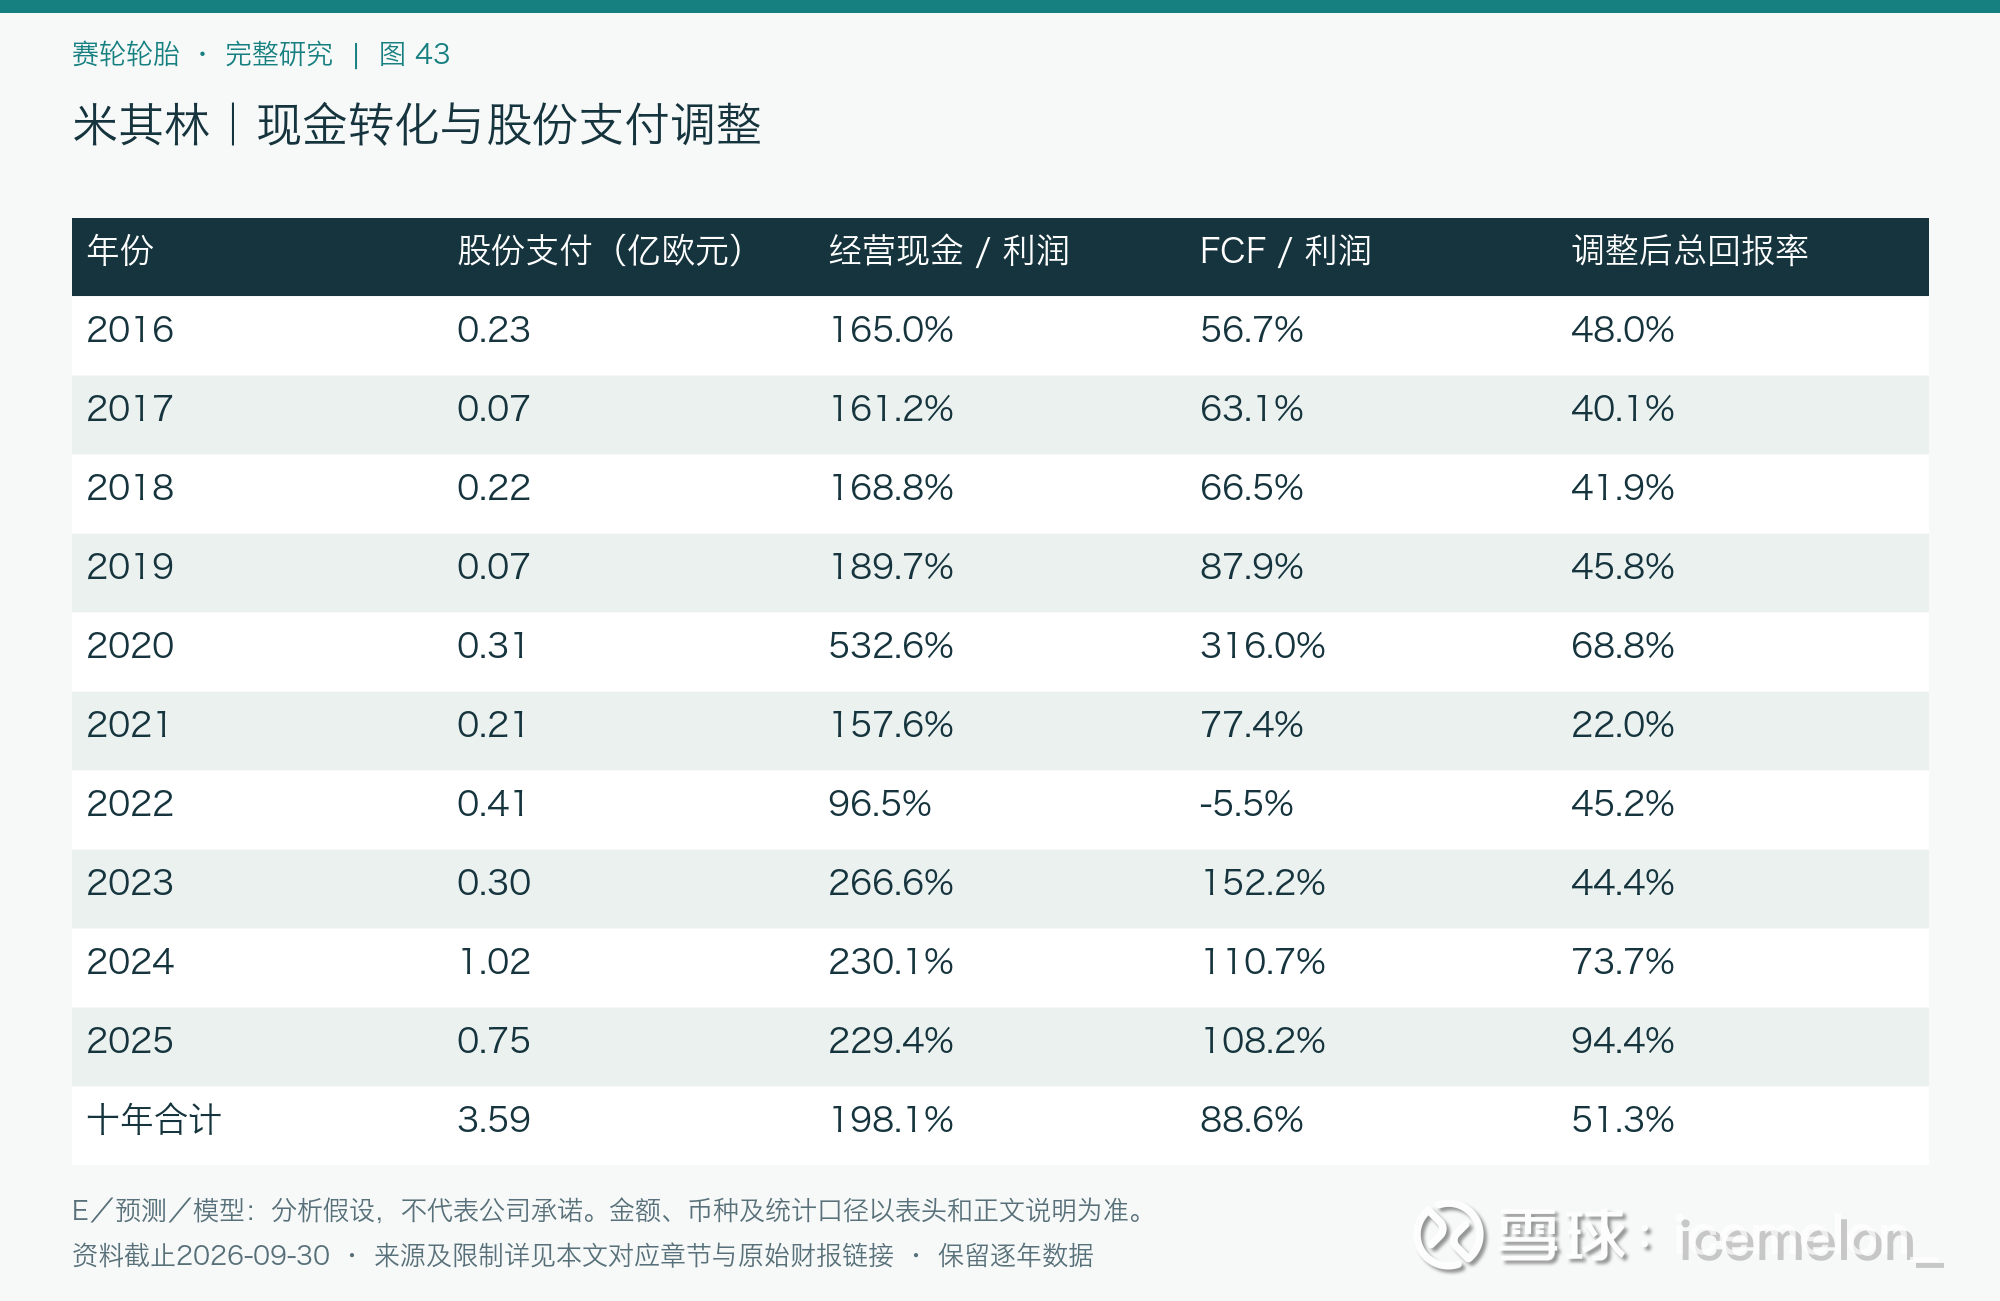
米其林总部位于法国,普利司通总部位于日本,均经营乘用车、商用车及特种轮胎。它们既是品牌与技术的参照,也是成熟制造企业现金分配的参照。
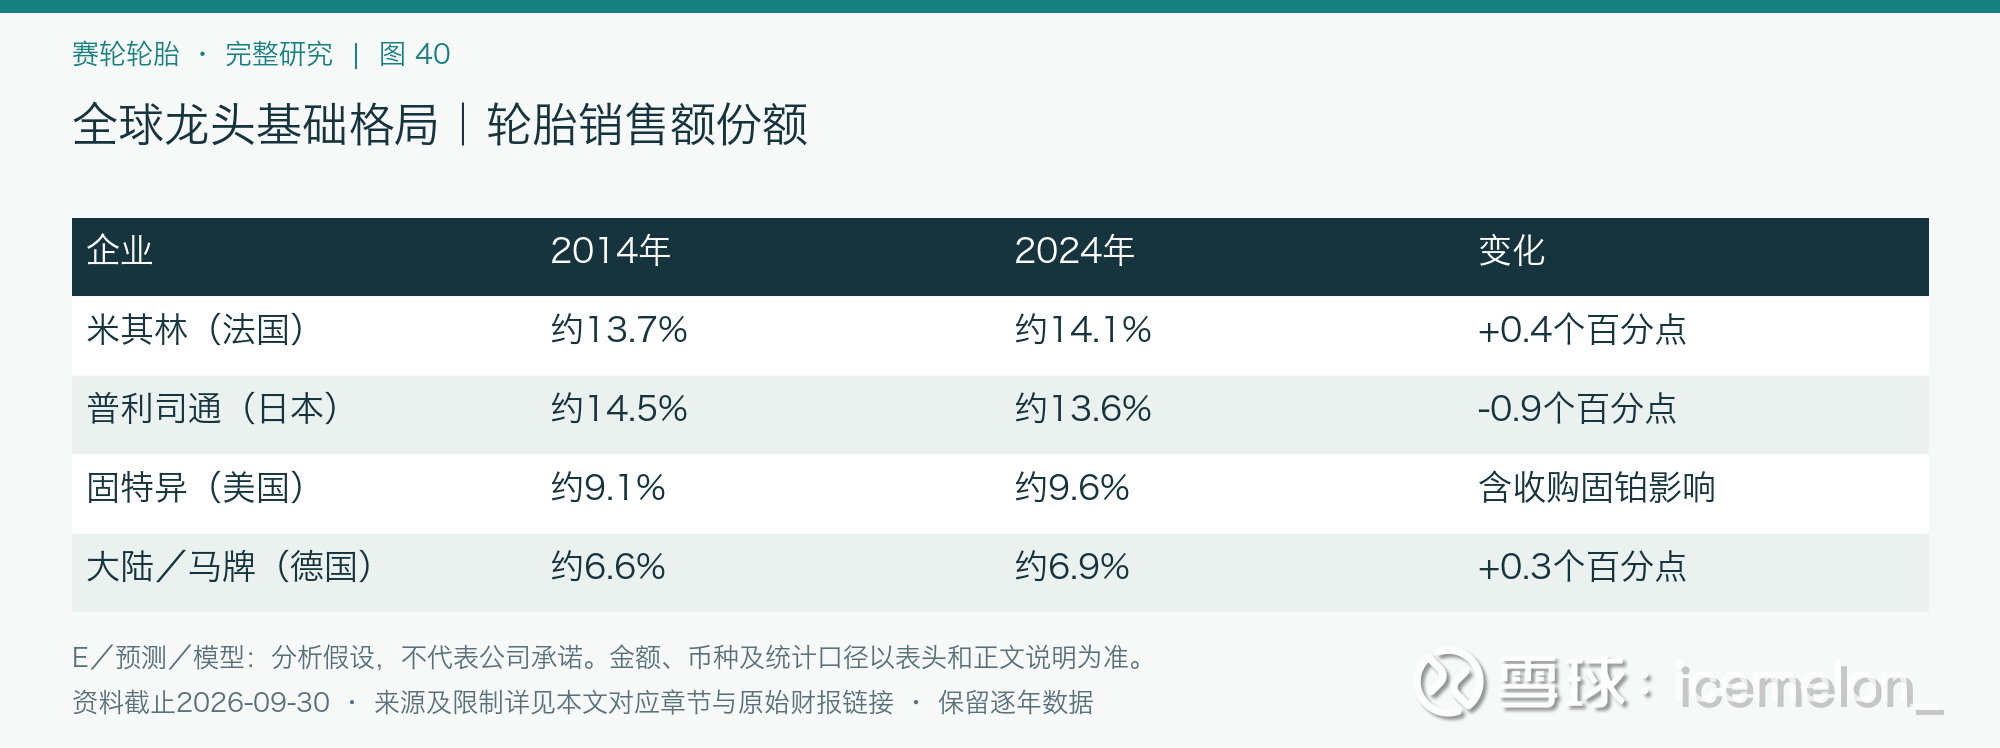
米其林|金额单位:亿欧元
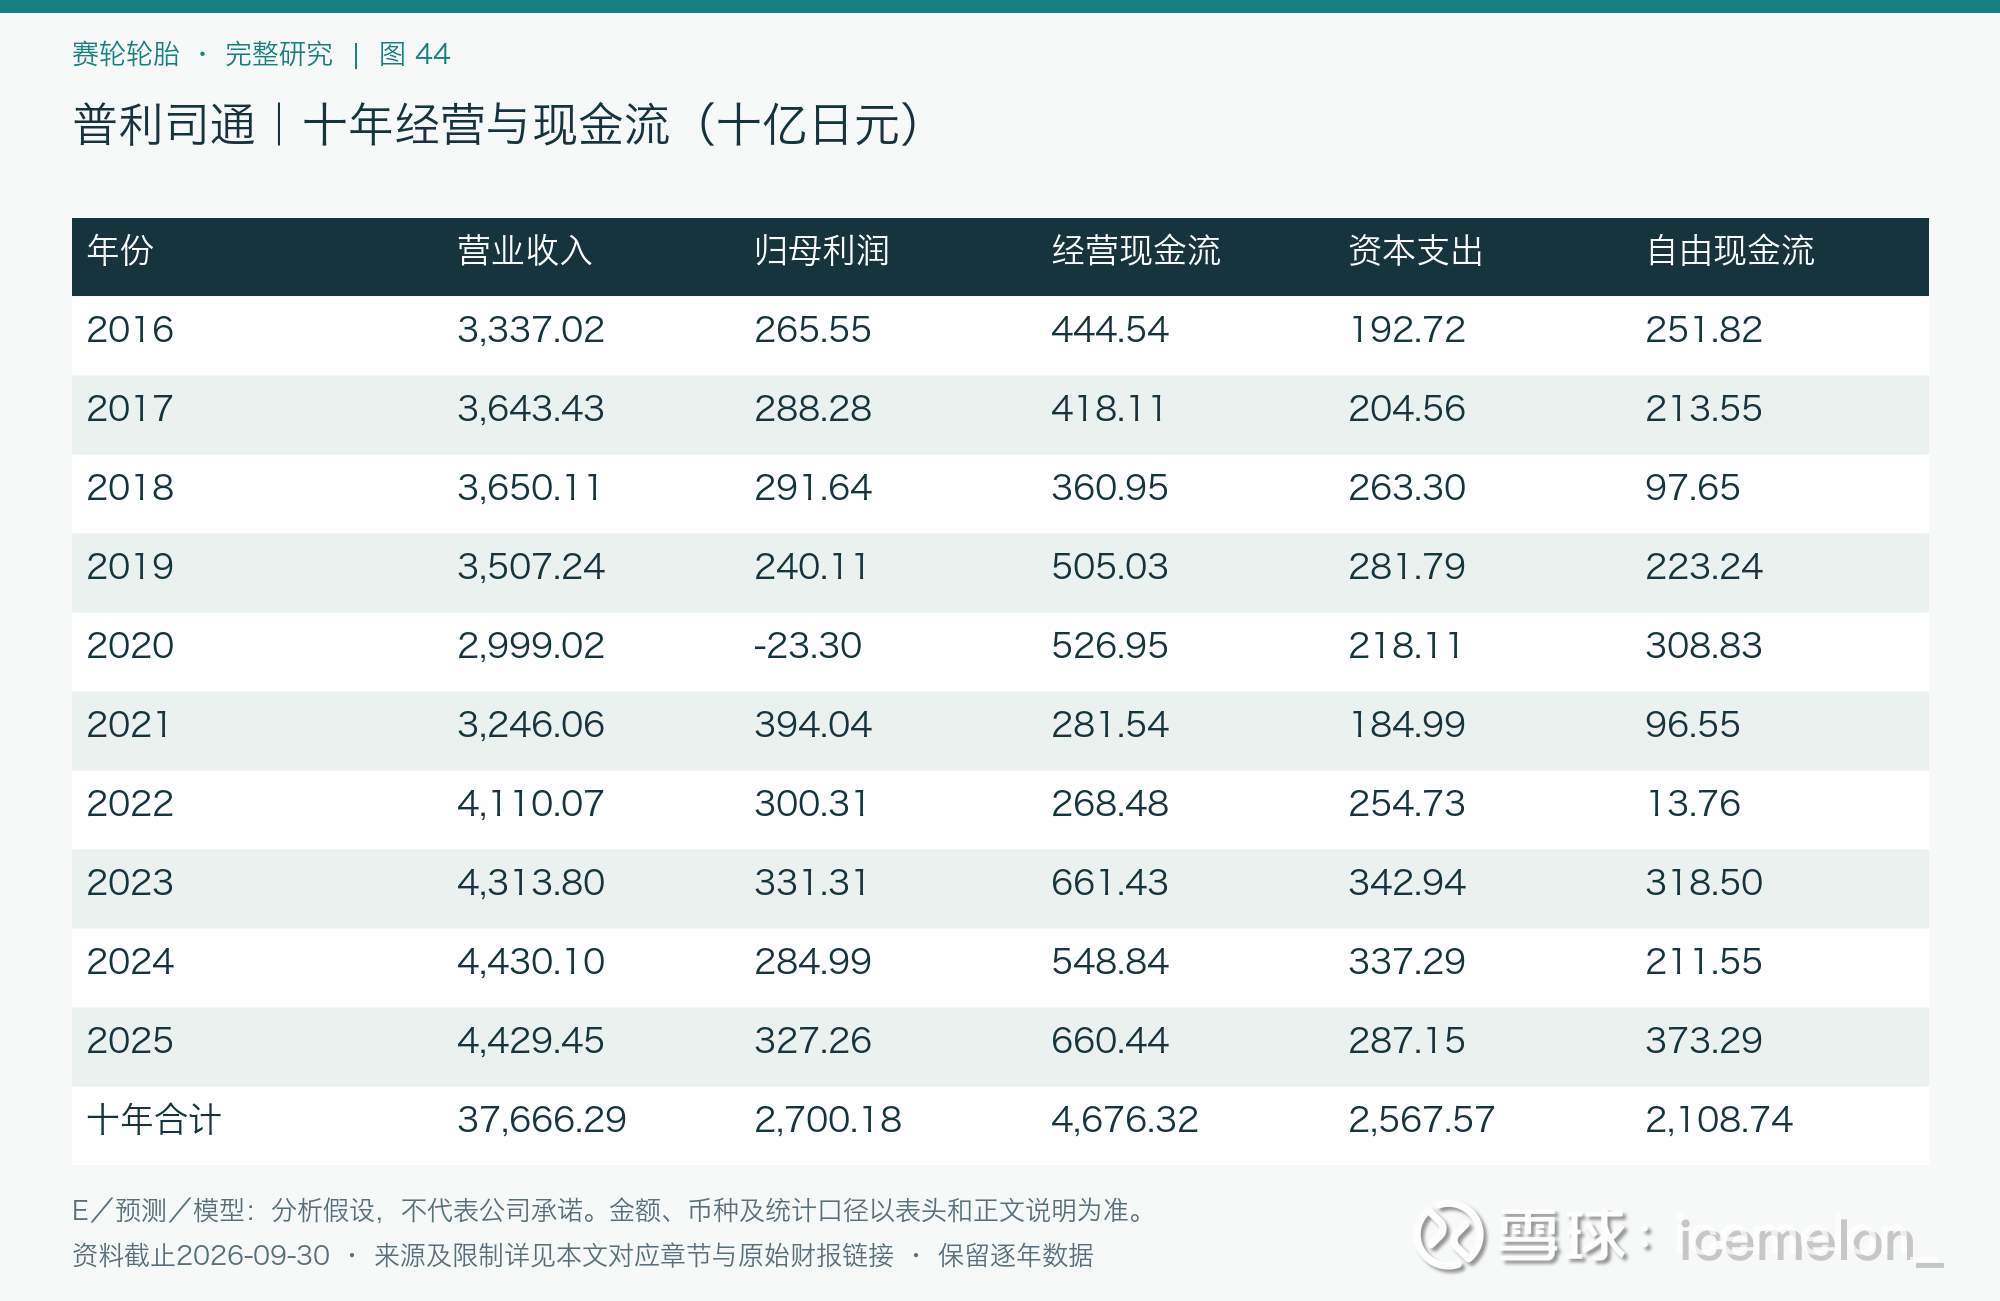
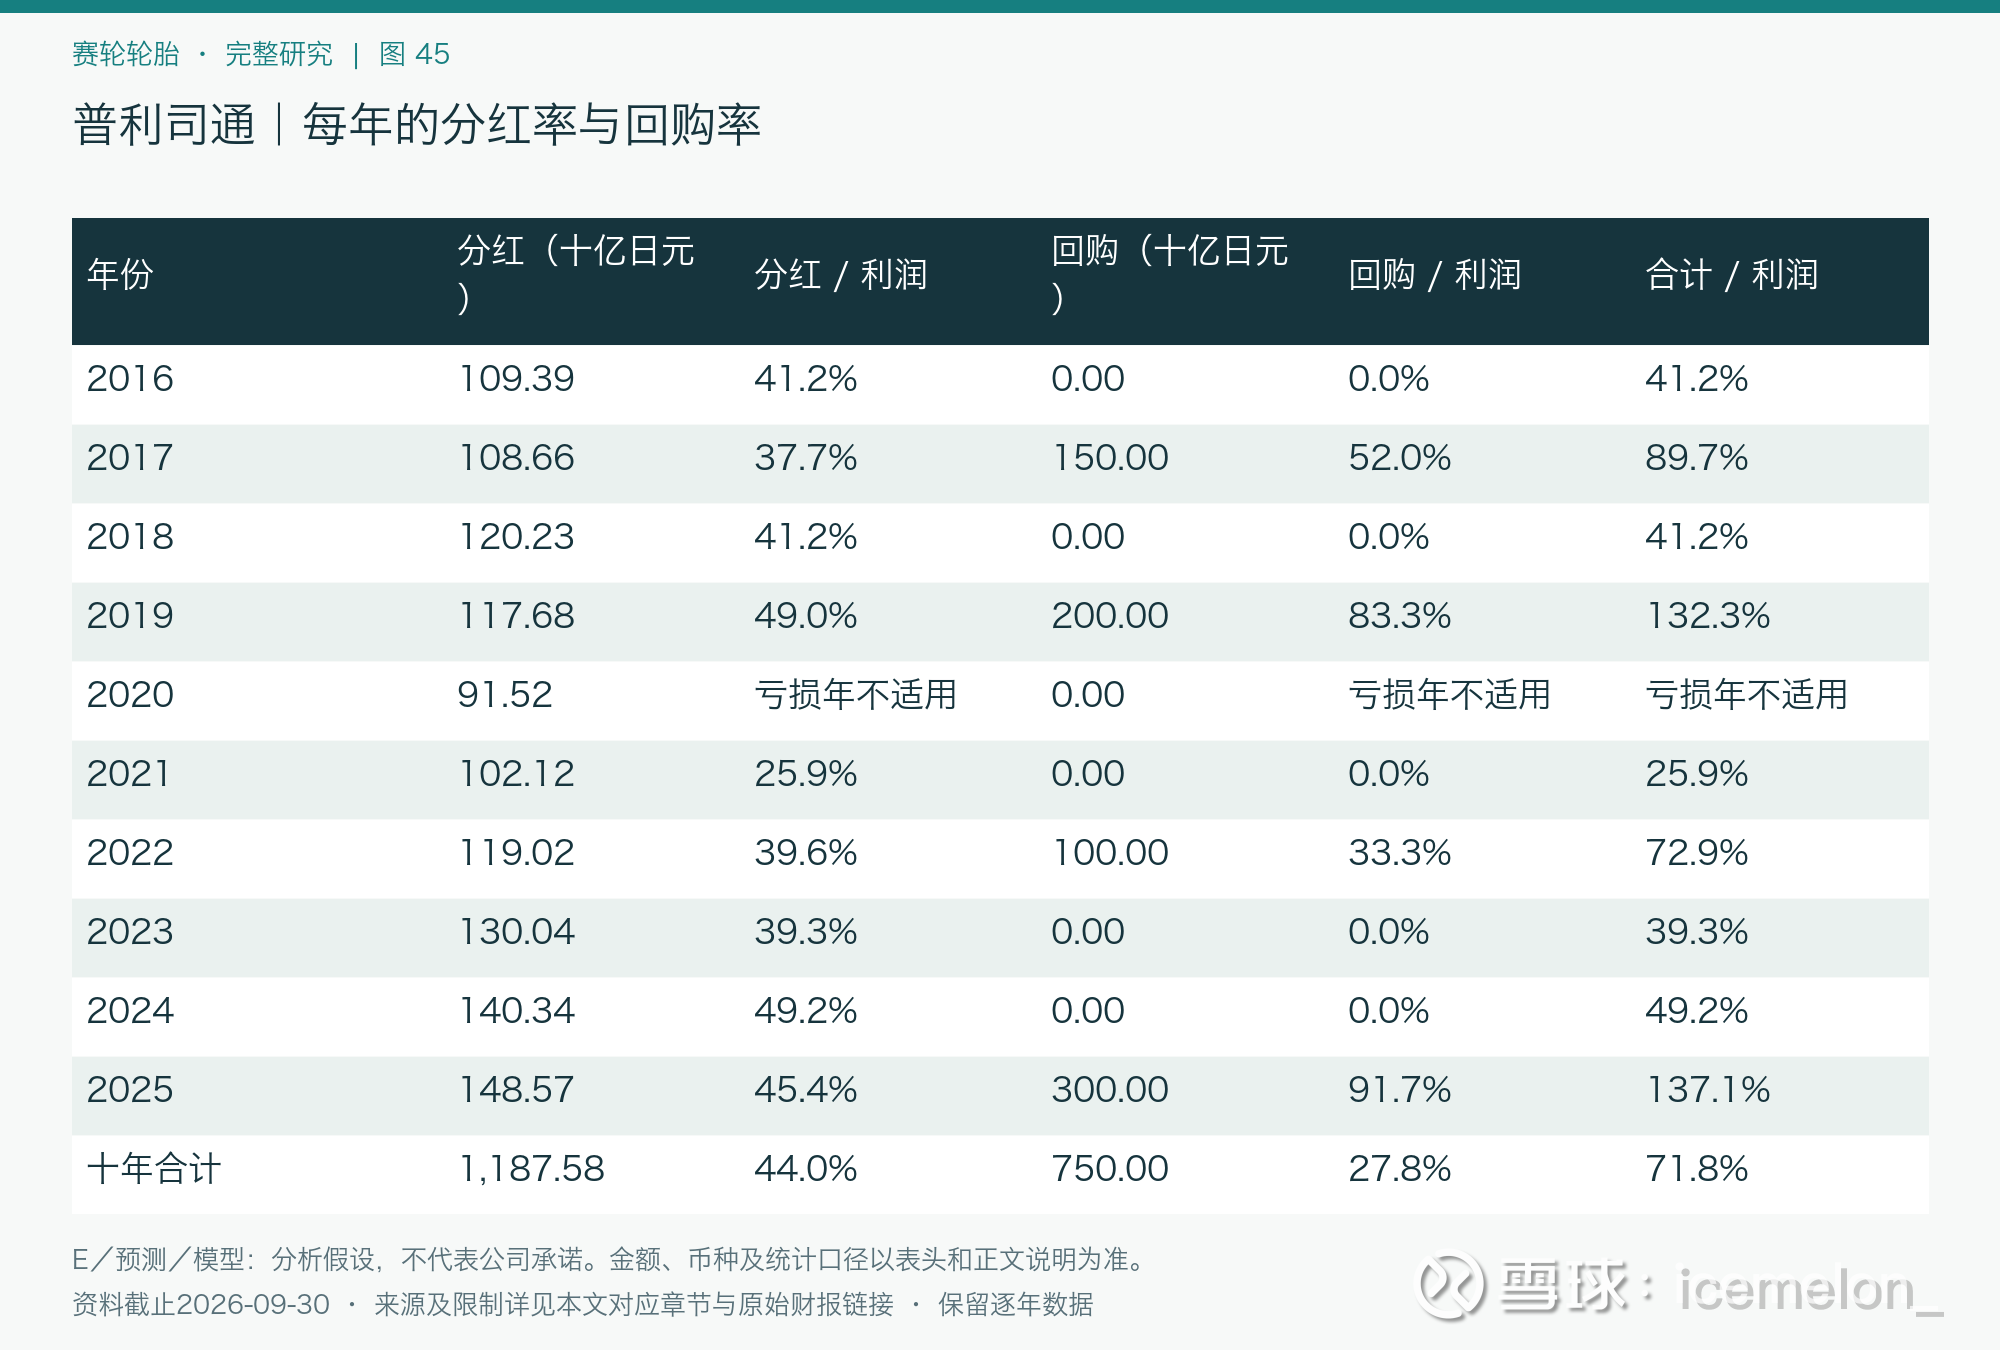
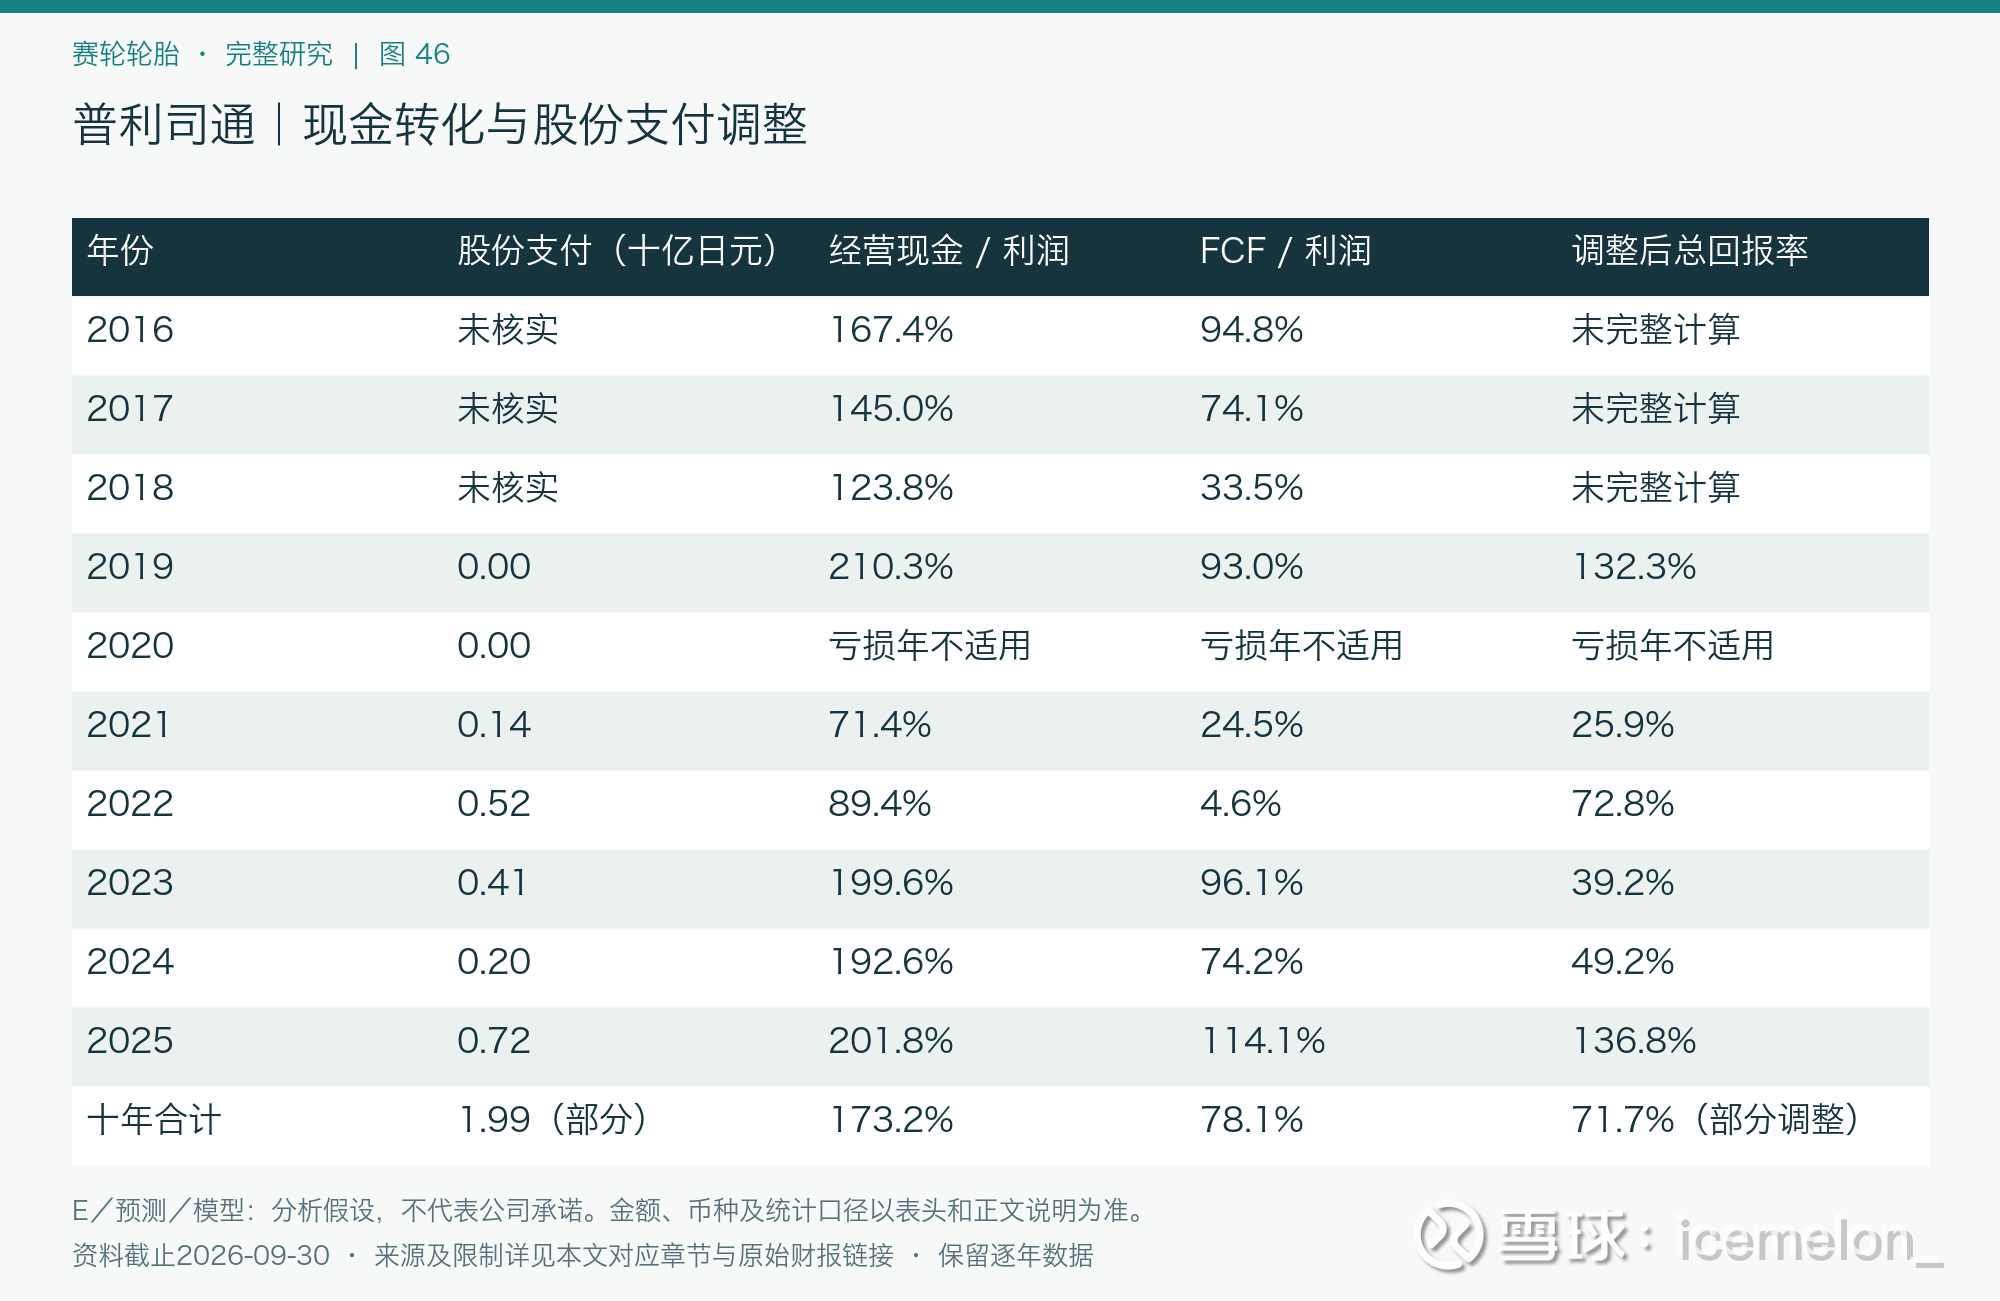
普利司通|金额单位:十亿日元
中国企业的份额变化:赛轮并非唯一挑战者
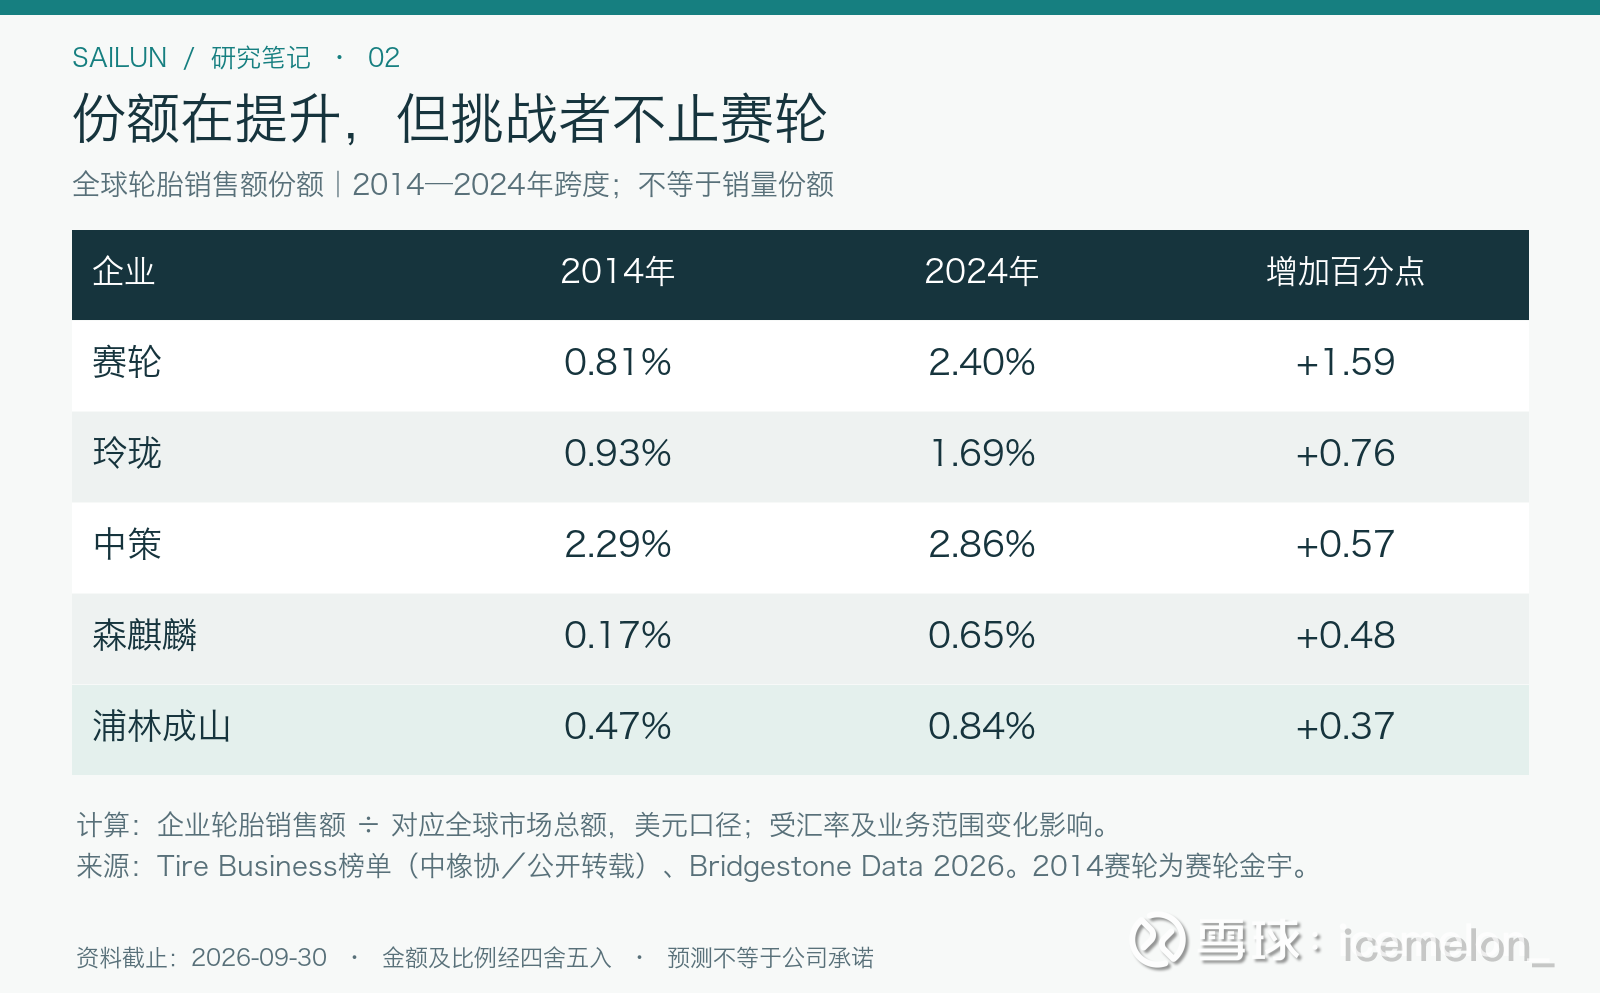
赛轮历史份额
赛轮是在成熟行业中持续扩张的制造业挑战者。过去十年的增长主要来自全球市场份额提升、海外工厂复制和产品结构升级,而非轮胎总需求的高速增长
制造效率、跨国供应链和经销商网络具有积累效应,但轮胎并不具有强网络效应,替换市场消费者也有较多品牌选择。液体黄金等材料技术有助于产品升级,仍需以持续售价、毛利率、客户复购和资本回报证明经济价值。
米其林、普利司通拥有更强全球品牌及高端市场基础;森麒麟、玲珑等中国厂商也在海外建厂,证明“出海”可以被复制。赛轮的优势更接近制造执行、规模和先发学习积累,尚不能直接称为难以撼动的定价权。
创业背景、管理层
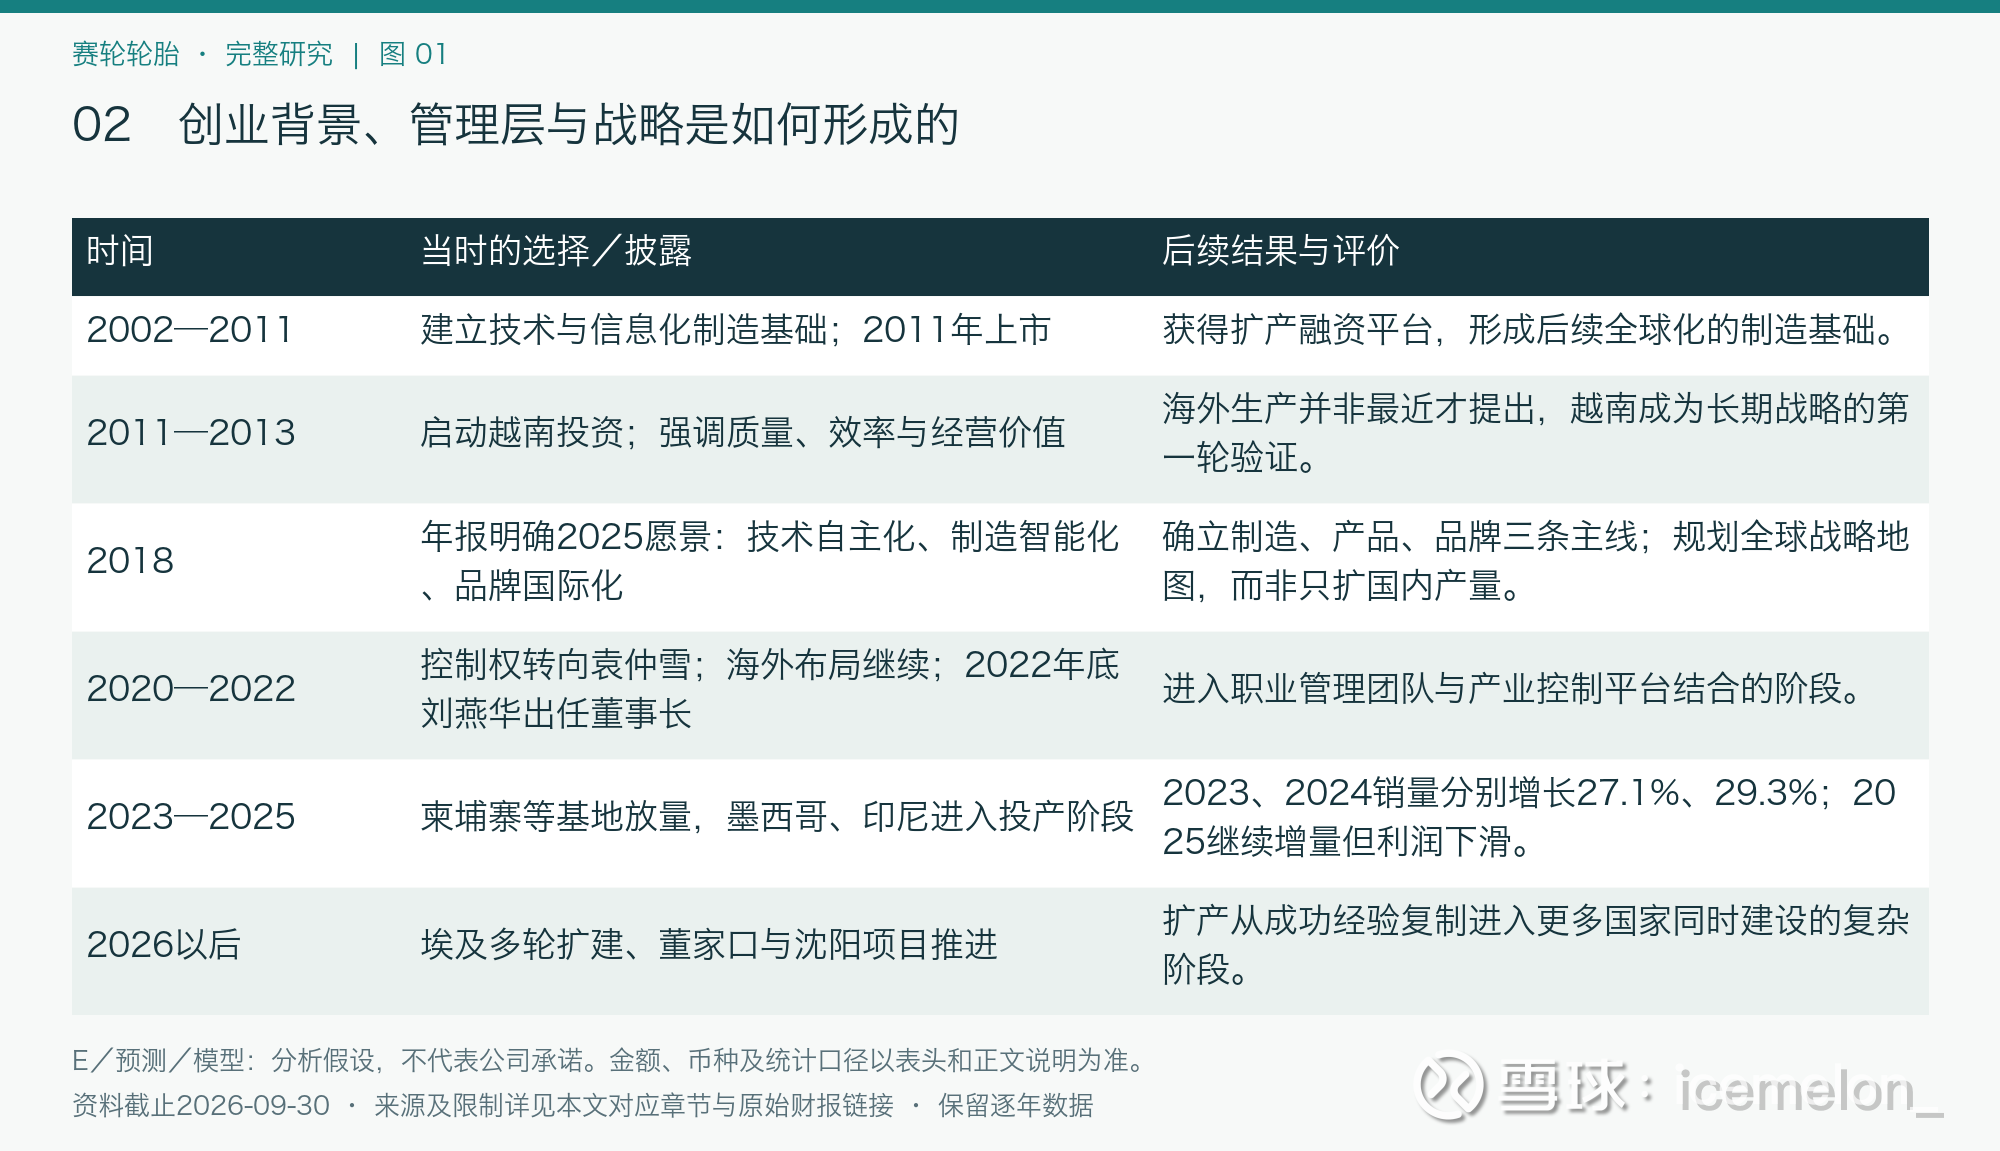
赛轮成立于2002年,创业基础与青岛橡胶工业、青岛科技大学及轮胎装备和信息化体系密切相关。其早期定位带有轮胎生产信息化示范基地特征,初始注册资本1亿元中有技术出资。理解它应从“制造工艺、材料技术、设备与信息化结合”的产业背景出发,不能简单归结为一个销售型创业者发现低价市场。
杜玉岱是早期关键创业和经营人物,也是上市时期的实际控制人;袁仲雪则与青岛科技大学、软控及相关产业技术平台关系密切,是后续产业组织与战略的核心人物。把两者的角色和时期分开,比笼统称现任实控人为唯一创始人更准确。
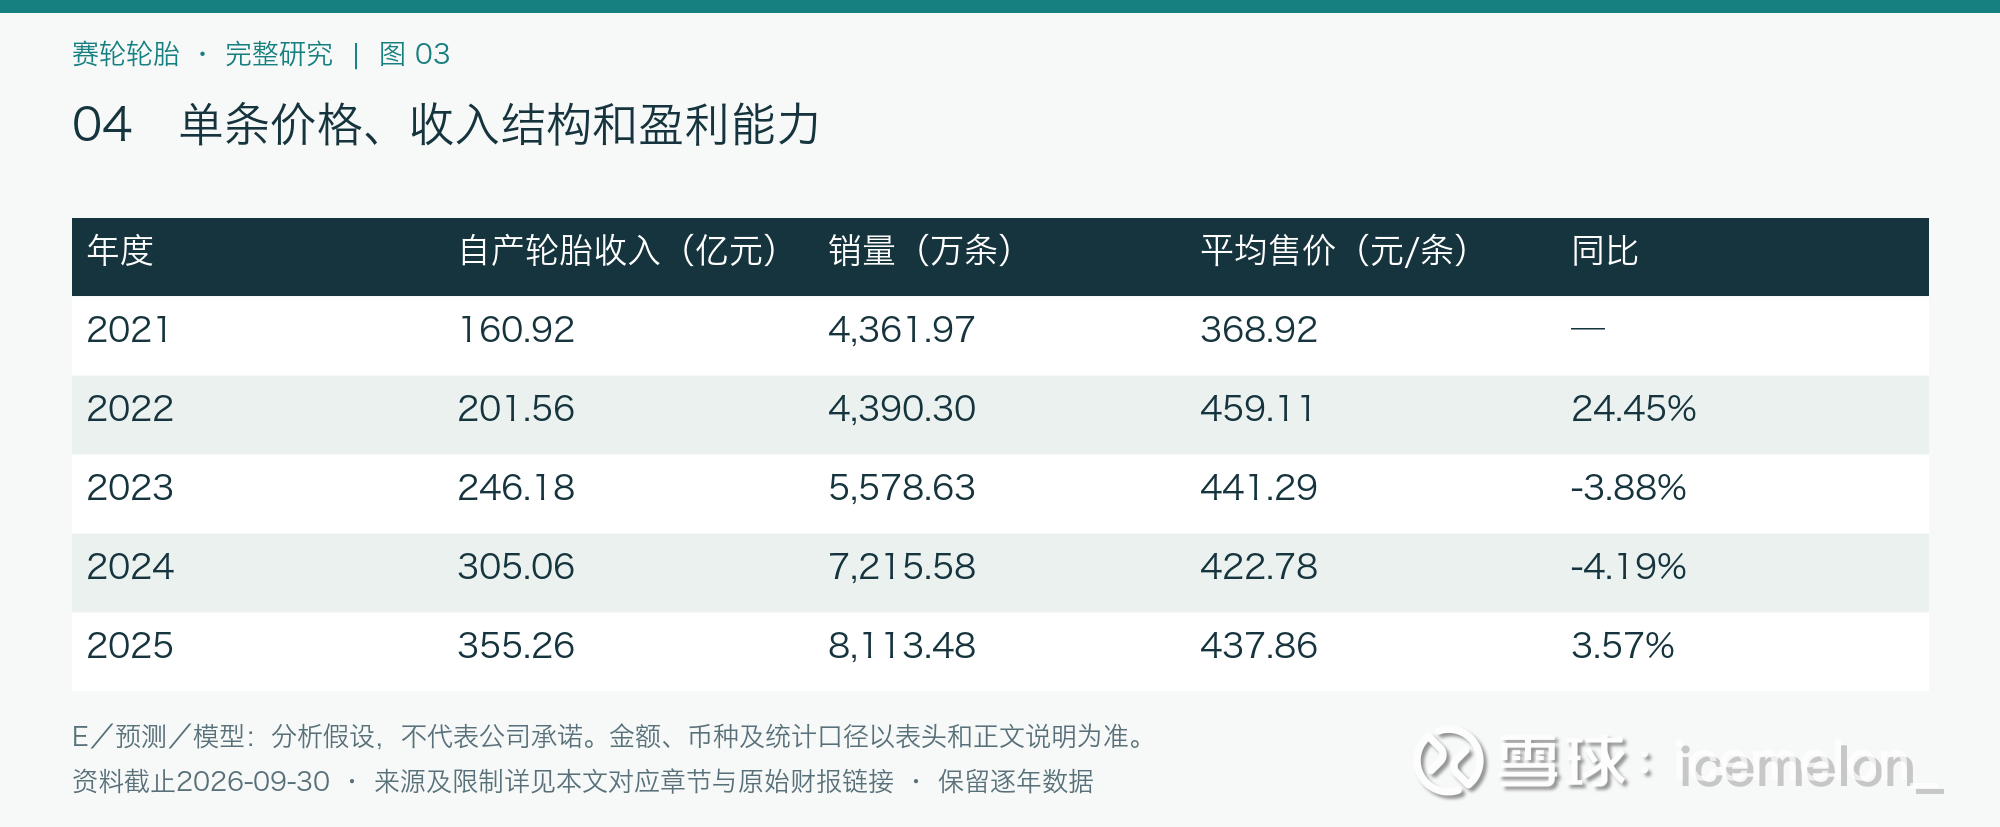
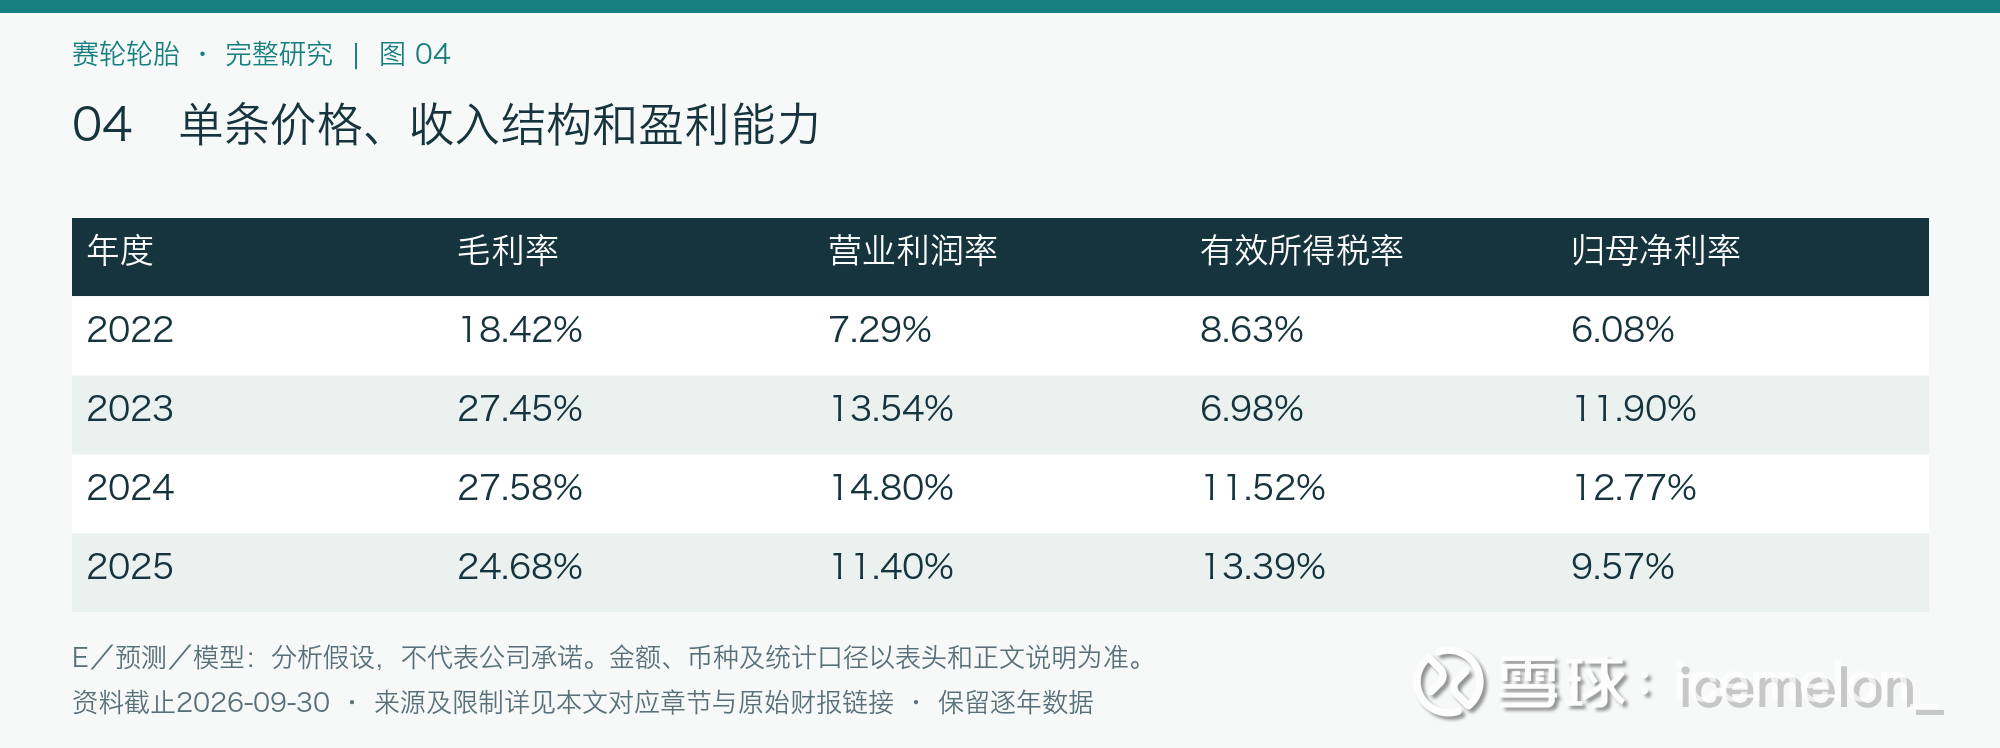
单条价格、收入结构和盈利能力
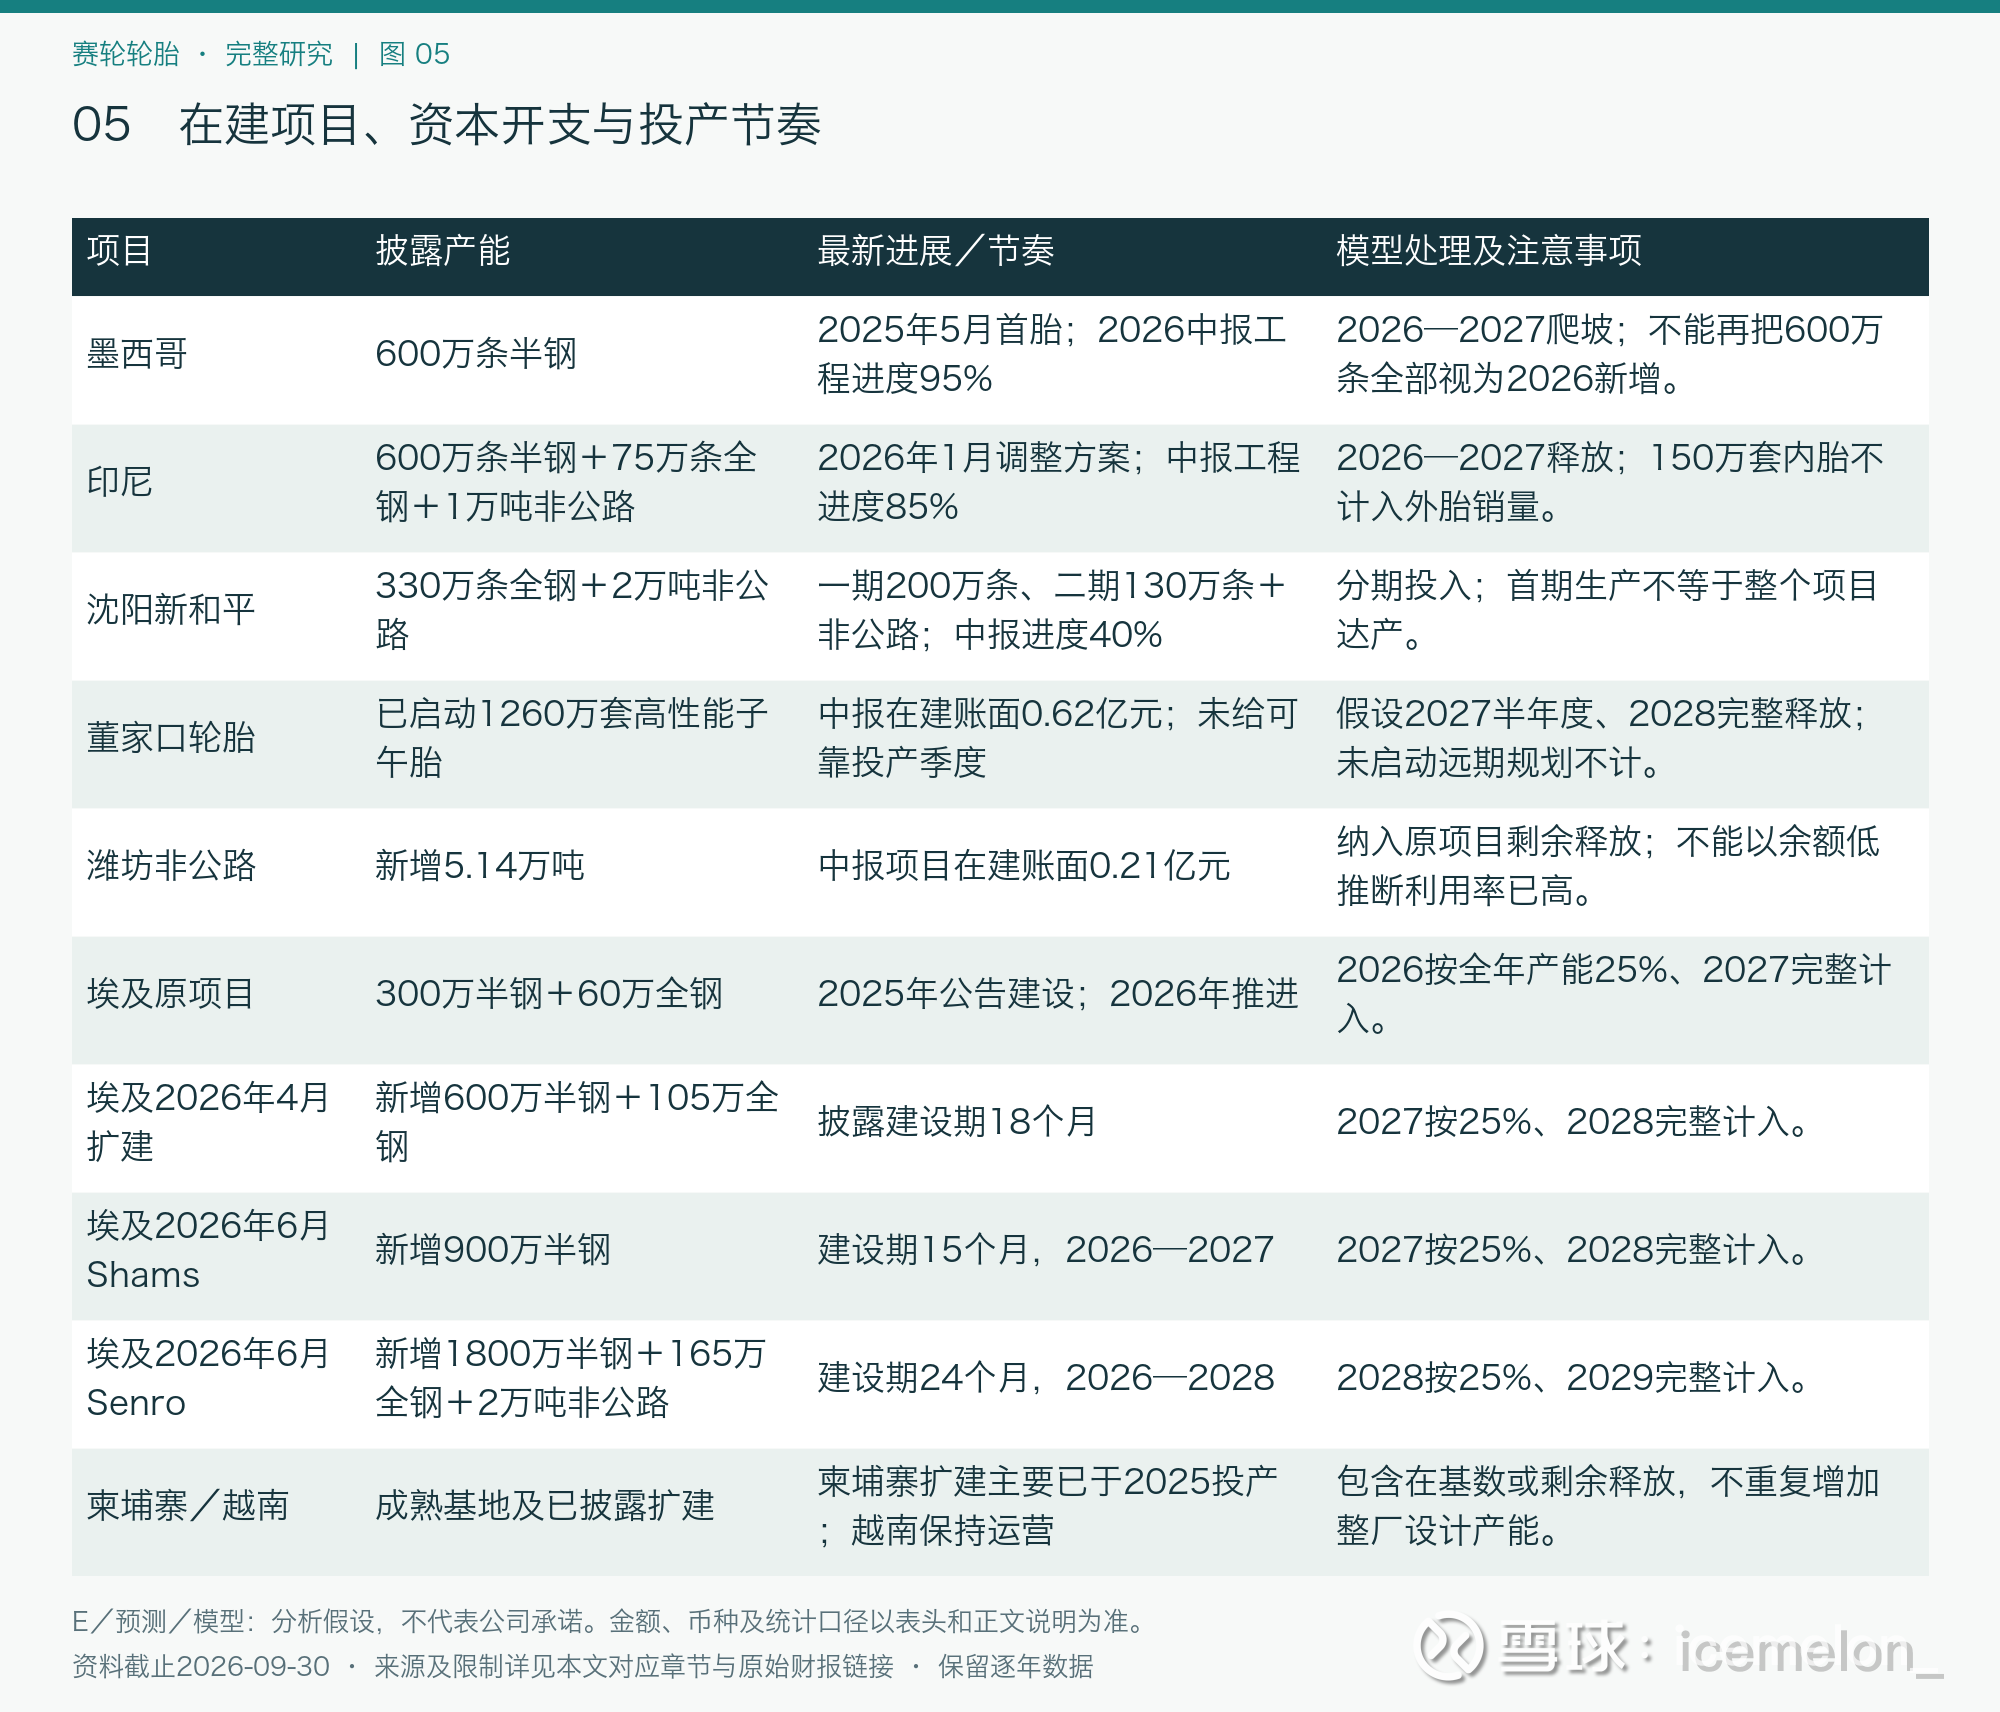
在建项目、资本开支与投产节奏
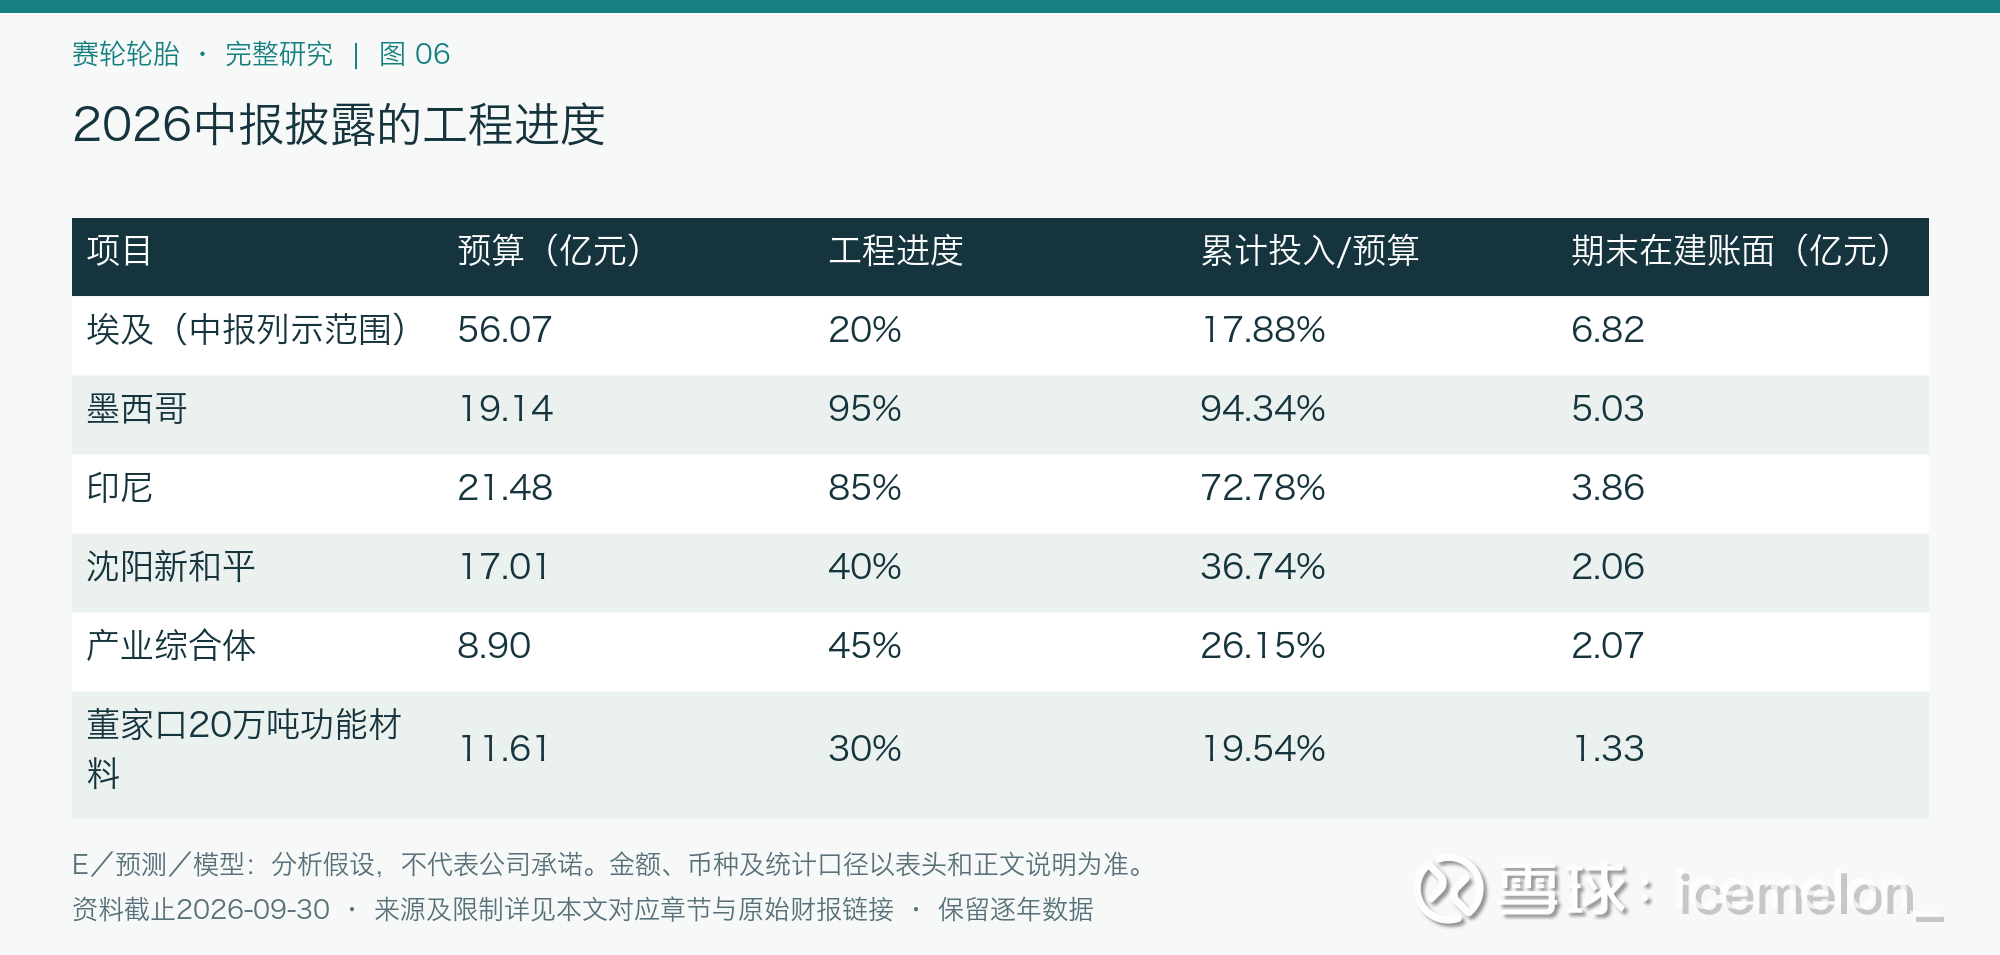
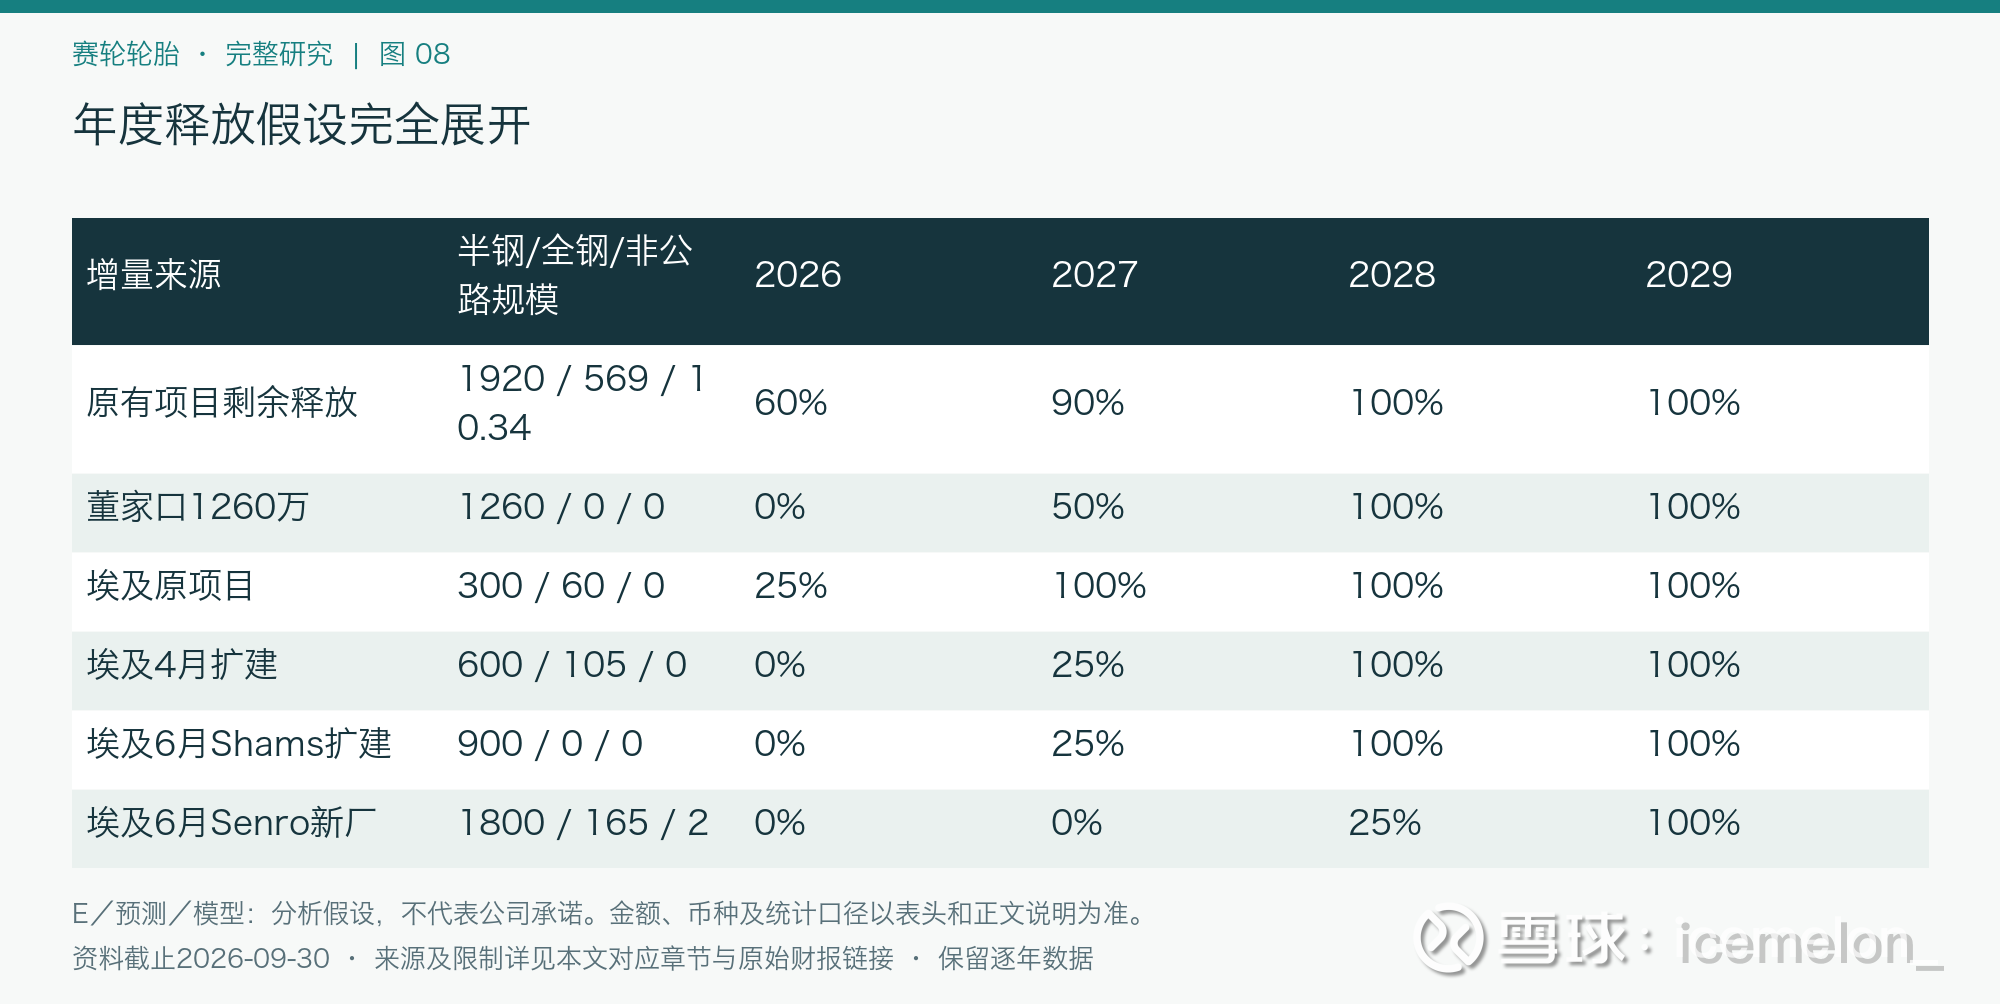
2026中报披露的工程进度
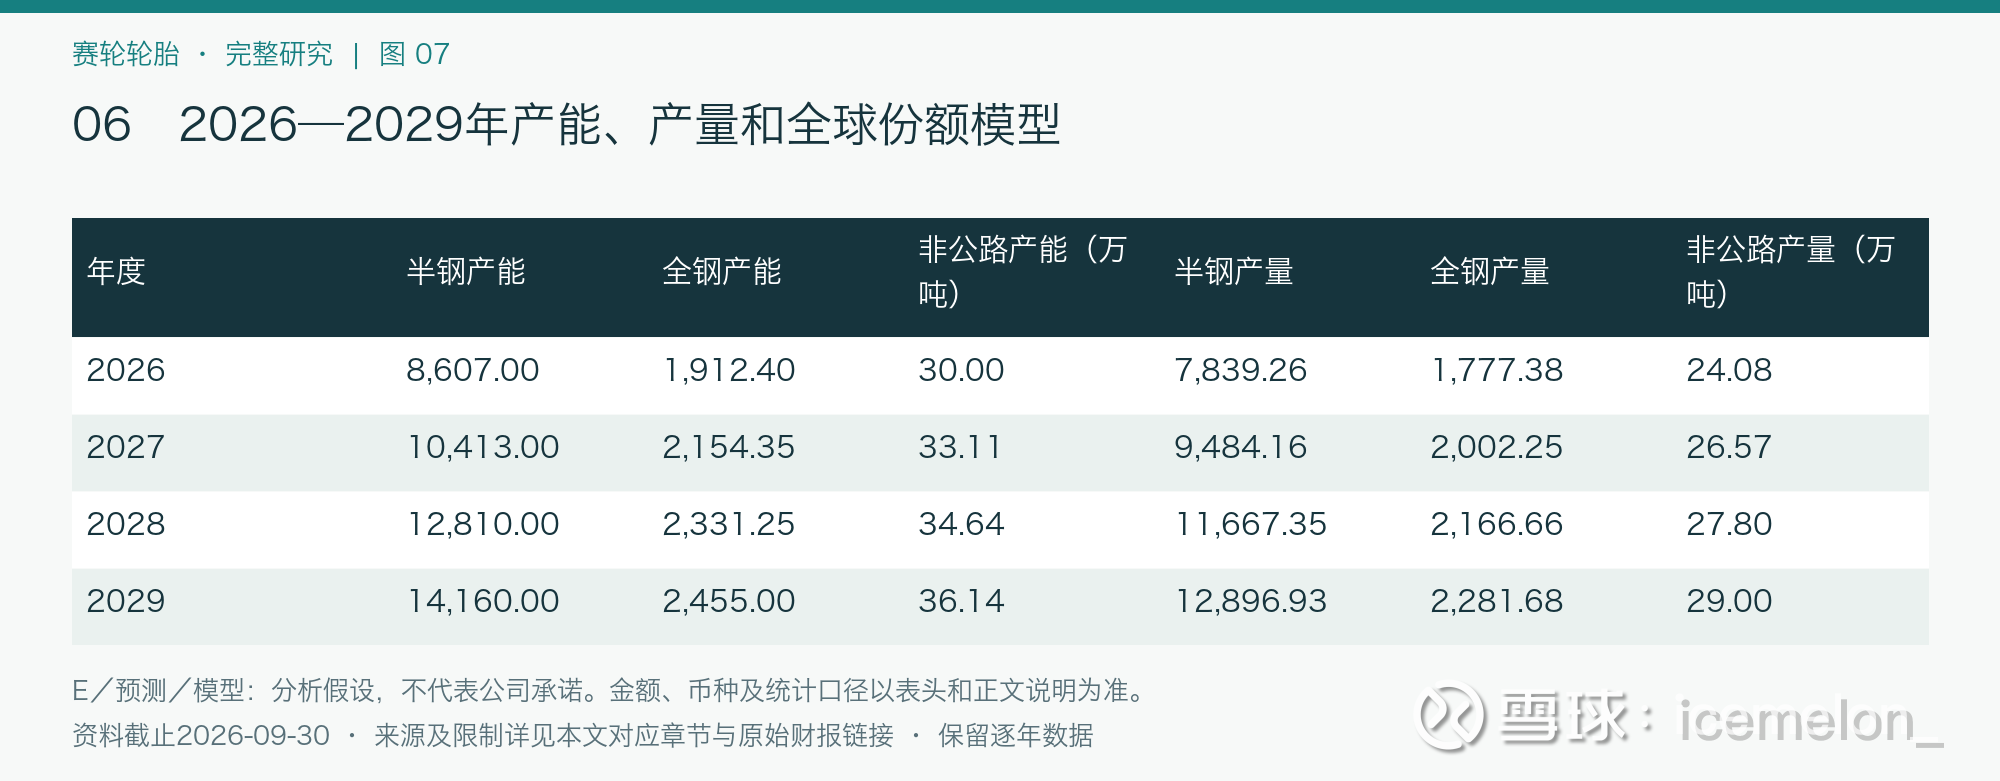
2026—2029年产能、产量和全球份额模型
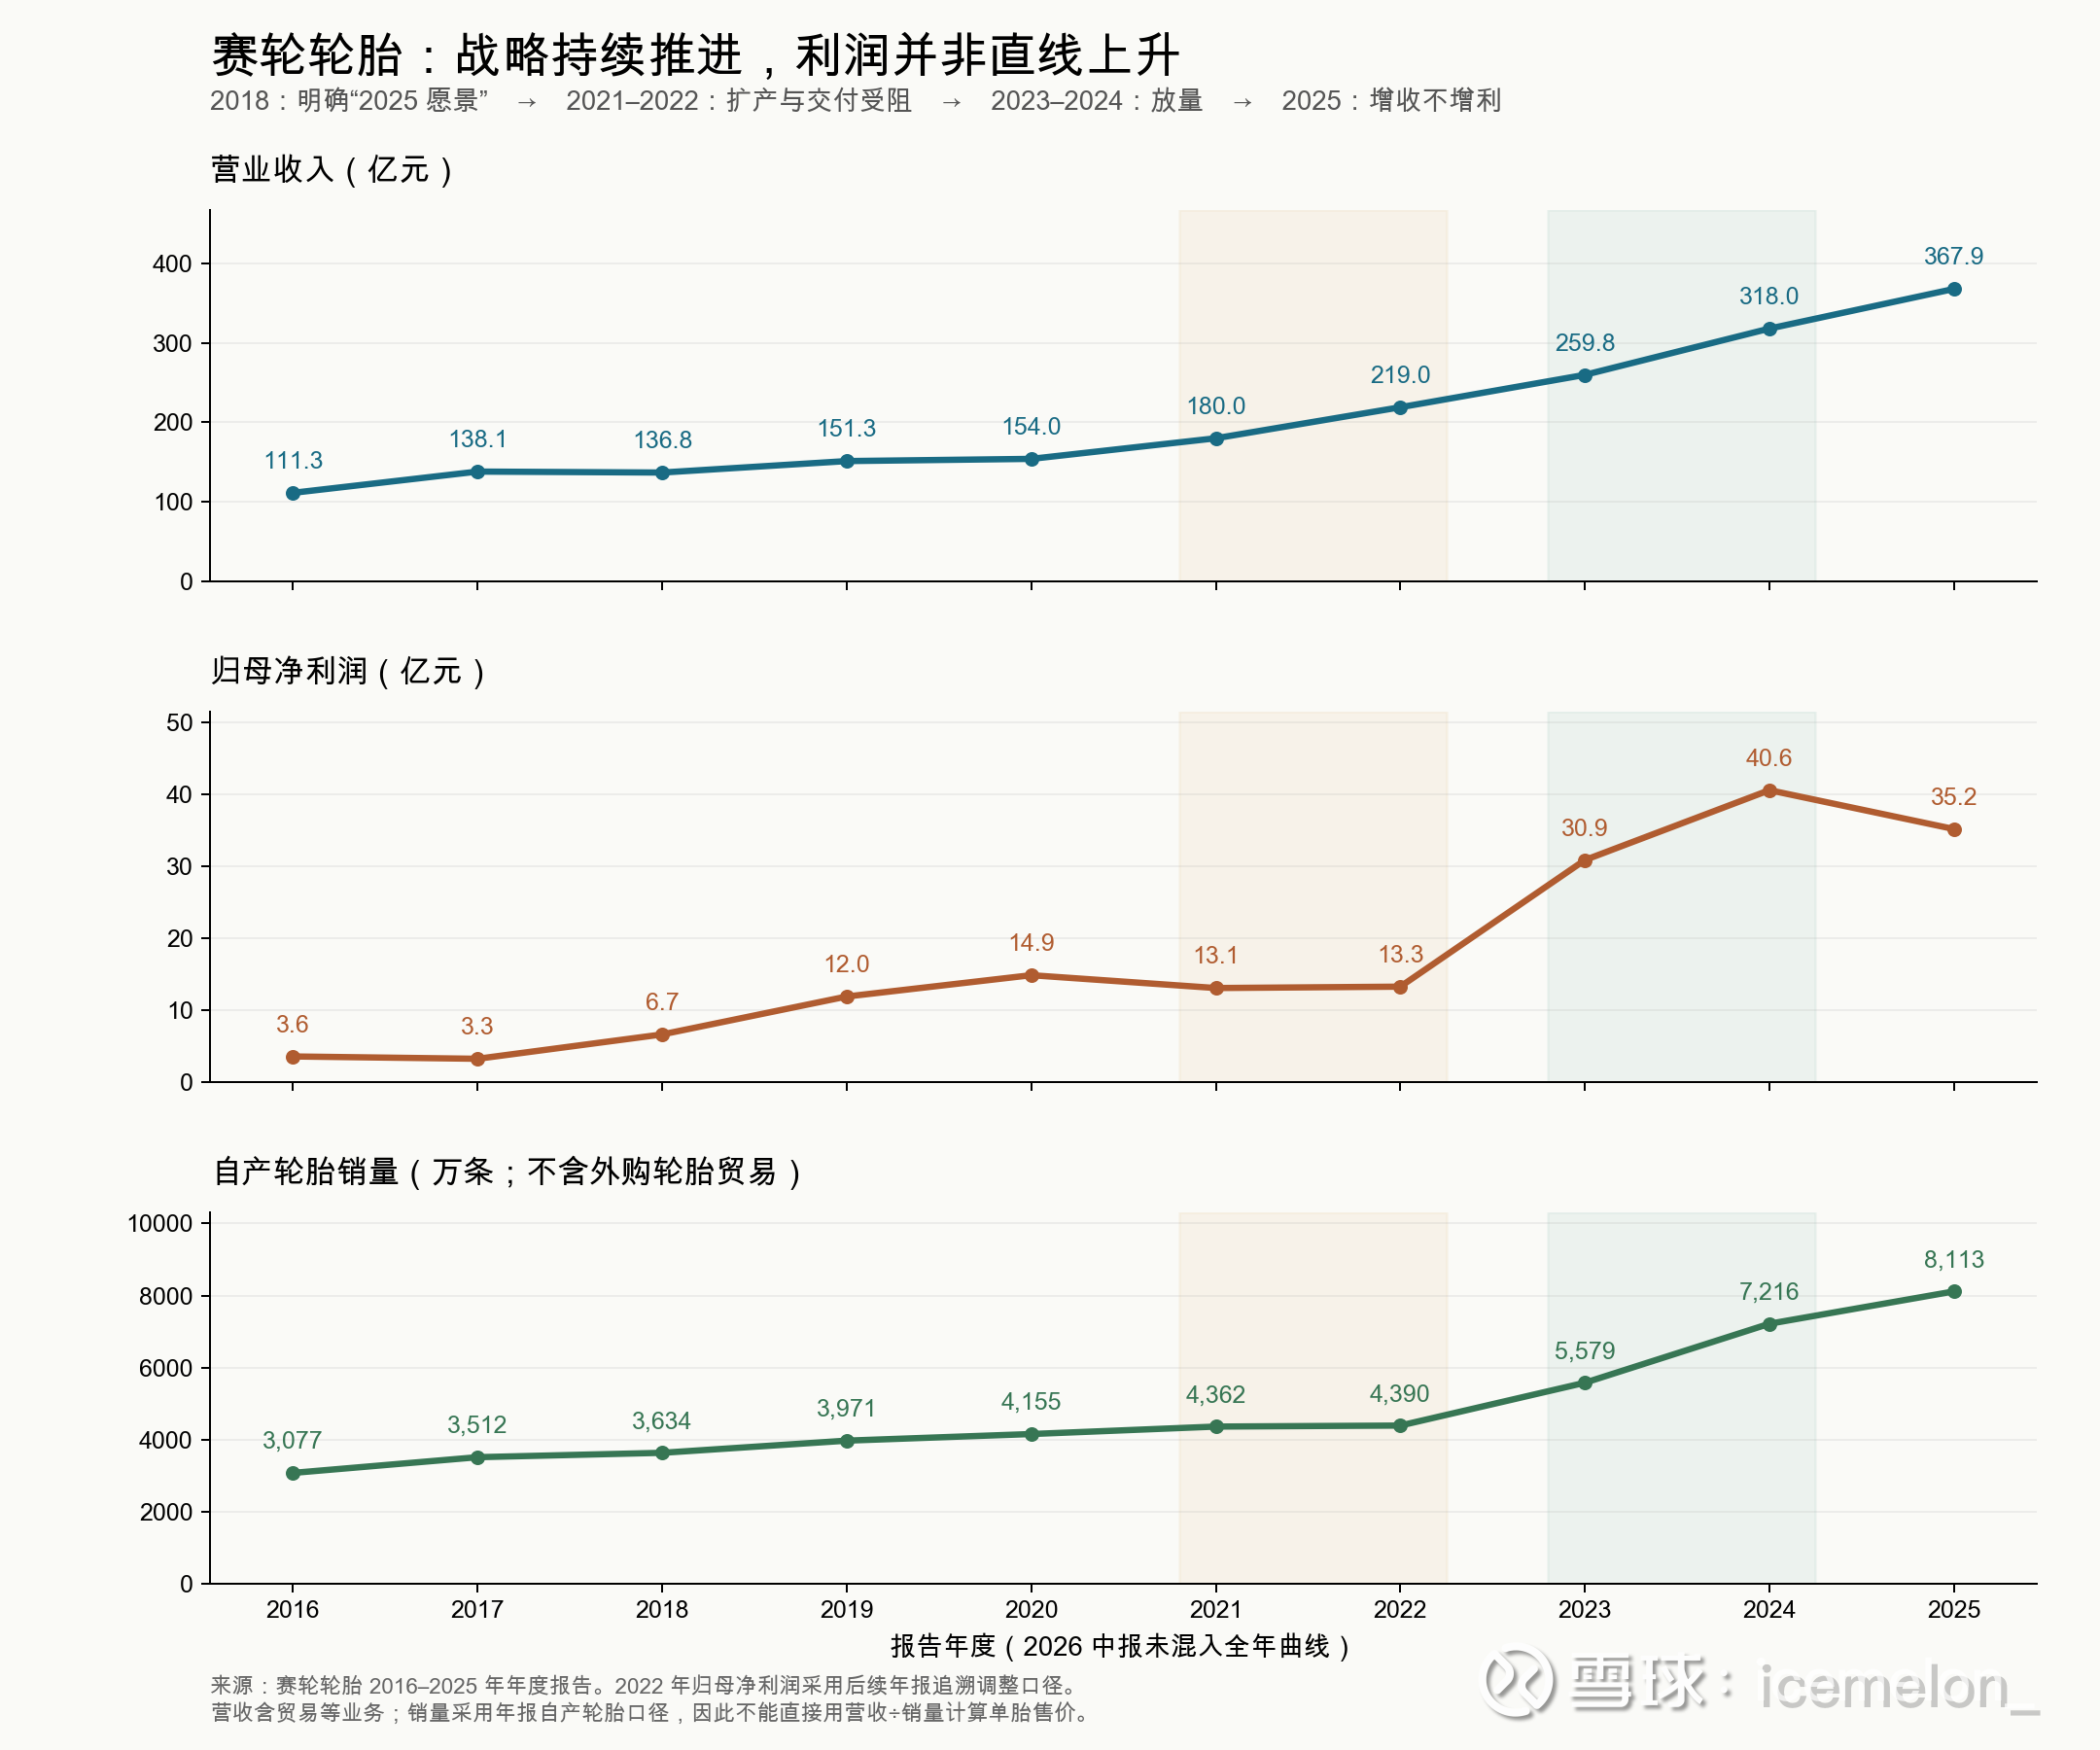
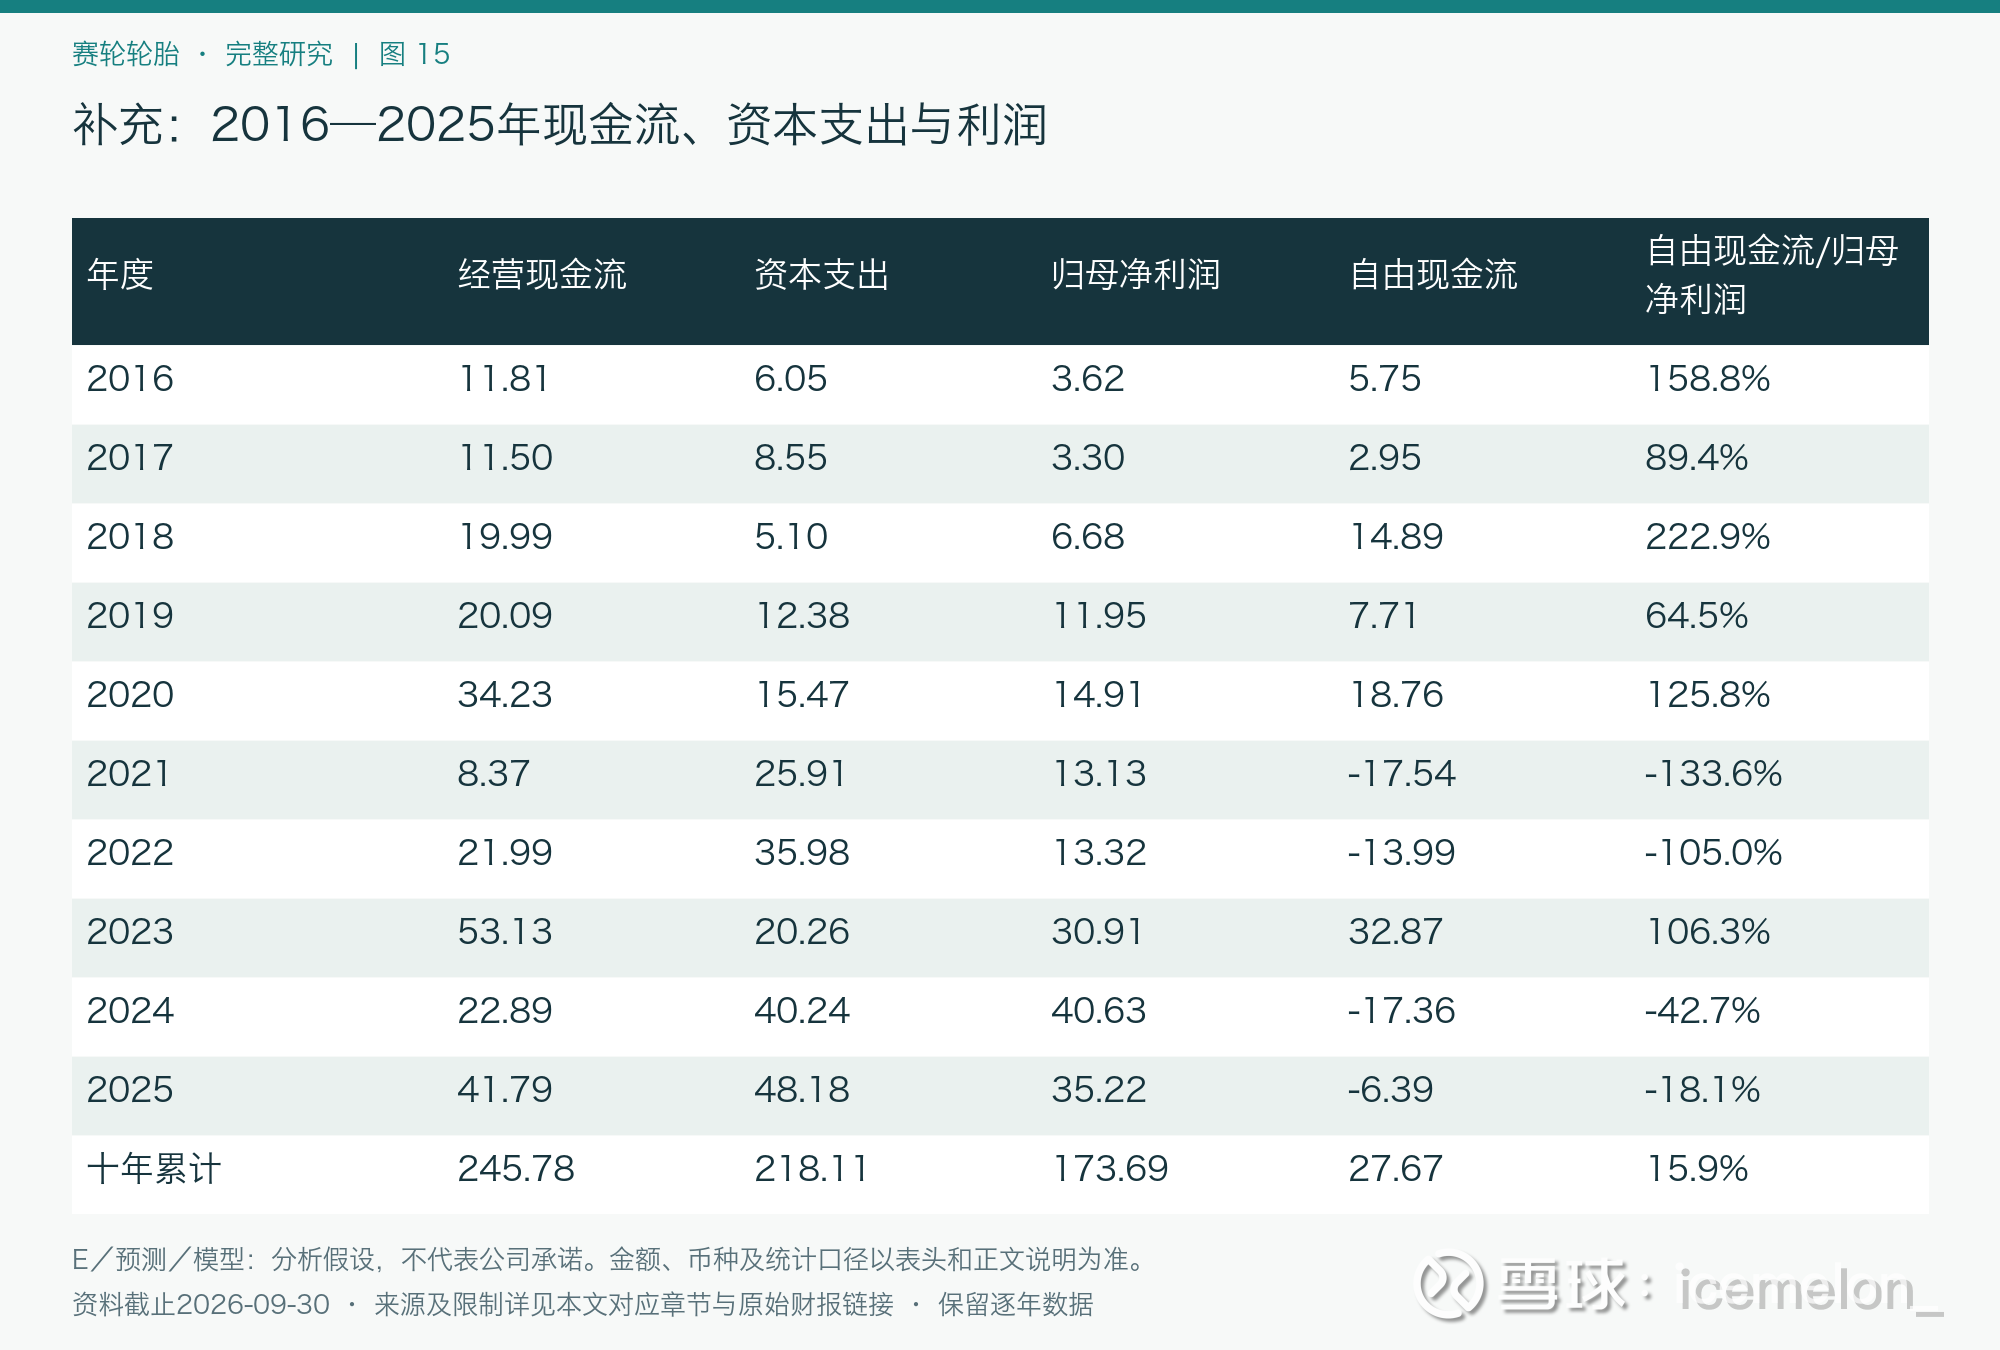
赛轮历史财务数据
十年累计经营现金流245.78亿元,资本支出218.11亿元,自由现金流27.67亿元,归母净利润173.69亿元;累计自由现金流/累计归母净利润仅15.9%。累计经营现金流约为归母利润的141.5%,但资本支出消耗了经营现金流的88.7%
能够持续分红,是因为公司用经营现金流、新增借款和部分现金储备,同时支持扩产与股东回报。当前仍有付息能力,但融资依赖和净债务压力正在上升,持续分红不能作为现金充裕的证明。
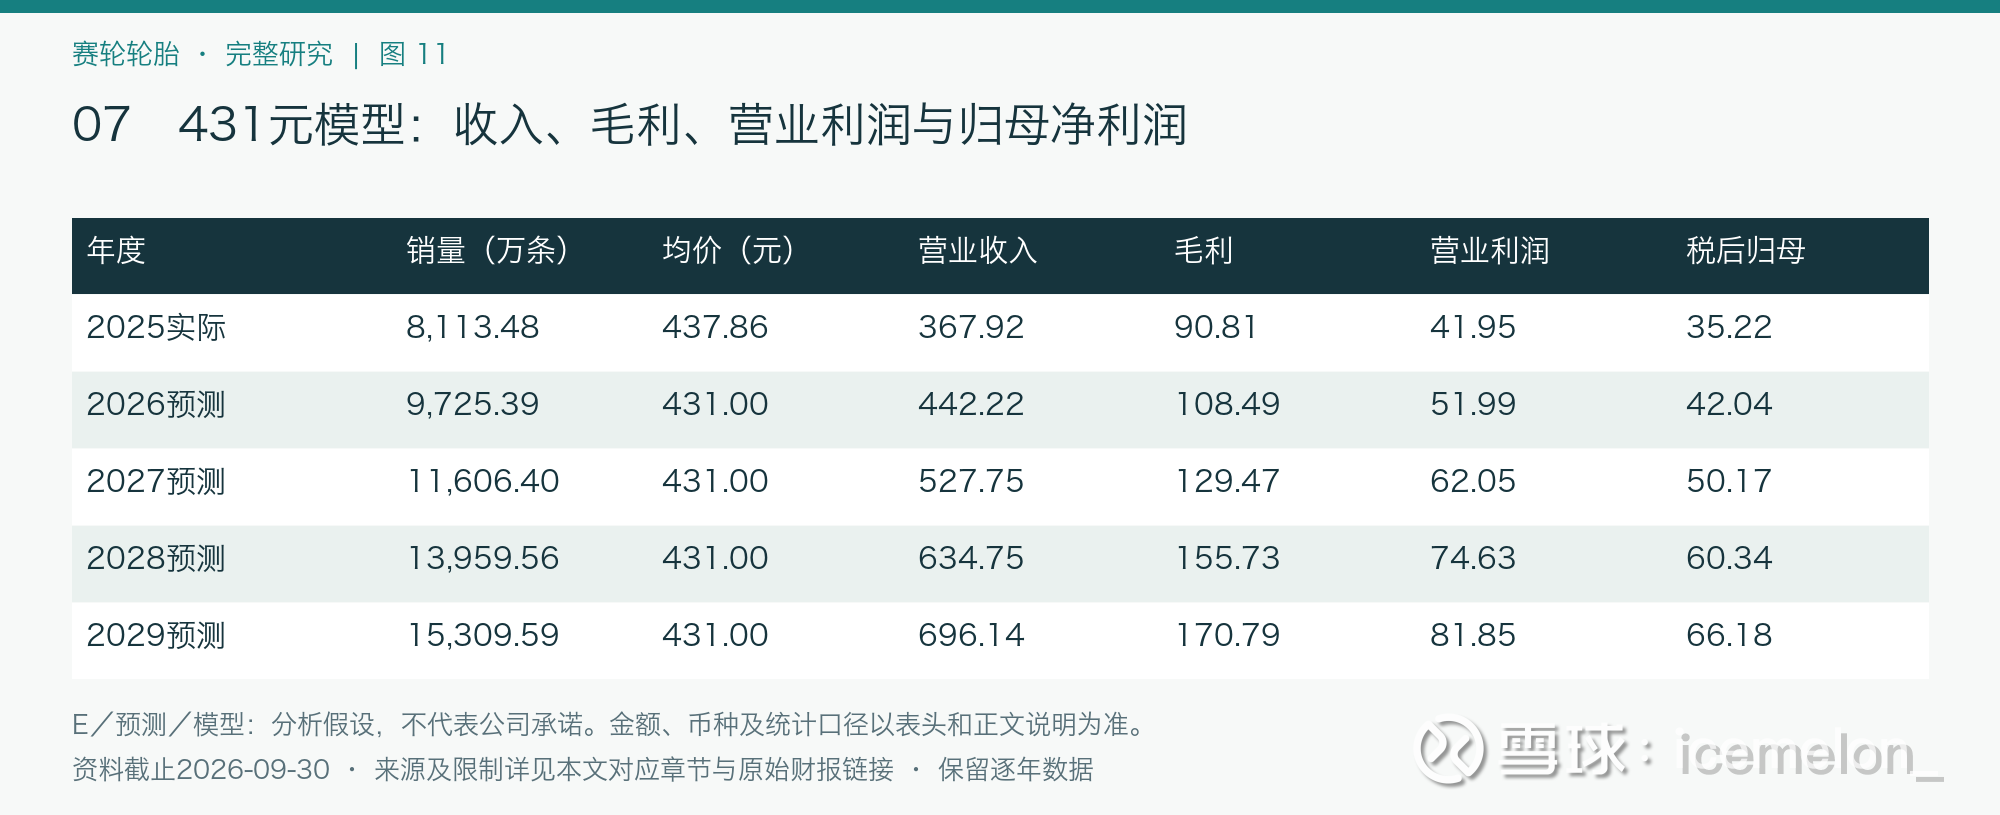
2029 赛轮利润模型
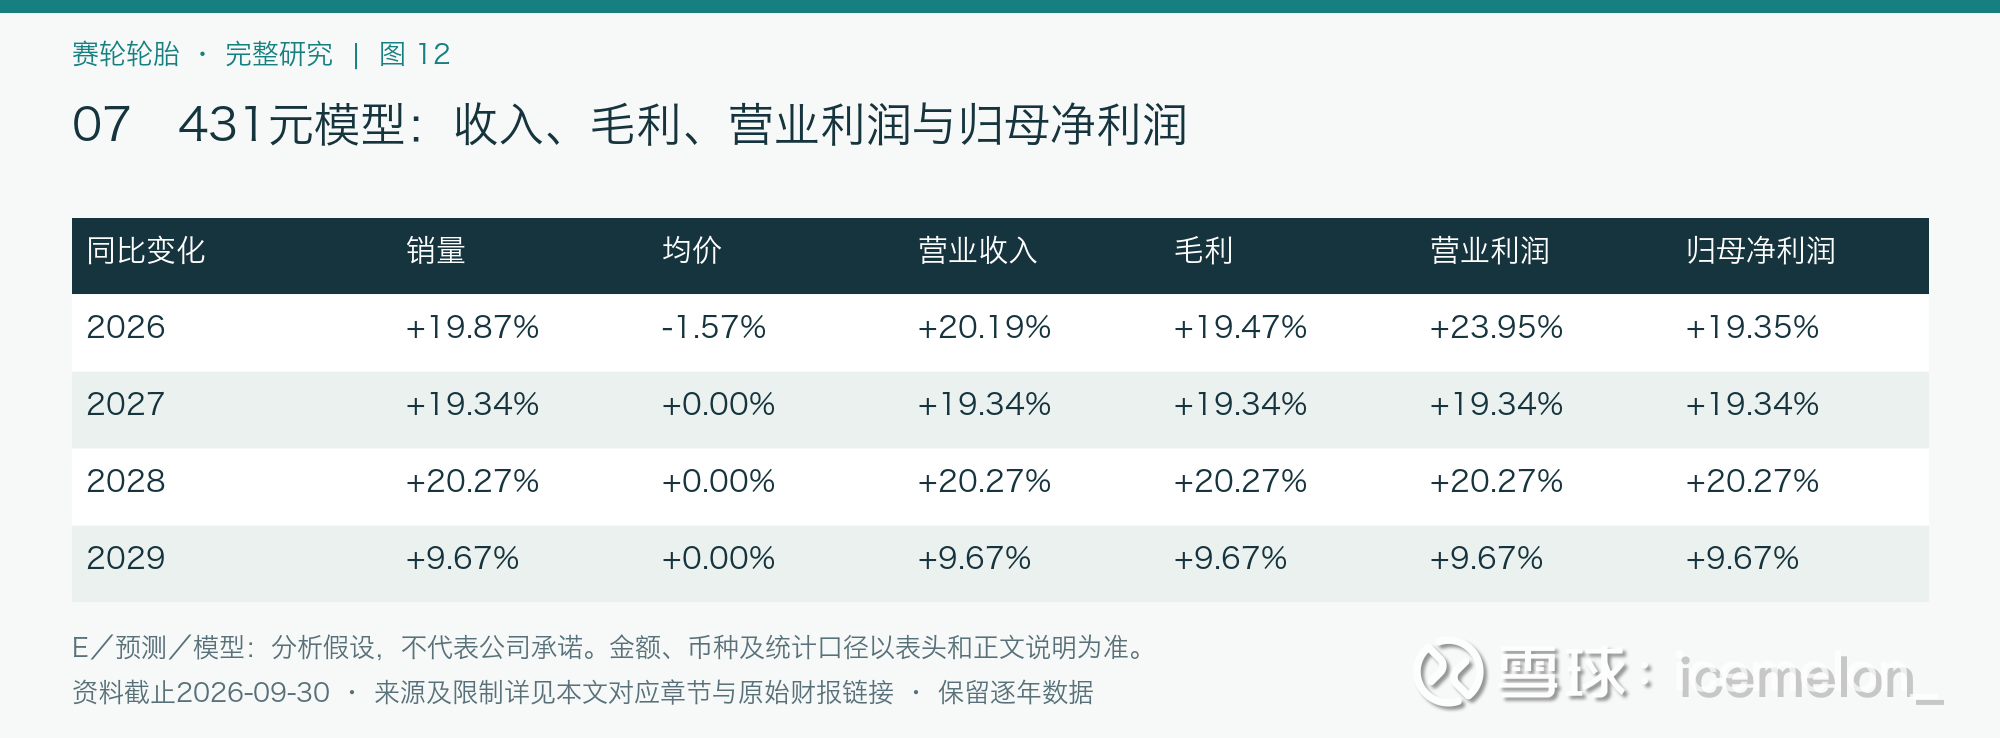
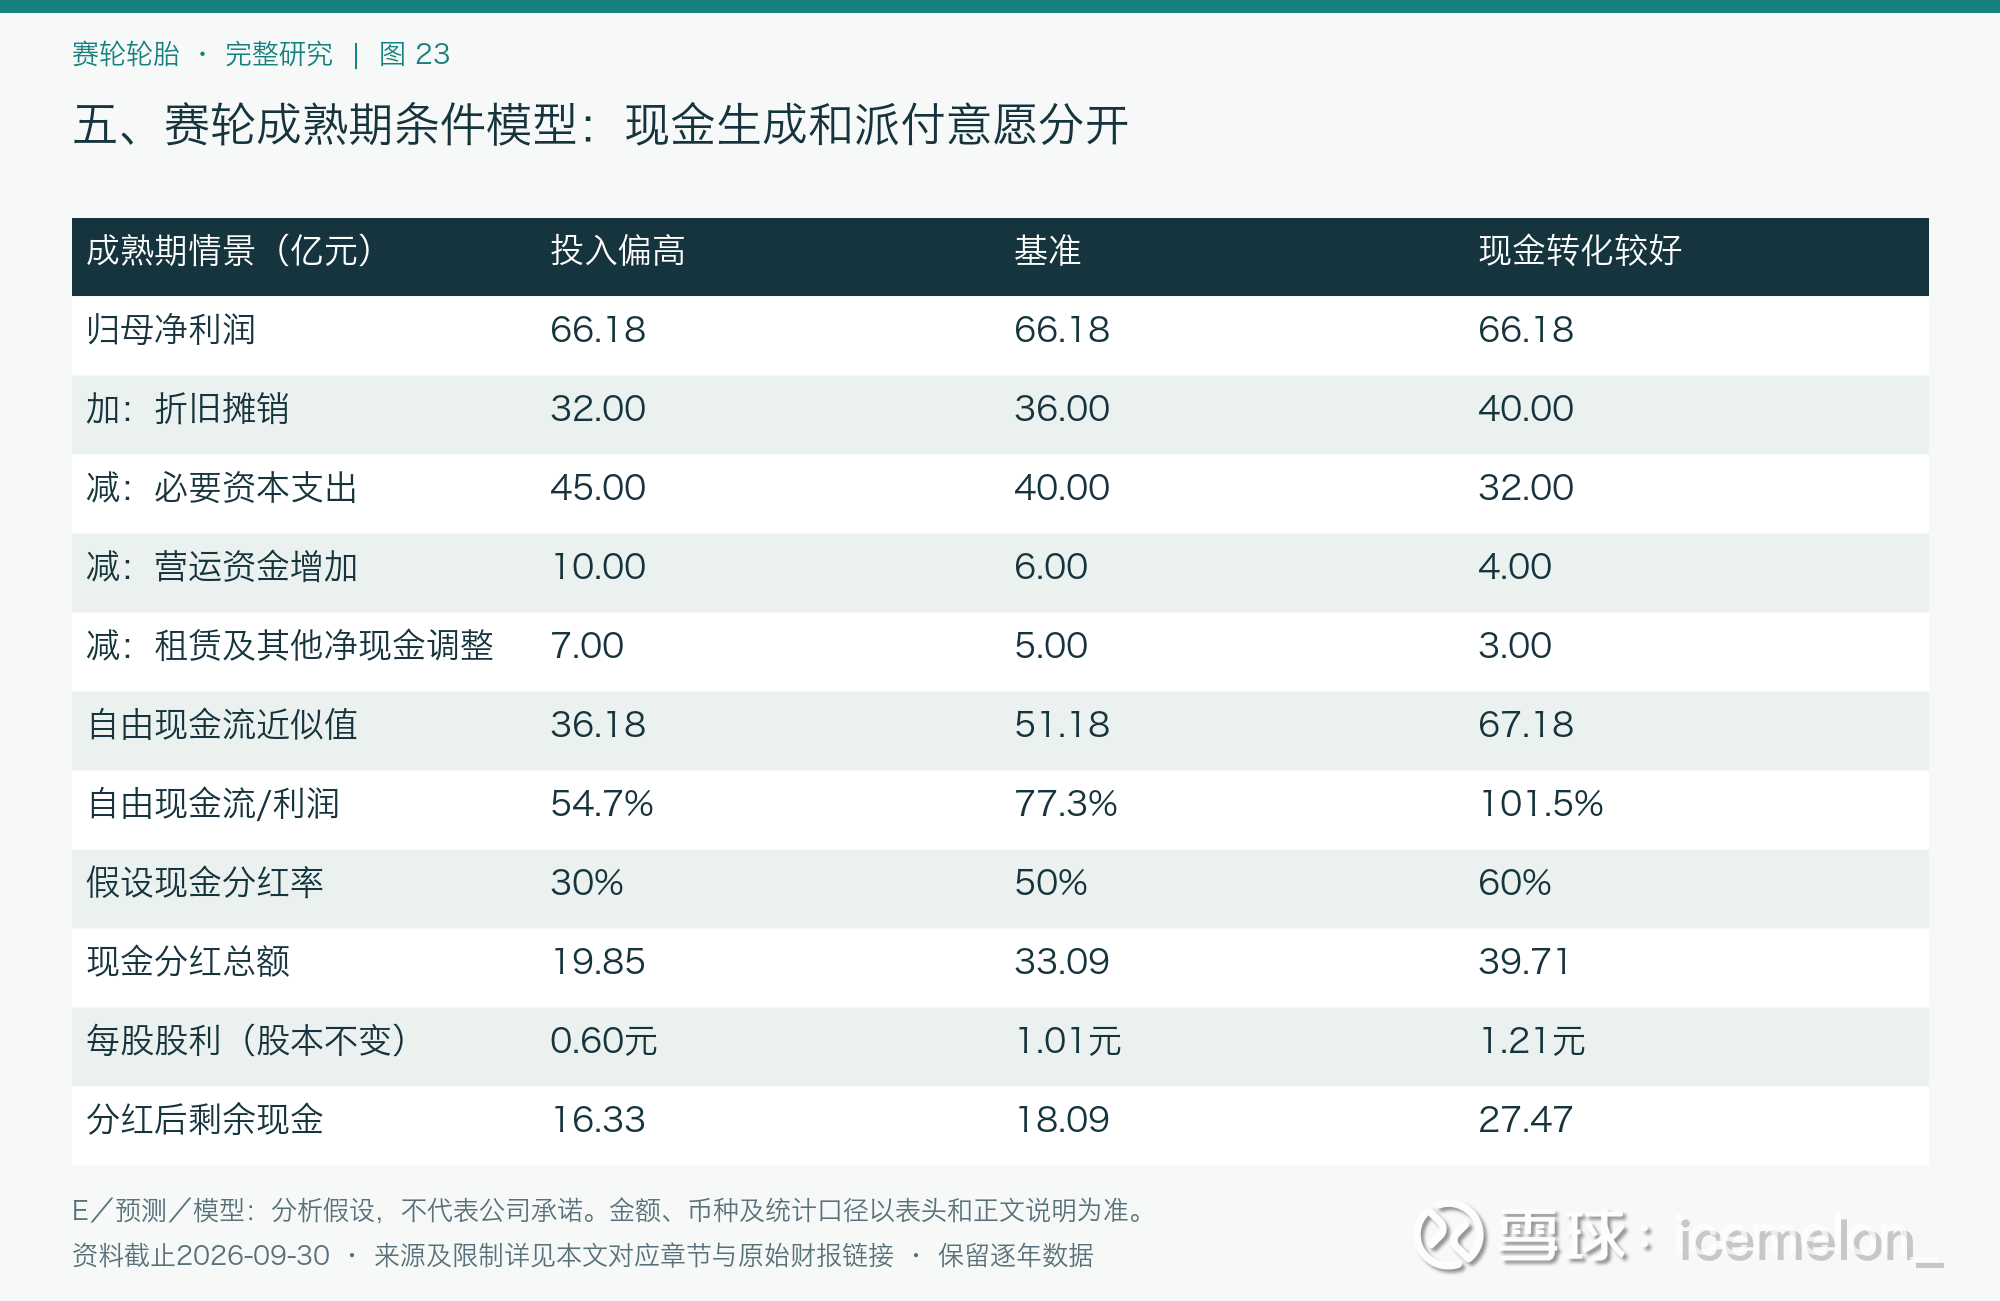
成熟期后排序能力分析
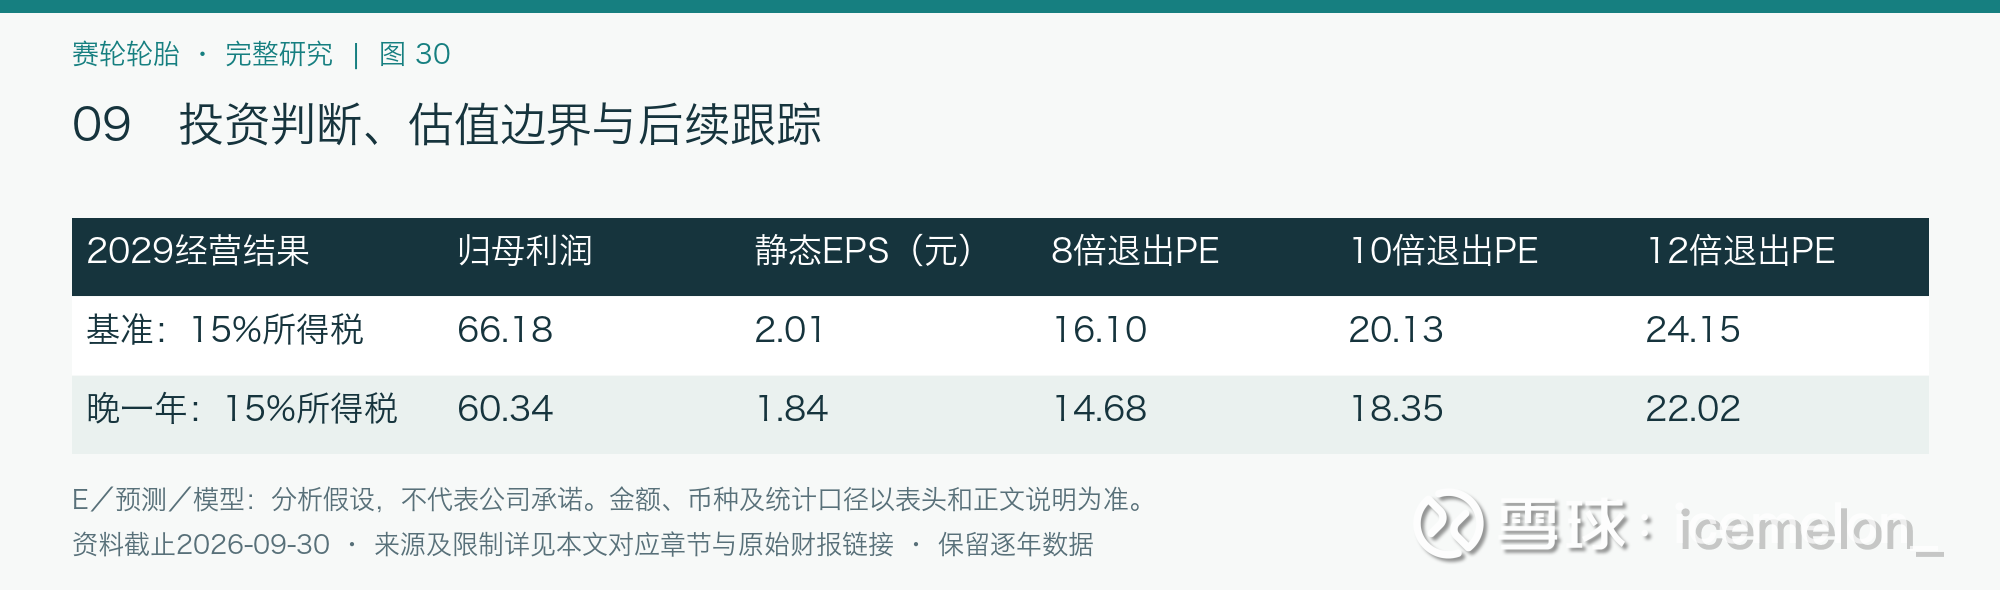
估值
成熟期50%的分红率是可以看到的, 锚定5%股息率定价。 就是2029年10pe。660亿是一个正常的情况,2029年合理价格20。
未来赛轮能走多远没超额认知,看不清,2029把产能用满,已经不是悲观的估计了。
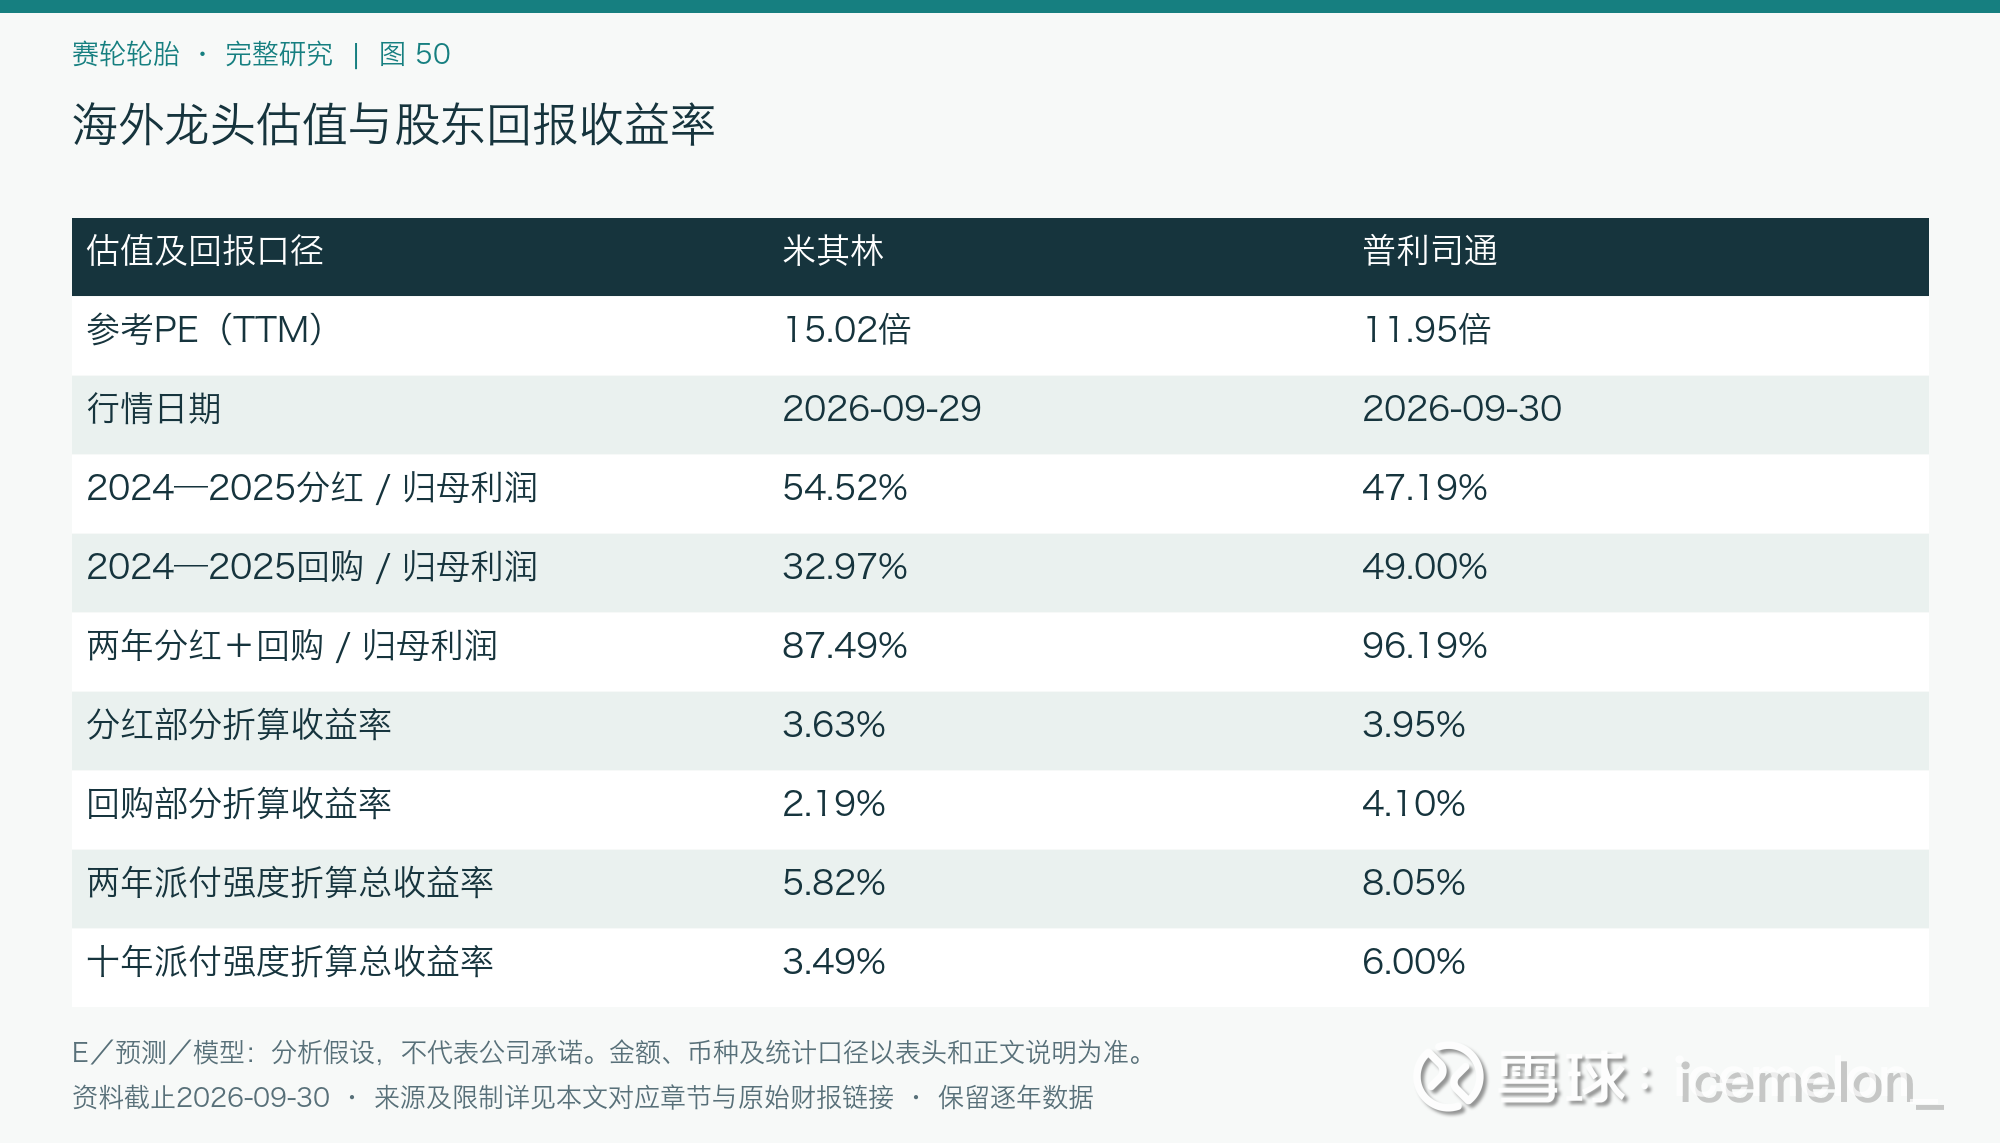
对比海外龙头估值。 普利司通在高payout rate情况下,仅12pe。
投资风险
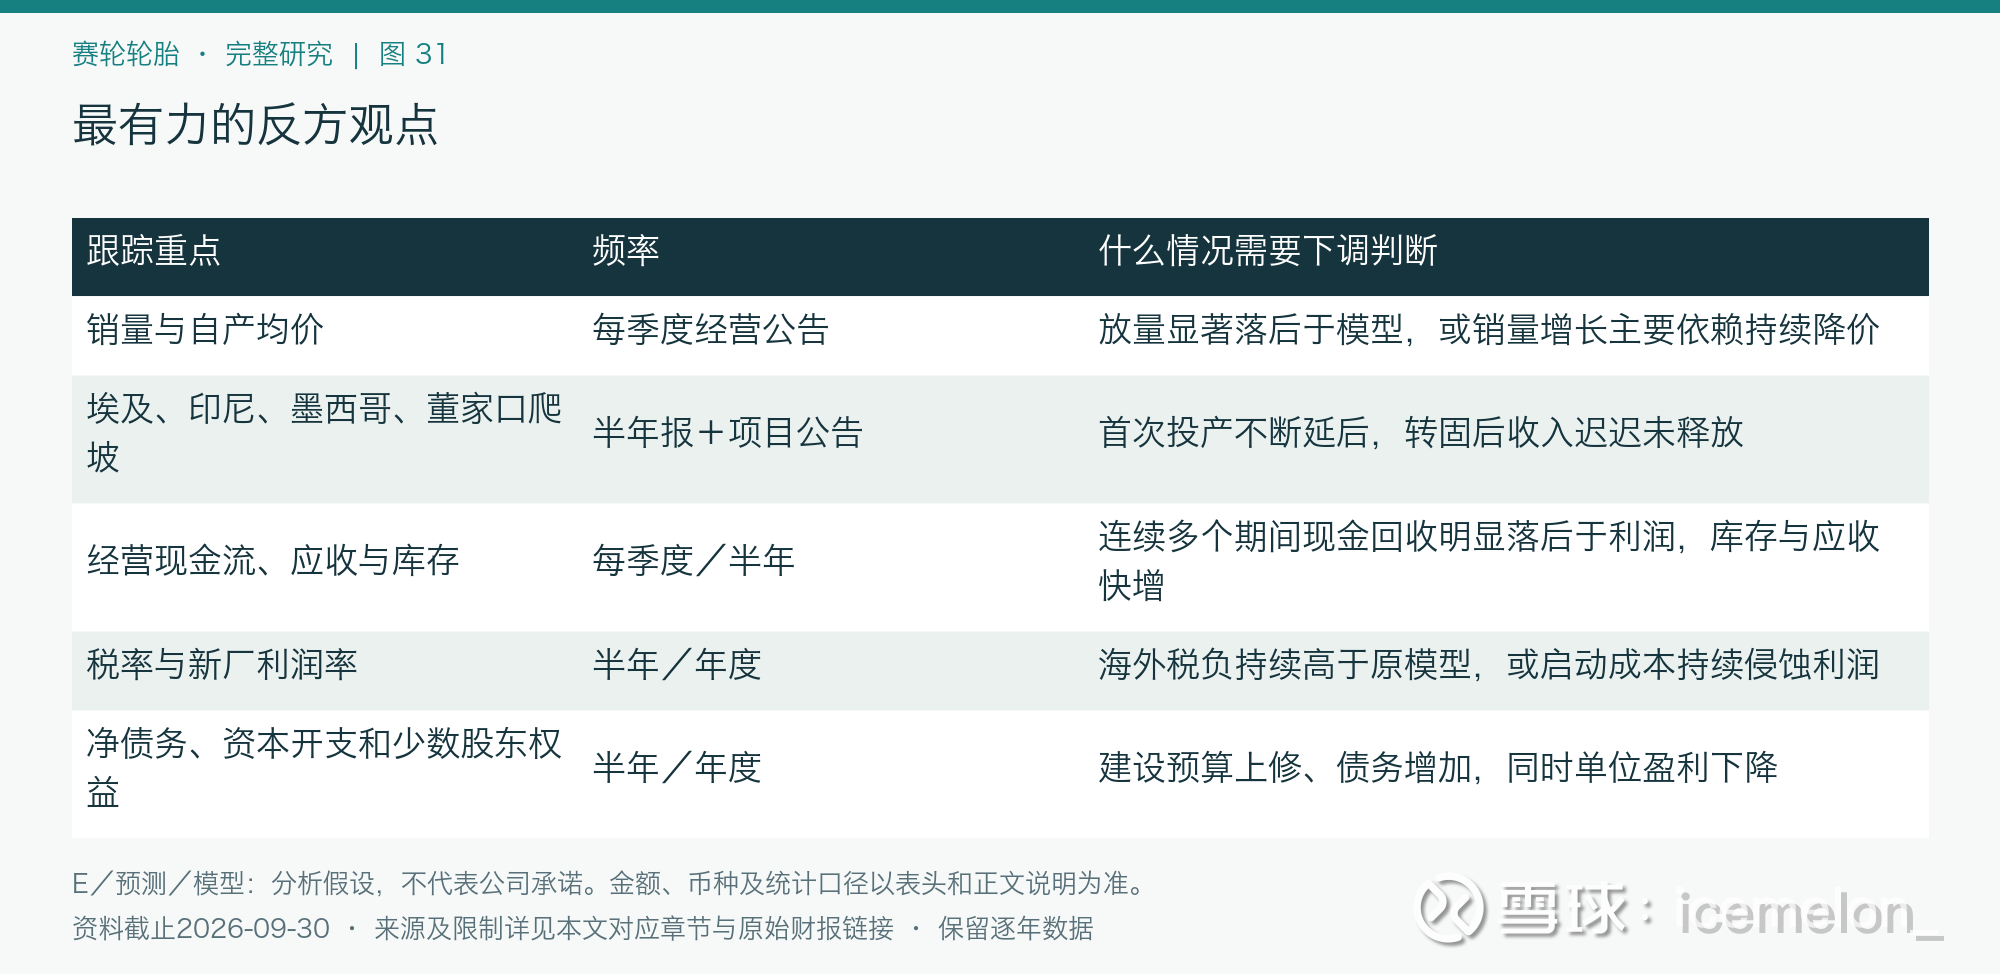
公司用大量资本复制历史成功,而竞争者也在扩张。若全球需求增长不及预期、海外贸易条件变化、当地新厂成本高于老厂,就可能出现“新增产量靠降价出售—利润率下滑—营运资金和库存增加—负债与利息上升”的链条
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享