加息正在验证黄金的长期逻辑:五国债务与利息成本压力测试

加息正在验证黄金的长期逻辑:五国债务与利息成本压力测试
$华安黄金ETF联接A(F000216)$ $紫金矿业(SH601899)$ $黄金ETF-SPDR(GLD)$
短期看,加息压制金价;长期看,加息本身就是我们看多黄金的理由。
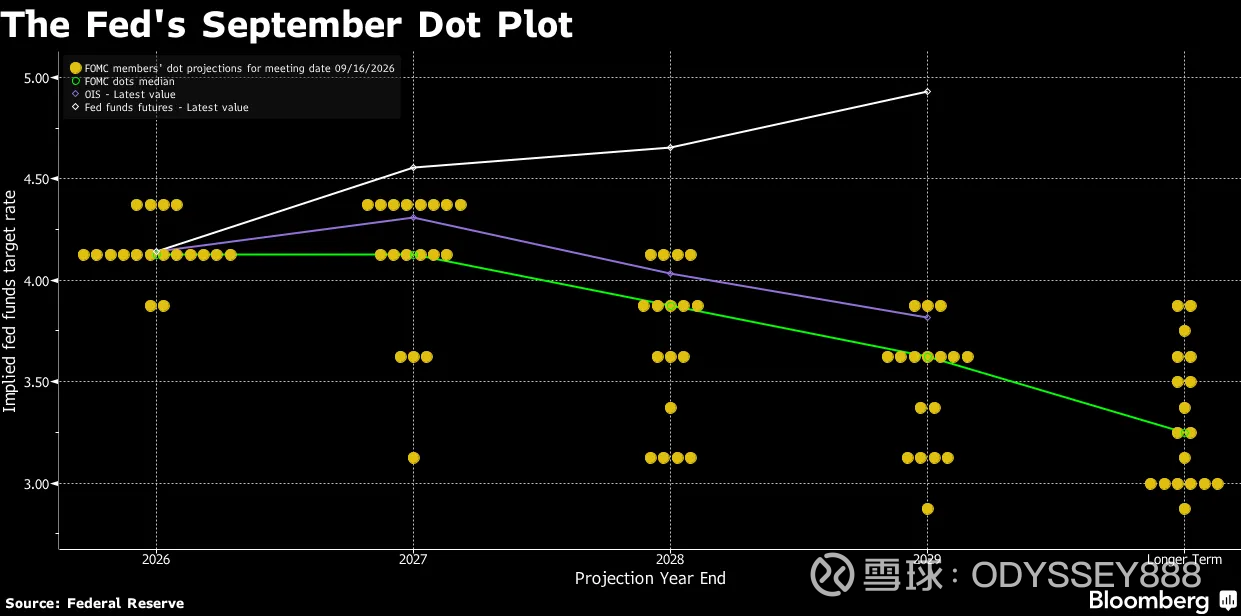
美联储9月16日加息25bp,是2023年7月以来的第一次。市场给10月27–28日再加一次的概率约70%。同一周,10年期TIPS实际收益率升到2.79%,是18年来的最高点;黄金现货从1月28日的历史高点5,589美元回落了24%,沪金Au99.99从8月的968元/克跌到9月中旬的929元/克。
我的判断分两段。短期,如果美伊谈不成、中美没有实质进展,10月加息几乎是必然的,金价会继续承压,沪金回到900元/克附近是合理的目标。长期,这一轮加息恰恰在验证我们的黄金逻辑:各国政府必须以更高的利率借新还旧,利息账单快速膨胀,而没有任何一个政府愿意真正紧缩,最后只剩一条路——通胀。为了把这个判断建立在数据而不是直觉上,我们对美国、法国、英国、日本、德国五国做了一次到2030年的债务与利息压力测试。下面把过程和结论展开讲。
起点:利息已经占了多少预算
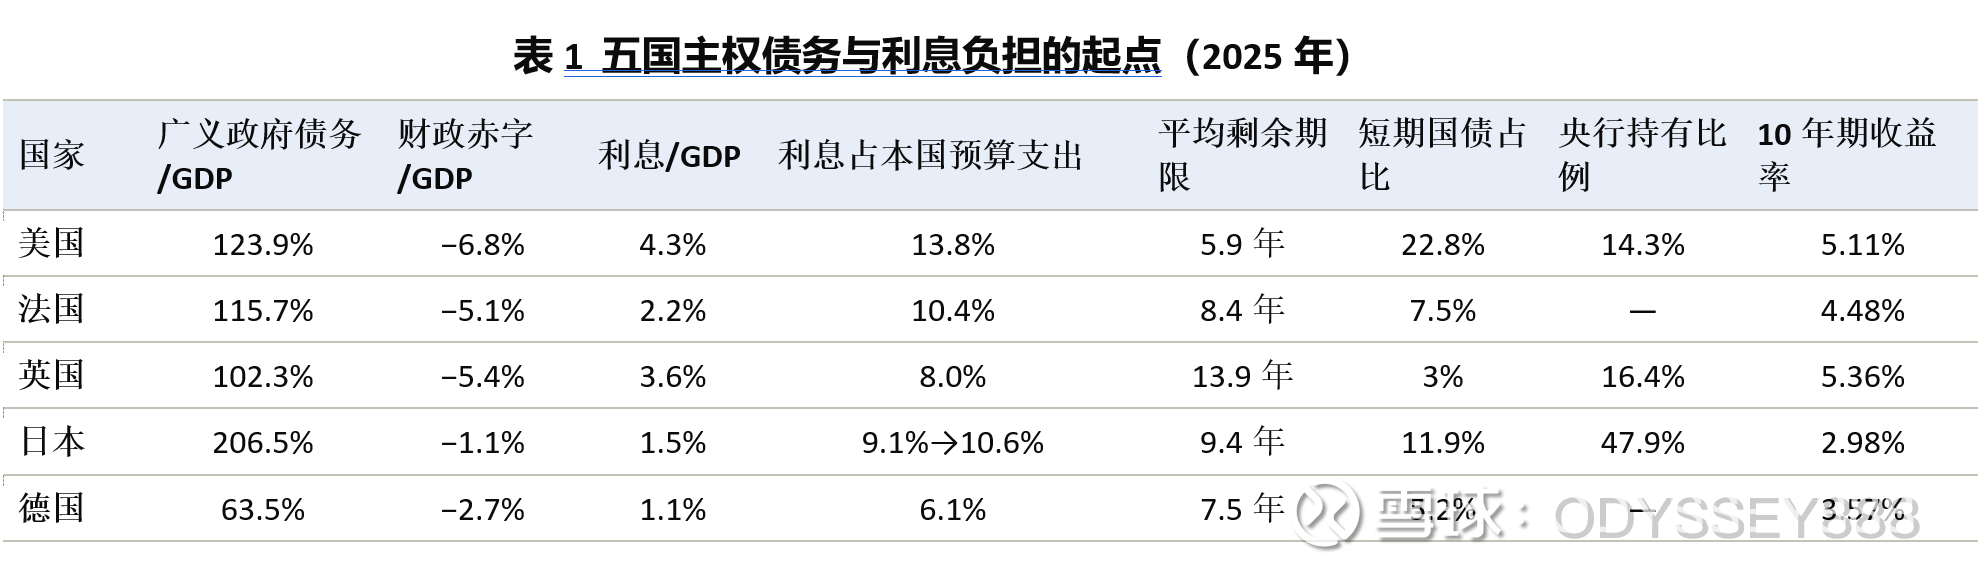
表1是五国2025年的起点。美国是唯一一个债务率、赤字率、利息率同时处在五国最高或次高的国家:赤字占GDP 6.8%,IMF直言"看不到任何整固计划";联邦净利息2025财年9,700亿美元,占支出13.8%、占收入18.5%,2026财年前11个月已经花掉1.05万亿。
日本看起来最反常:债务206%的GDP,利息却只占GDP 1.5%,因为存量国债的平均票息只有0.98%——这是一根还没拉开的弹簧。法国和英国是市场压力最集中的两个欧洲发行人:法国一年之内被三家机构降到A+,OAT–Bund利差2012年以来首次突破100bp;英国30年期国债收益率5.85%,是1998年以来的最高。德国是唯一有财政空间的国家,但它正在用最快的速度花掉这个空间。
官方的乐观预测,已经被市场甩在身后
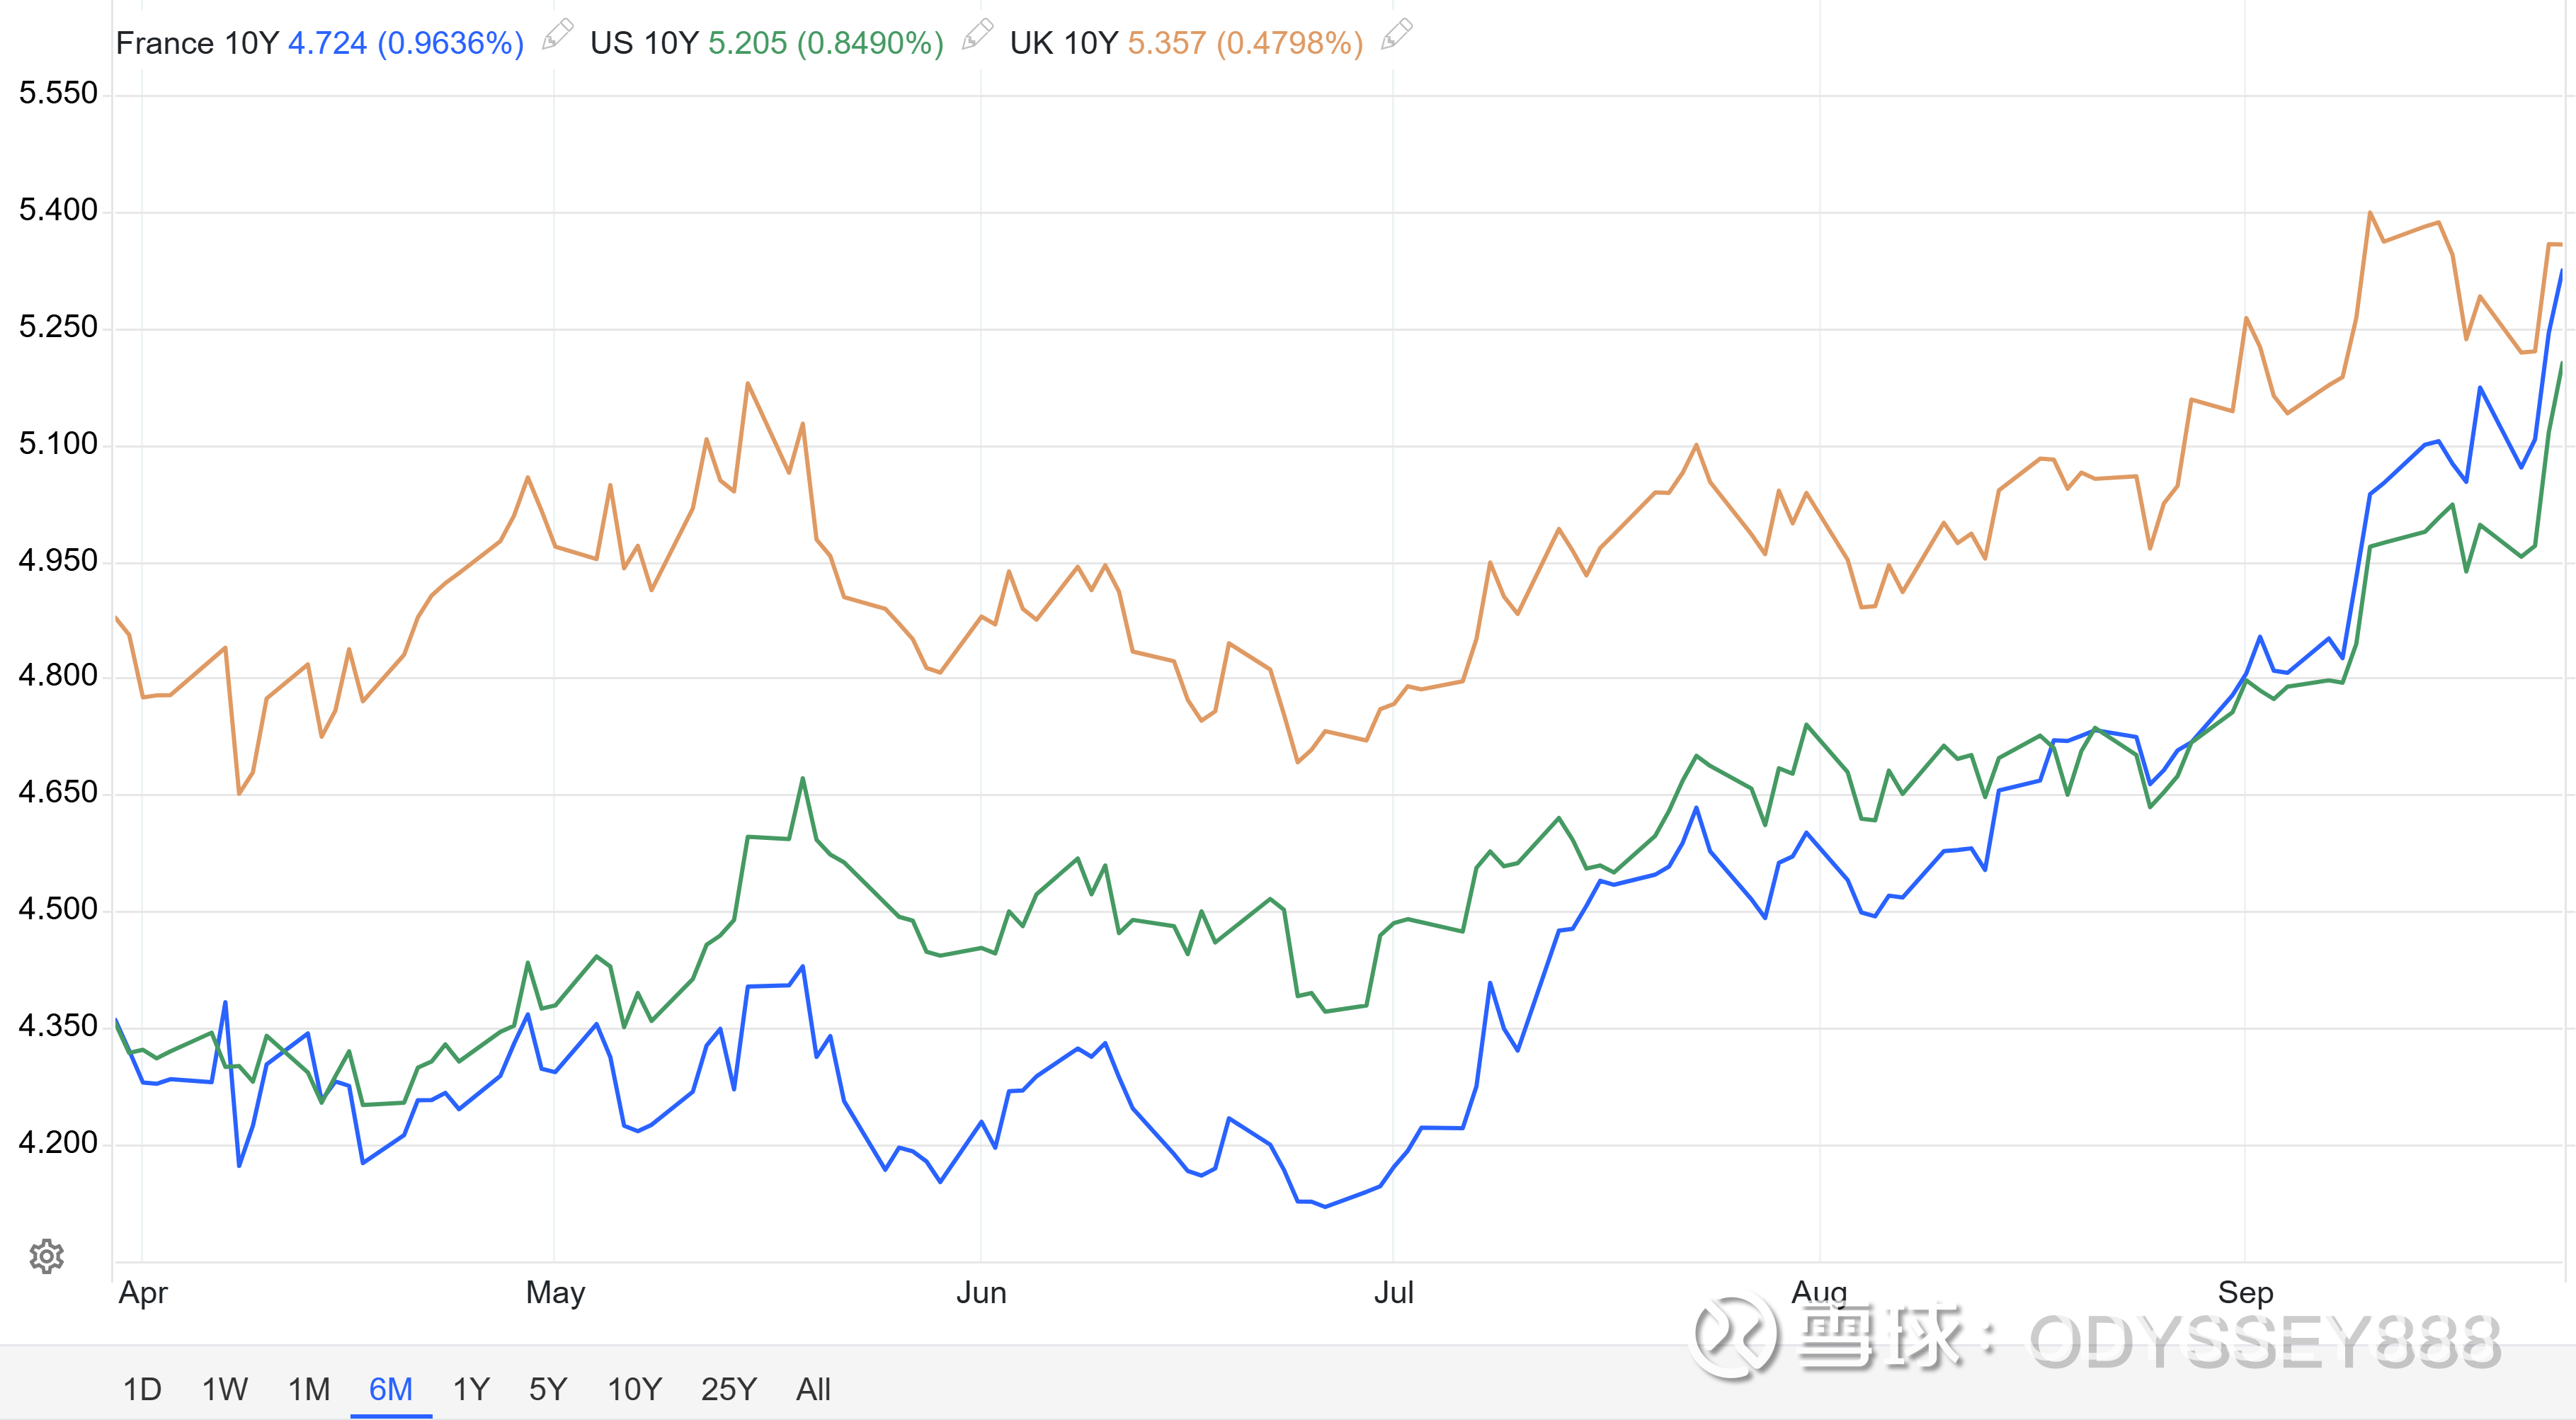
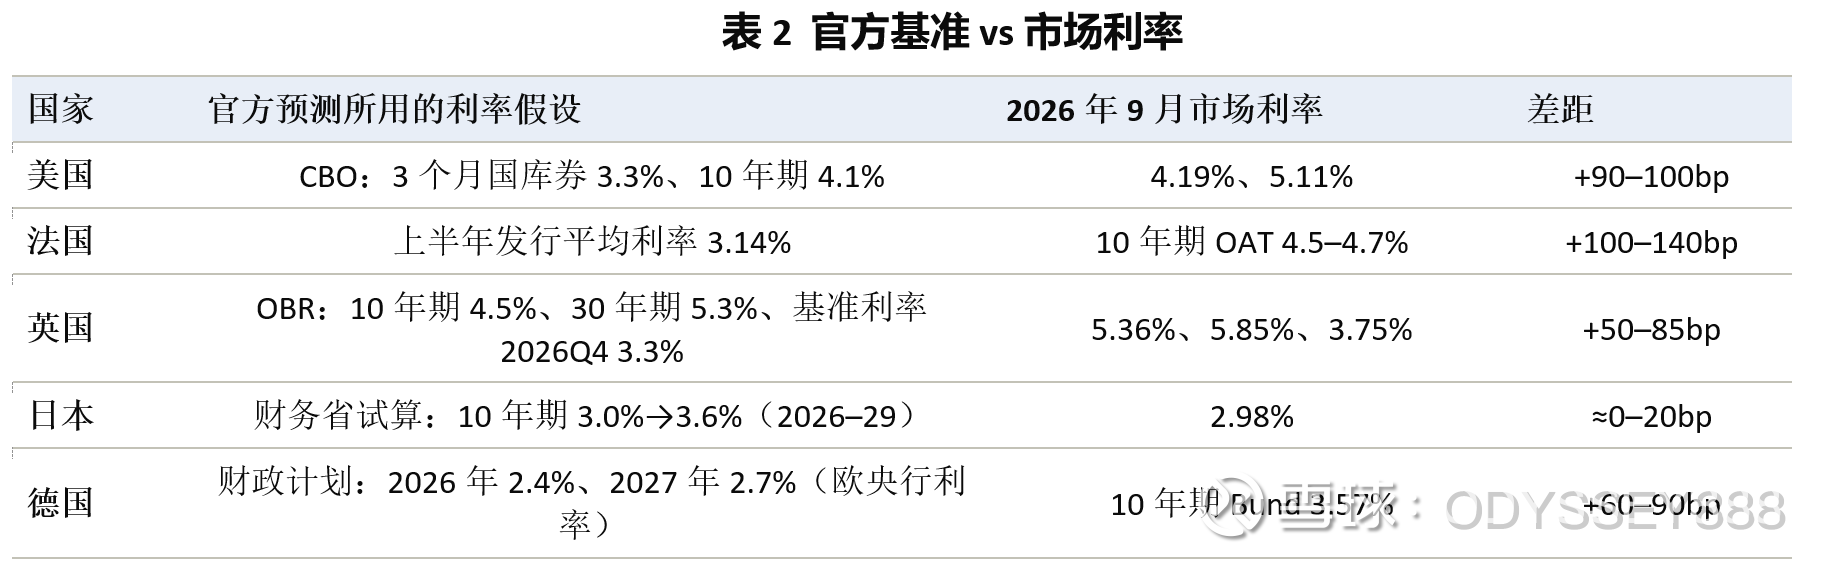
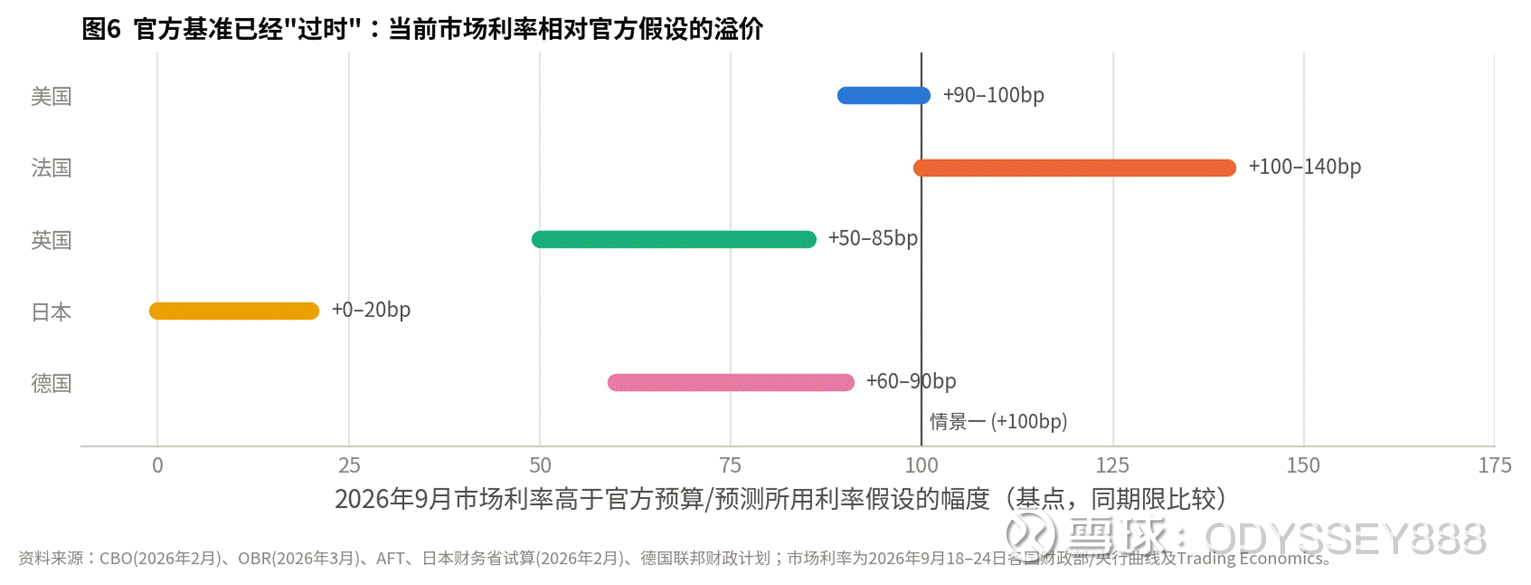
各国官方预测所用的利率假设,全部落后于当前市场。CBO今年2月的十年展望假设2026年3个月国库券3.3%、10年期4.1%,而9月23日市场分别是4.19%和5.11%;英国OBR假设10年期金边债4.5%,市场已经5.36%;法国上半年发债平均利率3.14%,10年期OAT已到4.5%–4.7%;德国财政计划按2.4%–2.7%的欧央行利率编制,10年期Bund已经3.57%。只有日本例外,财务省试算用的3.0%–3.6%和市场持平。
2030年的账单:数字背后的含义
利率上升后,只有到期滚动和新发行的债务才按新利率计息,所以我们按各国短债占比、年到期比例和净发行量计算每年"重定价"的债务份额,再把多付的利息全部计入新增债务,形成利息—债务的复利反馈。
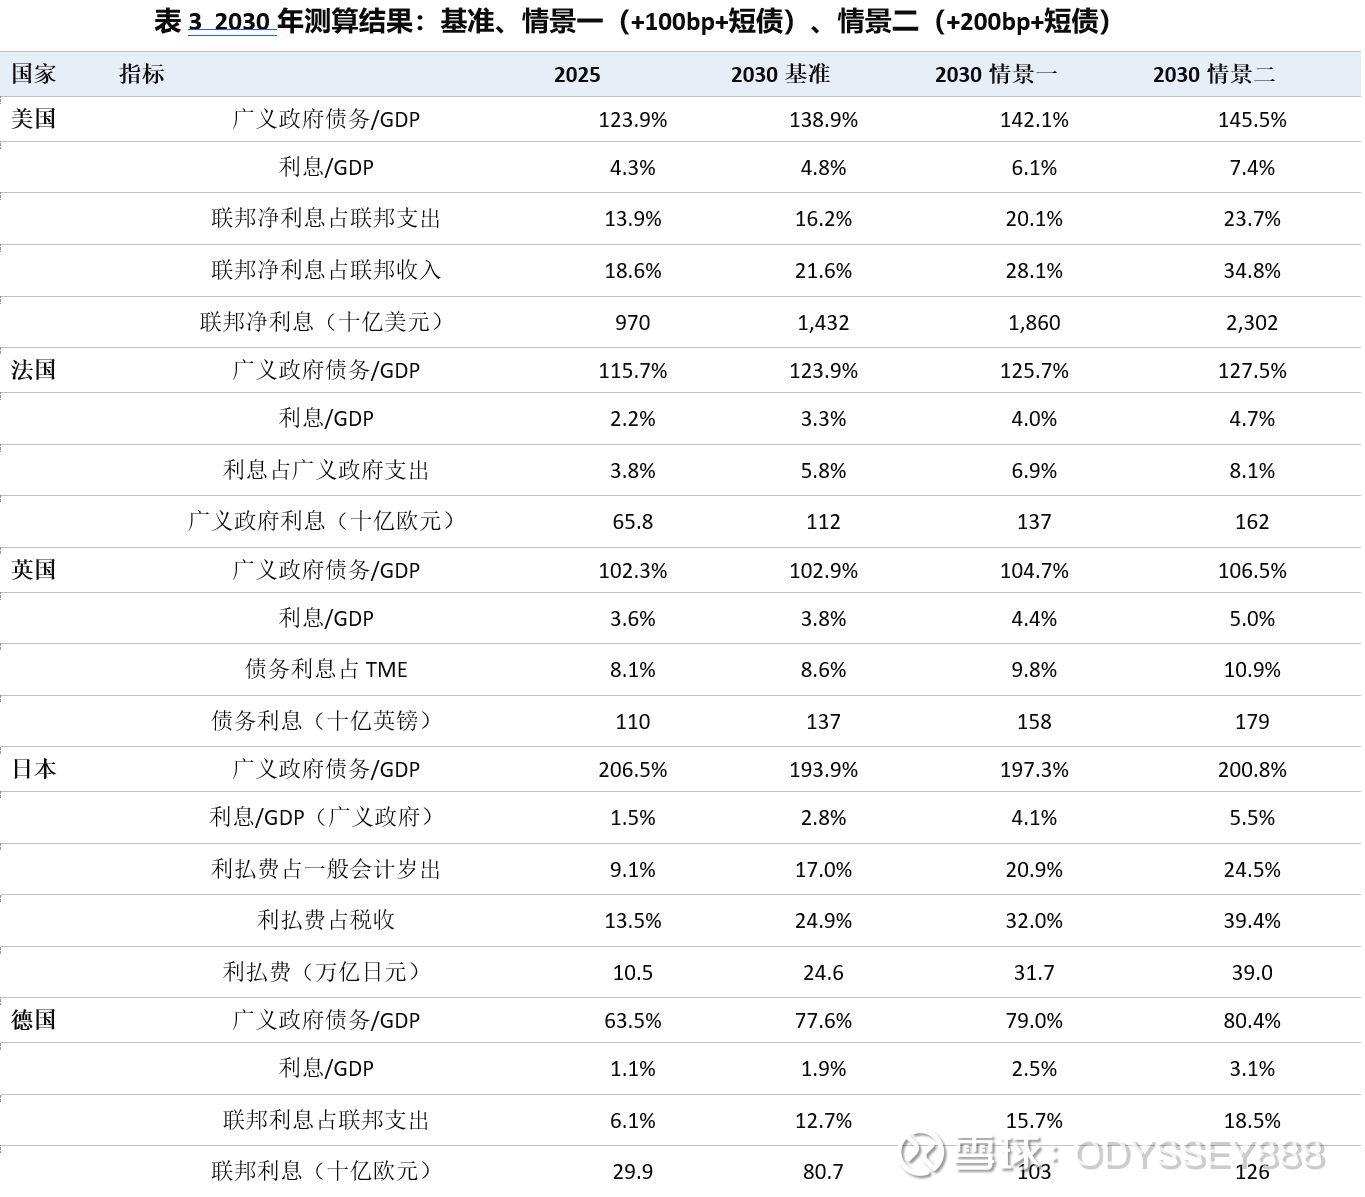
美国:在"今天的利率维持不变"的情景一下,2030财年联邦净利息1.86万亿美元,占支出20.1%、占收入28.1%;情景二下2.30万亿,占收入34.8%——每收上来3美元税,就有1美元拿去付息。1990年代中期,这个比例的历史峰值大约是15%的支出,当时的利率是7%,债务只有GDP的一半。
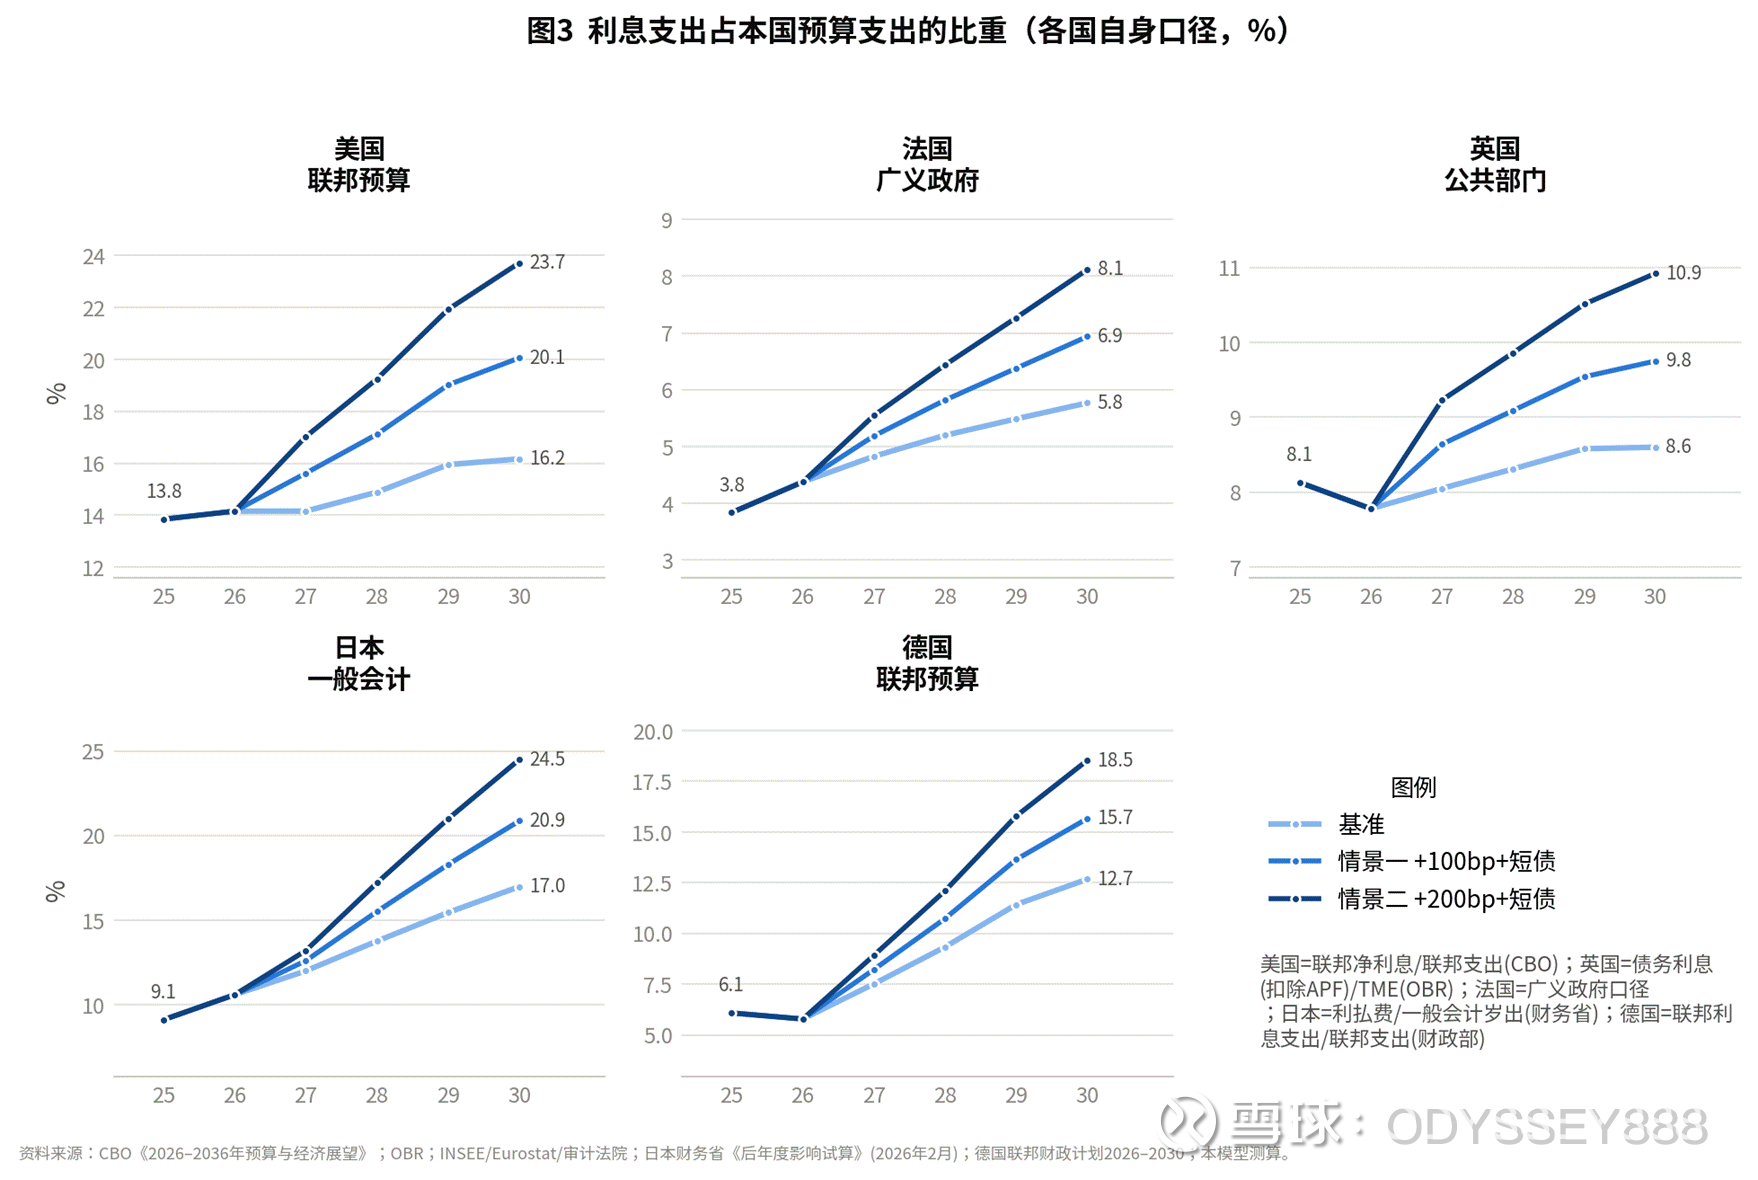
日本:利払费从2025财年的10.5万亿日元升到情景二的39万亿,占一般会计岁出24.5%、占税收39.4%;加上偿还费,国债费会吃掉三分之一以上的预算,这是战后从未有过的。德国:联邦利息五年涨170%,从占联邦支出的6.1%升到基准的12.7%、情景二的18.5%,德国花了十年攒下的财政空间,会在五年内被利息吃掉一半。英国:债务利息在情景二下1,790亿英镑,是国防预算的两倍以上。法国:利息在2027年就会超过教育和国防,成为国家预算第一大项目,这是财政部长自己在9月21日说的。
三条出路,为什么最后走到通胀
利息账单涨到这个程度,政府只有三条路:紧缩、违约、通胀。发达国家本币债务的违约可以排除,剩下的是紧缩和通胀之争。我的判断是,紧缩在政治上没有多数,通胀是阻力最小的路径。理由不是情绪,而是各国正在做的事。
美国刚刚通过了一部锁定十年减税的法案,最高法院又把关税收入砍掉了六成,2026财年赤字2.1万亿;中期选举之后无论哪一党,都不会有削减社保和医保的多数。日本更直接:新政府正式放弃了基础财政收支目标,把补正预算并入当初预算,设立不设上限的投资框架,2027财年概算要求创纪录的143万亿日元,还要把食品消费税从8%降到1%。这些动作发生在日银加息、10年期国债升破3%、超长期国债一年内三次抛售的同时。法国的2026年预算靠宪法第49.3条硬通过,一年内三轮追加削减也没能守住5%的赤字线,2027年春天就是总统大选。只有英国和德国具备紧缩的制度条件——英国有财政规则和10月28日的预算,德国有债务刹车的传统——但英国的规则缓冲已经从236亿英镑被侵蚀到100亿上下,德国则刚刚修宪把国防支出豁免出了债务刹车。
历史上,利息负担逼近这些边界时,政策从来不会保持不动。美国1980年代中期净利息占收入接近18%时,里根政府增税并通过了《格拉姆–拉德曼法案》;日本1980年代后期利払费占岁出接近20%时引入了消费税;英国1980年代初债务利息占支出接近11%时是撒切尔的紧缩。但那三次都有一个共同前提:政府债务只有GDP的四五成,紧缩的痛苦是可以承受的。今天美国是124%,日本是206%,法国116%。在这个债务水平上,同样的紧缩力度换来的只是利息的减少,而不是债务的下降;紧缩带来的衰退会让名义GDP停滞,债务率反而上升。这就是为什么1945年之后的美国和英国没有靠紧缩还债,而是靠了十几年的负实际利率——所谓金融抑制——把债务率从120%压回了50%以下。
把这条逻辑说透:加息不是通胀的对立面,在高债务环境下,加息是通胀的前奏。因为每一次加息都在缩短财政可以承受的时间,都在把"央行独立"和"财政可持续"之间的矛盾提前。当利息占到联邦收入的三成、占到日本预算的四分之一,央行会被要求停止加息、重启购债或者容忍更高的通胀目标——不是因为央行想这么做,而是因为另一条路在政治上不存在。美联储今年已经买入超过3,000亿美元的短期国库券,名义上是"储备管理",本质上是在为财政部的短债提供买盘。
这对黄金意味着什么
先说短期,因为短期的逻辑和长期是反的。黄金在过去二十年最稳定的定价锚是实际利率:10年期TIPS实际收益率每上升50bp,金价大致回落一成。这一轮从1月高点回落24%,正好对应实际收益率从1.8%升到2.79%。10月再加息25bp,实际收益率和美元会继续压制金价,沪金回到900元/克附近是合理的。但要注意两点:其一,这次加息市场已经给了70%的概率,价格里已经有了大半,增量冲击取决于点阵图和沃什的指引,而不是加息本身;其二,央行购金2026年上半年只有345吨,是2022年以来最低,说明官方需求在高位是会犹豫的——黄金的短期买盘并不像很多人想的那样"无脑"。
再说长期,这是我们的核心判断。黄金真正的大行情,历史上都不是发生在"高债务"本身,而是发生在"高债务+被压制的实际利率":1970年代如此,2009–2011年如此,2020年如此。前面的数据说明了三件事:第一,利息负担在2030年之前必然大幅上升,而且官方的预测已经低估了它;第二,加息越多,上升越快,各国政府被逼近边界的时间越早;第三,在当前的债务水平和政治格局下,紧缩不是多数选项,通胀是。把这三件事连起来,结论就是:这一轮加息不是在削弱黄金的逻辑,而是在替我们把逻辑跑得更快。实际利率每高一天,财政的时钟就走得快一天;当市场开始定价"央行不得不停",实际利率会在利息负担仍在上升的背景下掉头向下,那一刻就是长期逻辑接管短期逻辑的信号。
所以我们的操作框架是:短期承压是买入窗口而不是逻辑破坏,用实际利率而不是金价本身来判断节奏。具体看三个信号——10年期TIPS实际收益率在2.5%–2.8%区间的拐头;美联储在通胀未达标的情况下停止加息或扩大短债购买;日本银行的加息路径开始受到政治约束。三个里出现任何一个,都说明第二个环节开始兑现。
我认为距离黄金最好买入时机,应该是今年年底到明年年初,美联储再次加息25-50bp达到预测顶点,这时候由盛转衰,往后只有维持和降息,对黄金无法形成更多冲击了。
什么情况下是错的
如果10月加息之后点阵图转向、美伊达成协议让油价回到80美元以下,美国的"情景一"就退化成"基准",利息占支出停在16%附近,长期逻辑被推迟。如果英国10月28日的预算真的重建了200亿英镑以上的缓冲、德国在议会审议中压缩国防豁免借款、法国的2027年预算被市场接受、日本在12月的预算里把国债发行压在40万亿以内并推迟消费税减税,那说明"紧缩"在这些国家并非不可能。最重要的一条:如果各国央行在利息负担上升的同时仍然维持正的实际利率——美国TIPS实际收益率站稳2%以上、日本的实际政策利率转正——那么2022–2023年的模式会重演,高债务与低金价并存。我们不认为这些条件会同时成立,但每一条兑现都会削弱利息向黄金传导的强度。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享