主流资源股常识数据全披露:一文告诉你,锂矿股的景气周期是否已经结束!

最近一段时间,锂矿股连续暴跌,供需之谜也成为了热议话题。即便是上月抄底的投资者,目前也处于“浅套”之中。接下来的问题则是:锂矿股的景气周期是否已经结束?明年开始是否会进入萧条周期?
资源股的景气周期:普遍都在两年以上
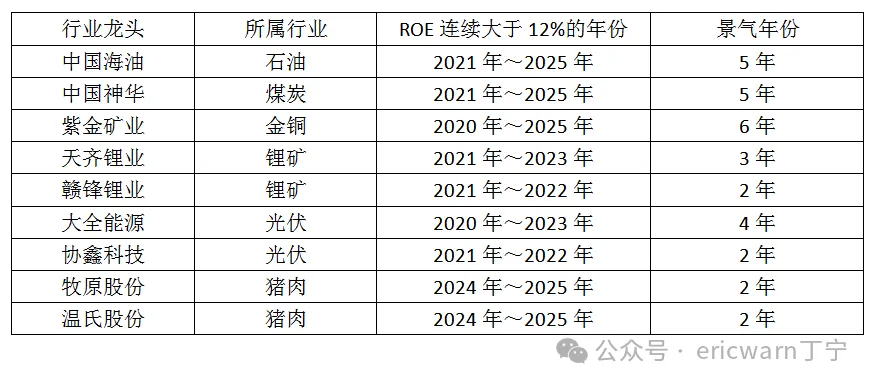
文章的开篇,先说一个常识数据。如果把行业龙头实现12%以上的ROE,看作是资源股的景气周期。那么,多数资源股的景气周期,基本都在两年以上。包括中国海油、中国神华、紫金矿业、大全能源、协鑫科技,以及上一景气周期的天齐锂业和赣锋锂业均是如此。即便算上猪肉股,牧原股份和温氏股份也同样如此。反观现在的锂矿股,景气周期才刚刚开始了不到一年。很多人就判断即将进入萧条周期,从常识来看,似乎概率不大。
锂矿股跌跌不休:还因国内股市总是慢半拍
国内股市牛短熊长,增量资金匮乏,所以行情走势总是慢半拍。以中国海油为例,2022年国际油价突破百元大关,但其股价却死活不涨,直到2024年才创出了多年新高。也就是说,期市与股市出现了极为诡异的背离情况。国际油价虽然腰斩,但中国海油的股价却仍然翻倍。锂矿股近期跌跌不休,或许也有慢半拍的原因。
定量估值方面:景气周期第一年的ROE很重要
为了学习巴菲特,我发明了市赚率。其公式为:市赚率=市盈率÷净资产收益率,PR=PE÷ROE÷100。上世纪80年代末,巴菲特两次建仓可口可乐。两年平均下来,市赚率刚好就是0.4PR。从那时起,用“40美分买入1美元”就成了巴菲特的口头禅。巴菲特4折5折6折买股,我也4折5折6折买股。
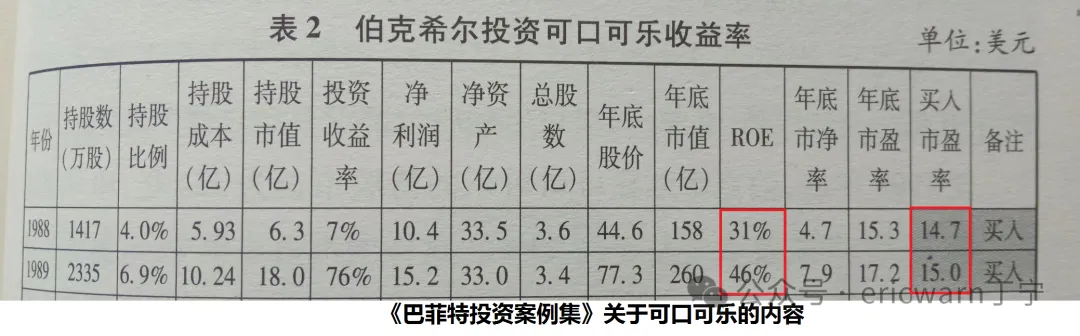
考虑到PE=PB÷ROE这个数学关系,所以市赚率还可推导出第二公式:PR=PB÷ROE÷ROE÷100。在估值周期股时,可以采用PB值搭配景气周期第一年的ROE数据进行估值。因为景气周期第一年的ROE,通常也是整个景气周期里ROE较低或最低的一年。所以这样的估值策略,更显保守。
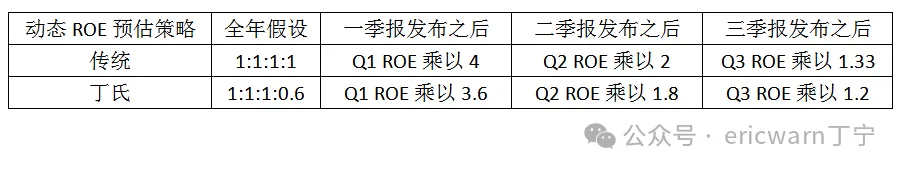
反观现在的锂矿股,景气周期才刚刚开始了不到一年,所以还需要预估一下今年全年的ROE。传统动态估值法,先假设全年四个季度的ROE比例是1:1:1:1,然后再进行计算。如果一季报发布了,全年的动态ROE就是一季报乘以4。如果二季报发布了,全年的动态ROE就是二季报乘以2。如果三季报发布了,全年的动态ROE就是三季报乘以1.33。
不过话又说回来,很多企业每年四季度经常会支出各类税费和员工奖金。所以即便那些不存在淡旺季的企业,四季度的ROE也会出现明显的环比下滑,全年四个季度的ROE比例更趋近于1:1:1:0.6的状态。如此一来,丁氏动态ROE便应运而生。如果一季报发布了,动态ROE就是一季报乘以3.6。如果二季报发布了,动态ROE就是二季报乘以1.8。如果三季报发布了,动态ROE就是三季报乘以1.2。
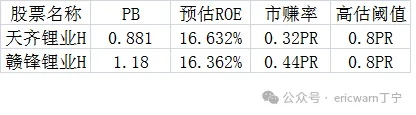
目前来看,天齐锂业H股和赣锋锂业H股均发布了二季报。上半年的ROE分别为9.24%和9.09%,所以丁氏动态ROE分别为16.632%和16.362%。简单计算可得,两只锂电龙头的市赚率估值,均已跌到了0.4PR附近。
预防小概率事件:所以还需要分散投资
长篇大论之后,是不是就意味着锂矿股的景气周期至少也要两年呢?非也!如果小概率事件发生,常识也没辙!为了预防小概率事件,所以才要分散投资。今天看到一篇锂矿股的供需分析,题目叫作《2027年锂电:市场高估了过剩》,个人觉得是很不错的定性分析,所以本文就不涉及定性分析了。
$天齐锂业(09696)$ $赣锋锂业(01772)$ $中国海洋石油(00883)$
@今日话题 @闭嘴吧超超 @博士王神经 @曹国公李景隆 @平和宁境 @直言不讳的勇敢
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享