SEYE 单日暴跌30%:2026年市场的残酷逻辑Smart Eye(Q2财报良好)单日暴跌30%,作者持仓并看高3-6倍。2026年瑞典市场出现反常现象:即使公司交出双位数有机增长和扩张利润率,只要有过"跳票史"就会被重罚——Klarna Q2超预期仍跌22%。 作者认为市场对"拐点 timing"的信任已彻底崩塌,这正是买入机会。 评论点赞收藏34 天前
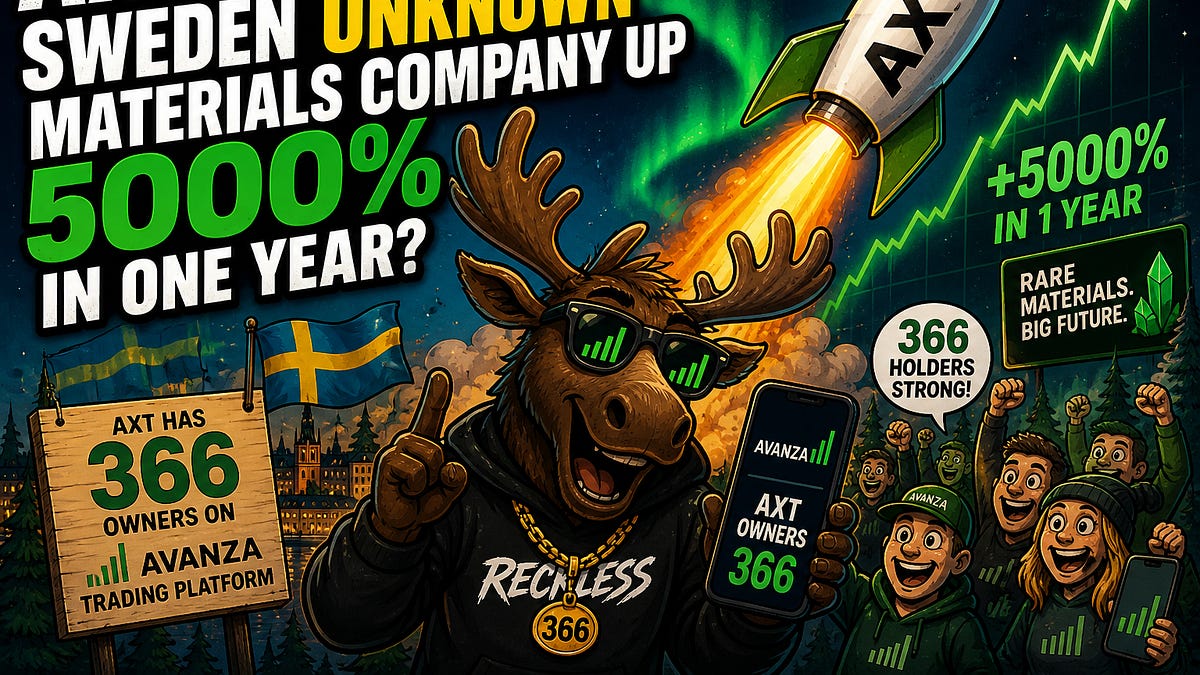
AXT:磷化铟激光器的底层材料玩家,也是LAZR ETF的基石持仓<p>早在五月份,我就曾撰文介绍过这家在瑞典几乎不为人知的材料公司。彼时AXT仅有300名股东,如今这一数字已翻倍,截至2026年8月仍属小规模。<br><br>过去一年间,AXT股价累计上涨约5,000%,一度处于我所称的AI基础设施中的“隐性瓶颈”环节。</p><p>那篇文章的观点“经受住了考验”:当月晚些时候,该股继续攀升至超过143美元的历史新高,但目前仅为其历史最高价的50%。与此同时,公司自身也交出了一份极为亮眼的二季度财报:营收创纪录地达到4,760万美元,同比增长164%;毛利率大幅跃升至45%,近乎翻番;其中仅磷化铟相关收入就创下3,070万美元的新高。</p><p>Needham将该股评级上调至“买入”。管理层最新指引显示,到今年年底,磷化铟业务收入有望实现三倍增长,并于2027年底前达到单季度1.3亿美元的水平。</p><p>不过,仍有若干问题亟待澄清并深入探讨。不能简单地将AXT定位为供应链下游、向Lumentum等企业提供用于外延生长激光器的衬底供应商——这一描述固然无误,但在中美关系持续紧张的背景下,AXT对中国的依赖程度也需要重新审视。</p><h2>背景</h2><p>在进一步展开之前,有必要先澄清一点:LAZR所布局的并非仅限于衬底层面。它还持有LandMark Optoelectronics、IntelliEPI、IQE以及Soitec等多家企业,这些公司往往与AXT并列,被统称为“衬底”或“材料”类标的。<br><br>但在此处需格外严谨,因为其中多数并…</p> 评论点赞收藏38 天前
Lumentum:"第二幕"——一家光子学公司的两次繁荣周期Lumentum上一季度营收首次突破10亿美元,同比增长109%,非GAAP毛利率超50%,提前一个季度达到管理层预期。这家光子学公司经历过一次完整的大客户周期——从Uniphase到JDS Fitel,再到被Nvidia投资,如今在AI基础设施的光互联需求中重新崛起。 理解它的第一次繁荣与衰退,能解释为什么当前估值并非空中楼阁。 评论点赞收藏46 天前
Smart Eye设计优势背后的隐藏事实:提出40法则估值框架前Sivers半导体CEO Anders Storm将Smart Eye与Sivers作类比:两家瑞典小盘股都在市场成熟前上市,多次增发融资,积累大量设计订单却迟迟未能转化为收入,曾被媒体质疑执行力,如今都进入收入拐点。 Storm基于Dirac Research在汽车供应链的视角,提出用"40法则"对Smart Eye等早期汽车半导体公司进行估值。 评论点赞收藏49 天前
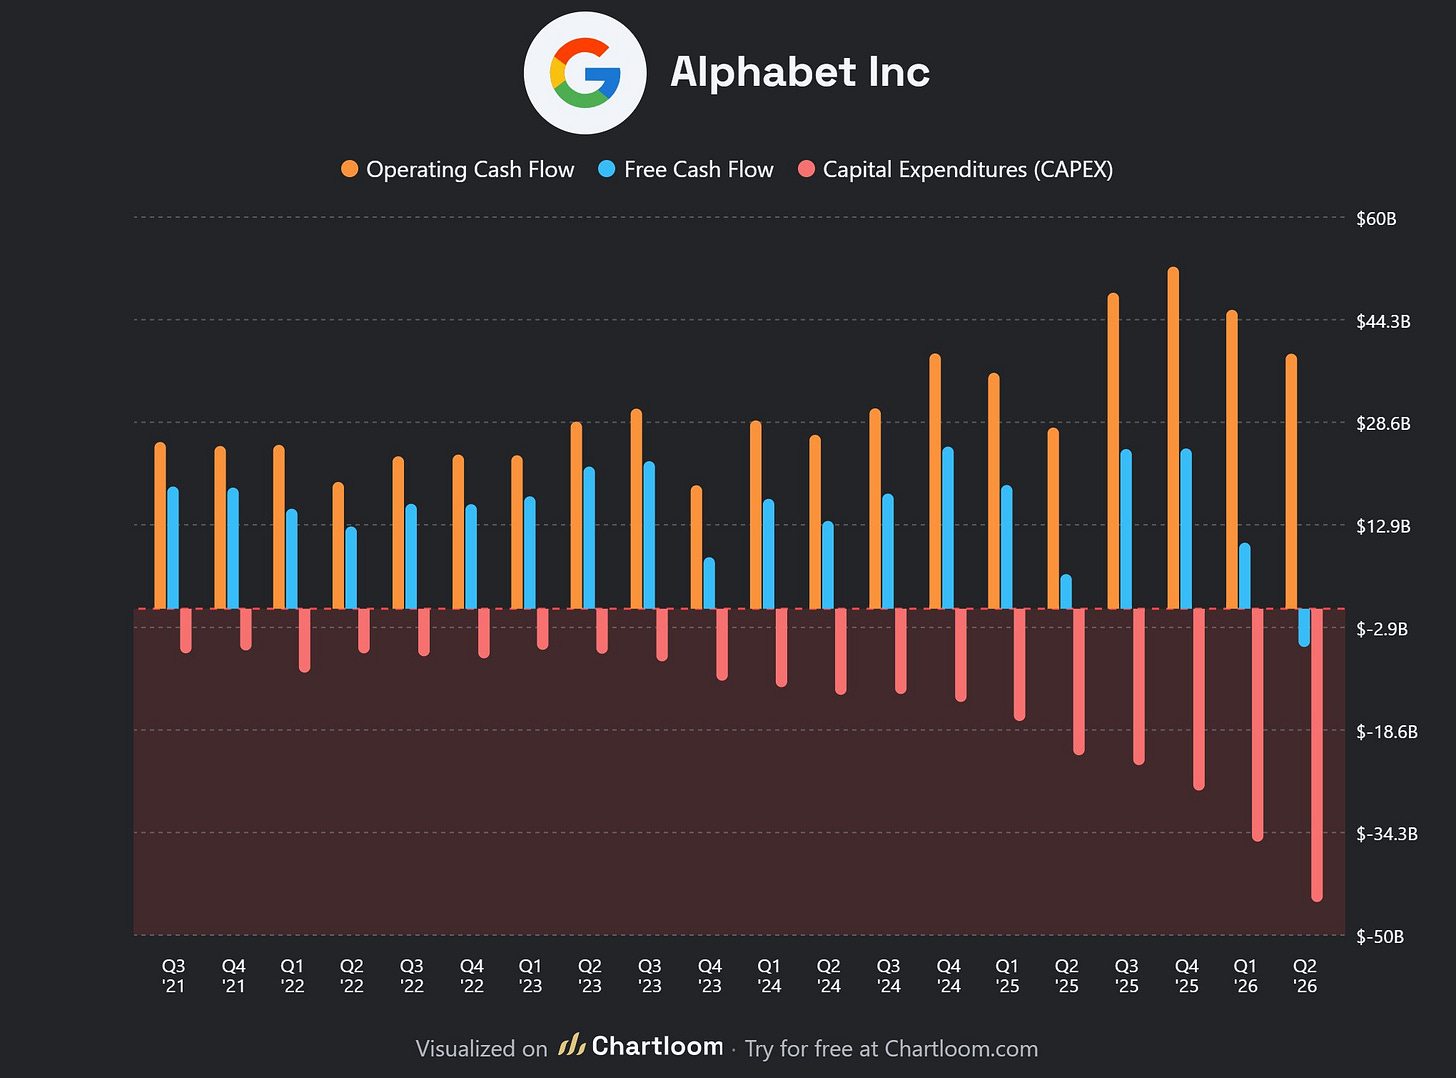
我看多AI超级周期:谷歌首次出现负自由现金流,但这并非恐慌理由<p>Alphabet在2026年第二季度的财报中,向市场传递了一个他们本该感到恐慌的重磅消息:负的自由现金流,这是自2004年首次公开募股以来的首次。<br><br>随之而来的,便是那些关于“AI泡沫”的热议,以及“连谷歌都负担不起这种开支”的批评声。</p><p>以下将从最有力、也最理所当然的角度,对这一看跌论点进行深入剖析与论证。</p><p>本订阅号由读者支持。若想第一时间获取新文章并支持我的工作,请考虑成为免费或付费订阅用户。</p><p>看跌论点的完整解析</p><p>资本支出在单个季度内同比翻了一番,达到449亿美元——这一数字是Alphabet在过去两年中“任何单个季度”支出总额的两倍多。管理层并未维持原定指引不变,而是今年第二次上调了2026年的资本支出预期,将其上调至1950亿至2050亿美元,并明确指出2027年的资本支出还将继续攀升。<br><br>如今,Alphabet每月向SpaceX租用NVIDIA芯片的费用高达约9.2亿美元,仅为了弥补供应链缺口。今年,Alphabet已新增近1000亿美元的债务,此外还进行了大规模的股权融资,其资金用途明确指向AI基础设施建设。<br><br>一家从未因自身增长而需要外部融资的企业,如今却正以这种方式寻求外部资金支持。如果这些投资的回报迟迟未能显现,那么AI领域的资本支出周期最终将走向何方——那些优秀的企业不得不不断透支现金流,以在一场谁也无法承受输赢、更无法轻易放弃的竞赛中保持竞争力。</p><p>这确实是一个逻辑清晰、站得住脚的看跌…</p> 评论点赞收藏67 天前
Computex 观察:AI 算力正演变为单一大型集群Ayar Labs 与 Wiwynn 正在构建支持千卡以上加速器的光互连扩展架构,核心在于提供外部光源基础设施而非单一组件。这揭示了 AI 硬件从单体堆叠向大规模光互联集群演进的关键趋势,对理解下一代数据中心底层架构设计具有重要参考价值。 评论点赞收藏88 天前
Computex 2026 启示与高盛光网络报告:CPO 规模化路径解析<p>高盛已经看到了目的地。2026年的Computex或许已经为我们指明了方向——XPU到XPU光学I/O完成了这一完整图景。</p> 评论点赞收藏116 天前
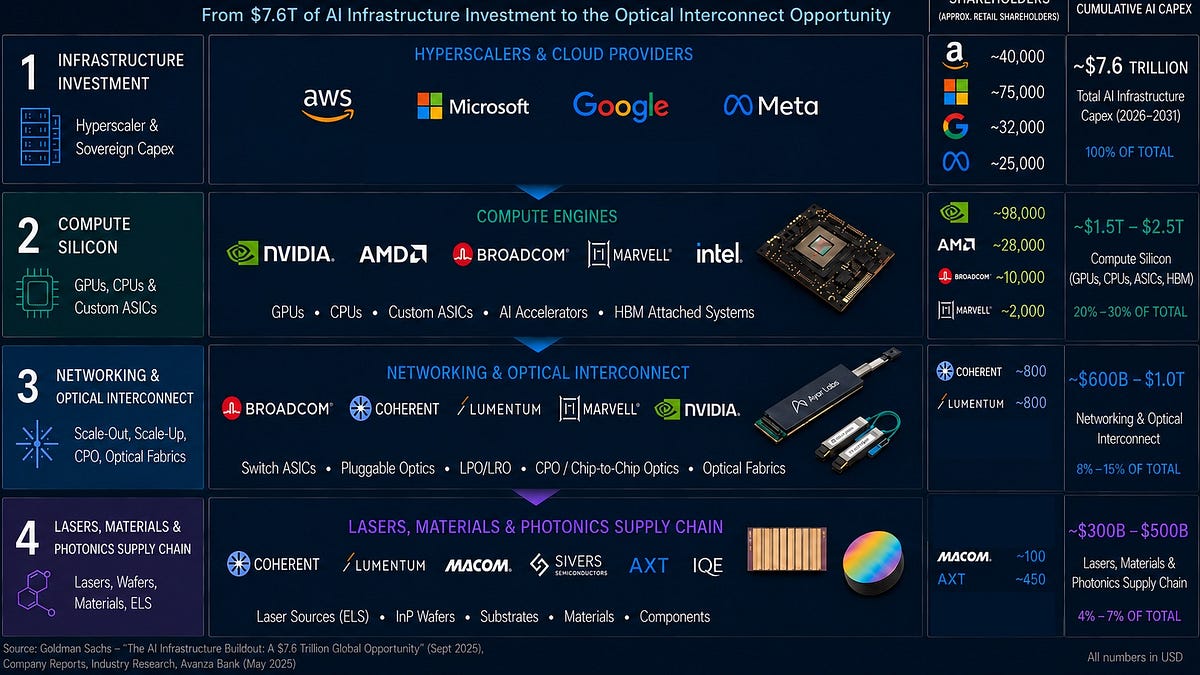
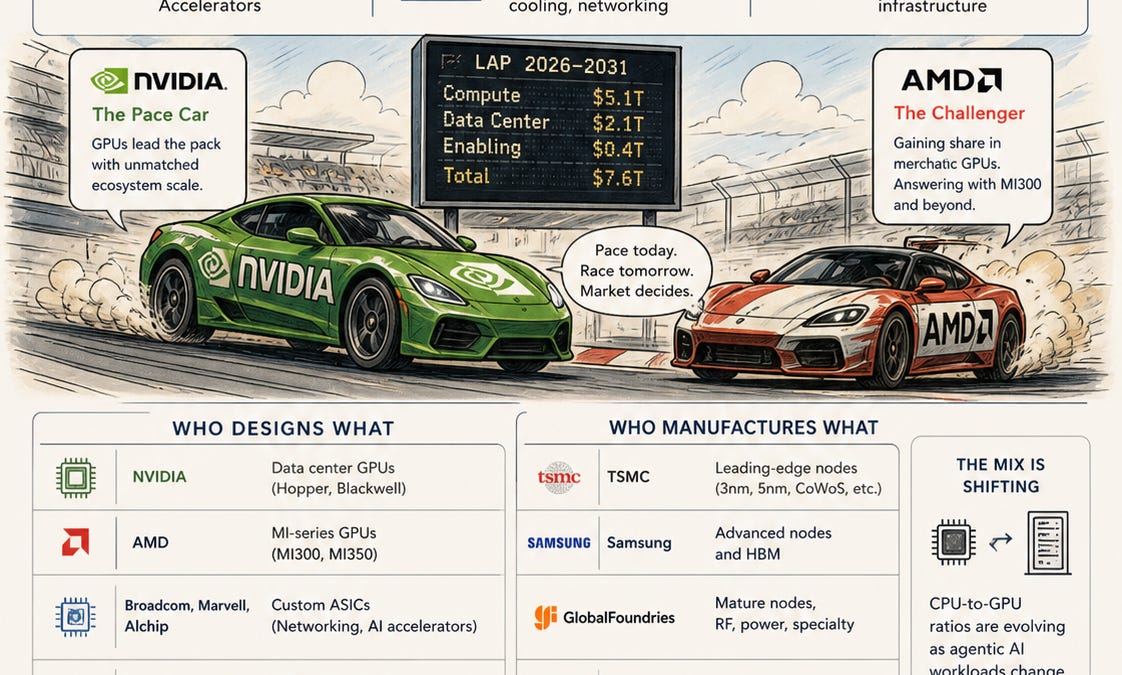
AI互连层:GPU、ASIC和CPU交汇之处——大多数投资者尚未关注的领域计算只是开始。GPU和ASIC的下游互连层是下一批500亿美元+人工智能资本支出的流向点——瑞典散户投资者几乎不关注那些重要人物。 评论点赞收藏144 天前
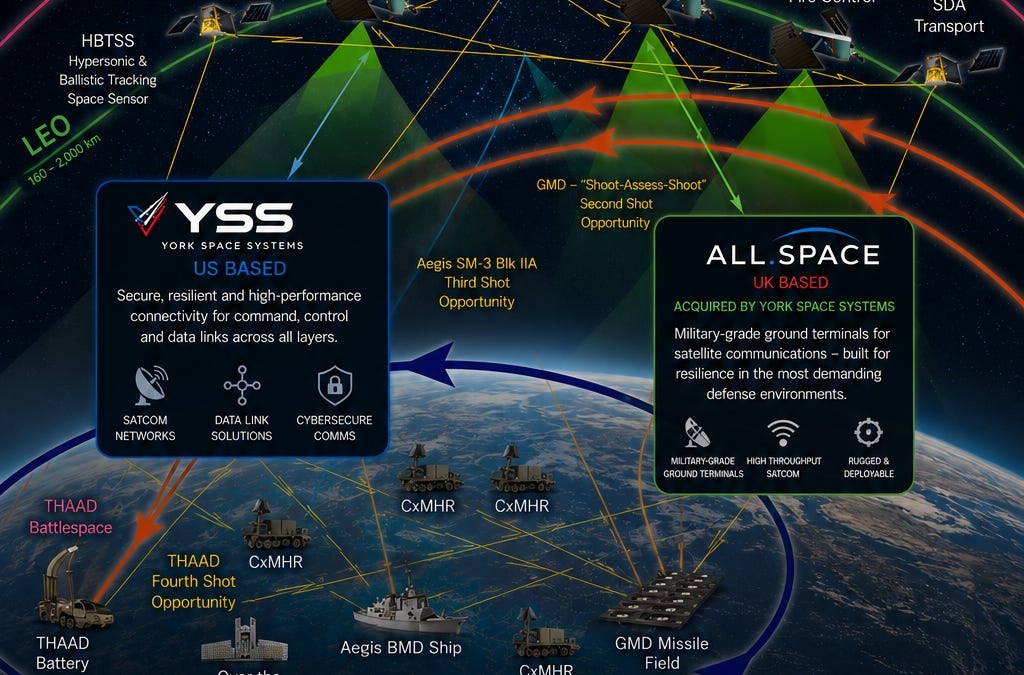
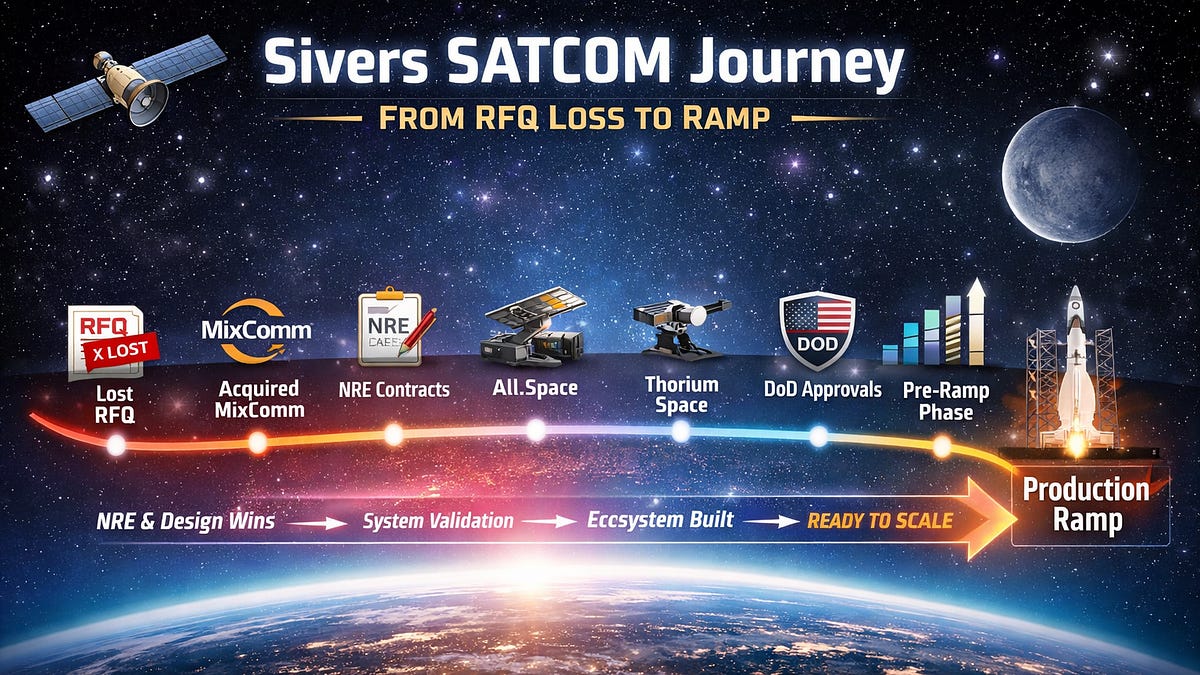
$SIVE半导体:不止是AI光子学——被忽视的卫星通信引擎Sivers is not a single-story company. It sits across “two” critical infrastructure layers: Compute (AI photonics) & Communication (SATCOM / defense) 评论点赞收藏165 天前
Credo以7.5亿美元收购DustPhotonics——这对$SIVE等InP玩家意味着什么Credo just made a $750M move into silicon photonics. Every one wants a peice of AI Photonics! 评论点赞收藏168 天前
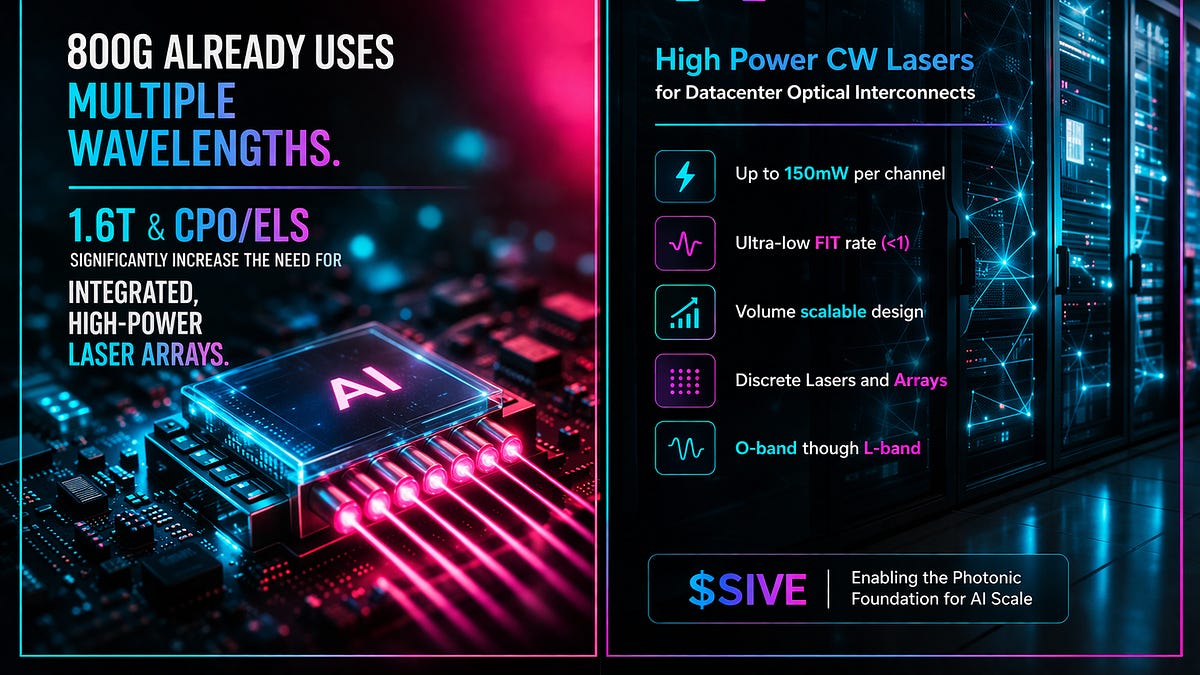
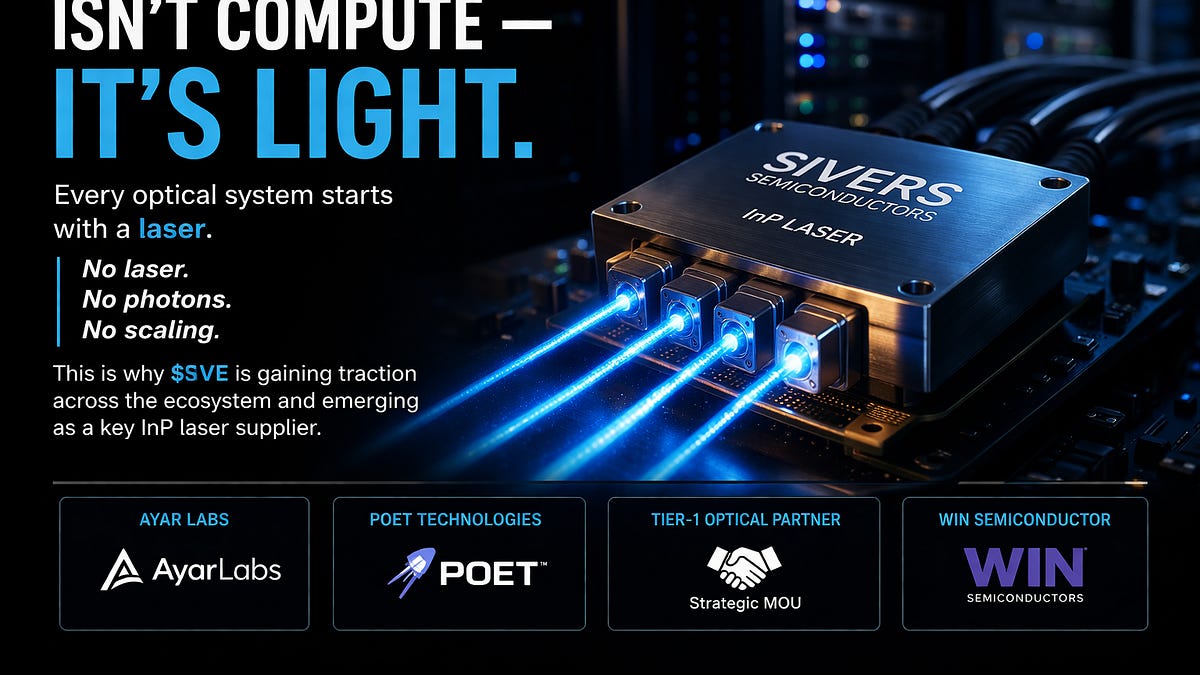
激光层:每个光学系统都始于激光。没有激光,就没有光子,也无法扩展。That’s why $SIVE is gaining traction across the ecosystem and emerging as a key InP laser supplier. 评论点赞收藏180 天前

 评论
 点赞
 收藏