一年跌近40%,恒生科技能靠扩容翻身吗

近一年震荡下行之后,恒生科技指数史上最大修订方案正式落地。
恒生指数公司近日公布恒生科技指数编算方法修订方案的市场咨询总结。此前恒生指数公司就修订建议展开了市场咨询,咨询结果显示,每项建议均获得超八成回应单位的肯定。
依据这份修订方案,成份股由30只增至50只,扩大科技主题覆盖,并增加按收入增长选股的机制。调整将于12月7日生效。增加硬科技和高增长企业,能否改善指数表现?
扩容至50只,为高增长企业增加入选机会
此次修订最重要的变化,是不再完全依据市值选股。
按照新规则,指数先从合资格公司中按市值排名选取40只,再从其余公司中按过去12个月的收入增速选取10只。此前,指数主要按市值排名选取30只成份股。
恒生指数公司在咨询文件中解释,港股科技企业中,部分收入增长较快的公司市值相对较小,单一的市值标准难以充分覆盖这些企业。新增收入增长组别,有助于缓解这一问题。
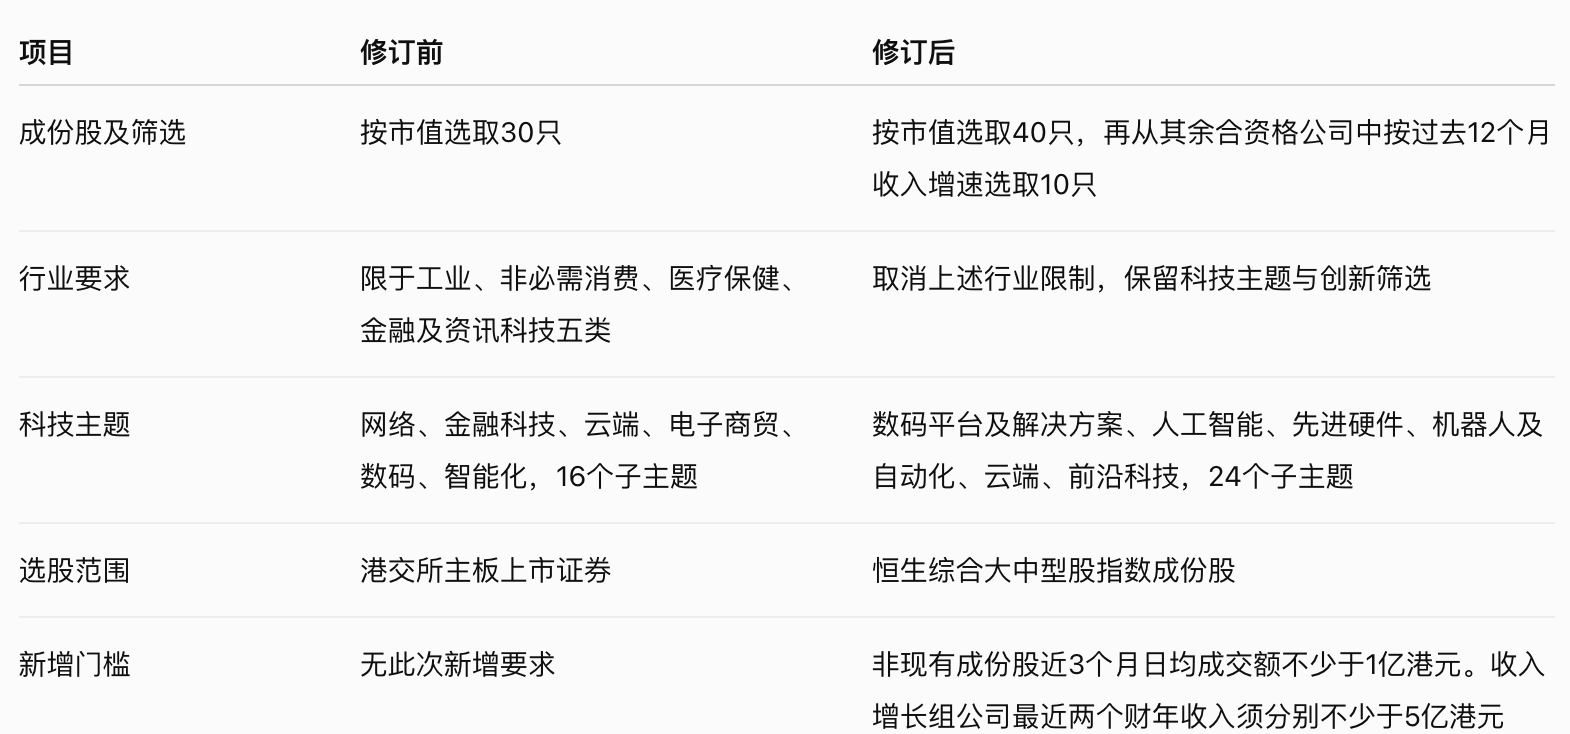
与之配套的是科技主题调整。原有的网络、电子商贸和金融科技合并为“数码平台及解决方案”,人工智能由子主题升格为独立主题,“数码”更名为“先进硬件”,“智能化”调整为“机器人及自动化”,保留“云端”,并新增“前沿科技”。六大主题之下,子主题由16个增至24个,补充新能源储能及材料、航天及卫星科技、量子计算、脑机接口等方向。
行业分类限制也被取消。过去,候选公司必须属于工业、非必需消费、医疗保健、金融或资讯科技五类行业之一。修订后,其他行业的公司只要符合科技主题和创新筛选要求,也有机会入选。
这与港股上市公司的构成变化有关。恒科2020年推出时,大型互联网平台是港股科技资产的主体。近年来,半导体、人工智能、机器人等领域上市公司增加,原有主题分类和30只成份股的规模,已难以充分反映这些变化。
不过,修订也提高了部分入选要求。选股范围由港交所主板证券收窄至恒生综合大中型股指数成份股。非现有成份股须满足过去3个月日均成交额不少于1亿港元的要求,收入增长组公司的最近两个财年收入,则须分别不少于5亿港元。
其中,后两项是最终方案较咨询稿增加的门槛,主要回应流动性和收入基数问题。收入很少的公司容易出现较高增速,但未必已有稳定业务。连续两个财年的收入要求,会使部分商业化初期企业推迟入选。
此外,加权方式保持不变,仍采用自由流通市值加权,非外国公司个股权重上限仍为8%。因此,收入增长组虽然占据10个席位,实际权重仍取决于公司规模。
浦银国际研报所引咨询稿模拟显示,新增市值组和收入增长组公司的收入增速中位数分别为23.4%和82%,现有成份股为13.8%。先进硬件相关成份股由5只增至15只,人工智能相关由3只增至6只。模拟结果显示,改革有望提高指数对高增长企业的覆盖,但正式名单仍须等待11月20日的检讨结果。
短期内互联网平台龙头仍主导指数表现
此次调整受到关注,与恒科过去一年的表现密切相关。
2025年10月,恒科一度触及约6715点,此后震荡下行。今年9月下跌7.92%,同期恒生指数下跌3.73%。10月8日,恒科收报4073.38点,次日虽然反弹3.06%至4197.84点,较去年10月高点仍低约37.5%。
恒科的一个突出问题是成份股结构与投资者对科技增长的期待存在落差。大型互联网平台权重较高,其经营表现仍较多受消费、电商、广告及本地生活业务影响。半导体、机器人等产业即使出现新的增长机会,对指数的带动也取决于相关公司是否入选、占多大权重。
互联网平台自身也在加大AI投入,但技术进展尚需转化为盈利。国信证券研报指出,港股互联网巨头仍处于增加资本开支、布局AI的阶段,预计投入期至少持续至2027年,年内每股收益仍然承压。
另一个案例是,渣打在9月25日发布的全球市场展望中,将恒生科技移出机会型投资主题名单。该行指出,相关企业盈利表现不一,AI商业化变现尚未跟上投入增长,中美科技限制扩大也增加了不确定性。
海外利率又增加了估值压力。大华继显研报认为,美国货币政策收紧与加息、内需偏弱共同制约港股表现。该行强调,应更关注科技公司的未来盈利和现金创造能力,不能仅凭历史市盈率较低判断投资价值。
由此看,编制改革能够改善恒科的产业覆盖,却难以直接解决主要成份股的盈利压力和外部利率问题。
浦银国际按9月底约371亿美元的被动跟踪规模,以及最终方案模拟的新增成份股合计约10%权重测算,预计约37.1亿美元将配置至新入选公司。对于成交规模相对较小的企业,这类买盘可能形成较明显的支撑。
需要注意的是,37.1亿美元不等于港股新增资金。在跟踪规模不变的情况下,指数基金买入新成份股,需要相应减持原有持仓。只有改革吸引新的申购或其他投资者增配,才会进一步增加市场买盘。
现有龙头对指数的影响也不会迅速减弱。按浦银国际研报所引最终方案模拟,原有30只成份股仍占约90%权重,前十大权重股占比由约72%降至65%。
也就是说,即使新入选公司表现较好,若主要权重股仍受盈利下修和估值压力影响,指数整体上涨空间依然受限。浦银国际亦指出:“虽然新增成份股合计仅占10%,短期内互联网平台龙头仍主导指数表现。”
长期看,更广泛地纳入半导体、先进硬件和AI企业,有助于恒科反映港股科技产业的变化。但高收入增速不保证高投资回报,还需考虑盈利能力、买入估值以及增长能否持续。新增企业规模较小,部分硬件业务周期性较强,指数波动也未必随成份股数量增加而下降。
此次改革对新入选公司的利好较为直接,对指数整体则需要更长时间观察。扩容之后,恒科仍要等待权重股利润改善、AI业务回报增加,以及外部利率压力缓解。简言之,编制规则可以改善指数的代表性,持续回升仍需要这些经营和市场条件的支持。(作者|蔡鹏程,编辑|刘洋雪)

 点赞
 收藏
 点踩
 分享