毛利率四连跌至15.2%,超颖电子带着全球第一的招牌去港股找钱

全球汽车HDI板市场第一,和2026年上半年1.91亿元的净亏损,这两个评价同时落在超颖电子身上,几乎定义了它港股闯关的全部尴尬。
9月21日,超颖电子向港交所递交主板上市申请,中金公司、国联证券国际联席保荐。距离2025年10月登陆上交所主板还不到一年,这家PCB厂商已经迫不及待地开启A+H的资本叙事,而招股书里的财务曲线,比上市节奏更值得关注。
按2025年销售收入计,超颖电子在全球汽车HDI板市场排名第一。但第一之下,并不轻松。招股书给出的三年财务数据里,收入与利润呈现明显的背离,2026年上半年更是直接由盈转亏。招股书披露,此次全球发售所得将主要用于高多层板及HDI技术的高端PCB产线建设、研发投入及营运资金。市场愿意给全球第一多少溢价,取决于这份由盈转亏的报表能否在上市前讲清楚。
收入高增与利润背离,毛利率连跌的成色
成立于2015年的超颖电子,客户名单里有大陆汽车、法雷奥、博世、安波福、特斯拉等行业头部玩家。2023年至2025年,公司营业收入从36.56亿元增至41.24亿元再到47.52亿元,复合年增长率约14%;净利润分别为2.66亿元、2.76亿元和2.31亿元,收入增长的同时,利润却在2025年掉头向下。
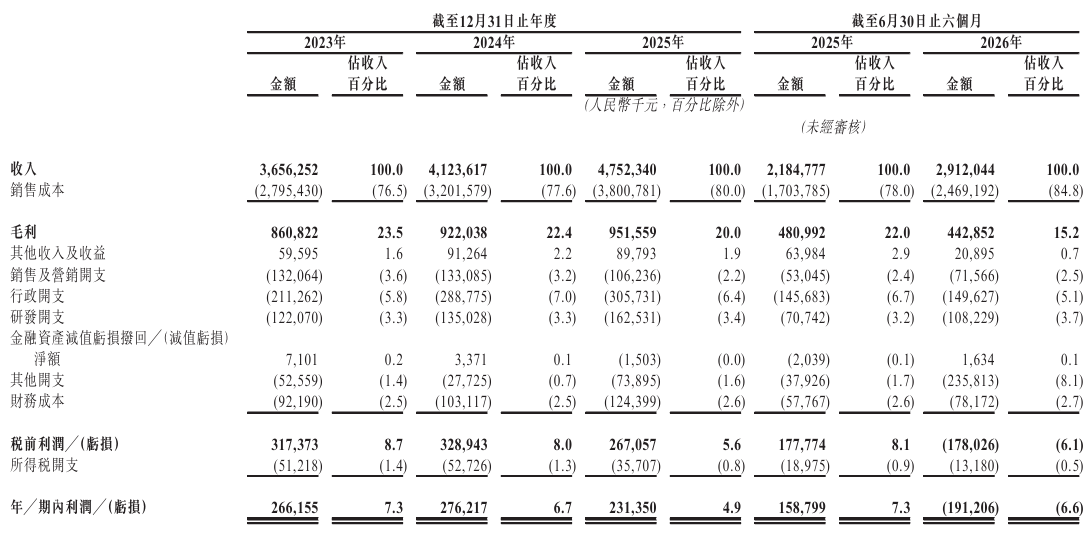
进入2026年上半年,矛盾进一步激化:营业收入29.12亿元,同比增长33.3%;净利润却亏损1.91亿元,而上年同期还盈利1.59亿元。收入端三成以上的增速与利润端近3.5亿元的落差,构成了这份数据最刺眼的部分。
拆解成本结构可以找到部分解释。覆铜板、铜箔等关键原材料是公司销售成本的最大组成部分,2026年上半年销售成本同比增加44.9%,增速远超收入。同期外汇亏损净额1.71亿元,而上年同期还有4020万元的收益,一来一回相差2.11亿元。
更值得警惕的信号毛利率的变化,2023年至2026年上半年,公司整体毛利率从23.5%、22.4%、20.0%一路降至15.2%;核心的汽车电子PCB业务毛利率从19.4%、16.7%、12.2%跌至2.8%。核心业务赚钱能力的收缩速度,比报表上的亏损数字更能说明竞争环境的恶化。
把亏损完全归因于成本和汇率并不公平,扩张本身也在消耗利润。泰国巴真府基地于2024年四季度实现商业化,作为公司全球化产能的关键落子,它的爬坡进度直接决定未来几年的利润弹性。
爬坡阶段的反复清晰可见,泰国产能利用率在2023年、2024年分别为66.5%和68.3%,2025年一度回落至63.8%,2026年上半年才回升到76.2%。新产线从商业化到稳定满产,中间隔着产能利用率、良率与折旧的多重考验。
业务结构生变,数据存储成新引擎但隐忧犹存
扩张的另一面是高企的负债。公司借款余额从2023年末的18.78亿元一路增至25.41亿元、34.25亿元,再到2026年6月末的49.09亿元;资产负债率在68.7%、72.8%、65.6%、75.6%之间波动,2026年上半年末回到75.6%的高位。
2026年上半年财务成本达7820万元,而同期经营活动现金流净额仅6590万元,经营端产生的现金几乎刚够覆盖利息。同期购建固定资产投入13.56亿元,缺口只能靠继续举债填补。
收入结构方面,汽车电子收入占比从2023年的68.8%降至2026年上半年的51.4%,数据存储则从7.0%快速升至15.8%,通信及AI相关业务从4.3%升至10.0%。AI服务器与数据存储需求的爆发,正在重塑这家以汽车板起家的公司的业务底盘。
不过,这份结构变化的成色需要仔细甄别。2026年上半年,数据存储业务收入4.61亿元,远高于上年同期的1.97亿元,但其20.1%和17.0%的毛利率仍明显低于公司历史水平,新业务的规模放量还没有换来对应的盈利质量。当汽车电子毛利率跌至2.8%、新引擎毛利率又不足以扛起利润大旗时,整体盈利的修复就没有想象中那么快。
2025年10月,超颖电子在上交所主板上市,发行价17.08元,募资约9亿元。DEH持有公司86.10%股份,控股股东为台交所上市公司定颖投控。招股书同时披露,昆山一处2087平方米的物业未取得环评、规划及施工许可,2023年5月曾被当地执法部门处理。治理层面的这些小瑕疵,单看都不致命,但在港股市场,它们会被放进整体成色里一并衡量。
从2025年10月A股上市,到2026年9月递交港股申请,超颖电子的资本动作与它的产能扩张一样急切。全球第一的市场地位是确定的,由盈转亏的报表也是确定的。港股投资人要在这两件事之间称出企业的真实价值,而答案藏在泰国基地的产能利用率曲线和数据存储业务的毛利率里。(作者 | 张洪锦,编辑|秦聪慧)

 点赞
 收藏
 点踩
 分享