连购两家港企,市场为何不看好立讯精密?

国庆假期A股休市,港股只停了一天,立讯精密(02475.HK)在这几天把两记重锤连番落下。先是以6.84亿港元拿下KFM金德57%的股权,每股作价2港元,顺手再认购2.52亿港元的零息可转债;紧接着又抛出一纸意向,拟收购致丰工业电子75%的股权。国庆结束后,两个标的在港股应声而起,KFM金德(03816.HK)10月8日午后涨超12%,股价创出历史新高;致丰工业电子(01710.HK)在10月6日盘中亦一度涨超7%。
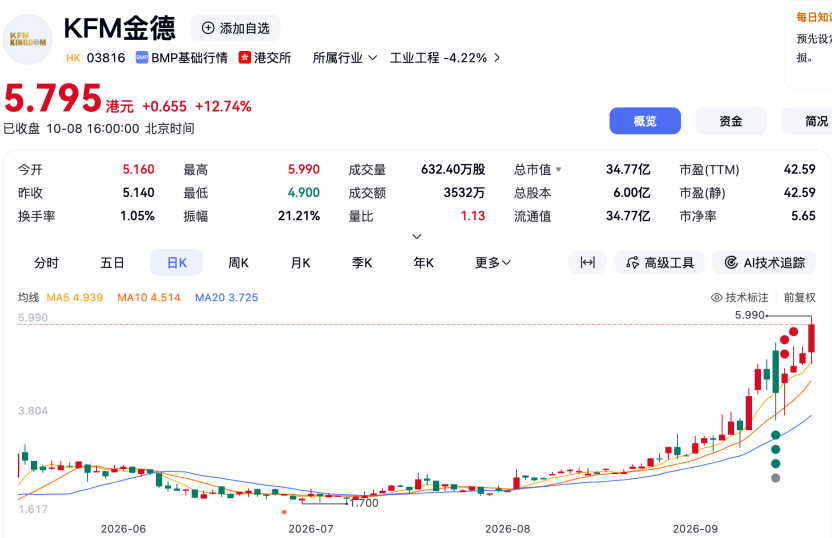
图片来源:百度股市通
先看这桩买卖的成色。KFM金德的并表收入,对体量数千亿的立讯来说几乎可以忽略不计,花旗的分析甚至直言,它对立讯的收入与利润并表贡献不足0.5%。真正让立讯动心的是这家公司手里的精密金属结构件与冲压工艺,以及它在苏州和马来西亚落地的成熟制造基地——这是一笔把产能、工艺和海外节点一起"装进口袋"的补课。至于致丰工业电子,市场普遍解读为补强工业电源与机电配套的制造能力,指向的正是AI硬件与汽车电子两条正在起量的主线。两家标的都不大,但都精准咬合在立讯"从消费电子向AI与汽车延伸"的战略齿缝里。
立讯精密7月9日才在港股敲钟,募资总额242.66亿港元,创下年内港股最大IPO,全球发售净筹约240亿港元;三个月后,这笔刚到手的热钱就成了收购港股资产的底气。招股书里写得很直白,募集资金35%用于扩充产能、升级生产基地,30%投进技术研发,15%用于投资上下游或相关优质标的,剩余各10%分别用于偿还银行借款和补充营运资金——按常理,这笔钱的大头该流向产线与实验室,但招股书中预留的15%并购专项资金,正在被立讯迅速兑现为港股资产。更有意思的是,H股上市首日一度破发,盘中最低触及57.20港元,如今股价约50.8港元,较63.28港元的发行价跌去约两成。
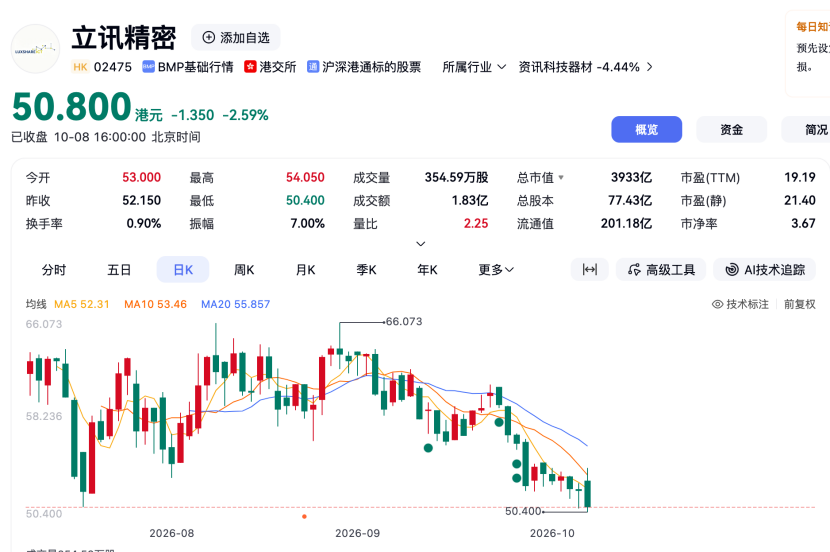
图片来源:百度股市通
把镜头拉远,这其实是近两年A股公司扎堆赴港的一环,港股相对A股的估值折价是否正在成为A股公司收购港股资产的"套利窗口"?先看数据,恒生AH股溢价指数从2024年初161点附近的近十年高位一路下行,2026年以来在113到124之间横盘,当前仍在125点上下,意味着A股整体仍比H股贵两成多;而港股的便宜,是写在整体估值里的——恒生指数市盈率只有约10.65倍,市净率1.12倍。于是这波"A+H上市潮"里出现了一个耐人寻味的现象:一批A股公司去港股敲钟,不只是为了融资,更是为了拿到一张可以反复出牌的并购牌桌——用A股平台的高估值背书,去港股市场低价扫货。不过,立讯这两笔收购的战略补课意味可能比估值套利更浓。
港股以国际机构与专业资金为主,对小市值、业务单一的标的长期缺乏覆盖,成交清淡、关注度低,流动性折价便一层层压低了定价;反观A股,散户与主题资金活跃,愿意为成长和故事付出溢价。两个市场给同一类资产贴上不同的价格标签,中间的落差就成了产业买家的成本垫。更要紧的是,这张成本垫正在变薄——AH溢价指数从2024年初的161点一路收敛,意味着港股相对A股的整体折价已经明显收窄。对打算赴港扫货的A股龙头来说,这传递出一个信号:AH溢价的长期收敛趋势意味着套利空间终将收窄,但短期窗口的关闭并非线性进程。
这种"折扣"绝不是立讯一家独享。今年3月,紫金矿业以183亿入主赤峰黄金,其H股配售价较A股收购价折价超过35%——同一家公司,A股愿意给约27倍PE,港股只认17倍;蓝思科技要约巨腾国际,要约价较停牌前收盘折让约45%,标的市净率低至0.60倍……这些案例串起来看,A股公司拿着内地的高估值"弹药"去港股市场上以明显折价接手同一产业链的资产,正在成为一条被反复验证的路径。不过,随着部分硬科技龙头出现H股溢价反超A股的“倒挂”,这一路径的适用范围正在被重新审视。
股价的走法其实已经替市场表了态。KFM金德的要约价只有每股2港元,可它复牌后股价一度摸到5.78港元、创出历史新高,远高于要约价。这个背离很值得玩味——如果交易只是"卖身"式的财务套利,小股东最合理的动作是抢着在2港元把票交出去;可市价高出一大截,说明没人愿意接受2港元的定价,市场赌的恰恰是立讯入主之后,能带来订单、客户和产能协同,把这家公司重新估一遍。也就是说,真正支撑股价的不是买方的折价,而是市场对"立讯加标的"这套组合未来现金流的重新定价。
但若就此把一切归结为"套利窗口",恐怕是把一件复杂的事讲简单了。折价的另一面,是港股对这些小市值、低估值乃至亏损标的长期偏低的流动性定价——便宜往往有便宜的理由。反观真正的"大白马",港股未必就比A股折价多少:立讯自己在港股与A股的价差就远没有案例里那么夸张。所以更准确的说法是:估值折价给产业并购提供了一块更低的成本垫,它是催化剂,却不是动因本身。真正的动因是立讯这类龙头借港股平台完成全球化整合的清晰战略意图。
把"套利"两个字拆开看,它的成立需要两步同时走通。第一步,收购价显著低于标的的真实价值或重估后的价值——折价给了这一步底气;第二步,交割后能顺利整合,把技术、产能、客户拧成一股绳,让重估真正兑现。折价解决的是第一个问题,却把最难的第二题留给了时间。立讯这套"募资、并购、整合"的连环动作,本质是把港股平台用到了极致:先用H股IPO拿到弹药,再用折价扫货,最后靠整合在A、H双平台上兑现价值。链条的每一环都成立,套利才不是一句空话;只要有一环掉链子,"便宜买"就可能变成"贵维护"。
机构们的视角也印证了这一点。高盛在立讯上市前将12个月目标价大幅上调至106元,看重的不是它买得便宜,而是数据中心业务、汽车电子与海外OEM客户带来的成长——它预计立讯2025至2028年收入复合增长率达22%;中欧基金的研究则把AH溢价的收敛,归因于港股市场流动性折价的逐步修复。换句话说,机构看到的不是投机者钻价差的窗口,而是A股龙头把港股当作"融资地+并购场"双重平台的能力升级。
回到立讯这两笔交易,KFM金德与致丰工业电子都算小而美的补位。决定它们成败的,从来不是"买得便宜"这四个字,而是交割之后,工艺、产能、客户能不能真正捏合成一体——这恰恰是外延式并购最考验人的地方,也是立讯自己可转债评级报告里反复提示的"管理整合风险"。对"A股收购港股"这道命题而言,折价只是降低了入场门票,整合的难度一分未减。
最后,把目光放回这三只股票短期的股价走向上。立讯精密自身的想象空间主要还在H股估值修复与并购落地这两条线上,短期股价大概率还是跟着大盘和AI、果链的产业情绪波动,指望并购消息立刻点燃一轮单边行情并不现实。KFM金德则是另一种剧本,要约价只有2港元、股价却已摸到5.7港元上方,短线涨幅早已把"立讯入主"的预期提前透支,这类并购套利与重组博弈驱动的跳涨,往往在消息兑现、要约推进时遭遇获利了结,高位回落的压力不容小觑。致丰工业电子的悬念更大,它复牌后一度跌近三成,说明市场对这笔连正式协议都还没签、仅停留在谅解备忘录层面的交易分歧明显,后续走向取决于立讯能否把意向坐实、给出什么样的要约价,交易推进股价才有支撑,一旦搁浅便可能继续向下寻找定价。(作者|李婧滢,编辑|刘洋雪)

 点赞
 收藏
 点踩
 分享