如何选择一家真正优秀的公司

打开股票软件时,大多数人最先看到的,往往不是商业模式,也不是现金流,而是股价。
它今天涨了多少?跌了多少?离历史高点还有多远?现在买进去,会不会站岗?
再进一步,有人开始看PE、PB、ROE,试图判断这家公司贵不贵、好不好。
但低PE,就一定便宜吗?高ROE,就一定优秀吗?一家公司今年利润增长很快,就说明未来还会继续增长吗?$紫金矿业(SH601899)$ $宁德时代(SZ300750)$ $中际旭创(SZ300308)$
未 必
周期顶部的公司,利润往往最好看,PE也往往最低;真正值得长期持有的公司,有时恰恰因为确定性高、市场预期高,静态估值看起来并不便宜。
所以,投资一家公司,真正重要的并不是预测下一根K线,也不是寻找某个"神奇指标",而是判断一件更本质的事:
这家公司在未来很长时间里,还有没有能力持续创造价值?而今天的价格,又是否已经把这些未来全部透支?
如果把一套完整的投资逻辑压缩成一句话,可以这样概括:
时代和周期决定大环境,行业决定空间,产品决定竞争力,财务验证商业模式,管理层决定资本配置,估值决定最终回报。
先用一张表,把研究一家公司的框架放在这里。后面的内容,都是围绕它展开。
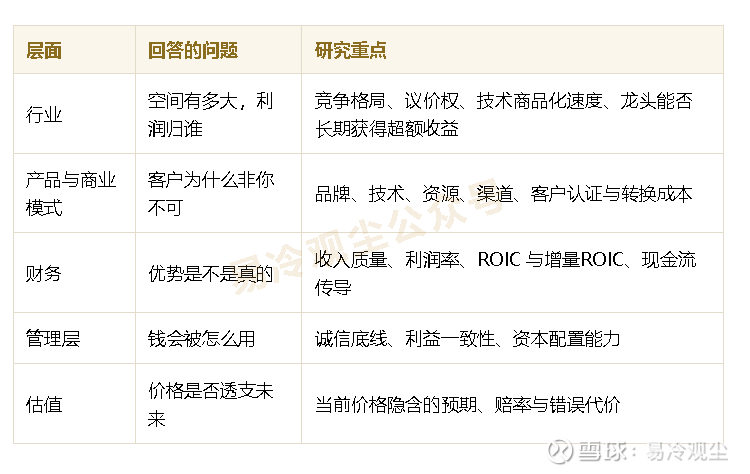
研究一家公司的六个层面
PART 01 别急着看公司,先看它站在什么样的时代和周期里
企业从来不是孤立存在的。
过去二十年,中国城镇化快速推进,地产、建材、家电、银行都享受过巨大的时代红利;今天,资本、人才和政策资源更多流向人工智能、高端制造、机器人、新能源、储能、生物科技和数字化等领域。
所以,研究公司之前,可以先问:
未来五到十年,需求、资本和人才会主要流向哪里?$
但宏观趋势只能帮助我们缩小研究范围,不能直接替我们做出投资决定。
AI是长期方向,不代表所有AI公司都值得买;新能源是大趋势,也不代表所有新能源企业都能赚钱。一个行业看起来前景广阔,往往意味着竞争同样激烈。大家都能看见的机会,通常不会轻易落到每一个参与者手里。
真正要看的是:行业增长以后,利润最终会留在谁手里?
有些行业市场很大,但产品高度同质化,企业只能不断打价格战;有些行业增长未必最快,却能形成品牌、技术、资源、渠道或客户认证壁垒,龙头可以长期获得超额收益。
所以,一个好行业不只是"空间大",还要看它有没有好的行业经济学。
行业处在导入、成长、成熟还是衰退阶段?
竞争格局会不会越来越集中?
上下游谁掌握议价权?
技术会不会快速商品化?
最终是少数龙头胜出,还是所有企业长期陷入低利润竞争?
然后,还要看周期。
很多人买在高位,并不是因为看错了公司,而是因为把周期高点当成了常态。行业景气改善时,需求上升、价格上涨、企业利润变好;利润变好后,所有人开始扩产;扩产完成后,供给增加,价格下跌,利润恶化,最后又进入产能出清。
这个过程,几乎是许多周期行业反复上演的剧本。
所以,当一家公司利润很好、新闻很多、机构观点一致、市场情绪高涨时,真正应该问的不是"它还能不能涨",而是:
现在的高利润,是新周期的开始,还是已经接近周期顶部?
以紫金矿业这类资源企业为例,不能只看铜价、金价涨了多少,更要看资源储量、矿石品位、成本曲线、矿山寿命、海外项目能力,以及公司能否在行业低谷依然保持扩张。
周期并不意味着没有成长。优秀的周期企业,可以利用低谷拿资源、降成本、扩产能,等行业重新向上时,便能把竞争对手甩得更远。
看周期,不是为了预测每一个拐点,而是为了避免在所有人最乐观的时候,把最乐观的未来当成理所当然。
PART 02 行业只是舞台,真正决定胜负的是:客户为什么非你不可?
同样处在一个好行业里,为什么有的公司越做越强,有的公司却只能跟着价格战走?
因为行业提供的是舞台,真正决定胜负的,是产品、商业模式和护城河。
研究一家公司时,最值得追问的问题不是"它有没有技术",而是:
客户为什么愿意长期买它,而不是换一家?
客户选择一家公司,可能是因为产品更好,也可能是因为成本更低、服务更稳定、品牌更强、渠道更广,或者换供应商的代价太高。
比如工业领域,客户更换供应商,往往意味着重新认证、重新调试、重新培训,甚至要承担停产风险。这样的转换成本,本身就是一种护城河。
消费品则更看品牌和定价权。一个品牌如果提价5%甚至10%,消费者依然愿意购买,说明消费者买的已经不只是产品本身,还有信任、习惯和心智认同。
可口可乐就是典型案例。它的产品并不复杂,但品牌、全球渠道和长期形成的消费习惯,使它拥有一定提价能力。它告诉我们:一家企业未必需要一直高速增长,只要需求稳定、品牌强、现金流好,时间本身就能创造复利。
苹果也一样。它真正厉害的,并不是某一代iPhone,而是把iPhone、Mac、AirPods、Apple Watch、App Store和iCloud逐渐连接成一个生态。用户使用的产品越多,切换到其他系统的成本就越高。
苹果卖的从来不只是硬件,更是一套让用户越来越难离开的体验。
贵州茅台的逻辑则不同。它的竞争力来自产区、工艺、时间、品牌、渠道和消费者心智的共同作用。高毛利率不是它优秀的原因,而是这些优势在财务报表上的结果。
这也是研究护城河时最容易犯的错误:看到高毛利率,就说公司有护城河;看到市场份额高,就说公司不可替代。
其实真正应该反过来问:
它为什么能维持高毛利率?
为什么客户不愿意离开?
为什么竞争对手很难复制?
不同公司,护城河完全不同。可以简单对照:
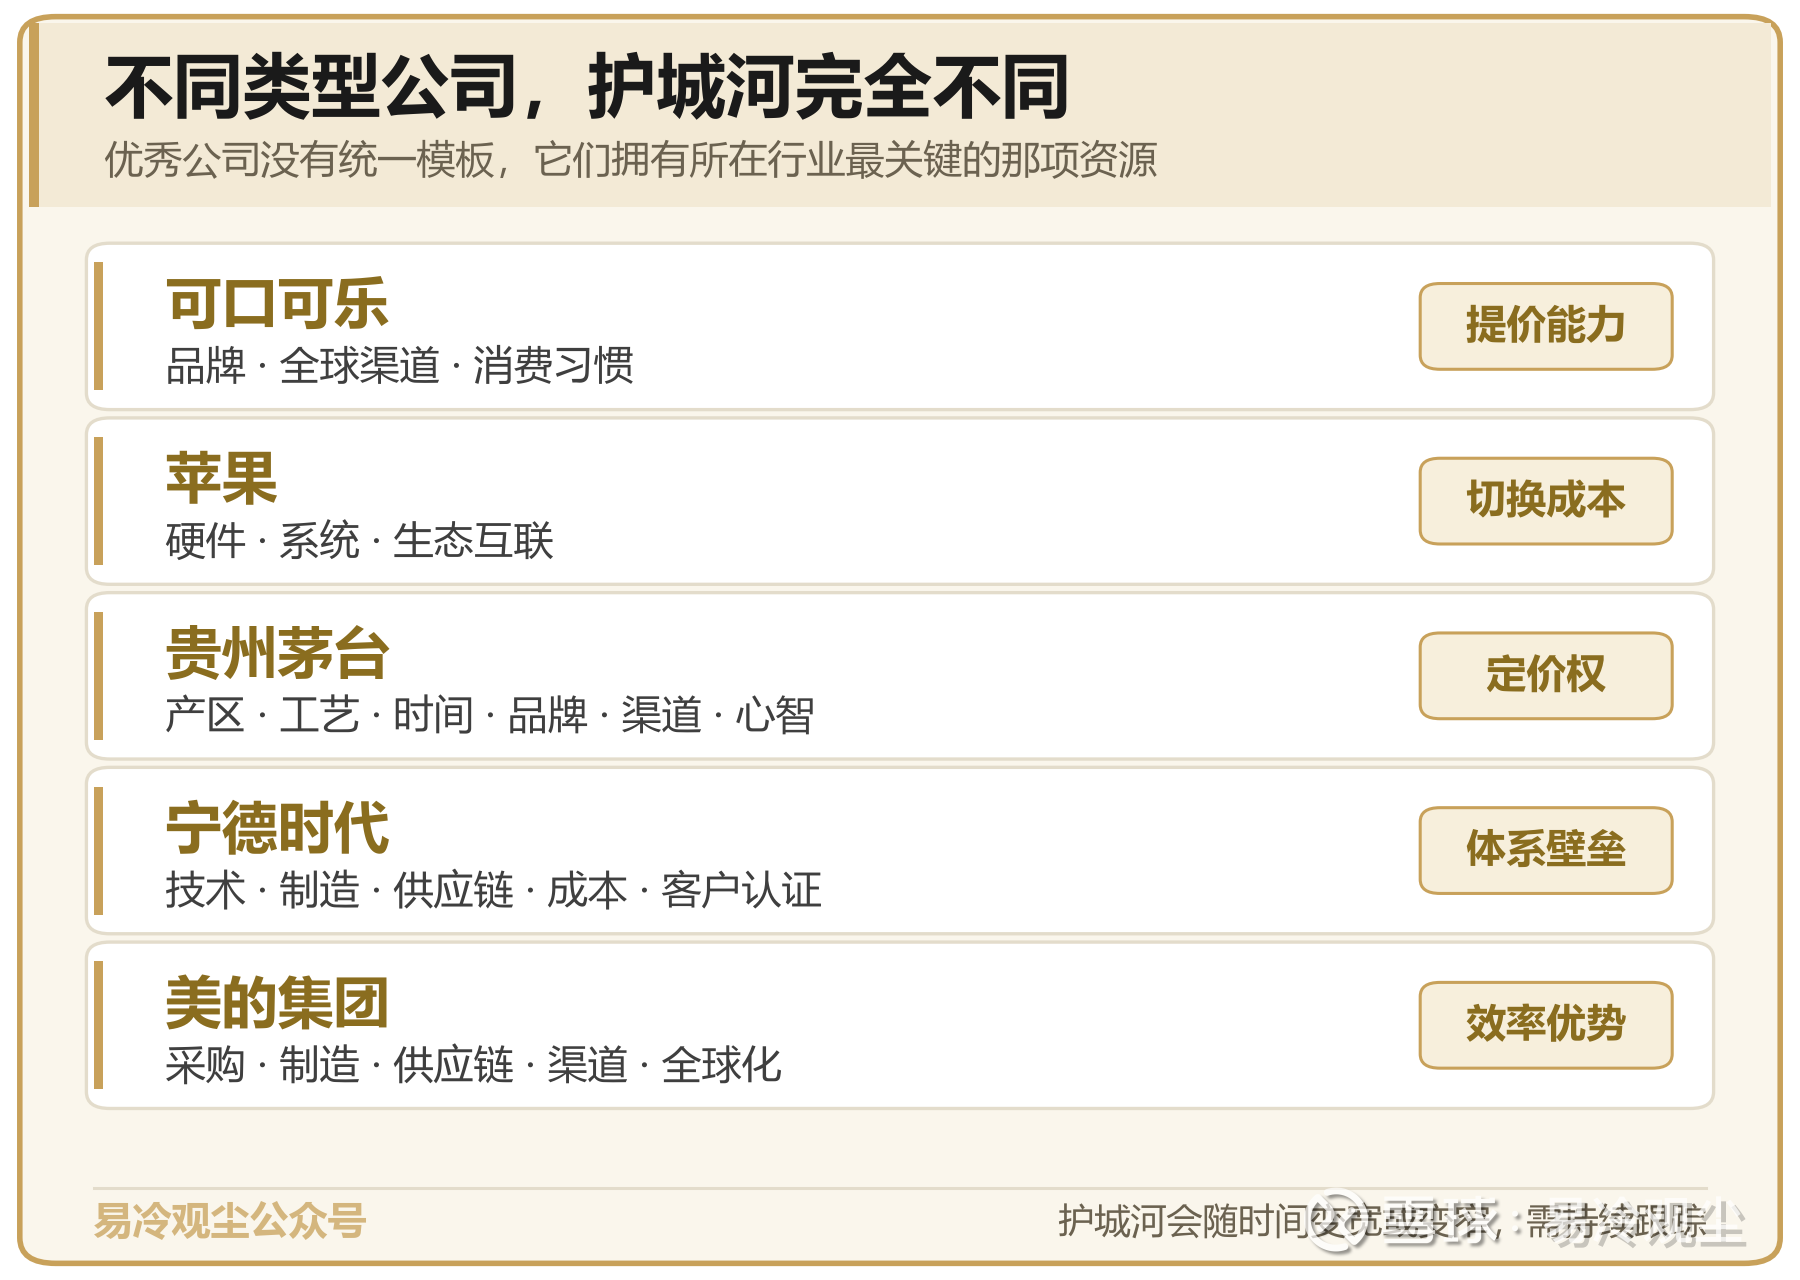
不同类型公司,护城河完全不同
宁德时代依靠的是技术、制造、供应链、成本、客户认证和研发能力共同形成的体系;美的集团没有苹果式的生态,也没有矿业公司的资源禀赋,但它通过采购、制造、供应链、渠道和全球化经营,建立了长期效率优势。
所以,优秀公司没有统一模板。
有的靠品牌,有的靠资源;有的靠技术,有的靠渠道;有的靠成本,有的靠转换成本。但它们都有一个共同点:
它们拥有所在行业最关键的那项资源,而且这种优势不是静止的,而是在不断加强。
判断护城河有没有变宽,不能只听管理层讲故事,要看更诚实的数据:市场份额是否提升,毛利率是否稳定,客户留存是否良好,研发投入是否真正转化为产品,竞争对手是不是越来越难追赶。
PART 03 故事讲得再好,最后也要回到财务:它到底有没有创造价值?
行业、产品、护城河,最终都要通过财务来验证。
财务不是投资研究的起点,但一定是检验商业模式最重要的工具。
先看收入,但不能只看收入增长了多少。
收入增长,是销量增加带来的,还是产品提价带来的?是市场份额提高,还是通过并购买来的规模?是新产品真正放量,还是一次性的订单、补贴和汇率变化?
同样是增长,质量可能完全不同。
再看利润率。
如果公司收入持续增长,毛利率稳定甚至提高,费用率还在下降,说明产品竞争力和规模效应可能正在形成。但如果利润增长主要来自资产出售、投资收益或短期价格上涨,那就不能轻易把它当成长期经营能力。
然后是ROE和ROIC。
ROE看的是股东资本回报,但它容易受到杠杆影响。对于大多数非金融企业而言,ROIC更值得关注,因为它更接近一个本质问题:
企业投入100元经营资本,究竟能够创造多少经营回报?
真正优秀的企业,长期应该做到:ROIC > WACC,也就是资本回报高于资本成本。
但更关键的,不是历史ROIC,而是增量ROIC。
一家公司的老业务可能很优秀,可它今天新投入的100元,是否还能产生过去那样高的回报?这才决定它未来能不能继续复利。
当然,也不能把"轻资产"简单等同于"好生意"。紫金矿业、宁德时代、美的集团都需要持续投入资本。关键不在于花不花钱,而在于投入的钱,最后能不能创造高于资本成本的回报。
最后,要看现金流。
利润只是会计上的结果,真正能用来分红、回购、还债、并购和继续投资的,是现金。
如果一家公司利润增长很快,但应收账款和库存增长更快,经营现金流却越来越差,就必须提高警惕。因为这意味着账面上的利润,未必能真正落到企业口袋里。
真正健康的企业,通常会呈现出这样的传导:
收入增长 → 利润增长 → 经营现金流增长 → 自由现金流增长
这条链条越顺畅,企业的增长质量通常越高。
所以,看财务不能只看"赚了多少钱",还要看"怎么赚的""赚的钱是不是真的""未来还能不能这样赚"。
PART 04 好生意还要有好的人,最后才是好价格
很多投资者研究到财务就停下来了。
但企业赚到的钱,最终会流向哪里?是继续投入高回报的主业,还是盲目跨界?是趁低谷收购优质资产,还是趁高位高价并购?是没有机会时合理分红、回购,还是为了做大规模不断扩张?
这就是为什么,管理层和实控人必须单独研究。
看管理层,先看底线。
有没有资金占用、违规担保、异常关联交易、频繁减持、财务造假和利益输送?诚信是底线。一旦底线出了问题,所有漂亮的财务指标都应该重新审视。
再看利益是否一致。
优秀的实控人和管理层,主要财富通常来自企业长期价值增长;如果一家公司总是依赖减持、资产腾挪、关联交易来创造"收益",中小股东就需要格外谨慎。
最后看资本配置能力。
企业赚到的钱,无非几种去向:研发、扩产、并购、分红、回购、还债。
真正优秀的管理层,不只是会把业务做大,更重要的是知道钱该花在哪里。
如果主业仍然可以获得高回报,就应该继续投入;如果没有好的投资机会,就应该合理分红,或者在估值足够低时回购。最怕的就是没有能力把钱投好,却又为了规模、故事和短期市值盲目跨界。
所以,一家企业真正的复利能力,本质上来自:
高ROIC × 高再投资率 × 长竞争优势期
但再好的公司,也必须回到价格。
这是投资里最容易被忽略的一步。
很多人会说:"公司这么优秀,当然值得买。"
这句话只说对了一半。好公司不等于好投资,好企业和好价格之间,往往还差着非常远的距离。
市场不会免费把优秀公司送给你。当所有人都看好一家公司时,它未来几年的增长、利润率、市场份额,往往已经被提前计入股价。
所以,估值真正要回答的,不是"这家公司绝对值多少钱",而是:
现在这个价格,已经反映了多少未来?
PE、PB、EV/EBITDA、自由现金流收益率当然有用,但这些只是开始。尤其对于周期公司,不能简单用景气高点利润计算"低估";对于金融企业,也不能机械套用制造业的ROIC和自由现金流框架。
更有价值的思路,是Reverse DCF。
不是问"它值多少钱",而是反过来问:
市场给出的这个价格,要求它未来做到多好?
如果当前股价隐含了未来十年持续高增长、高利润率、高市场份额,那么真正需要判断的就不是"它好不好",而是它有没有能力兑现这样近乎完美的预期。
投资不是寻找永远不会错的公司,而是寻找赔率足够好、错误代价可控的机会。
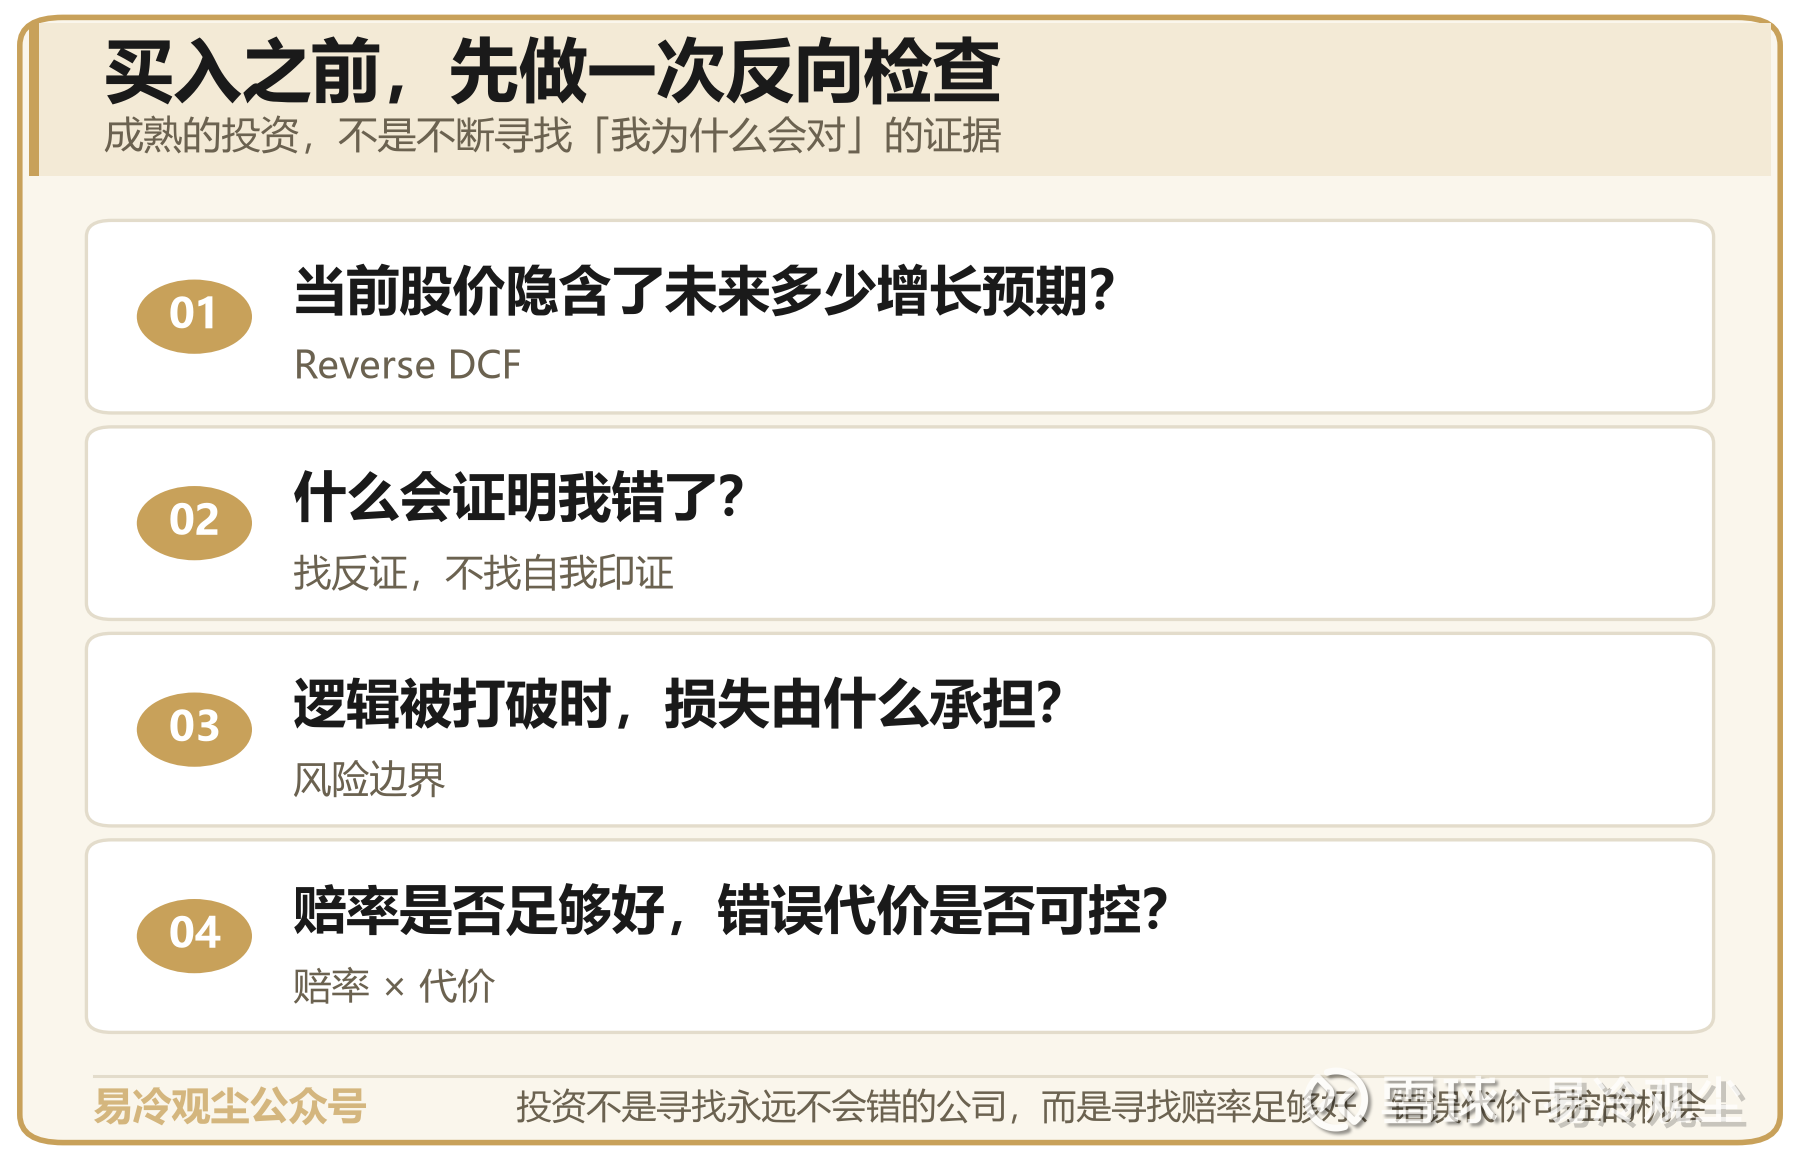
买入之前,先做一次反向检查
买入之前,不妨先做一次反向检查:
真正成熟的投资,不是不断寻找"我为什么会对"的证据,而是持续寻找"什么会证明我错了"的证据。
结语:投资不是找神奇指标,而是建立完整逻辑
选择一家优秀公司,本质上不是寻找低PE、高ROE,或者追逐最热门的赛道,而是建立一套完整的因果逻辑。
先看时代和周期,判断它所处的环境;
再看行业和竞争格局,判断利润最终归谁;
然后研究产品、商业模式和护城河,理解它凭什么赢;
再用ROIC、现金流和市场份额,验证这些优势是否真实;
接着看管理层能否守住底线、配置好资本;
最后回到估值,判断今天的价格是否给自己留下安全边际。
归根到底,真正值得长期研究和持有的公司,往往不是某一个指标最好看的公司,而是那些能够在很长时间里做到:
拥有持续竞争优势,保持较高资本回报,把利润转化为现金,再把现金以高回报持续投入,同时价格又没有透支全部未来。
先看企业,再看价格;先想风险,再谈收益。
这比猜下一根K线,要重要得多。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享