同样都是煤矿,为什么有的矿特别值钱?

这是重新认识煤炭系列的第2篇。
即使都是挖煤,不同公司的矿山质量也可能差很多。煤炭公司不能只看PE,也不能只看“储量有多少”。真正决定一家公司长期值不值钱的,很多时候是地下那座矿,到底怎么样?——位置、开采方式、煤质、吨煤成本、运输条件、矿龄和剩余储量。
位置
先看这张国家能源局公布的全国大型煤炭基地分布图。
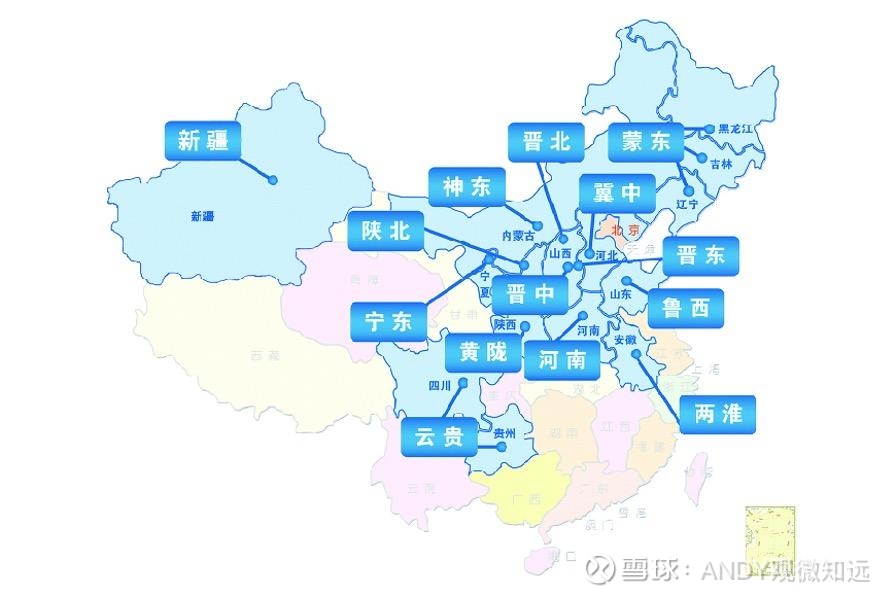
这张图其实很重要。神东、陕北、晋北、晋中、晋东、宁东、蒙东、两淮等主要煤炭基地,分布非常集中。国家能源局披露,2011年全国14个大型煤炭基地产量已经达到32亿吨,占全国煤炭总产量90%以上。而且资源和消费并不完全在一个地方。神东、晋北、晋中、晋东、陕北这些大型煤炭基地主要位于中西部,却承担着向华东、华北、东北等地区供煤的任务。
所以一吨煤挖出来以后,不是“挖出来就等于变现”。还要运出去。这和黄金完全不一样。煤炭体积大、重量大、单位价值又没那么高,运输本身就是成本的一部分。于是同样地下有10亿吨煤,一座矿就在铁路旁边,另一座矿距离主干铁路几百公里,它们的实际价值可能差很多。所以以后看到一家煤企说“我们有几十亿吨煤”,要先问——煤在哪?离铁路多远?离港口多远?最后卖到哪里?
开采方式
第二个特别重要的区别,是怎么挖。露天煤矿比较直观,就是把覆盖煤层的土石剥离以后,用大型设备和矿卡直接采煤。
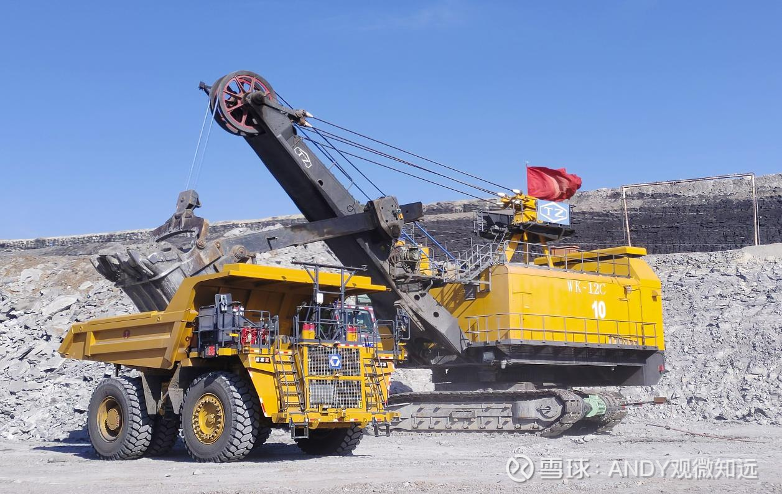
平庄煤业元露天矿,大型矿卡与电铲协同作业。
大型露天矿经常能看到这种巨型矿卡。露天矿比较容易实现大规模机械化,人工相对少,生产效率高,很多时候吨煤成本也更有优势。井工矿就完全不同。人员和设备要进入地下,通过井筒、巷道、综采工作面采煤。
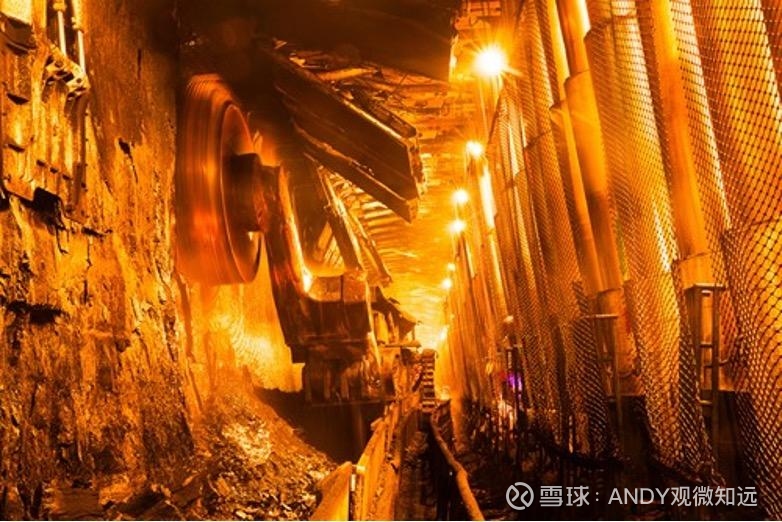
神东煤炭8.8米超大采高智能综采工作面
井工矿还要面对瓦斯、水害、冲击地压、顶板、通风、排水、巷道掘进等一系列问题。所以两家公司即使都卖动力煤,一家是大型露天矿,一家是复杂井工矿,它们不是同一种资产。
顿煤成本
煤炭是典型周期行业,所以成本特别重要。假设煤价800元。A矿吨煤成本250元,B矿500元,两家公司都赚钱。如果煤价跌到600元,A依然有不错利润,B的利润已经明显压缩。如果煤价继续跌到450元,A可能仍能赚钱,B可能已经接近亏损。所以低成本矿真正厉害的地方,不是牛市里多赚一点,而是行业差的时候,它还能舒服地活着。
这就是煤炭投资里经常讲的“成本曲线”。把整个行业的矿从低成本排到高成本,越靠左,抗周期能力越强。煤价下跌时,高成本产能往往更早承压,低成本矿更容易坚持生产。所以,如果煤价回到行业最差的时候,这座矿还能不能赚钱?有时候比当前PE更重要。
煤质
即使同一种煤,质量也不一样。动力煤会看热值、灰分、硫分、水分;炼焦煤会看粘结性、结焦性、灰硫等;无烟煤则会看固定碳、挥发分、块煤率等。所以“有100亿吨煤”和“这100亿吨煤值多少钱”完全是两个问题。普通低热值动力煤是一种价格。优质主焦煤是另一种价格。优质无烟块煤又可能是另一种价格。
这也是为什么兰花科创不能只和大型动力煤企业比产量。它比较有特色的地方,是晋城优质无烟煤和块煤价值。所以看到一家公司说自己资源量特别大,先问是什么煤?煤质怎么样?能卖给谁?
、运输条件
煤太重了,运输条件极其重要。看大秦铁路就很直观。
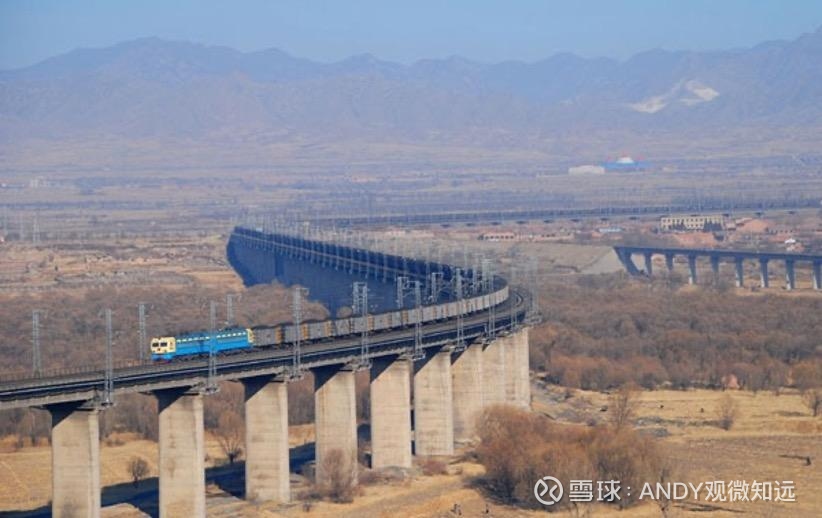
大秦铁路西起山西大同,东至河北秦皇岛,主要承担山西、陕西和内蒙古西部煤炭外运,是我国最重要的重载运煤通道之一。国家铁路局资料显示,大秦铁路全长约652公里,单列重载列车载重可超过2万吨。煤运到秦皇岛等港口以后,还可以继续通过海运送往华东、华南。所以煤炭资产真正应该比较的,不只是坑口成本。还要看到厂成本。
矿山本身成本很低,但如果离铁路太远、运费很贵,优势会被吃掉一部分。反过来,如果企业本身就拥有铁路、港口甚至航运体系,那么资源价值就会被进一步放大。这也是中国神华很难简单理解成“煤矿公司”的原因之一。它更像矿—铁路—港口—电力的一体化系统。
矿龄
煤矿不是永远维持同样成本和产量的。一座矿开采时间长了以后,可能出现越来越深、运输距离越来越长、地质条件越来越复杂、瓦斯治理增加、设备维护增加等问题。于是就可能出现一种情况,产量往下走,成本反而往上走。新矿或者刚进入产量爬坡期的矿,则可能完全相反。产量逐步增加,设备新,固定成本被摊薄,未来还能稳定生产很多年。
所以一家煤企利润增长,并不一定只能靠煤价上涨。还有一种增长来源——新矿投产。所以关键:未来三年产量是增长、持平,还是下降?这件事对估值影响非常大。
剩余储量
假设A公司储量100亿吨,B公司50亿吨。不能直接说A一定更值钱。因为A的煤可能埋得深、运输差、品质普通、开采成本高。而B的煤可能煤层厚、品质好、距离铁路近、成本低。所以不只是“地质储量”,而是有多少煤能够在合理成本下真正变成现金。可以把煤矿资源价值简单理解成——可采储量 × 煤质 × 成本优势 × 区位运输。这四个因素放在一起,才叫资源禀赋。
一座“好煤矿”到底应该长什么样?
可以归纳归纳成六点。第一,煤质好。最好是高热值、低灰低硫,或者本身就是稀缺主焦煤、优质无烟煤。第二,开采条件好。大型露天矿最好;即使是井工矿,也希望煤层厚、地质条件简单、机械化程度高。第三,吨煤成本低。最好长期处在行业成本曲线左侧。第四,运输条件好。靠近铁路、港口或者下游客户。第五,未来产量稳定甚至增长。不是一堆逐渐衰减的老矿。第六,可采年限长。未来十几年甚至几十年还能稳定生产。这些东西加起来,才是真正的:资源禀赋。而不是只有一句“我们有100亿吨煤。
看看各家煤炭公司
比如中国神华。它最强的地方并不只是“煤多”,而是大型低成本煤矿 + 铁路 + 港口 + 电力。更像一套完整能源系统。中煤又不一样。它有大量煤炭资产,也有煤化工、电力和装备业务,同时还涉及新矿投产、产量恢复和资本开支。所以看中煤,不能只盯煤价。还得看产量、吨煤成本、新项目和资本开支。
兰花的特点则不是规模最大,而是晋城优质无烟煤。它更像特色资源股,煤种本身就有价值。平煤、首钢资源这些焦煤企业,则更应该研究优质焦煤资源占比、矿井成本、煤质,以及钢铁产业链景气。所以煤炭股真的不能只横向比PE。6倍PE的高成本衰减老矿,不一定比10倍PE的低成本、长寿命优质矿便宜。
研究煤企的几个问题
1. 是什么煤? 动力煤、焦煤、无烟煤还是其他。
2. 煤质怎么样? 热值、灰硫、稀缺性如何。
3. 矿在哪里? 离客户和运输通道多远。
4. 露天还是井工? 开采条件复杂不复杂。
5. 吨煤成本多少? 在行业成本曲线什么位置。
6. 怎么运出去? 铁路、港口、公路条件怎么样。
7. 未来产量怎么走? 新矿爬坡还是老矿衰减。
8. 还能挖多少年? 真正经济可采储量还有多少。
之后才轮得到上PE和股息率。
煤炭公司的护城河,不只是“有煤”,而是有一座品质好、成本低、好开采、好运输,而且还能挖很多年的矿。
全文就到这里。我是@ANDY观微知远,观远势,知微变。欢迎大家关注和交流
#雪球星计划# @今日话题 $中国神华(SH601088)$ $中煤能源(01898)$ $兰花科创(SH600123)$
————————————————————————-
个人投资记录,不作为投资建议。股市有风险,买卖需谨慎。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享