巴菲特辞去伯克希尔董事长之际:全网首次揭秘《华盛顿邮报》的内在价值

引言:首先要说的是,本文不是标题党,而是纯纯干货。因为巴菲特突然辞职这件事,对我触动很大。所以原本是第二本书发售时,才会曝光的内容,今天就提前曝光了。感兴趣的读者,不妨拿起笔来亲手算一算。巴菲特投资困境反转股的策略,便可了然于胸。
2026年9月18日,巴菲特突然宣布辞去伯克希尔董事长一职。并由其子霍华德.巴菲特接任,全面负责公司文化与价值观的守护。这一突发事件让我意识到,巴菲特真的退休了。作为巴菲特经典投资案例当中唯一的未解之谜,本文将运用市赚率体系,全网首次揭秘《华盛顿邮报》的内在价值。
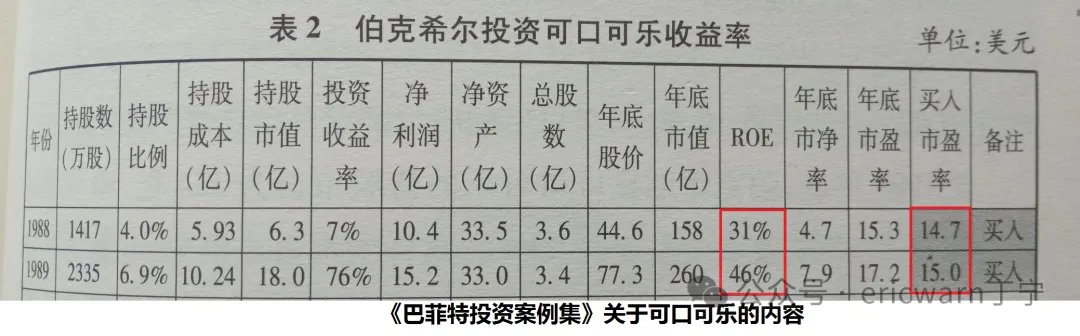
首先要说的是,为了学习巴菲特,我发明了市赚率。其公式为:市赚率=市盈率÷净资产收益率,PR=PE÷ROE÷100。上世纪80年代末,巴菲特两次建仓可口可乐。两年平均下来,市赚率刚好就是0.4PR。从那时起,用“40美分买入1美元”就成了巴菲特的口头禅。巴菲特4折5折6折买股,我也4折5折6折买股。
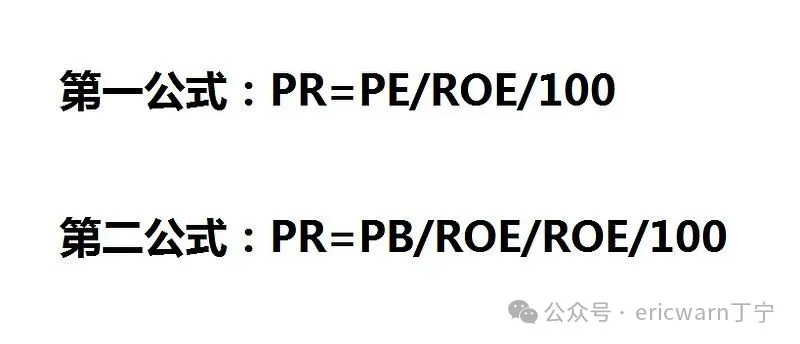
考虑到PE=PB÷ROE这个数学关系,所以市赚率还可推导出第二公式:PR=PB÷ROE÷ROE÷100。在估值ROE短暂下滑的困境反转股时,可以采用PB值搭配困境反转后的预估ROE,从而模糊正确的对周期股进行估值!
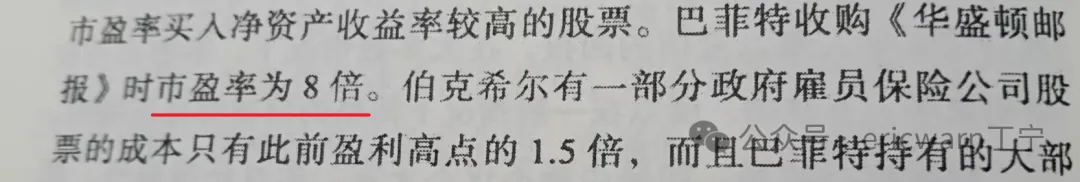
书归正传,1972年,《华盛顿邮报》深入调查水门事件,当时执政的尼克松总统不断施压,使得该报的电视台失去了经营执照。1973年,受到水门事件和美股漂亮50崩盘的影响,《华盛顿邮报》的股价开始大幅下跌,总市值跌至1亿美元附近,巴菲特便开始大量买入。根据《大钱细思》一书的数据显示,巴菲特的买入市盈率约为8PE。
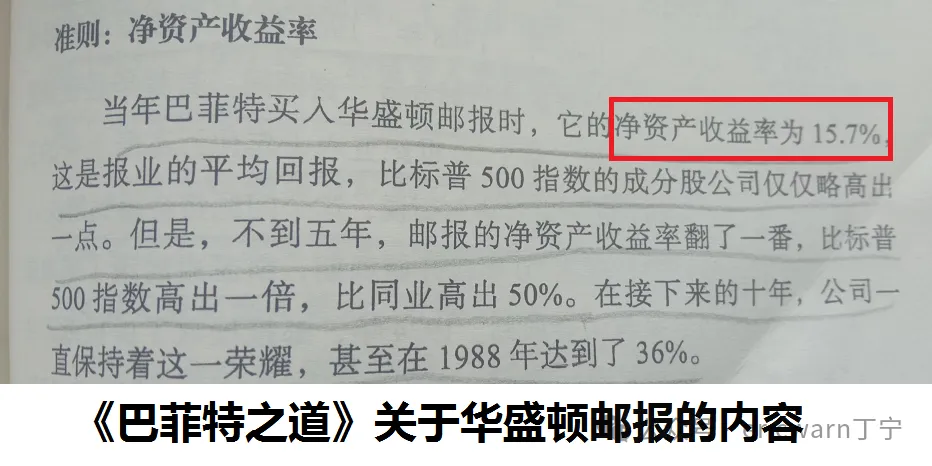
另据《巴菲特之道》一书的数据显示,《华盛顿邮报》当年的ROE为15.7%。运用市赚率第一公式,巴菲特的买入市赚率=8÷15.7%÷100=0.51PR,相当于5折多点。此外,考虑到PB=PE×ROE这个数学关系,所以巴菲特的买入市净率=8×15.7%=1.26PB。
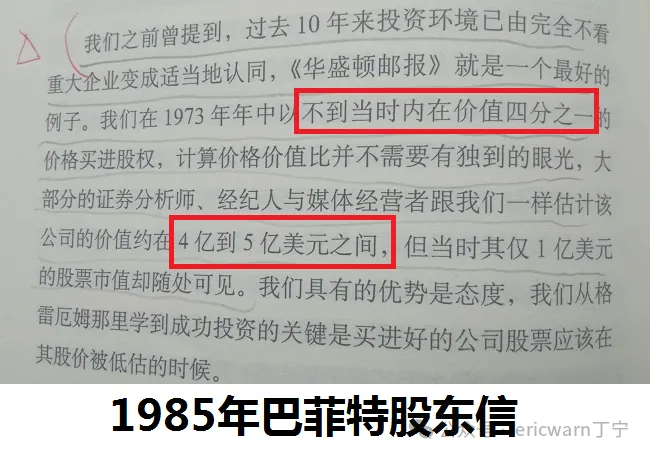
不过令人困惑的是,巴菲特在1985年股东信里明确表示:“我们在1973年以不到当时内在价值四分之一的价格,买进了《华盛顿邮报》的股票。并且计算内在价值,并不需要有独到的眼光。大部分证券分析师、经纪人、媒体从业者与我们一样,估计该公司的价值约在4亿~5亿美元之间。但当时仅为1亿美元的市值,却是显而易见的。”
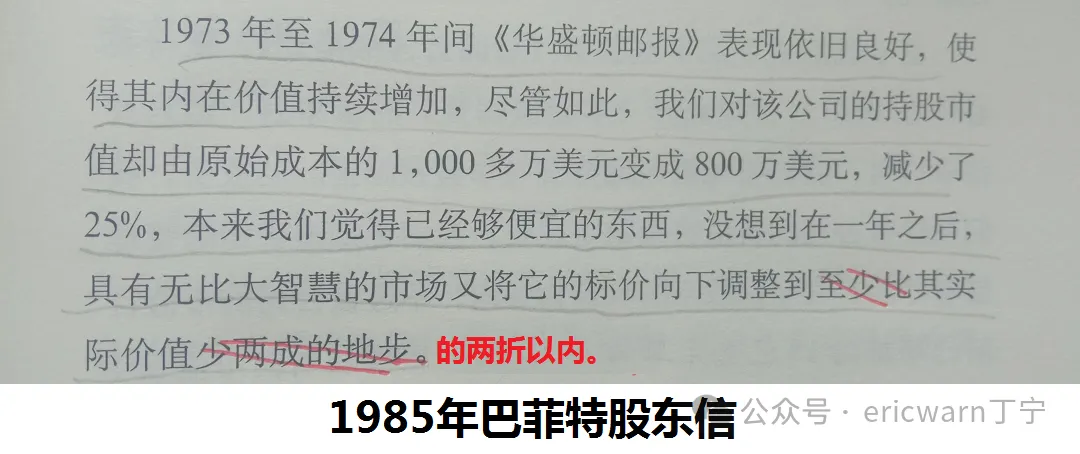
对此巴菲特还补充道:“1973~1974年期间,《华盛顿邮报》的经营依旧良好,使得内在价值持续增加。尽管如此,到了1974年底,我们在该公司的持股市值却大跌了25%,由买入时的1000万美元变成了800万美元。1973年让我们觉得便宜到可笑的股票,到了1974年却变得更加便宜,无比智慧的市场将股价下跌到了内在价值的两折以内。”
看到这里,一个严重的问题出现了。根据巴菲特在1985年股东信的表述来看,市赚率第一公式5折多点的估值结果显然是错误的!究竟为何?实际上另有隐情。
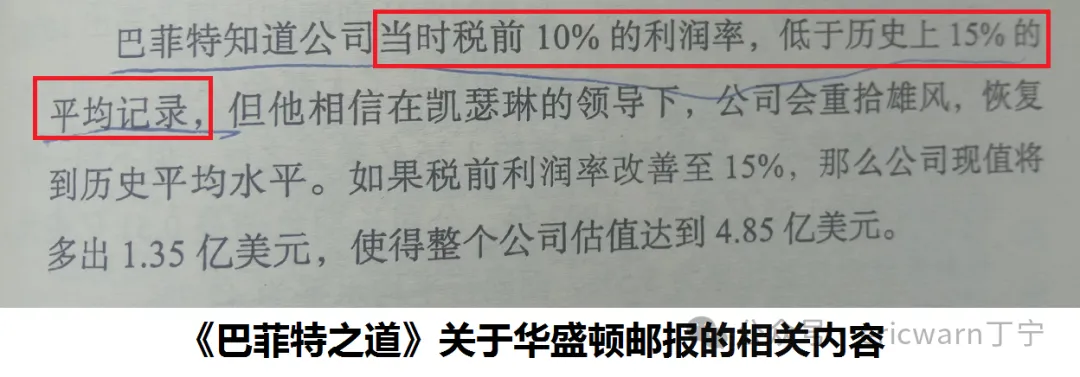
前文已经说过,受到水门事件的影响,《华盛顿邮报》的电视台失去了经营执照,正处于困境期。《巴菲特之道》一书对此也有表述,《华盛顿邮报》当年的税前利润率只有10%,远低于15%的多年平均值。也就是说,在水门事件导致尼克松总统下台之后,《华盛顿邮报》的税前利润率便有望从10%提升至15%。ROE数值也同样有望提升为原来的1.5倍,从1973年的15.7%提升至困境反转后的23.55%。
接下来,见证奇迹的时刻到来了。我们已知巴菲特的买入市净率为1.26PB,困境反转后的预估ROE则为23.55%。运用最适合困境反转股的市赚率第二公式,巴菲特的买入的市赚率=1.26÷23.55%÷23.55%÷100=0.23PR。其估值结果刚好低于0.25PR,也完全符合巴菲特在股东信里所描述的“不到内在价值的四分之一”!
接下来,继续验证。考虑到《华盛顿邮报》当年1亿美元的市值,对应了0.23PR的市赚率估值。那么1PR市赚率估值,便对应了该报真正的内在价值X。列出一个方程式:1亿÷0.23PR=X÷1PR。简单计算可得,X的计算结果等于4.35亿美元,刚好符合巴菲特1985年内在价值应为4~5亿美元的论述。
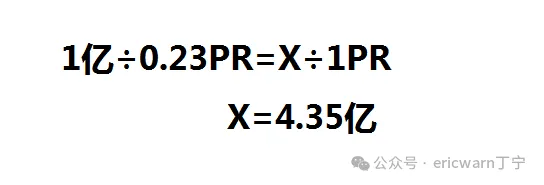
比较残酷的是,在巴菲特买入之后,《华盛顿邮报》又继续大跌了25%。这就意味着,该报当时的市赚率估值跌到了只剩下0.23PR的75%,也就是0.17PR。至于0.17PR这个估值结果,也刚好低于0.2PR这个整数折扣。再次符合巴菲特在1985年所描述的,“下跌到了内在价值的两折以内”!
不得不说的是,关于《华盛顿邮报》这个案例,很多投资大师都进行过分析,但却从未有过四分之一和两折以内的观点,目前也有且仅有市赚率第二公式能够正确解析!
《巴菲特之道》这本书,与市赚率第一公式的估值结果相近,认为巴菲特是在5折左右买入了该报,而并非巴菲特所说的2.5折以内。言外之意,便是认为巴菲特是在夸大其词。
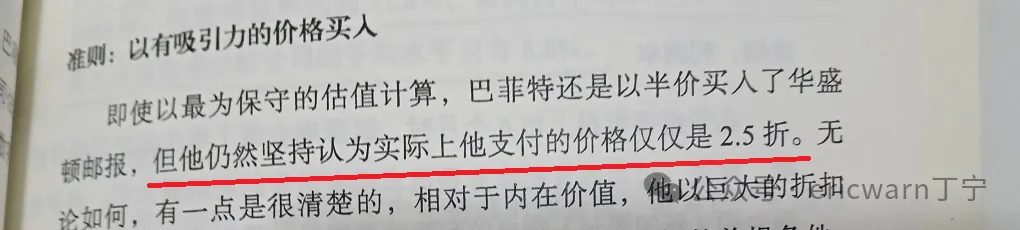
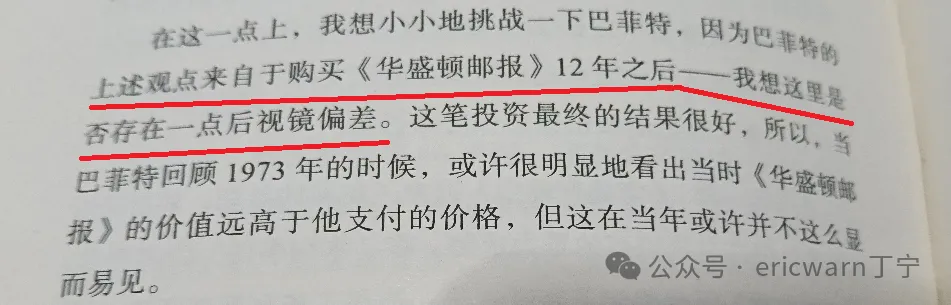
《巴菲特的第一桶金》这本书,也完全不认可巴菲特宣称的内在价值应为4~5亿美元的论述。并认为巴菲特在1985年关于该报内在价值的分析,只能算是后视镜偏差。
《大钱细思》这本书的最后3页,直接揭秘巴菲特的投资密钥就是“低PE买入高ROE股票”,并提到了巴菲特是以8PE价格买入了该报。但这本书的作者却并未发明市赚率,很有可能也是被这一案例给难住了。
最后要说的是,很多读者不理解,我在2024年年初为何敢于抄底保险股,实际上就是在low版复刻巴菲特这个困境反转案例。当时中国平安的ROE仅为10%左右,困境反转只需稍微提升一档,恢复到2021年13%的ROE。那么当时的PB值,便对应了不到“半价”的市赚率估值。
与此相仿,如果你认为现在前景黯淡的贵州茅台,其未来ROE真的能够困境反转回32%的多年平均值。那么贵州茅台的内在价值所对应的市净率就是10PB,一旦跌到5PB,便是十分难得的“半价”机会!
$伯克希尔-哈撒韦A(BRK.A)$ $中国平安(SH601318)$ $贵州茅台(SH600519)$
@今日话题 @闭嘴吧超超 @博士王神经 @曹国公李景隆 @平和宁境 @直言不讳的勇敢
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享