舜宇智行:车载相机出货量全球第一,递表前附属公司突击分红27亿,毛利率四连降

智能驾驶渗透率抬升,把车载光学推成了整车供应链里增长最确定的赛道之一。弗若斯特沙利文数据显示,全球车载光学解决方案市场规模2025年约3739亿元,预计2030年增至7883亿元,年复合增长率16.1%,中国市场是其中最主要的增长引擎。
在这条上行赛道上,一家从舜宇光学科技(02382.HK)分拆而来的车载光学平台,于8月31日二次向港交所递交H股上市申请,中金公司、中信证券联席保荐。
作为车载相机的全球出货量第一,舜宇智行是无可争议的行业龙头,全球前十大Tier-1供应商中八家、前二十大主机厂中十九家都是它的客户。但龙头光环之下,矛盾逐年收紧。它卖出的镜头越来越多,赚到手的钱却越来越薄,2025年净利同比增速滑落至1.39%,整体毛利率连续第四年下滑,递表前附属公司又突击分红27亿元、同期银行借款从零升至5.34亿元。
头顶车载光学全球第一的光环,脚下却踩着毛利率四连降与关联交易的双重磨损,这份落差,是舜宇智行独立上市后必须直面的问题。
车载相机全球第一却增收不增利
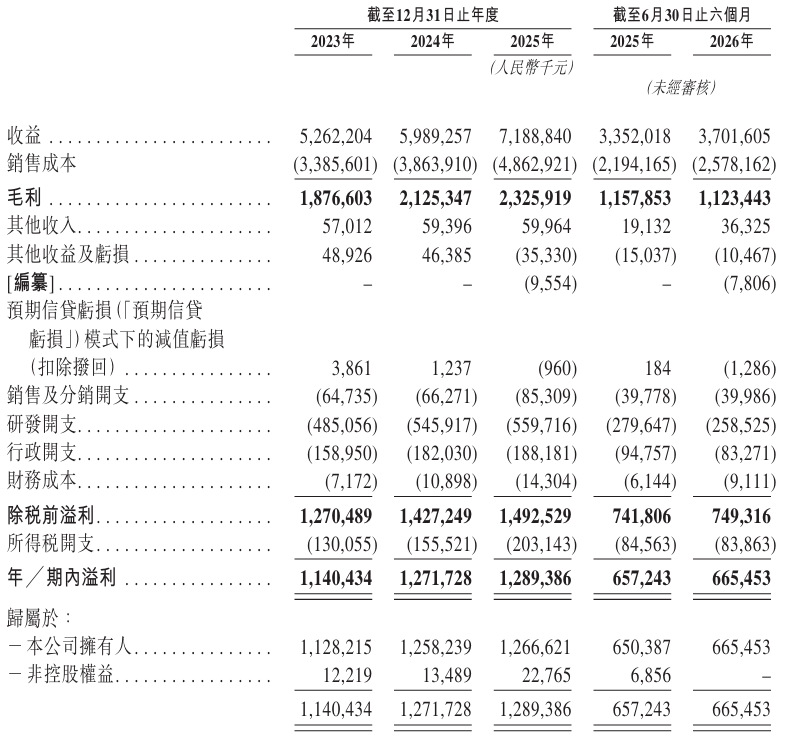
招股书数据显示,2023至2025年,舜宇智行营收分别为52.62亿元、59.89亿元、71.89亿元,复合年增长率16.9%;净利润分别为11.40亿元、12.72亿元、12.89亿元,2025年同比仅增长1.39%。2026年上半年营收37.02亿元,同比增长10.43%,净利润6.65亿元,同比仅增长1.25%,增收不增利的状态进一步放大。
请输入图说
盈利能力的收缩,核心在毛利率。整体毛利率从2023年的35.7%降至2024年的35.5%,2025年进一步降到32.4%,2026年上半年跌至30.4%,呈连续第四年下滑。分产品看,感知产品毛利率从2023年的37.7%降至2026年上半年的31.4%,座舱产品从2024年的33.5%降到2025年的31.8%,其他车载光学产品从35.4%骤降至15.4%,毛利率的塌方在新业务上最猛烈。
感知相机平均售价从2024年的76元每台降至2025年的68元,2026年上半年进一步降到62元,以2024年为基准累计降幅近19%;座舱相机平均售价从2023年的35元降至2026年上半年的28元。价格战的压力从这两组单价上清晰可见,公司归因于下游整车市场竞争激烈、主机厂向上游压价,以及大量新玩家涌入导致合格供应商增多。
以2025年出货量计,公司车载相机产品排名全球第一,市场份额相当于排名其后的两家竞争对手之和,车载镜头组连续14年全球市占率第一。价格战侵蚀毛利率的背景下,规模和市占率是它最硬的底牌。截至2026年6月30日,公司拥有899项注册专利,其中发明专利601项。收入结构上,2026年上半年感知产品收入23.76亿元、占比64%,座舱产品收入10.65亿元、占比28.8%,车载相机合计撑起九成以上营收,其他车载光学产品仍是待放量的新曲线。
递表前附属公司突击分红27亿
2025年,公司多家附属公司宣派股息30.70亿元,当期实际支付27.04亿元,这是递表前最受关注的资本动作。从股权结构看,这笔巨额分红主要流向母公司舜宇系企业,而作为上市主体的舜宇智行自身并未派发股息。招股书解释,流动资产净值由2024年末的33.90亿元降至2025年末的15.85亿元,主要由于结算应收关联方款项,该等款项其后用于派付股息。现金流同样印证了这一时点的资金腾挪,2025年融资活动现金净流出24.72亿元,其中已付股息27.04亿元、偿还应付关联方款项11.16亿元。
就在账面资金大幅收缩的同一时期,银行借款从2024年末的零攀升至2025年末的5.34亿元,2026年6月末仍维持在5.28亿元。一边是上市主体靠举债补流,一边是附属公司向母公司大额派现,这套先分红、后募资的组合拳,恰好卡在上市前最敏感的时间窗口。
附属公司完成大额分红后,公司于2026年1月26日首次向港交所提交上市申请,本次为二次递表。募资用途中列明包括补充营运资金及一般企业用途。先分走现金、再以募资补血的操作,叠加港交所过往以业务纪录期内仅靠内部资金运营、理应能以内部资源或债务融资支持扩充计划为由认定不适合上市的先例,难免引发市场对其融资必要性的质疑。
舜宇光学科技既是公司最大供应商,也是重要客户,绑定贯穿供应链两端。2025年向舜宇光学科技采购5.45亿元、占总采购额13%,舜宇光学科技在2024年、2025年及2026年上半年均为第一大供应商;同期向其销售2.03亿元、占比2.8%。双方已约定2026至2028年从舜宇光学科技集团采购产品及服务的金额上限分别为11.24亿元、13.80亿元和18.75亿元,关联交易规模将持续扩大。定价是否公允,是监管与投资者都会盯住的问题。
客户集中度下降,应收账款攀升
前五大客户收入占比从2023年的56.5%降至2026年上半年的35.1%,单一最大客户占比从14.7%降至8.2%,客户集中度明显改善。但应收端的压力同步上升,贸易应收款项从2023年的13.21亿元增至2026年上半年的19.52亿元,周转天数从83.8天拉长至95天,回款周期明显变慢。
供应链与税负层面,公司依赖第三方供应商提供光学材料、电子元器件及结构性部件,前五大供应商采购额占比约五成。中国附属公司目前享受15%的高新技术企业优惠税率,但该资格将于2026年12月届满,若未能成功续期,企业所得税率将升至25%。
公司在中国与越南两地生产,均向美国市场出口,国际贸易政策由此成为难以掌控的外部变量。2026年7月起,美国对源自60个经济体的进口货物征收10%至12.5%的涉强迫劳动关税,来自中国及越南的进口货物须额外缴纳12.5%附加关税。来自美国市场的收入占比已从2023年的13.7%降至2026年上半年的8.6%,但关税政策的任何调整仍可能直接冲击业绩。
激光雷达、舱内投影显示等其他车载光学产品的成色尚待验证。收入从2023年的2.78亿元增至2026年上半年的2.60亿元,半年已接近2023年全年,但2025年曾出现不进反退的迹象,板块毛利率从36%骤降至15.4%,主因激光雷达及舱内投影显示销售价格下降。这一板块还要直面禾赛科技、速腾聚创等专业厂商的激烈竞争。
对于舜宇智行而言,二次递表港股,是在车载光学赛道高增长、母公司分拆赋能的窗口期冲刺独立上市的战略选择。公司手握车载相机出货量全球第一、车载镜头连续14年全球第一的统治力,以及覆盖全球核心整车厂的客户网络,研发投入2023至2025年分别为4.85亿元、5.46亿元、5.60亿元,份额维持在7%以上。
但毛利率四连降、主力产品单价承压、递表前突击分红27亿、银行借款从零升至5.34亿等争议,决定了港股市场对其定价会保持审慎。从舜宇光学分拆单飞,舜宇智行需要用独立上市后的业绩证明,自己不只是站在巨人肩膀上的幸运儿。(作者 | 张洪锦,编辑|秦聪慧)

 点赞
 收藏
 点踩
 分享