玉柴船电再闯港股:净利翻倍背后,经营现金流转负、关联采购占比超三成

全球AI算力扩容掀起新一轮发电用发动机需求,带动发电设备赛道景气上行。
在此窗口期,广西玉柴船电动力股份有限公司(下称玉柴船电)于8月31日由招商证券国际、中国银河国际联席保荐,二次向港交所递交H股上市申请(首版今年1月递表、届满6个月失效)。2026年上半年净利润8.26亿元、同比增长84.6%,已逼近2025年全年水平,增长动能不弱。但经营现金流首次由正转负、贸易应收款飙升至38.26亿元、关联采购占比超三成,三道坎卡在叙事咽喉。
玉柴船电证明了自己能借势翻身,但港股要考量的,是一家老厂如何在AI红利兑现与现金失血、应收暴增、供应依赖的三重夹击中,讲通一个经得起审视的全球化故事。风口上的名字,不等于估值的底气。
毛利率攀升至27.4%的AI算力红利
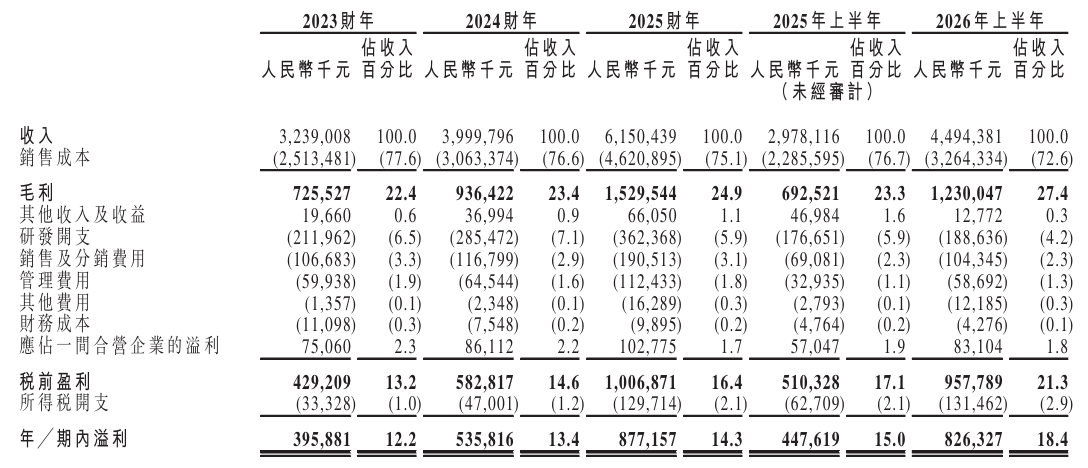
招股书数据显示,2023至2025年,玉柴船电营收分别为32.39亿元、40.00亿元、61.50亿元,2025年同比增长53.8%,两年间营收规模接近翻倍。净利润分别为3.96亿元、5.36亿元、8.77亿元,2025年同比增长63.7%。2026年上半年营收44.94亿元,同比增长50.91%;净利润8.26亿元,同比增长84.6%,已超过2025年全年净利润的94%。
请输入图说
较之营收的扩张,盈利能力的抬升更加扎实。毛利率从2023年的22.4%持续攀升至2026年上半年的27.4%,净利率从12.2%升至18.4%。核心驱动力来自高毛利的大型发动机收入占比提升,从2023年的26.4%增至2026年上半年的40.2%,2026年上半年大型发动机毛利率高达38.8%。发电机组业务收入占比从2023年的3.6%跃升至12.9%。
从市场地位看,根据弗若斯特沙利文数据,按2025年中国发电用发动机销售收入计,公司是中国最大的发电用发动机供应商,市场份额22.3%,位居第一;在中高速船用发动机领域以17.9%的市占率位列国内第二。2025年中国前五大发电用发动机供应商合计占市场总额62.4%,行业呈现高度集中、寡头垄断格局。
需求端的拉动,主要来自AI数据中心建设这一结构性变量。全球发电用发动机市场预计从2025年的669亿元增至2030年的1596亿元,年复合增长率19.0%;中国增速更快,预计年复合增长率20.7%,其中AI数据中心细分市场年复合增长率高达22.9%。2026年上半年海外收入2.33亿元,同比增长120.5%,全球化布局进入收获期。
贸易应收款飙升至38亿,关联采购占31.5%
不过,现金流量表的表现先于利润发出了预警。2026年上半年,公司经营活动现金流净额为-1.48亿元,首次出现经营现金流出。贸易应收款项从2023年末的10.23亿元飙升至2026年6月末的38.26亿元,应收款周转天数从100天延长至126天。下游账期拉长带来的坏账风险不容忽视。存货余额达25.10亿元,占流动资产比例31.1%。
比账期拖长更值得警惕的,是根植于股权关系的关联采购。尽管关联方收入占总收入比例已从2023年的25.4%降至2026年上半年的6.8%,但同期向关联方采购金额仍达12.38亿元,占总采购额的31.5%。核心零部件气缸体、气缸盖毛坯铸件绝大部分来自玉柴股份关联方。此外,大功率高压共轨燃油泵、喷油器等核心零部件仅向单一海外供应商采购。虽然公司已与这家供应商订立为期五年、于2028年到期的长期框架协议以保障供应,但替代来源的缺位仍是悬在核心产品生产链上的隐患。
治理层面,股权高度集中于控股股东玉柴股份。玉柴股份直接持有公司93.46%股权,剩余6.54%由三家员工持股平台持有。最终控制层面,新加坡上市企业丰隆亚洲透过多层架构实际控制玉柴国际(纽交所上市),进而间接掌控公司决策权;广西国资委通过玉柴集团间接持有权益。海外资本主导的股权结构存在潜在治理不确定性。
客户集中度方面,前五大客户销售额占比从2023年的33.6%升至2026年上半年的39.9%,最大客户销售占比多数年份维持在20%左右。公司核心玉柴商标由玉柴集团零成本授权使用,2031年后续约存在不确定性。2025年,玉柴集团原董事长晏平因涉嫌严重违纪违法接受纪律审查和监察调查,玉柴股份原总经理吴其伟等人被拘留,相关事项后续进展可能对公司品牌声誉造成间接影响。
从1951年农机厂到发电动力龙头
玉柴船电的历史可追溯至1951年,其时为生产农机具于广西玉林成立的玉林泉塘,1992年重组为玉柴集团,2015年玉柴股份成立船电动力事业部,2022年将船用及发电机组业务注入玉柴船电。公司与全球动力巨头罗尔斯罗伊斯动力系统成立各持股50%的合营企业玉柴安特优,通过玉柴与mtu双品牌策略覆盖高端客户,其全资附属公司玉柴德优2026年上半年产生收入2.16亿元,占当期总收入的4.8%,是高端市场布局的关键支点。
净利率的成色,还叠加了税收政策的贡献。作为广西本土先进制造企业,同时享受西部大开发15%所得税优惠(政策有效期至2030年末)与高新技术企业15%税率认定,叠加研发费用100%税前加计扣除政策,税务红利对净利率的支撑明显。
技术壁垒方面,截至2026年6月30日,公司共获得专利613项,其中中国专利604项(含113项发明专利)及9项根据《专利合作条约》注册的国际专利,覆盖船用柴油机核心结构、电控共轨控制、燃气动力系统等核心技术链条,并免费获得玉柴集团26项商标授权至2031年末。产能端持续扩张,2026年6月末在建工程余额1.46亿元,较2023年末增长约299%。
此次港股IPO募资将用于建设两条加工线及两条装配测试线以扩大高附加值产能、升级现有产品线并研发四个全新产品系列、核心零部件供应链战略投资与并购、补充营运资金。
对于玉柴船电而言,二次递表港股,是在AI算力动力赛道高景气、业绩爆发式增长的窗口期冲刺独立上市的战略举措。公司坐拥中国发电用发动机第一的市占率、连续攀升的毛利率和净利率、罗尔斯罗伊斯合营生态以及国资加跨国资本股东资源加持,但经营现金流首现转负、贸易应收款飙升至38亿、关联采购占比31.5%、单一海外供应商依赖等隐忧,决定了港股市场对其估值定价的审慎态度。
从广西玉林农机厂到中国发电动力龙头,玉柴船电需要在AI算力红利与关联交易治理之间找到平衡,这并非一道可以一蹴而就的命题。(作者 | 张洪锦,编辑|秦聪慧)

 点赞
 收藏
 点踩
 分享