将因子分散进行到底

霍金在《时间简史》的开篇讲了一个著名的段子:一位老太太在天文学讲座后站起来说,“年轻人,你说的都是废话。世界是驮在一只大乌龟背上的。”科学家笑着问,“那乌龟又站在什么上面呢?”老太太回答:“你很聪明,年轻人,但这是一只乌龟驮着一只乌龟,一直驮下去。”
Turtles all the way down.
这个典故之所以流传至今,不只是因为它荒诞,更因为它触及了一个深刻的认知结构——当你追问“支撑是什么”的时候,如果每一层的答案都是同一个原则,那这个原则本身就是最终答案。
最近读到STOXX团队和Andrew Ang合作发表的一篇论文,标题正是致敬这个典故:Diversification all the Way Down: Multifactor Investing within Factors, across Factors and across Time(将分散化进行到底:因子内、因子间和时间维度的多因子投资,2026年7月)。这篇论文的核心主张可以用一句话概括:分散化不是一个你做一次就可以打勾的动作,而是一个需要在每一层决策中反复贯彻的原则。
因子内部,用多信号合成来分散测量误差。因子之间,用低相关性来分散集中风险。时间维度上,用多模型取均值来分散择时失误。
乌龟下面还是乌龟,分散下面还是分散。
第一层:因子内部的分散
单一指标度量因子溢价,就像用一把尺子量一栋楼——工具本身的误差会主导结果。论文的第一层分散,是为每个因子配备多把尺子。
最有意思的设计是将价值因子拆成两个独立的“袖套”(sleeve):周期价值和增强价值。
周期价值就是我们熟悉的老朋友——账面市值比、盈利收益率。这些指标刻画的是传统意义上的“便宜”。但传统价值投资者在2017到2020年之间经历了一次世纪级的回撤,让整个行业不得不重新审视:在无形资产主导的现代经济中,资产负债表上的“账面价值”到底还能不能代表一家公司的真实价值?
增强价值的三个指标正是为了回答这个问题:经济利润收益率(剔除资本成本后的真实盈利能力)、无形资产比率(将研发和广告支出资本化)、自由现金流收益率(验证“便宜”是否有真金白银支撑)。
这两套指标的相关性只有0.13。论文的回测数据非常直观:
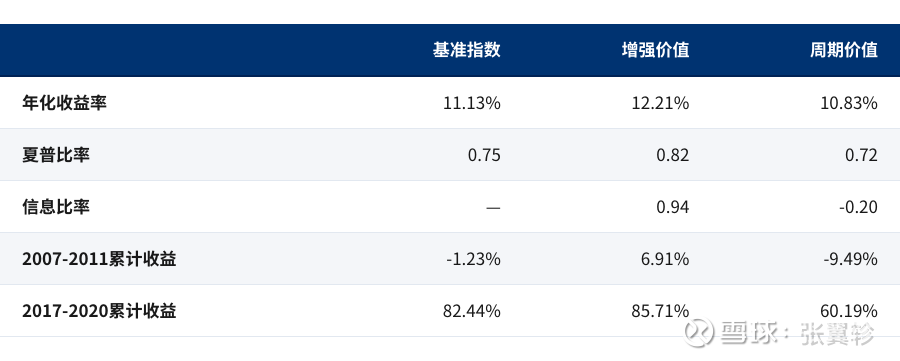
数据来源:STOXX,美元总回报,2002年7月至2026年5月
在周期价值遭遇两次重大回撤(2007-2011、2017-2020)的时期,增强价值不仅没有跟着沉沦,反而提供了正贡献。这两个“价值”虽然都姓“Value”,但它们的行为模式截然不同。将它们拆开来各占六分之一的权重,比笼统地给“价值因子”三分之一的权重,要精细得多。
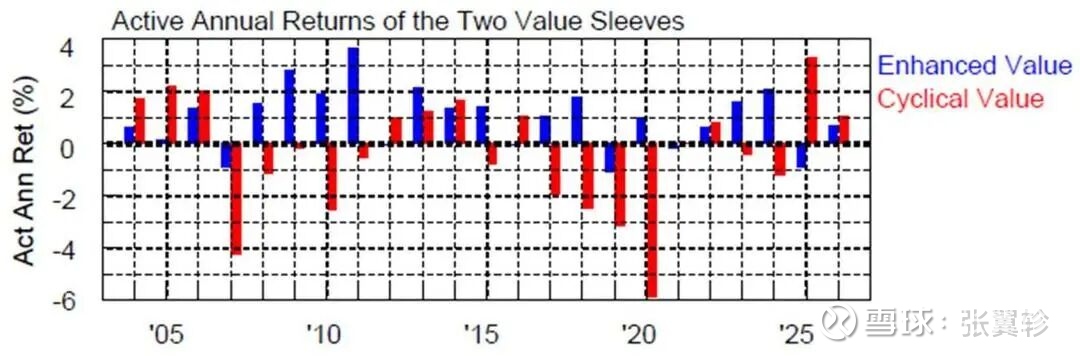
两种价值袖套的年度超额收益对比,2003-2026。数据来源:STOXX
动量因子同样被拓宽了。除了传统的中期价格动量之外,论文还加入了异质性动量(剥离系统风险后的残差动量)、做空比例、对冲基金持仓、分析师上调和经济利润动量。六个信号中,价格动量与复合动量的相关系数为0.695,而其他信号与复合动量的相关系数大多在0.3-0.5之间。复合动量组合对风险模型中“动量因子”的平均敞口为13.0%,而纯价格动量组合的敞口是20.1%——这意味着复合动量在获取类似信息比率的同时,降低了对系统性动量风险的依赖。
第二层:因子之间的分散
单因子产品仍然是因子投资市场的主流形态。但论文指出,持有四个低相关因子的组合,其信息比率高于任何一个单因子袖套——这才是多因子组合真正的价值所在。
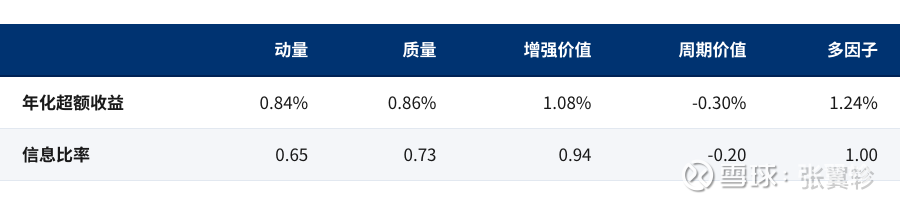
数据来源:STOXX,2004年3月至2026年5月,1%跟踪误差约束
多因子组合的信息比率1.00,高于其最佳成分——增强价值的0.94。这不是魔法,这是低相关性带来的数学必然。四个因子超额收益的相关系数矩阵显示:动量与质量的相关系数仅为0.06,动量与增强价值为-0.05,质量与周期价值为-0.21。
更重要的是论文的“剔除一个因子”测试(leave-one-out test)。在全样本中,剔除周期价值反而让信息比率从1.00上升到1.05——看起来这个因子该扔掉。但换到最近三年(2023-2026),剔除质量因子后信息比率从1.92升到2.42,剔除动量则让信息比率从1.92暴跌到1.16。
是的,“最该被剔除的因子”这个身份本身在轮换。全样本中周期价值最弱,近三年中质量最弱。这恰恰是持有全部四个因子的理由——你永远不需要去猜“下一个掉队的是谁”。
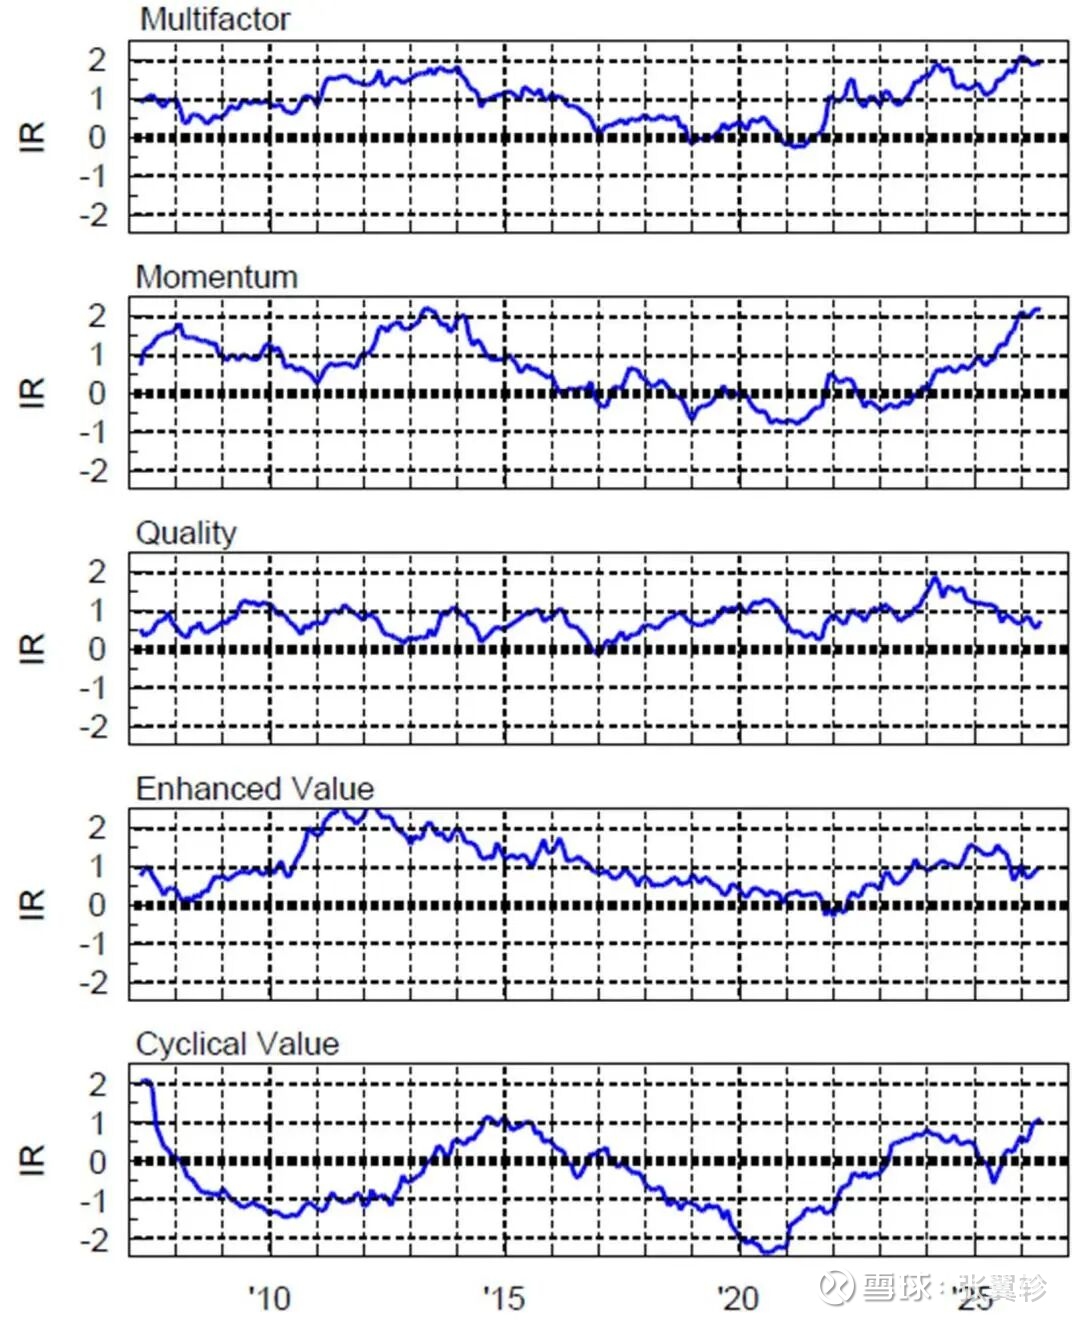
各因子滚动36个月信息比率。数据来源:STOXX
这张滚动信息比率图说明了一切。多因子组合(顶部面板)在21年回测中仅有两个短暂窗口跌入负值区域(2018年11月至2019年5月,2020年11月至2021年6月),而每一个单因子袖套都经历过漫长的低谷。2020年只有质量保持正贡献,2024年以来动量和周期价值接力领跑,质量则陷入低迷。因子领导力的轮换是常态,而多因子组合不需要预判谁来领跑。
第三层:时间维度的分散
静态分散已经有效了,但如果因子溢价随经济状态变化——学术界对此已有大量证据——那么适度择时能否再加一层保险?
论文的答案是:可以,但必须用分散化的方式来做择时。
三个择时模型各自基于不同的信息集:
市场相似度模型:用技术指标构建“市场状态向量”,在历史中寻找最相似的时期,用核加权逻辑回归预测各因子未来三个月跑赢的概率。因子动量模型:计算各因子过去18个月的信息比率,追随近期表现最强的因子。因子之因子模型:追踪组合自身因子敞口的漂移方向,当某因子敞口持续上升时加仓。
每个模型的调整幅度被严格限制——最多将某因子的名义权重加倍或减半,绝不会将任何因子的权重降为零。最终的动态权重是三个模型的加权平均(市场相似度50%,另外两个各25%)。
数据来源:STOXX
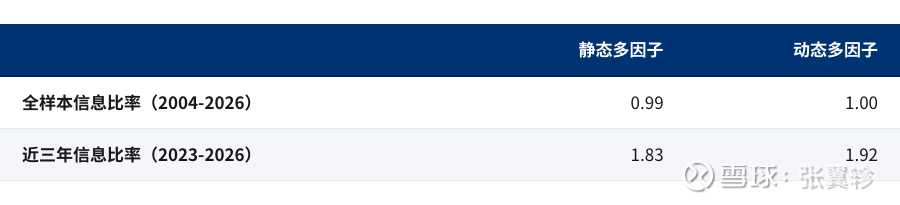
坦率讲,全样本维度的改善几乎可以忽略不计。但近三年的提升从1.83到1.92是可见的——这得益于模型在2020-2024年超配了质量,又在2025年及时转向超配动量。更关键的是:21年维度上择时没有hurt performance,而近期确实有所帮助。这是一个“免费的期权”式的收益分布——最差情况是打平,好的情况有增量。
论文用了一个精妙的指标来描述这种约束下的集中度:有效因子数(名义权重向量的逆赫芬达尔指数)。静态权重的有效因子数为3.6,即便在最极端的配置下(三个模型同时对一个因子加倍、对另一个减半),有效因子数也不低于2.6。择时可以让组合倾斜,但永远不会让它集中。
这就是时间维度上的乌龟:不是用一个模型的单一判断来赌方向,而是用三个模型的均值来做有限倾斜。
不需要永远正确,只需要永远分散
回到开头的乌龟。
或许老太太的回答确实是错的,但她的认知结构暗含一个投资中的重要直觉:当你找不到“最终的支撑”时,让每一层都用同一个可靠的原则来支撑,就是最好的策略。
这篇论文的价值不在于它构建了一个信息比率1.00的策略——任何一个包含21年回测的论文都可以做到。它的价值在于提出了一个清晰的框架:分散化不是资产配置层面的一次性决定,它是一个在每个颗粒度上都需要贯彻的设计原则。因子内部多信号合成、因子之间低相关组合、时间维度上多模型取均值——同一件事,做三遍。
对于国内做因子投资或者SmartBeta产品选择的读者,这篇论文至少有三个启示:
第一,“价值”不是一个铁板一块的因子。将传统周期价值和增强价值(经济利润、无形资产、自由现金流)拆开来看、分开来配,可能比笼统地“买价值因子”更稳健。
第二,多因子的价值不在于“平均收益更高”(虽然确实如此),而在于“你永远不需要猜下一个弱势因子是谁”。这对于无法频繁调仓的普通投资者而言,是最核心的实用价值。
第三,择时可以做,但分散化地做。一个模型、一种信号、一种判断,都太单薄了。
分散化,一路到底。
扩展阅读
Renshaw, Anthony A., Yurong Gu, Matt Candar and Andrew Ang, Diversification all the Way Down: Multifactor Investing within Factors, across Factors and across Time (July 2026). Available at SSRN: 网页链接
Ang, Andrew. 2023. "Trends and Cycles of Style Factors in the 20th and 21st Centuries." Journal of Portfolio Management 49(2): pp. 33–56.
Eisfeldt, Andrea L., Edward Kim and Dimitris Papanikolaou. 2022. "Intangible Value." Critical Finance Review 11(2): pp. 299–332.
Ehsani, Sina and Juhani Linnainmaa. 2022. "Factor Momentum and the Momentum Factor." Journal of Finance 77(3): pp. 1877–1919.
Asness, Clifford. 2016. "The Siren Song of Factor Timing." Journal of Portfolio Management 42(5): pp. 1–6.
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享