三家油运股对比:未来利润、确定性、赔率

$招商轮船(SH601872)$ $中远海能(SH600026)$ $招商南油(SH601975)$
A股里最绕不开的三家公司就是招商轮船、中远海能、招商南油。
这三家公司经常被简单归成“油运股”,但其实是三种不同的资产。
谁对景气最敏感?谁的利润底更厚?谁更能穿越2028?
现在这个价格,三年回报到底够不够?
———————————————————-
先把三家公司放到同一张表里
先看已经实现的2026年上半年业绩。
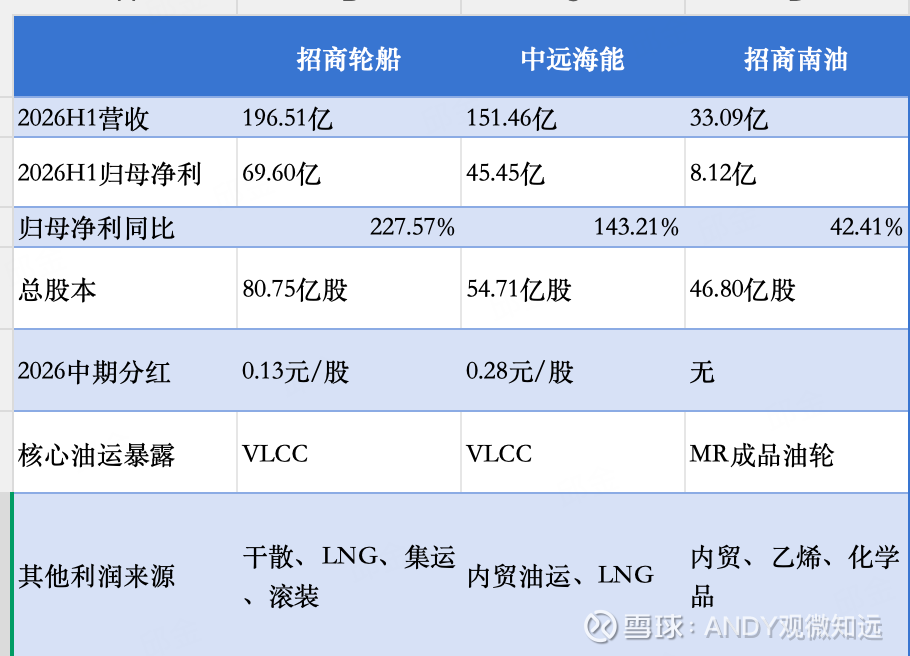
第一眼看,招商轮船利润最大,中远海能油运纯度最高,招商南油体量最小。
———————————————————-
招商轮船,油运是发动机,但不是唯一发动机
先说招商轮船。2026年上半年归母净利润69.6亿元,其中油轮板块净利润61.89亿元。
这半年招商轮船的核心驱动力非常明确,就是油运。二季度单季油轮板块净利润达到37.03亿元,同比大增359%以上。但招商轮船和中远海能最大的不同,在他还有干散货、LNG、集装箱、滚装,都在贡献利润。——油运负责进攻,其他业务负责托底。
这也是为什么雪球上有人开始把招商轮船从“纯周期股”往“综合航运平台”方向理解。
叫“船中茅台”肯定夸张了,它还是周期股。但它确实已经不是一条腿走路。
———————————————————-
中远海能,三家公司里最接近“油运本身”
中远海能的逻辑就简单很多。2026H1归母净利润45.45亿元,其中外贸油运是绝对核心。
内贸油运和LNG可以贡献稳定利润,但公司的盈利波动,本质上还是跟着国际油运走。
招商轮船如果叫“油运+综合航运平台”,那中远海能更像“油运周期本身的高Beta表达”。这也是为什么市场特别喜欢算它的TCE弹性。
目前比较可信的中性口径大概是,VLCC TCE每上涨1万美元/天,中远海能年化利润增加约9—11亿元。
———————————————————-
招商南油,不是“小号中远海能”
三家公司里最容易被看错的一家。
招商南油的核心MR成品油轮,它更关注的是炼厂在哪里,成品油缺口在哪里,欧洲需要多少柴油和航煤,亚洲往西运多少产品,中国出口政策怎么变化,MR和LR船队供给到底紧不紧。招商南油真正押注的成品油贸易重构。
这和招商轮船、中远海能押注的原油大船周期,底层变量并不完全一样。
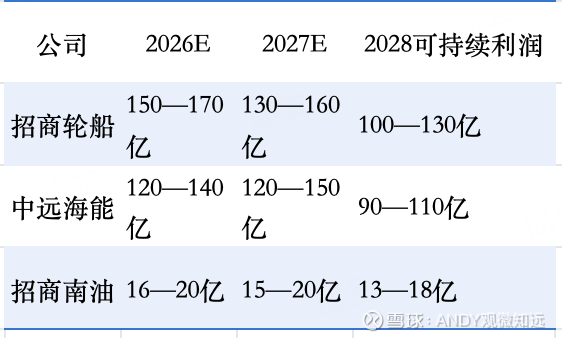
招商南油2026中报已经出来,营业收入33.09亿元,归母净利润8.12亿元,同比增长42.41%。这意味着MR景气已经开始传导到报表。可以人认为,13.98亿元更像偏保守情景,而不是中性值,暂时把招商南油2026年中性利润抬到 16—20亿元。
———————————————————-
三家公司的差异
对“利润底”的排序是,招商轮船 > 中远海能 > 招商南油
招商轮船的底盘最厚。因为即使VLCC回落,还有干散货,LNG,集装箱,滚装。尤其LNG长约,本身就比现货航运稳定很多。他最大的是油运回落以后,公司不至于只剩一个周期低谷利润。
中远海能的稳定底仓主要来自内贸油运 + LNG。2026H1 LNG归母净利润约5.12亿元。
这块利润不像VLCC那样爆发,但相对稳定。
招商南油也有一些很有意思的壁垒业务内贸原油,乙烯,化学品,长江进江运输。
其中乙烯运输甚至有明显资质优势。这些业务目前体量还不够大,暂时还不能形成像招商轮船那样厚的利润底。
———————————————————-
三家公司三年利润预测2026—2028
———————————————————-
三家公司各贴一个标签
招商轮船,油运大周期 + 多元利润底。
最适合押高景气会回落,但不会回到过去低谷。
中远海能,油运纯Beta + 高利润弹性 + A/H价差。
最适合押 这轮VLCC周期比市场想得更长、更强。
招商南油,MR成品油周期 + 小市值预期差。
最适合押 成品油贸易重构持续,而市场尚未完全反映利润弹性。
———————————————————-
“油运股”这三个字太粗了。
招商轮船买的是油运上行 + 综合航运底盘。
中远海能买的是油运周期本身。
招商南油买的是成品油贸易重构。
所以不意味着三只都应该买。还是要根据目前的价格,算未来的预期汇报。
大家怎么看目前的价格和现价买入的预期回报呢?
———————————————————-
仅为个人投资记录,不作为投资建议。
目前油运已涨了不少,投资请谨慎。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享