中远海控2026年三季报业绩前瞻

按照历史经验,中远海控2026年三季度会是年内利润最高的一季。
半年报出来后,二季度已经从低点转升,三季度还叠加了三件大事:1)跨太平洋新长协进入完整执行季、2)欧美传统出运旺季、3)红海绕行和霍尔木兹扰动继续占用有效运力。
同时也要考虑到4个不利因素:1)亚欧线9月现货回落、2)绕航和拥堵抬高单箱成本、3)供应链业务毛利率偏低、4)人民币相对美元升值后的汇兑损失。
三季度的利润会环比改善,但应该到不了部分水手认为的会有2024年三季度那种水平。
总之,2026年Q3会呈现出“量微增、价明显升、利润环比大幅改善”特征。
三季度是全年中枢最高的一季,不是戴维斯双击。
至于Q3预测,很多水手都从不同维度做过阐述,猫叔从三个层面,抛砖引玉。
1、基准预测,营业收入预计为 700至730亿元(中枢约715亿元);综合毛利率为 24%至27%;归属于母公司净利润为 118至132亿元(中枢约 125亿元,同比增加24%至38%,环比增加56%至75%);国际航线单箱综合收入预计在 1,470美元/TEU 附近。
2、乐观预测,单季归母净利润达到 150至162亿元(中枢约156亿元),仅作为上限情景,其实现依赖于美线长协与即期价格近乎无损耗结算、欧线回落幅度显著低于预期以及单箱变动成本被极度摊薄。
3、全年展望,就一句话,不必过度乐观认为有500亿,也不必过度悲观认为不及300亿,全年分红只要不少于1元,就是很好的现金流标的。
依据中报合并资产负债表,归属于母公司的每股净资产(BPS)为 15.31元/股(有的数据终端显示的18.7元是把515.49亿元少数股东权益加进去再除以股本,不能用来给A股、H股定价)。A股现价约16.10元(以9月14日收盘价为基准,下同)左右对应当前PB约为 1.05倍(中期每股0.43元除息后BPS为 14.88元/股,对应PB约 1.08倍)。H股现价约16.45港元左右,H/A折价率约12%。当前股价处于贴近归母净资产的平价交易区间。
中远海控的投资逻辑可以归纳为两点:
1、货币资金(库存现金 + 银行存款 + 其他货币资金)约1,414亿元;现金及现金等价物 1,408.37 亿元,几乎全是现金,没有三个月内到期的短债投资;净现金方面,含租赁的净现金约700 亿元(1,414 − 712,用现金及现金等价物则约 696 亿元),只扣银行借款、不含 IFRS16 租赁的话,银行借款大约 220–320 亿元(取决于一年内到期里有多少是借款、多少是租赁),净现金大约在 1,100–1,200 亿元其间。
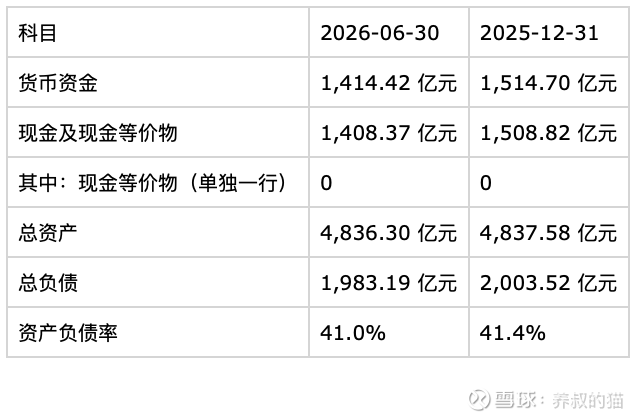
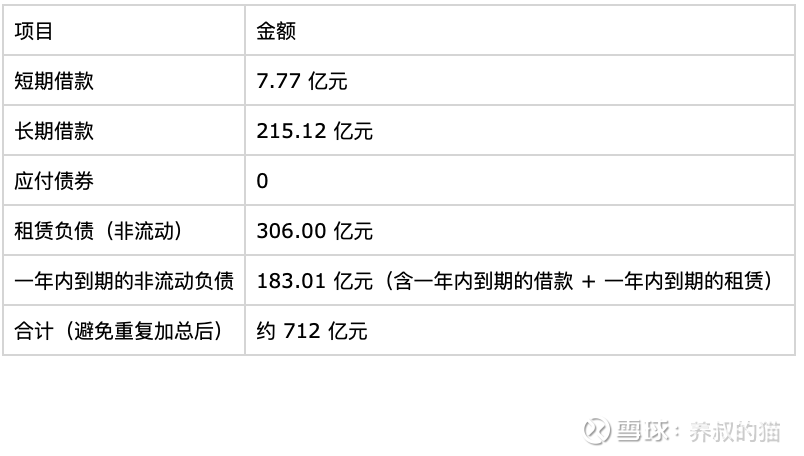
资产负债率继续维持在约41%;
2、即便按全年320亿元净利、50%分红测算,A股股息率约6.5%。
下面展开说说。
一、对2026H1基本面进行复盘,找到Q3的锚点
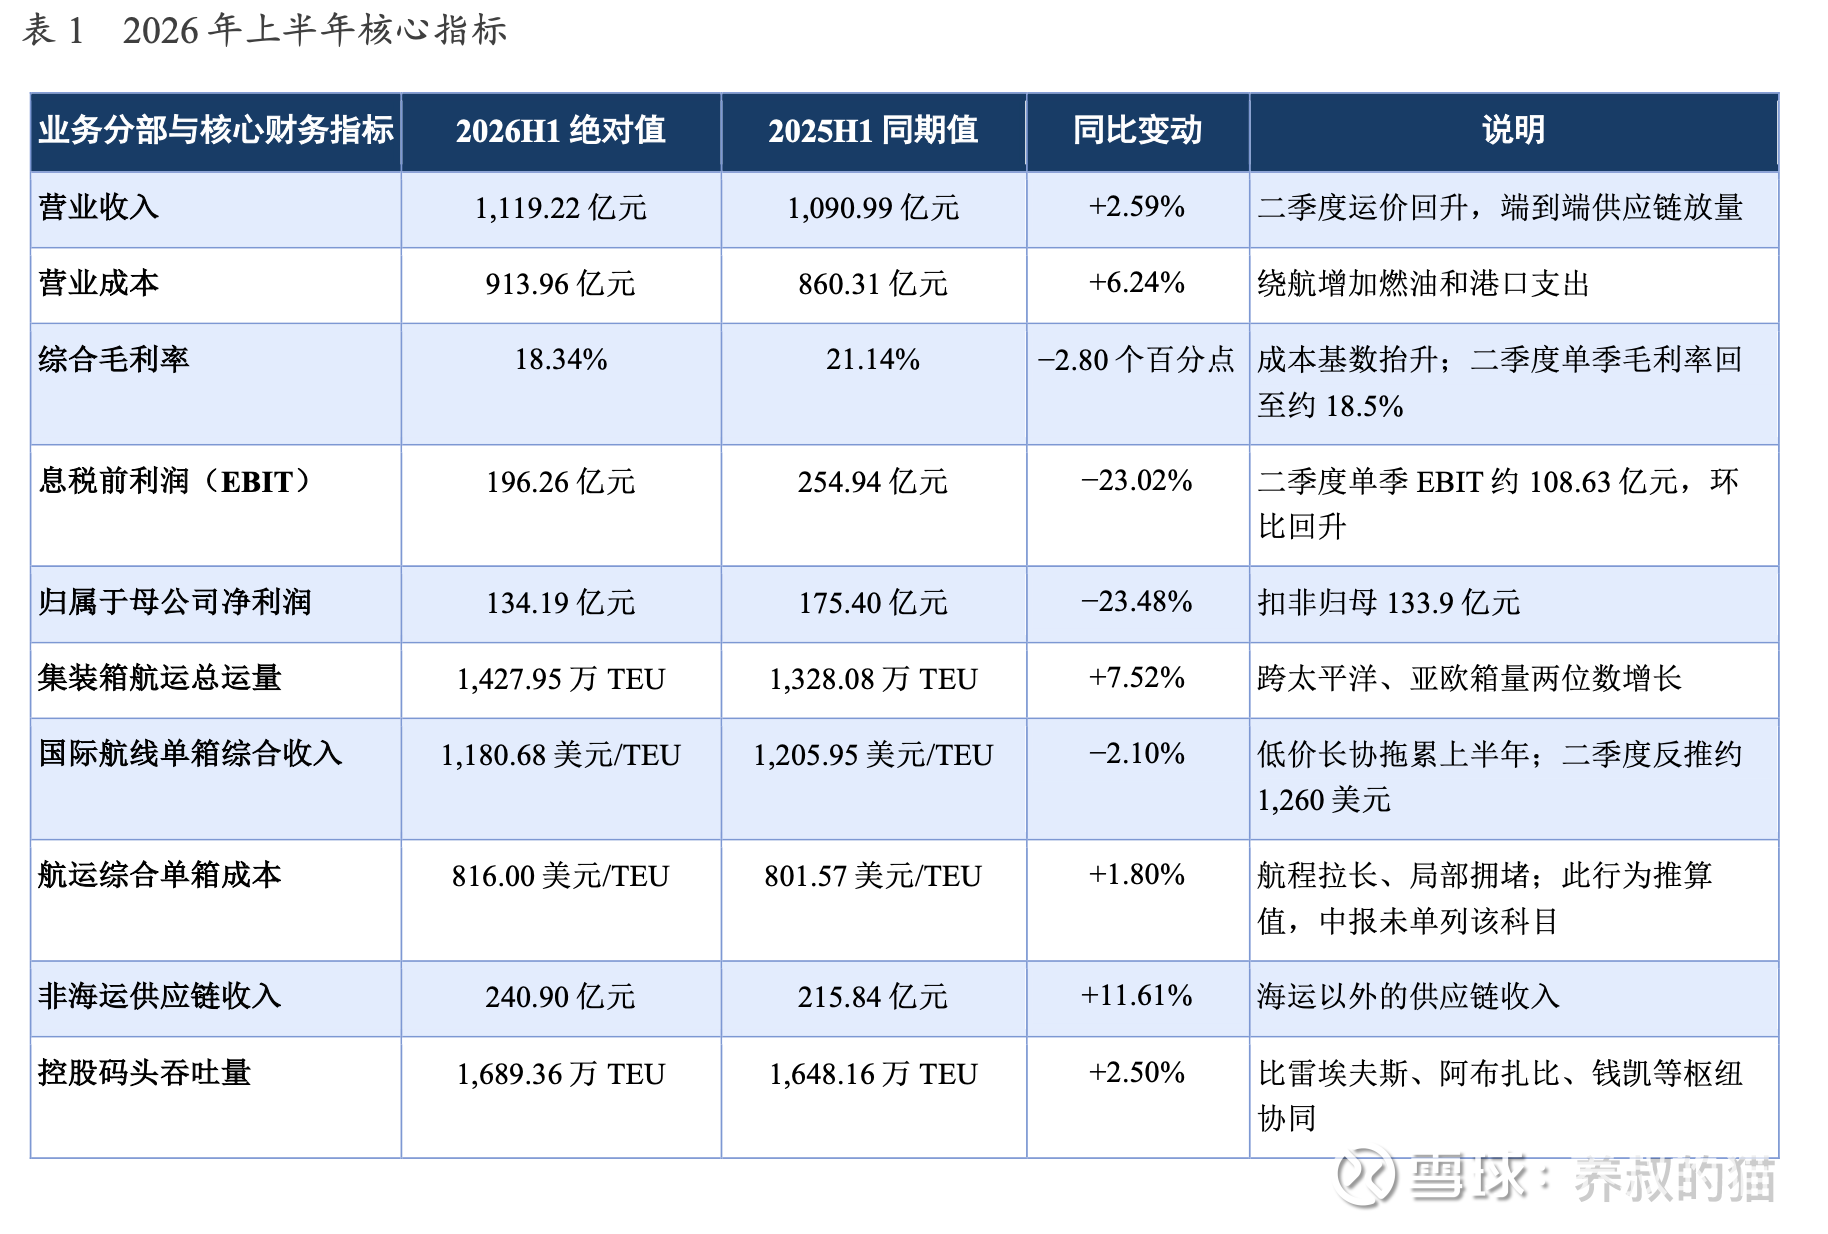
中远海控上半年实现营业收入1,119.22亿元,同比增长2.59%;实现息税前利润(EBIT)196.26亿元;归属于上市公司股东的净利润为134.19亿元,同比下降23.48%。
季度环比数据确立了业务底部的反转态势,即第一季度公司实现营业收入517.97亿元,归母净利润58.77亿元;第二季度营业收入攀升至601.25亿元,环比增长16.1%,归母净利润修复至75.42亿元,环比大幅增长28.3%,同比增幅达29.1%。
二季度的盈利提振验证了5月即期运价上扬对报表的拉动效应。
航线货量结构方面,中远海控在外贸主干线上表现依旧活跃。
2026年上半年,跨太平洋航线完成货运量262.57万TEU,同比增长9.72%;亚欧(含地中海)航线完成货运量218.99万TEU,同比增长12.44%;亚洲区域内(含澳洲)完成473.51万TEU,同比增长5.34%;中国大陆内贸航线完成315.26万TEU,同比增长9.97%。主干航线需求旺盛带动集装箱航运业务实现收入1,072.98亿元,同比增长2.38%。同时,码头业务实现收入63.27亿元,同比增长8.30%。
财务费用由2025年同期净收益约21亿元转为净支出约3.6亿元,主要是人民币升值带来的货币资金汇兑折算。经营现金流净额233.30亿元。中期分红每股0.43元,合计约65.65亿元,占上半年归母净利润48.9%。H股除净日2026年9月23日,A股计划10月下旬发放,截稿时是已宣派、尚未到账。全年分红规划约50%,中期49%与全年规划并不矛盾。
二、2026Q3的运价传导机制与利润率约束
1、CCFI比SCFI更接近结算
2026年第三季度,集装箱海运市场进入供需偏紧驱动的传统出运旺季。上海出口集装箱运价指数(SCFI)与中国出口集装箱运价指数(CCFI)季度中枢均显著抬升。
表2 2026年各季SCFI / CCFI中枢
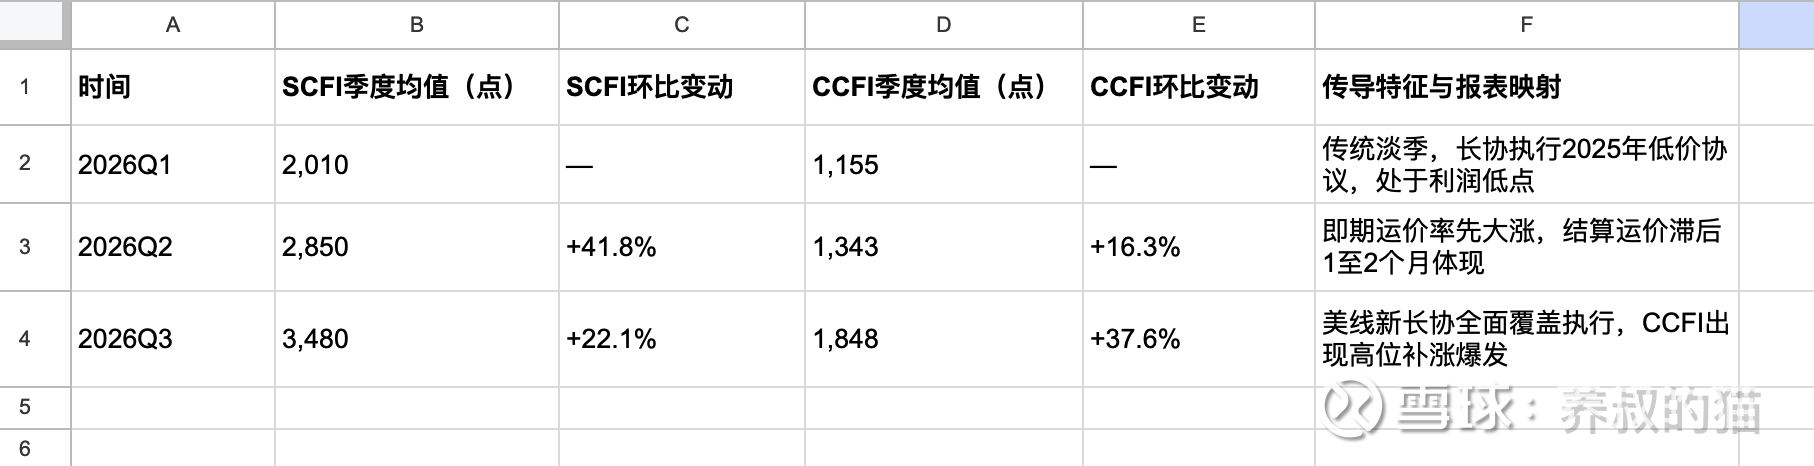
对于集运船司而言,包含长协与实际开航结算的CCFI指数比SCFI更能反映当期营收。CCFI在三季度表现强劲,7月末收于1,857.04点,8月均值在1,862点附近,9月上旬收于1,837.01点,三季度CCFI均值录得约1,848点,环比大幅增长37.6%,同比涨幅接近60%。
2、综合单箱涨不过CCFI
尽管CCFI环比录得37.6%的大幅上涨,但将其直接线性外推为公司综合单箱收入同比例上升会存在一定的偏差。毕竟航线是分化的。
(1)跨太平洋航线(美线), 5月1日重签的美线新年度长协价格相较2025年低位上涨30%至50%(行业消息,公司未披露签约均价)。由于结算存在约一个半月的航程滞后,Q2仅部分反映,而Q3则是美线高价长协全面覆盖的第一个完整季度。美西即期运价在三季度旺季一度突破7,300美元/FEU,美线综合单箱运价具备极高的向上弹性(弹性系数约0.60至0.70)。
(2)亚欧航线(欧线), 7月至8月维持高位,但进入8月下旬和9月,受前期提前抢运透支与运力集中调配影响,欧线即期运价开始松动回落。9月上旬欧洲基本港回落至约2,545美元/TEU,地中海回落至约3,299美元/TEU。欧线长协涨幅本就低于美线,季末即期回调削弱了全季度的平均结算价。
(3)亚洲区内及内贸航线的“稀释效应”,中远海控货运结构中,亚洲区域内(含澳新)和中国内贸航线箱量占比超过55%。该类航线运价波幅远小于欧美外贸干线,单箱综合收入中枢偏低,会平抑集团综合单箱收入的涨幅。
(4)汇率折算也会带来压制,2026年第三季度美元兑人民币即期汇率中枢在6.72至6.75区间(7月约6.78、8月约6.74、9月上旬约6.71),相较上半年公司使用的6.90中枢更为坚挺,使以美元计价的运费折算为人民币后受到一定程度的汇率挤压。
综上,将CCFI涨幅(+37.6%)向国际单箱收入的传导弹性设定为 0.40至0.50 更为稳健一些,对应Q3国际航线单箱收入基准值约为 1,470美元/TEU(较Q2的约1,260美元环比增长约16.7%);上面测算的 1,535美元/TEU(环比增长约21.8%)应视为乐观情景的上限边界。(猫叔注:Q2 国际单箱约 1,260 美元是反推,不是中报单列的 Q2 数。中报给的是 H1 国际单箱 1,180.68 美元、Q1 约 1,110 美元)
3、成本侧与利润率约束
集运行业在越过盈亏平衡点后具备高营运杠杆,但2026Q3的实际经营环境存在三大“反凸性”因素,制约利润率向高位冲刺。
(1)变动营运成本刚性上升,虽然三季度舟山保税低硫燃料油均价在4,000至4,500元/吨区间窄幅震荡,但红海持续绕航导致船舶总航程增加,加上三季度亚洲枢纽港与欧美部分基本港出现泊位拥堵,推高了船舶租金、燃油消耗、滞港费及集装箱调运成本。
(2)供应链业务结构性平抑,利润率较低但黏性较高的端到端非海运供应链业务持续放量,其扩容提升了收入基数,但在结构上对集团综合毛利率产生一定的平抑效应。
(3)出运节奏前置,部分货主为规避潜在贸易摩擦而在7月前置发货,使得9月份实际结算的高价货量略有回落,旺季运价未能在全季度维持均一峰值。
因此,将三季度毛利率假设由极端的33%回调至 24%至27%、净利率预期回调至 16%至19%,更符合当前的航运经营规律。
三、2026Q3的三档预测框架
1、核心参数与假设情景
集装箱货运量维持740至760万TEU区间判断(基准取值 750万TEU,同比增加约8.7%,环比增加约2.0%)。三季度货量体现了旺季特征,但因货主提前出货削峰,主要业绩弹性体现在运价而非货量爆发。
汇率基准美元兑人民币汇率按6.72至6.75测算。
财务费用与投资收益方面,三季度汇率波动幅度趋于平缓,上半年汇兑净损失为8.10亿元,全年来看的话,账面汇兑损失大概率不会再大额发生,撑死15到20亿之间;依托充沛的净现金储备,预计产生利息净收益约6至8亿元;港口与联营码头投资收益预计维持在12至14亿元稳定区间。
2、三档预测框架
设置“保守、基准、乐观”三档测算框架。
表3 2026年三季度三档测算
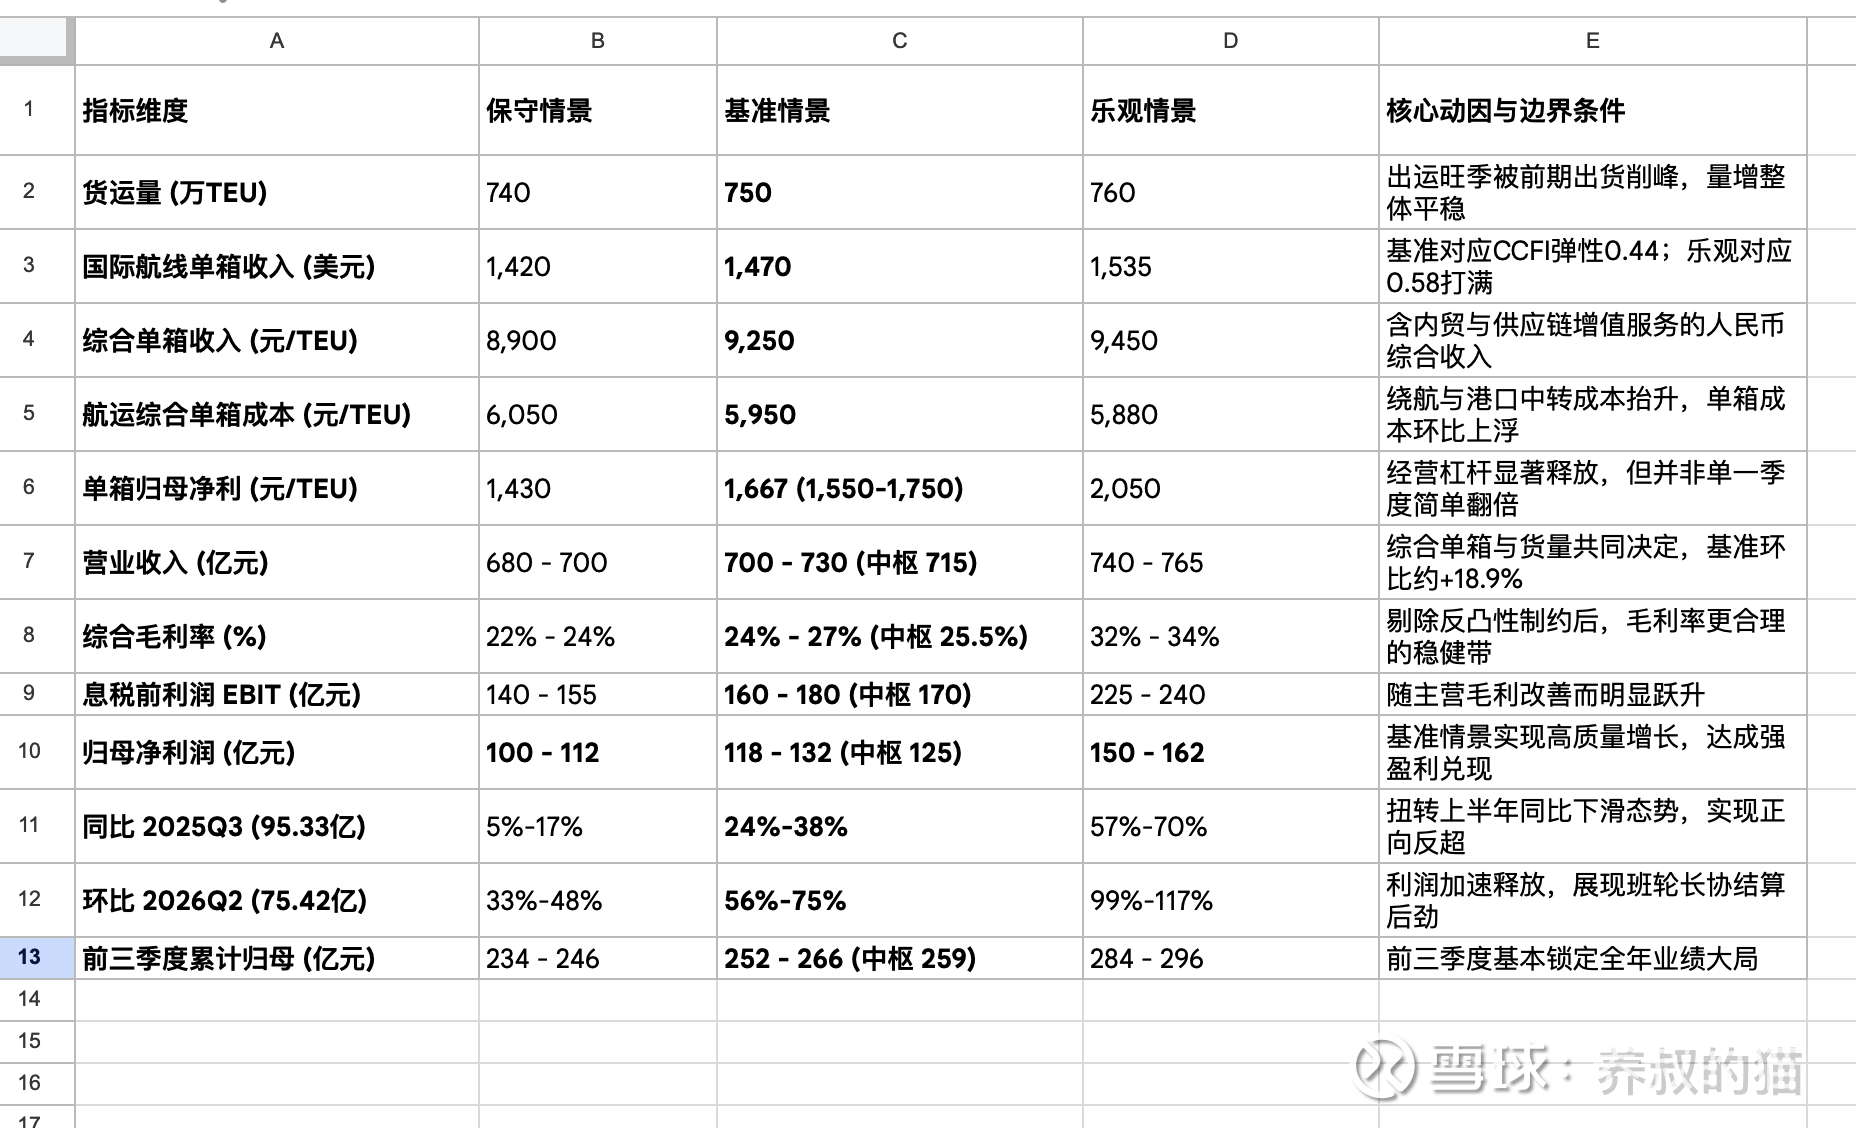
基准情景下,中远海控2026年第三季度实现营业收入约 715亿元(基准档按750万TEU×9,250元/TEU,航运综合收入约694亿元,与营收中枢715亿元之间的差额,来自码头收入和集团合并抵销),归母净利润达到约 125亿元。需要考量欧线松动、成本刚性与汇率压制问题。
四、以史为鉴看Q3
回溯2024以及2025的三季度财务数据,我们可以看到不同周期阶段的底层运价结构。
表4 历时三季度对照表
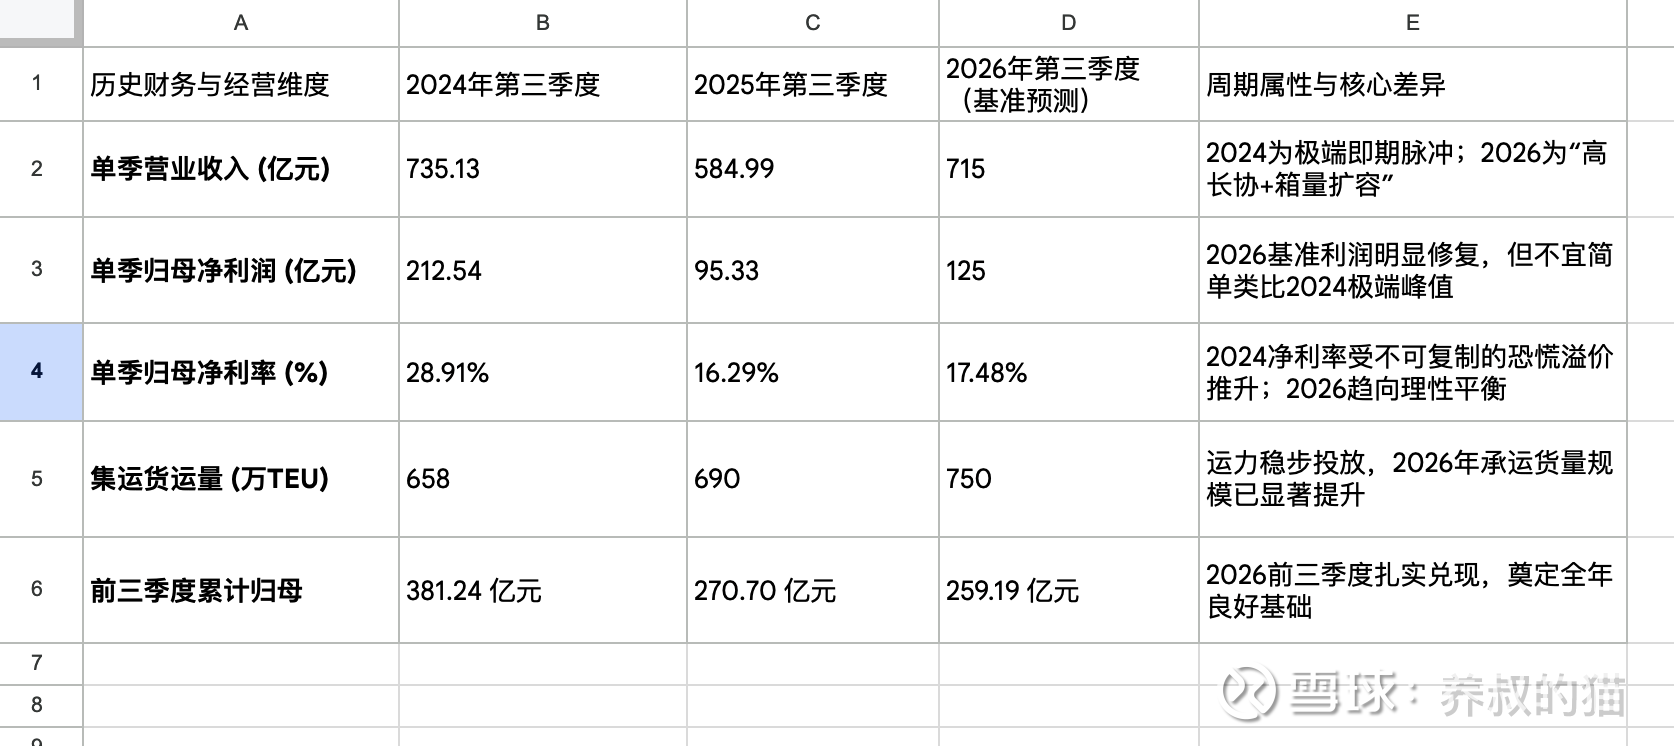
2024年第三季度公司录得212.54亿元的归母净利润,主要还是由于红海突发危机引发的全球供应链恐慌,即期市场出现极端买方溢价,SCFI在短时间内飙升,推动净利率冲至28.91%(猫叔注:这是归母净利 / 营收,不是合并净利率;合并净利是 240.91 亿,净利率约 32.8%)。
而2026年第三季度的市场运行机制和2024年还是有所不同的,红海绕航已常态化运行超过两年,货主与船司对供应链预期已相对理性;美线表现由签约价夯实的长协主导,欧线即期在9月已出现正常技术性回调。因此,2026Q3的业绩特征是“底盘坚实的高位兑现”,并不是简单的重演2024年的“即期风暴”。
将三季报置于全年的宏观视角来审视的话——
上半年已实现 归母净利润合计 134.19亿元(Q1为58.77亿,Q2为75.42亿)。
三季度基准贡献归母净利润预计为 118至132亿元(中枢125亿元),推动前三季度累计归母净利润达到约 259亿元。
四季度会面临季节性回落,欧美“黑色星期五”与圣诞出运高峰在9月底基本收官,“十一”长假后行业将进入传统出货淡季。考虑到前期货主抢运对四季度需求的透支效应,运价中枢将呈平缓回落趋势。对比2025年四季度单季归母仅38亿元的表现,2026年四季度在较高长协底价和供应链收入保护下,单季预计贡献归母净利润 50至70亿元(中枢约60亿元)。
综合上述四个季度,2026全年归母净利润预计落在 300至340亿元 区间(基准中枢约 320亿元)。若要达成365至380亿元的全年利润,倒算要求四季度在淡季取得超80亿元利润,概率有些偏低。
当前的主流券商(如华泰证券等中报后上调盈利预测至约330亿元,星展等机构上调38%)已将市场一致预期中枢由前期的200多亿修复至约300亿元附近。
五、再说说估值
结合2026年9月中旬二级市场最新交易数据,中远海控的实际估值与资产结构指标如下。
表5 2026年9月中旬估值口径
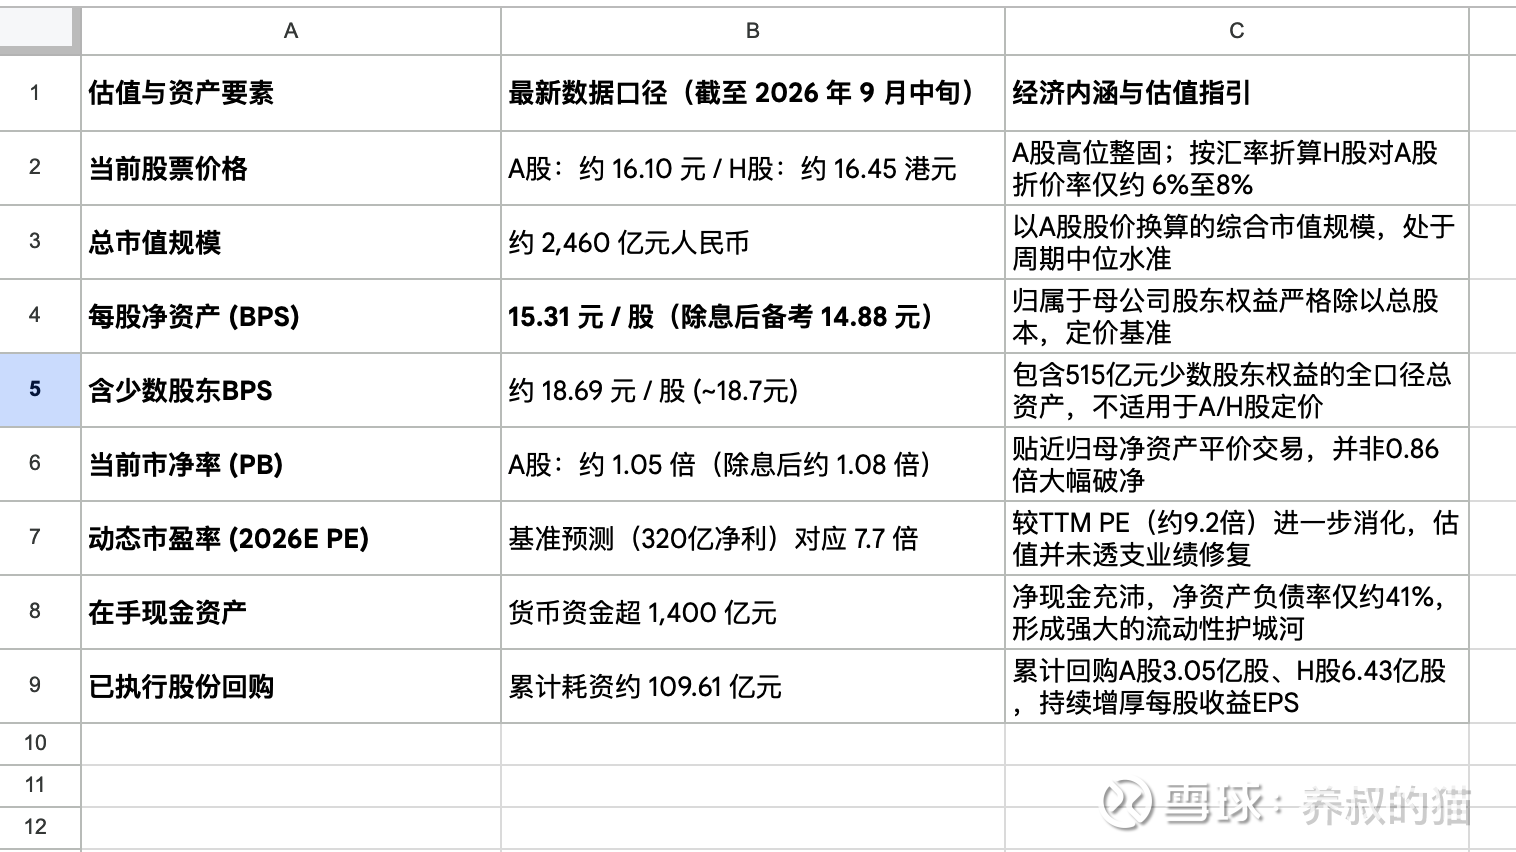
A股现价约16.10元对应归母PB约1.05倍(除息后备考PB约1.08倍),处于“净资产平价”交易状态。
因此,投资逻辑的安全垫不能建立在“破净修复”,而应立足于以下几个方面:
1、高确定性的在手净现金,货币资金 1,414 亿构筑了周期抵御壁垒,净资产负债率维持在41%的安全低位;
2、稳健的现金回报能力,2026年基准净利320亿元下,50%保底分红对应约6.5%的高股息收益率;
3、业绩对PE估值的切实消化,动态PE约7.7倍,处于低估值配置区间。
公司的投资价值支撑在于确定性极高的派息分红机制。
2026年中期即将派发每股0.43元(合计约65.65亿元),除净在即,提供了近半程的现金锁定。
在2026全年320亿元归母净利润的基准假设下,按公司承诺的50%保底现金分红比例测算,全年可供分配现金股利约160亿元,对应全年每股现金分红约为 1.05元。
按A股16.10元计算,A股全年前瞻税前股息率达到约 6.5%;H股折合人民币后股息率在 7.4% 左右。在低利率环境中,6.5%以上且由真实充裕经营现金流覆盖的股息回报,为股价提供了坚实的下行防御垫。
总之,中远海控2026年三季报将是一份量价齐升、利润表现出色的高质量答卷。但在投资策略上猫叔建议大家以“Q3基准125亿元、全年320亿元”为理性中枢,不必过度乐观到500亿,也不必过度悲观到不及300亿,我们投资中远海控,主要还是依托平价净资产底座与充沛现金分红获取高确定性收益,因此,需要客观看待三季度的业绩高度,并防范潜在的运价均值回归风险。$中远海控(SH601919)$ $上证指数(SH000001)$
猫叔注:不构成任何投资建议,仅供学习交流用!
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享