光模块北美市场准入:利好龙头,净化产业的良机

阅读提示:本文为产业逻辑梳理,不构成任何投资建议。
一、限制市场准入的目的解读
1. 明面目标:网络安全
北美市场对光通信产品设置准入门槛,公开理由是网络安全。这一表述在政策文件和采购要求中反复出现,是各方都能接受的官方叙事。
2. 真实目标:国产替代与产业安全
如果穿透到产业逻辑层面,设置门槛的核心诉求更接近通过规则牵引产业链回归本土或周边朋友圈。美国价值比例要求、本土设厂要求、供应链可追溯要求,本质上都是在引导制造环节和价值分配向美国本土及盟友体系倾斜。
网络安全是名义抓手,产业安全和供应链自主才是底层驱动力。理解这一点,才能判断政策后续的演进方向和企业的应对空间。
二、原理解析:高速光模块的安全风险边界在哪里
要判断 "网络安全" 这一理由在光模块上的实际分量,需要拆开模块内部看。
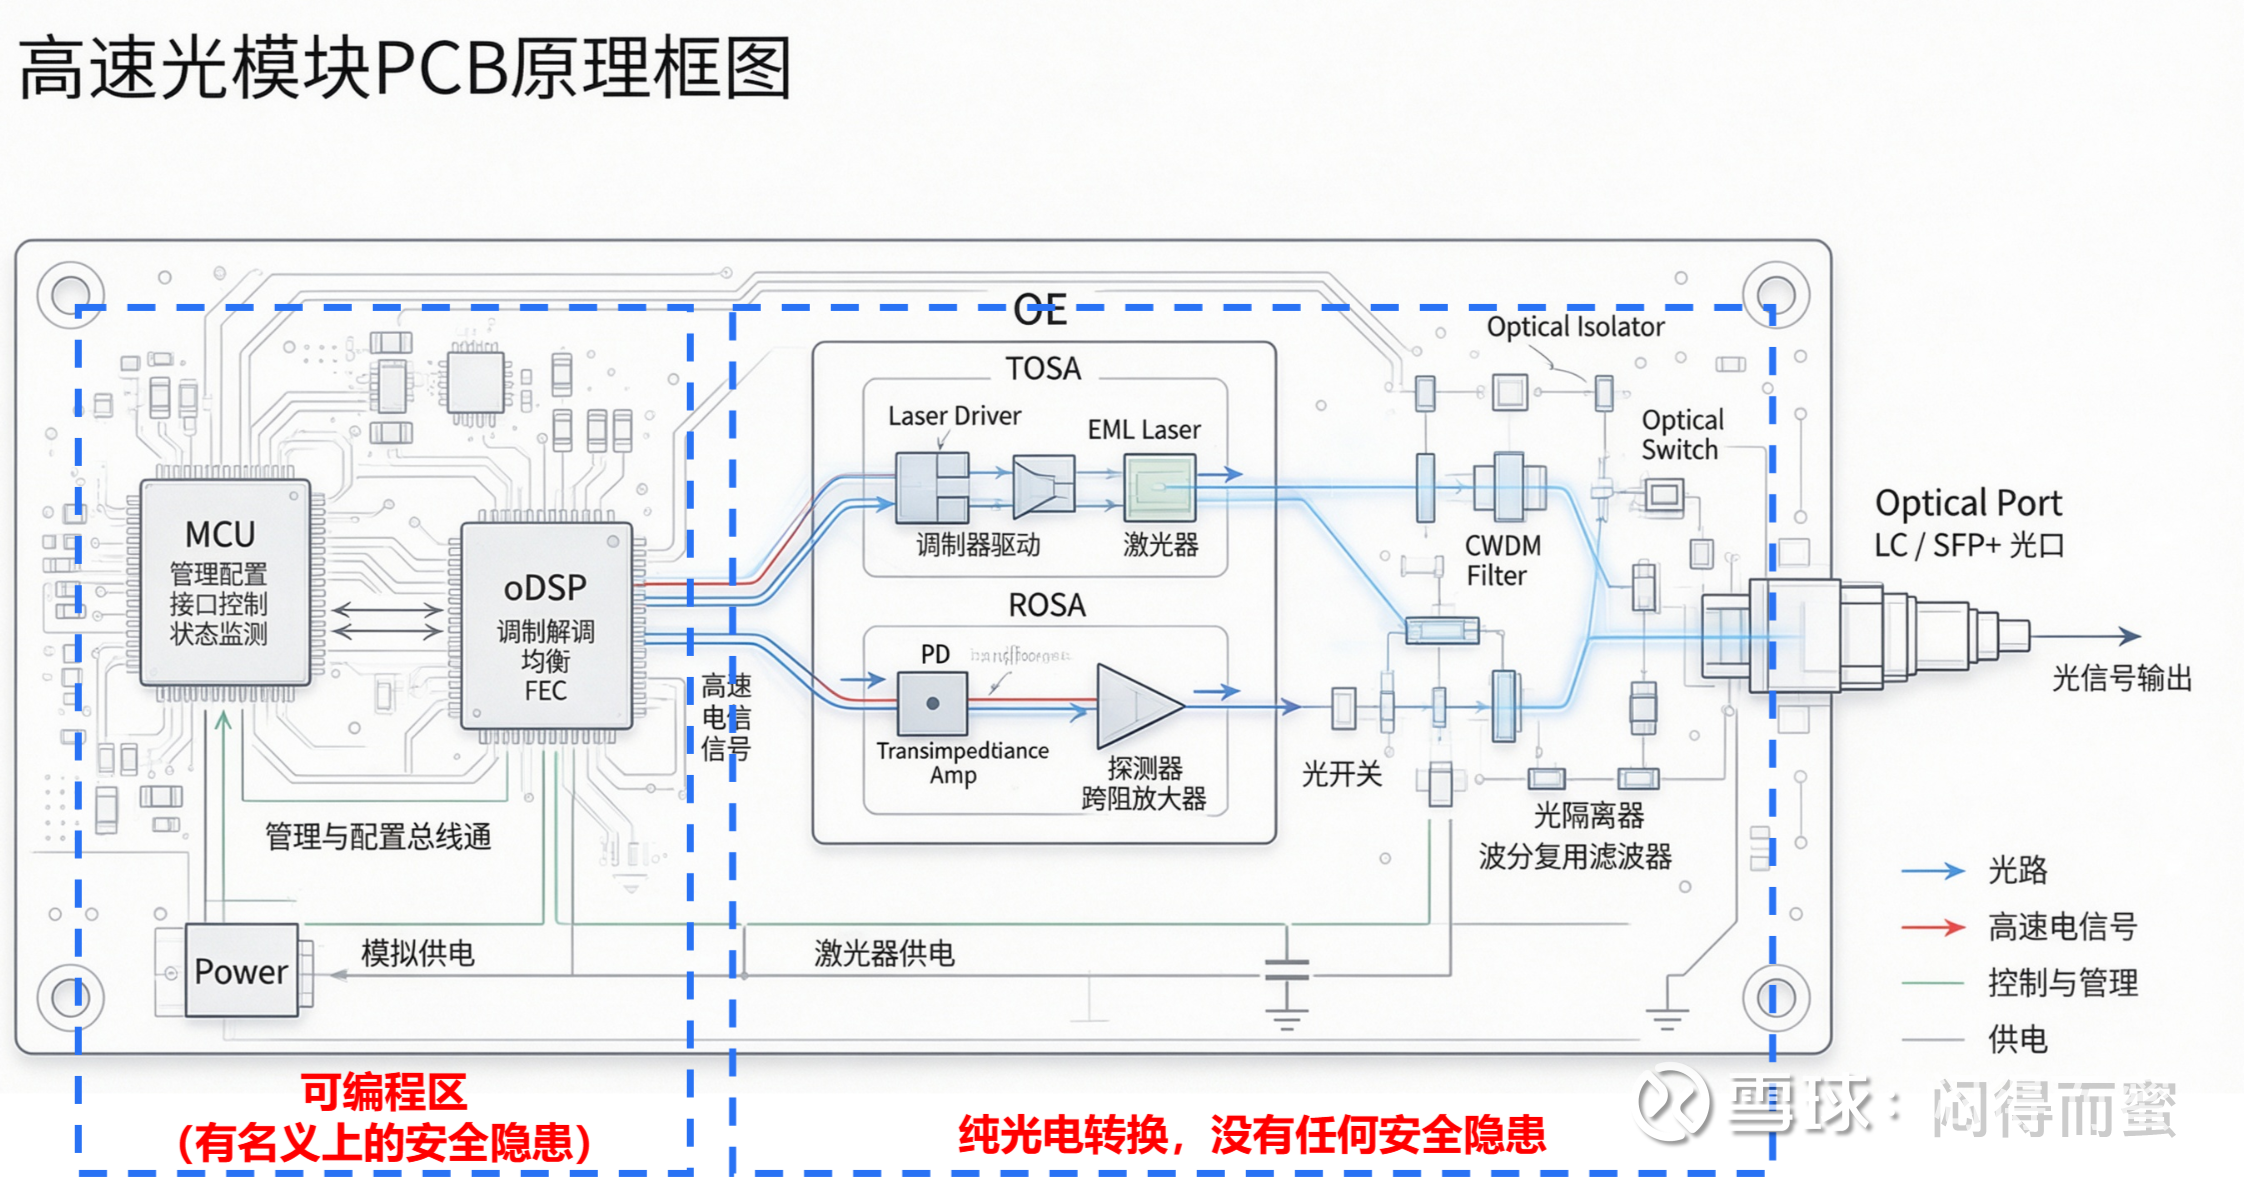
1. 可编程风险集中在电域芯片
高速光模块内部,MCU 和 oDSP 属于可编程器件:MCU 负责模块配置与管理,oDSP 负责信号均衡、FEC 编码与数字信号处理。这类器件存在固件层面被篡改的理论可能性,也就是市场常说的 "名义安全隐患"。
2. 光域本身没有攻击入口
而 OE 光电转换分区(TOSA/ROSA)是纯物理光电转换通路,内部只有激光器、光电探测器、跨阻放大器等模拟器件,不存在可编程接口,无法通过软件篡改光路。后续的无源光器件 —— 隔离器、滤波片、透镜等 —— 也只是无源物理元件,仅负责传输、分光与滤波,完全不受固件操控。
一句话概括:可编程风险集中在电域芯片,光域的光电转换与无源光路,本身没有软件攻击入口。
3. NPO/CPO 时代,可编程面进一步收窄
进入 NPO(近封装光学)和 CPO(共封装光学)时代,架构演进的方向之一是 oDSP free——oDSP 被移到交换芯片一侧或与 ASIC 集成,光模块内部只剩下一颗负责基础管理的小 MCU。可编程器件的数量和攻击面都在收窄,"光模块本身是网络安全薄弱环节" 的叙事,在技术架构上其实是在弱化的。
4. 电芯片的实际控制权
从产业格局看,我国企业已经掌握了 CW-DFB 激光器、EML、SiPho 等光芯片的设计与部分制造能力,硅光芯片Fab基本以美国本土为主,但所有核心电芯片(Driver、TIA、oDSP、MCU)基本由美国企业供应。所谓网络安全的命名权,实际上牢牢掌握在美国自己手里 —— 真正可编程、可被篡改的那部分,本来就是美国造的。
三、应对措施:OE 独立制造 + 美国本土 PCBA
理解了安全边界之后,应对方案其实比较简单。
1. OE 早已是独立部件
高速光模块中,光引擎(OE)早就已经是一个独立的小部件。典型例子是天孚通信为英伟达代工的 TOSA+ROSA 组件 ——OE 作为独立模块被制造、测试,再集成到最终光模块中。这一产业事实为 "分区域制造" 提供了天然的物理基础。
2. OE 是技术含量和利润最厚的环节
OE 是整个光模块中制造难度最大、技术含量最高的部分。天孚通信的毛利率约 60%、净利率约 40%,就是这一环节价值密度的直接体现;中际旭创、东山精密等能够维持 40% 以上毛利,其中相当一部分也来自 OE 环节。
而 OE 内部是纯物理光电转换,没有任何可编程接口,不存在固件篡改路径。这意味着 OE 完全可以在国内或东南亚单独加工、测试,再送到美国本土做最终 PCBA 组装 —— 在美国本土工厂贴上 MCU、写入少量管理代码,即可满足 "美国价值比例" 和 "安全可控" 的要求。
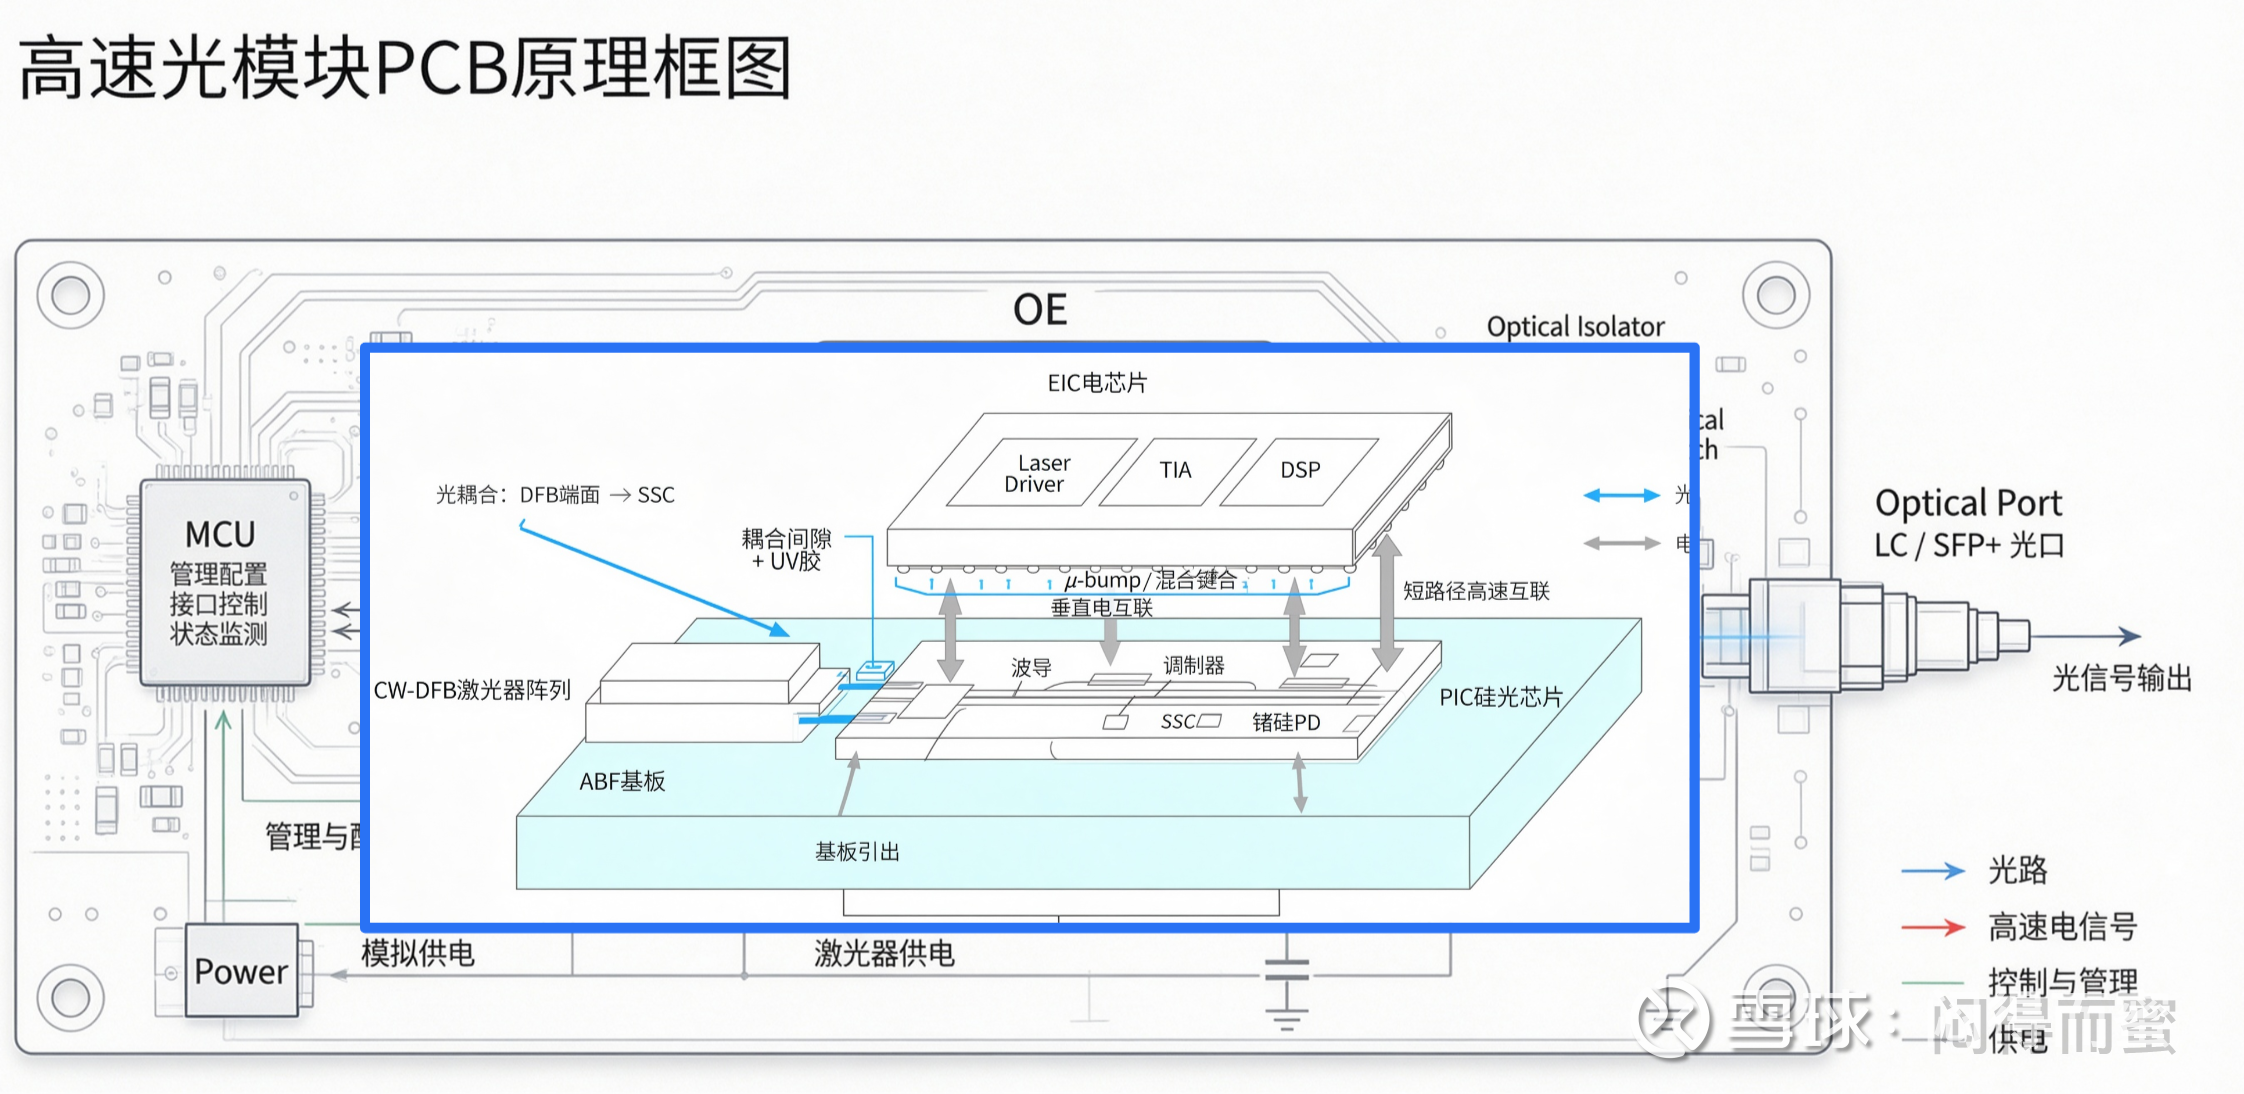
3. 价值分配:各取所需
需要进一步穿透的是,OE 里面的 Driver、TIA、PD,以及 DFB、EML、SiPho 等光芯片,虽然模组厂拥有设计和集成能力,但上游 Foundry 很多就在美国本土(例如 Tower 的工厂位于加州)。
从价值分配角度看:
美国侧:电芯片、光芯片 Foundry、最终 PCBA 组装、MCU 固件,拿走了高附加值的芯片和安全相关环节;
中国侧:高精度加工制造、OE 集成与测试、规模交付能力,赚取制造和集成环节的利润。
这是一个双方都能接受的分工格局,并非零和博弈。
四、利弊分析
1. 解决方案不难,龙头在等靴子落地
经过上面的拆解可以看到,政策出台后,技术和制造层面的解决方案并不难 ——OE 海外制造 + 美国本土 PCBA 的路径在产业上已经具备可行性。
中际旭创、新易盛、东山精密等头部企业目前尚未大规模行动,更合理的解释是在等待美国政策的最终确定性。规则一旦明确,这些企业的执行力和资金储备都足以支撑快速落地,行动节奏可能比市场预期更快。
2. 对国内龙头是结构性利好
产业链重新调整,需要大量资金、技术、人才和管理执行力。在这一点上,国内三大龙头具备明显优势:
资金储备充裕:过去几年行业高景气,龙头企业积累了较为丰厚的利润,叠加港股 IPO 和 A 股增发等融资渠道,"棉衣" 较厚,抗风险能力较强;
管理团队本土化经验:中际旭创和东山精密(索尔思)的核心管理团队长期在北美科技圈深耕,对当地规则、供应链和客户关系较为熟悉,执行起来阻力相对较小;
规模与交付能力:龙头企业在全球客户中已经建立了稳定的供应关系,迁移过程中种种不确定性,大客户更倾向于选择有能力保障交付的伙伴。
相比之下,美国本土企业 Coherent、Lumentum 的处境反而值得关注。这两家企业过去几年盈利水平相对有限,行动力缓慢;在 "市场准入" 作为隐性壁垒存在时,温室里的宝宝尚能享受一定的呵护。一旦所有玩家都把制造环节搬到美国本土,竞争回到 fair play 层面,它们就会很难受。(想象一下,美国市场也变成大陆一样的情况)
国内二三线企业面临的挑战则更为现实。汇绿生态、华工科技等企业在国内市场的份额和盈利能力本就有限,现在要应对大规模的产能迁移和海外布局,无论是资金、人才还是管理经验,都是不小的考验。北美市场的费用率明显搞好几个档次,二三线的毛利率很难支撑他们活下来(参考COHR和AAOI的盈利水平)。这是一种恶性循环。
总体判断:产业链大调整,利好国内三大龙头(中际旭创、新易盛、东山精密);对美国本土企业和国内二三线企业,挑战大于机遇。
3. 上游元器件需要区分看待
(1)有源电芯片:基本放弃 A 股参与预期
Driver、TIA、PD、MCU 等有源电芯片,国内企业本就尚未形成有竞争力的供应能力。在准入门槛提高后,这部分大概率继续由美国企业主导,A 股企业在这一环节的参与预期可以适当降低。
(2)有源光器件:InP 需关注本土设厂,SiPho 天然适配
CW-DFB、EML 等 InP 基光芯片,若要满足美国价值比例要求,可能需要在美国本土设厂或合作生产。而中际旭创等企业的硅光(SiPho)采用 Fabless 模式,Foundry 本就在美国本土,在合规层面天然适配,受影响相对较小。
(3)无源器件:短期无影响,中长期可能更内卷
无源器件(隔离器、滤波片、透镜、阵列波导等)本身没有可编程属性,从安全逻辑看不应受到直接限制。但需要关注一个中期趋势:随着 DPO、NPO、CPO 等新产品的制造环节向美国本土迁移,国内大陆资产可能会腾出人手和产能,向上游无源器件环节整合渗透。
这些企业有扩大营收和利润的诉求,技术能力也具备基础。因此,无源器件这一细分领域,未来竞争可能会更加激烈,行业内卷程度有望上升,需要关注头部企业的成本控制能力和客户绑定深度。
五、结语:化危为机,龙头清理门户的天赐良机
美国已经占据了核心芯片的几乎所有利益。中国拿到了光引擎精密制造那一块的蛋糕。这种利益分配结构,相互依赖,没有严重冲突的底层逻辑,光模块市场准入本身不是大问题。
辩证来看,这既是挑战,也是行业格局重新洗牌的契机。关键不在于政策本身有多严,而在于谁能在规则变化中最快找到适配自身能力的生存位置。
中际旭创、东山精密、新易盛这些龙头企业,偷偷地笑,等靴子落地!
$中际旭创(SZ300308)$ $东山精密(SZ002384)$ $天孚通信(SZ300394)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享