(周记349)当下的状况丨是助力不是颠覆丨不变的规律

声明:
文中可能会涉及个股,只是思路分享不代表绝对正确,也不代表买卖推荐,请保持独立思考,据此买卖,风险自负。
黑白不建群,不私下主动联系读者,不开付费星球等付费社区。如果有人以我的名义向你收费请马上拉黑。
股市有风险,入市需谨慎
1
聊聊当下的状况
本周平安分红买回了平安,万华化学分红比较少不够买回万华,买了永新股份。
本周下跌的企业4222家,占比接近80%,上证本周下跌1.07%,深证本周下跌0.34%、创业板本周上涨1.0%、科创50下跌1.52%
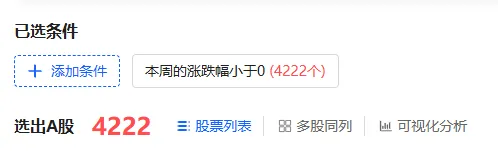
当下的状况是成交量持续减少,大部分个股也下跌。
从整体估值看一下当下状况。
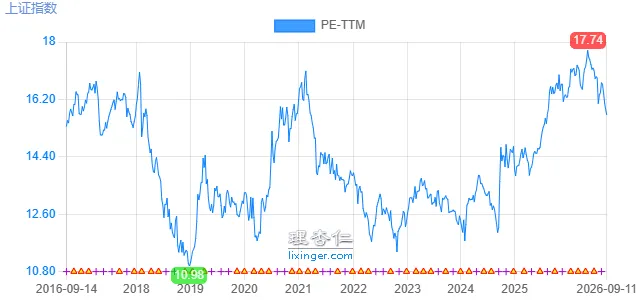
上证指数:
当下15.71PE,除了2015年大牛市到过22PE外,近十年高点基本都在17PE附近。2026年5月最高的时候达到过17.74PE。
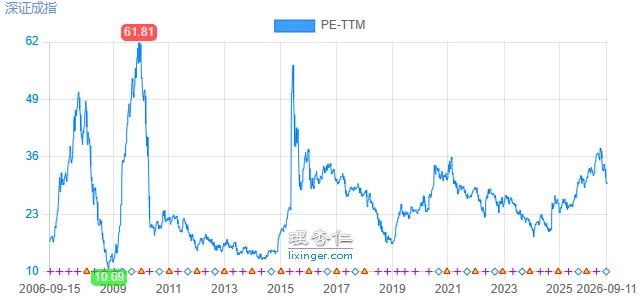
深证成指:
2015年到过55PE、2021年最高到过33PE、本轮最高在5月的37PE。
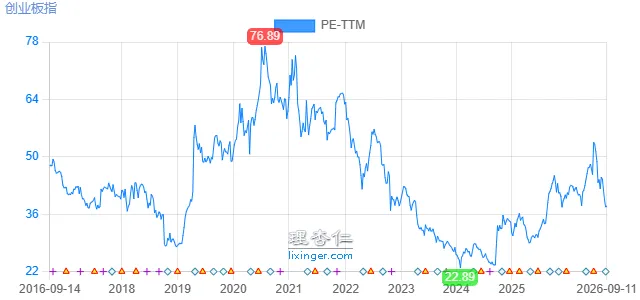
创业板指:
2015年135PE、2020年最高76PE,本轮最高6月份的53PE。
创业板算是几个指数中离前高比较远的,但是创业板有个变化,2019年下半年开始有科创板了,以往有题材类的企业都在创业板,现在很多被科创板分流走了。
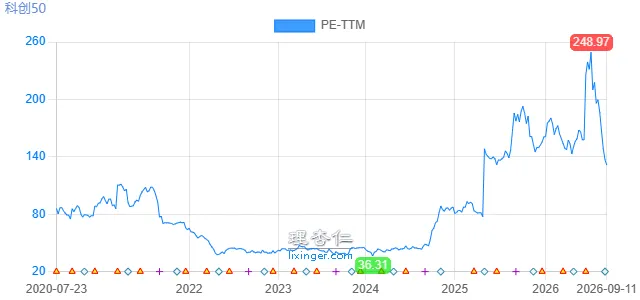
科创50:
7月份最高的时候涨到近250PE、现在跌回了130PE,但估值还是比较高。
沪深300:
2015年17PE、2018年16PE、2021年17.63PE、本轮高点接近15PE。基本是历次高点的附近。
黑白定投账户的沪深300ETF前段日子已经卖了一半。
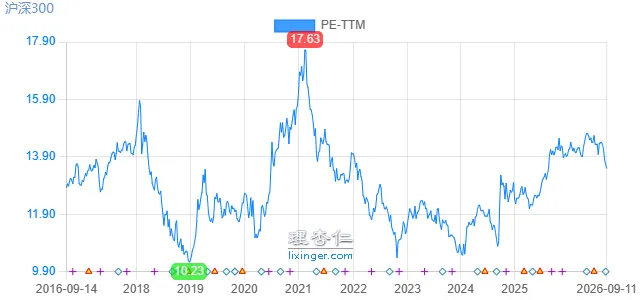
当下基本的状况,除了创业板外,大部分宽基参考历史估值性价比都没那么高。
行业主要有几个版块低估。
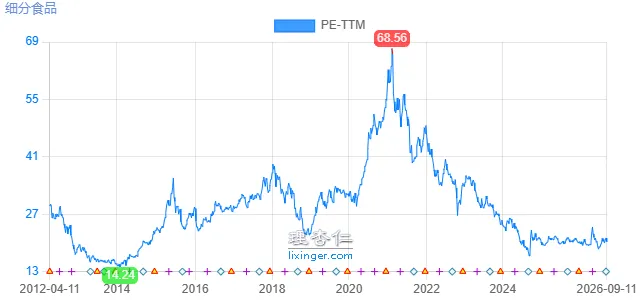
食品饮料:最疯狂的2021年初70PE(主要是白酒带动),当下20PE,大部分时候高点在30PE左右。
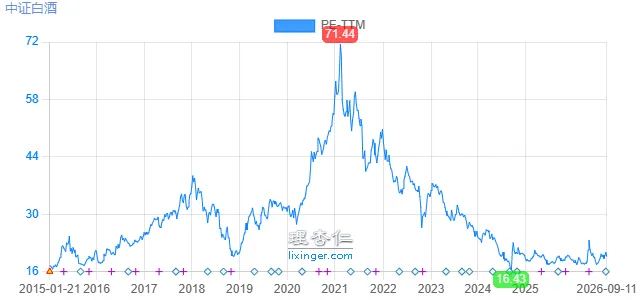
中证白酒和上面差不多,当下20PE。
中概互联:当前16PE,以往高点至少在30PE左右。
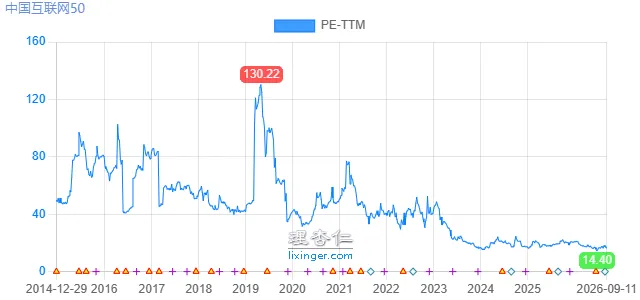
恒生科技:当前22PE.
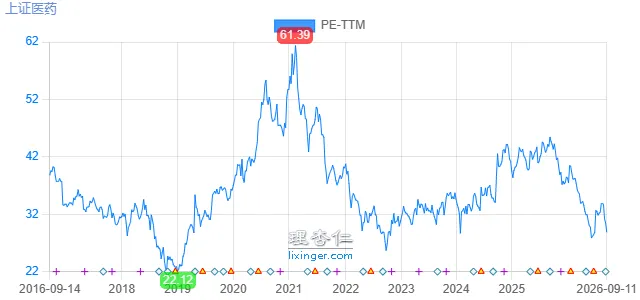
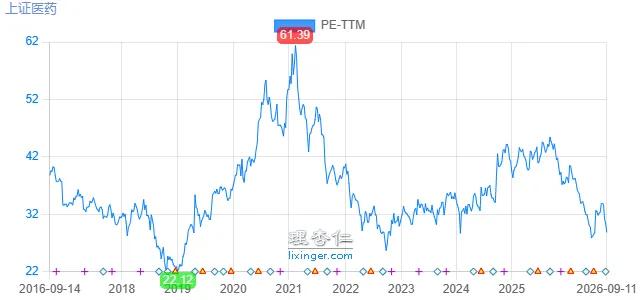
医药:28PE不算特别低估,如果参考历史估值的话算是底部区间,但是现在医药行业和以前的逻辑有些不同。
还有当前估值比较低,家电合理估值附近。
当然低估也不是没有原因,几个行业各有各的问题。
医药集采带来了一定逻辑变化,白酒萧条整体需求下降,互联网投入加大。
这几个里面,我认为互联网逻辑最通顺。
1、首先未来增长的逻辑跑通了,AI是实打实的为使用者提升效率,使用者真受益,付费的逻辑自然就跑的通。
2、现在的头部企业竞争优势足够,AI是个前期投入较大的行业,这一定程度上就挡住了大部分竞争者。
所以虽然暂时难,但长期看又受益,下跌反而是个布局机会。
对于整体的走势,未来无非几种。
第一种,修整一下,然后来一波如2014年气势如虹的大牛市,让高估的更高估,让低估的不低估,有没有这个概率呢?
这个概率不是特别高,当下上市的企业太多了,普涨需要更多资金。
而且一旦你买了高估企业,没出现大牛市,就意味着巨大损失。
所以当前远离高估行业是比较明智的选择。
第二种、高估下跌,低估补涨,这种情况出现,价值投资者最开心。
当然也有一些困难。
首先如果持续下跌恐慌蔓延,低估上能坚定忽略波动的也不多。
其次,金融是有联动效应,比如一个主动基金因为持仓高估企业下,导致跌净值大幅下降赎回增多,可能也要被动去卖持仓。
第三种情况是,低估的跟着一起跌一下,然后低估的率先开始上涨。
类似2015年,低估的行业也跟着一起下跌,但是很快在年底开始上涨一直涨到2018年初。
而高估的企业一直从2015年跌到2018年。
那么怎么选呢?
如果你真的看好自己的持仓,确定他低估。且没加杠杆,投入股市的是长期不用的资金。
我觉得你没有必要浪费精力去揣测走势,耐心持有低估的企业就好。
对于真正优秀的企业,波动不是风险
因为想要规避波动先卖出,最终波动没有发生,反而丢失了优秀企业的低估股权,才是风险。
2
AI对于腾讯是助力不是颠覆
今年持仓中腾讯回撤最大,更难的是,黑白的腾讯仓位占比也更高。
当下资金对腾讯的担忧不无原因,AI要加大投入,曾经每天最高回购10亿的腾讯,现在每天回购只有1亿,股东回报暂时是实打实的下降了。对AI投入的钱也实打实的花出去了。但是未来有没有效果,目前又是未知的。
对于追求确定性的资金,有所担心也是必然。
但是这个投入又无法规避,AI是发展的大趋势,现在省钱就意味着被时代淘汰。
收获的前提是先播种,你不能既想明年丰收,又不想今年花钱买种子。
作为投资者,买或不买,持有与否,听别人说没用,核心是看你是否认为腾讯未来在AI领域可以成功。
我个人是比较乐观的,主要有几个原因。
一、大逻辑上,AI是实打实的提升效率。
AI这事,优点是,这事逻辑跑的通,并且已经开始融入我们的生活。
哪怕你是接触Ai最少的人,大概率也用过几次豆包。
他确实能实打实的提升你的工作效率。
举个生活中最简单的例子。
作为投资人的我,以前看财报,很多数据对比为了更直观我要手动做成表格。看一家企业20%到30%的时间都用在了这种数据整理上,现在你只要扔给AI ,他很快就能帮你完成这些工作。
放到企业,个人办公这个逻辑都适用。
他能帮你节省时间,就能提高效率,因此有价值,所以这项服务付费也没什么阻力。
再进一步未来AI结合机器人,不仅提高工作效率,还能提高生产效率。
不仅提高效率,他还创造或者替代了一些工作。
比如上周写文章的时候随手让AI生成了一张海报,他符不符合专业审美我不知道,再我这种门外汉看来够用,这也就意味着除了一些顶尖的设计,中小公司和个人,以往花费在美工上的钱,现只需要AI就能完成。
咱们现在不讨论机器替代人的社会问题,先讨论AI的价值。
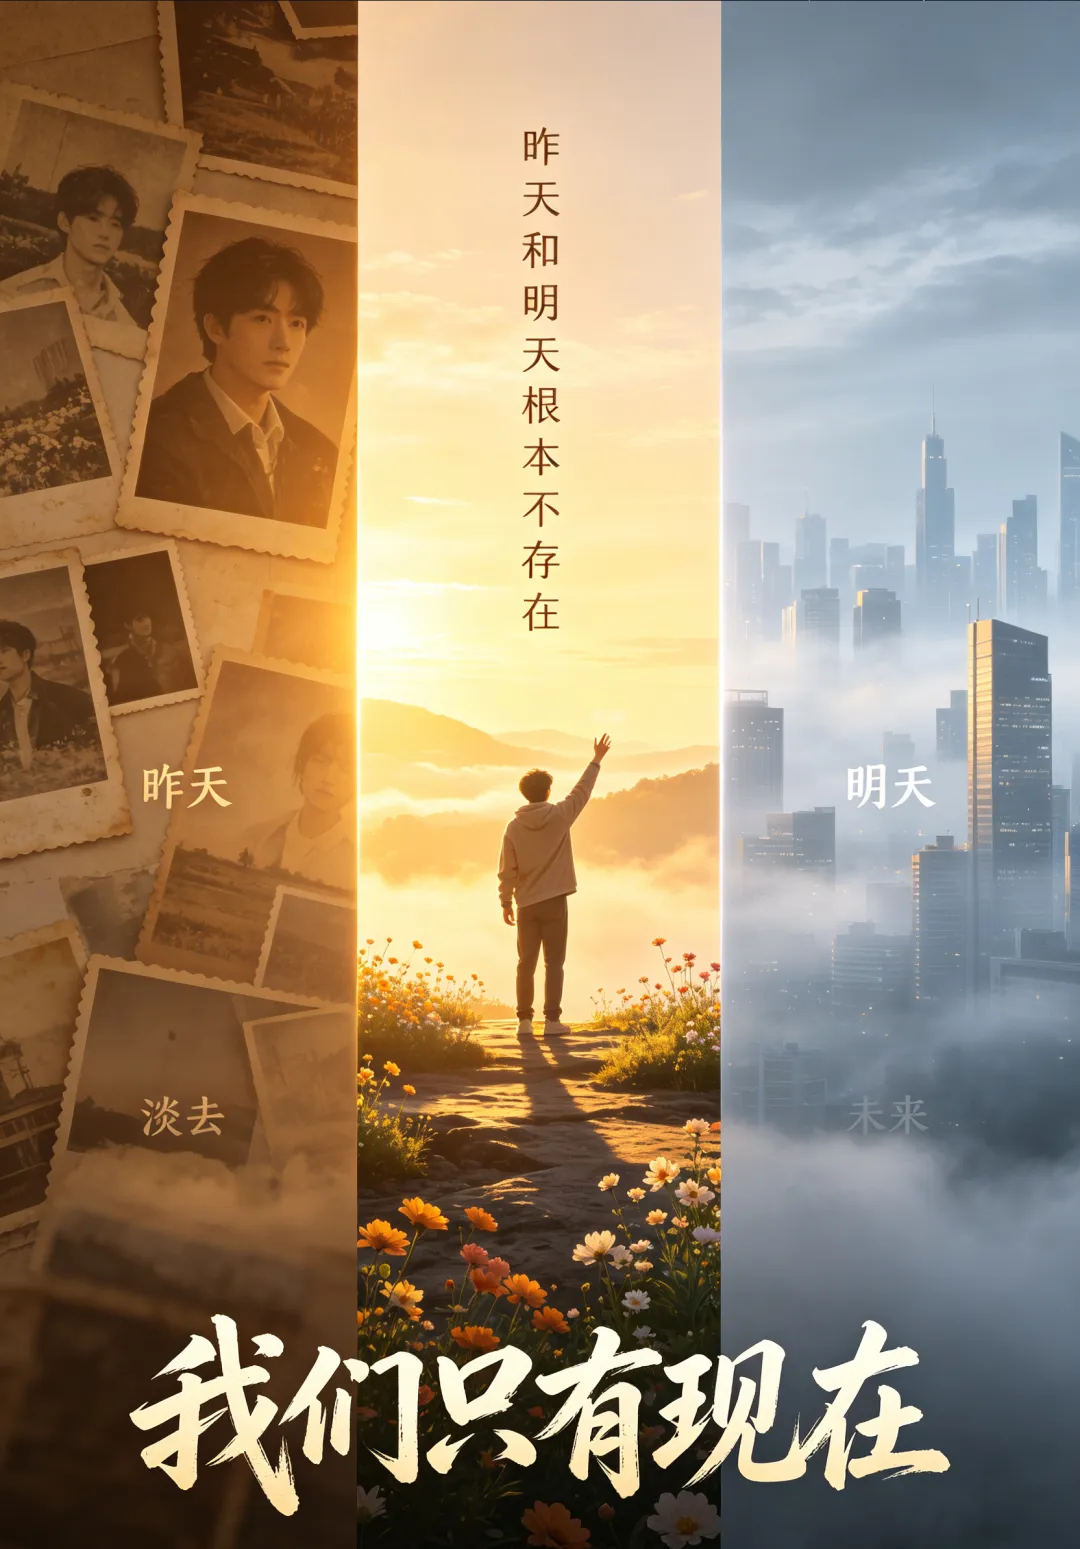
再更进一步,AI短剧大家或多或少都看过了,在影视方面已经开始替代真人了。
能给别人带来使用价值的工具,那么他本身就有价值,AI赚钱的逻辑是通顺的。现在很多AI应用已经是付费的了。
二、长期看应用层更受益
AI现在的发展和早些年的互联网相似。。
逻辑跑通了,先是大规模的建设抢占市场。卖设施的最先受益,供不应求,设备厂家最赚钱。
等过了建设高峰,设备厂家又会面临产能过剩的问题。
买设备相关企业要抓住时机。
而长期看,自然是提供服务的最稳定。
他的缺点是前期投入大,但是一旦确定地位,未来又能持续赚钱。
就像早年的互联网,要买服务器,要铺设网络,但是过了投入期持赚钱能力又很持续。
提供token服务的也分为几层;
上游:云计算服务器,智算中心、Token工厂。
中游:API 分销商,批量采购Token,拆分转售。
下游:面向企业或个人,提供多模态生成等AI服务;为企业做私有化部署。
token的产业链简单说,就是一个从电力一算力一智能的转换过程。
我们的优势是电力供应足够,且有大量绿电可以使用,未来更进一步,向海外提供算力也是大概率的事
对于企业来说,首先第一步,你得有足够的算力,比如前段日子阿里募资800亿元全部投入基建,其他企业在这方面也是持续投入。
其次除了算力出租,更重要的是你有好的应用让别人为你的算力付费。
TOKEN的产生是基本同质化的,所以谁家消耗的多附加价值高的,主要看应用层面,也就是说你的模型等有更多人愿意用。
目前大致的生态:
第一梯队,字节、阿里、智谱三家入围。
字节以约300亿元年化ARR位居第一,第二名阿里、第三名智谱。
字节依靠视频场景的定价权占据领先位置;
阿里是唯一把芯片、云、模型、应用四层打通后兑现Token收入的一家;
第二梯队,50亿元量级,DeepSeek、Kimi、MiniMax、可灵四家上榜。
这一梯队均依靠扎实的模型能力实现增长,但增长结构不同:
DeepSeek依靠API价格上涨,Kimi依靠K3单款模型完成三级跳,
MiniMax和可灵则依靠视频模型大幅扩张海外市场。
第三梯队;腾讯、百度
腾讯因为起步较晚,目前规模还不大。
三、AI对于腾讯是助力不是替代。
腾讯目前的主要几个业务
(1)游戏,AI的出现是协助不是替代。
爱玩游戏的人不会因为AI出现就不爱玩游戏了,相反AI的成熟一定程度上降低了一些基础工作的成本,AI植入游戏让游戏NPC更智能,提高了可玩性。
当然也有人担心,AI一定程度降低了制作门槛,会不会竞争变的更激烈。
我认为不会。
前段日子阿里出售了游戏业务,年初字节同样出售了游戏业务。
字节卖沐瞳、阿里卖灵犀。他们是因为有想法做不出吗?不是
前几天西山居核心制作人郭炜炜离职,他一手把《剑网三》推向高峰,但同样因为在《解限机》上的巨大投入却不及预期黯然离场。
《解限机》是画面做的不够好吗?也不是。
游戏是个很复杂的产物,不是画面好,你就一定爱玩。也不是高投入,就一定成功,他是一个综合的体现
创意,画面,社交等等的结合。
其次是广告,
AI的出现并不会替代广告行业,反而可以优化投放效果,提升投放效率。
最后是金融科技和企业服务。
AI的出现无论本身的云服务,还是未来AI应用都是增量。
总的来说腾讯本来赚钱的业务仍然再赚钱,这些业务未来也不会被AI替代。
如果你认可AI的逻辑,那么未来腾讯最差的情况无非是自己做的没那么好,AI带来的增量没那么多,但是通过云业务,通过自己的流量为其他企业当个中间商也能赚钱。
腾讯的获胜概率较高在于,他当前的估值没包含对AI未来美好的憧憬,甚至因为过度悲观连现有业务的价值都没完全体现。所以当未来徐徐展开,即便结果没那么好,大概率也会发现结果好于预期。
当然这一切的前提,是你充满耐心,持有低估的企业等待未来到来。
3
永远不变的规律
当下互联网企业又到了一个悲观时刻,不过也没啥意外的。
股市的规律永远不变。悲观到乐观,乐观到悲观,无限的循环。
《成长股获利之道》中的一段描述:
为什么一只股票在某个时刻会以某个价格出售?
这不是因为它现在怎样、以前怎样或未来将要怎样,而是因为大多数投资者认为它会怎样。
大部分人悲观的时候股价下跌,绝大部分资产估值低,大部分人乐观的时候股价上涨,绝大部分资产估值高。这个道理永不变。
抛开分红获得回报的逻辑,我们在股市尤其在A股这个情绪波动较大的市场,最有效的赚钱方法是低买高卖。
一旦股市有了一定的赚钱效应,一定会有更多人进入股市推高股价,这是人性。
一旦行情到了一定的阶段,对于新进入的股民没涨的版块就更有吸引力,因此较大的行情,大部分版块都会轮流上涨一遍,这也是人性。
悲观的时候买,乐观的时候卖,赚钱的逻辑好像很简单。
但赚到这份钱也要确保两点,一个是你比别人有耐心,一个是持有的企业足够有耐力。
也就是说,首先你自己别在底部提前放弃,同时你买的企业到下次情绪乐观的时候还在,这样基本确定是能赚钱的。
那么,价值投资为什么不会失效呢。
价值投资一定有效的核心是,他给了你足够的时间。
再好的题材股热度时间总有限,人气过去了,他自身是没太大价值的。
一旦买在了巅峰,那么至少很多年都再也没有机会了。甚至现在还有很多企业的股价还没超过2015年的高点。
但是具有价值的优秀企业有个好处,他们的业绩在不断增长,所以他给了你最后的底气去等待。
他们的存续期足够长,你总能等来一个情绪乐观的阶段,时间站在你这边,而且随着企业的业绩增长,等的越久,估值越低,反转后空间越大。
大部分题材股,一波炒作后几乎就没价值了,买这些企业是在做一件和时间赛跑的事情,要能提前发现,要能早早离场。
相反我相信五年十年后、腾讯、茅台、平安、永新股份,中海油、美的、这些企业必然还在,而且极大概率是比现在更赚钱。
所以说除了稳定吃分红,未来五年十年,这些企业有一次市场情绪从悲观到乐观的过程你是一定会赚钱的。
价值投资如果不赚钱,唯有两个可能。
1、看错了企业,企业一年不如一年,最终价值毁灭。
2、市场情绪变了,以后只有悲观不会再乐观。
第一如果是适当分散的布局了各个行业的优质龙头,全都看错的概率是很小的,第二这个市场整体或对一类资产永远悲观下去,我认为绝不可能。
今天就聊这么多,我是终身黑白,聊投资,但不功利,让我们一起认真学习,慢慢变富,如果觉得本文不错,那就点个赞或者“在看”吧
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享