我的投资体系方法论之一:普通人该怎么参与股市

这十几年观察下来,我发现大多数股民都是稀里糊涂就进了市场,稀里糊涂买了一些自己也不了解的股票,最终稀里糊涂亏了钱,然后开始骂骂咧咧。
包括我自己,最早2014年入市的时候,心里只有一个朴素的愿望,就是赚钱。
以上普通人走过的路,我也全部走了一遍。
1、两个大坎
有个段子说的好,普通人要变成富人,面临两个大坎:
一个是银行卡里的存款达到30万,一个是100万。
到30万的时候,就想着换个好车开开,给自己撑点儿面子,这是消费向的。
另一类是投资向的。
比如我这种不太喜欢消费,又稍微有点心气儿的,就想着开个店,做个什么买卖,搞点什么项目。
但无论是消费还是投资、做生意,这个社会可谓遍地都是大坑,尤其对于没有经验的年轻人。
而到100万的时候,另一个容易割人韭菜的深坑就是买房子。
后来我逐渐明白,这是一种自然规律,社会需要通过一些特定的方式,比如房、车,各种容易亏钱的小生意,不断地把普通人手里的积蓄,收割后再重新回流社会。
很多东西与其说是智商税,不如说是“认知税”。
就是人的认知达不到持有30万、100万现金的水平时,就难逃被收割的宿命。
即使年轻时候不被割,年纪大了也得被割,比如针对老年人的保健品、电诈,形式不同,本质一样。
迟割早割,迟早得割。
唯一的不被割的方式是,努力把自己的认知水平至少提高到社会的平均水准以上。
有30、100万,就想着换车、换房,这是我认为最傻登儿的行为,这些行为很容易把普通人的资产存量永远锁死在社会底层。
经济上行期表面的繁花似锦,在泡沫破裂后就只剩一地鸡毛,比如2020年以后,楼市和大量实体小生意的泡沫一起破了。
2、别碰房产
说回我自己。
到2014年的时候,工作三四年的我正好也积累起了30万,举目四望之下,在我的认知里,股市其实是相对“安全”的地方。
我对房子的价值一直嗤之以鼻,这在当时的环境下,与普通人的观念差别非常大。
2020年以前,“房子永远涨”的信仰还在,但明眼人都看得出里面是有巨大泡沫的。
理性告诉我,这种最终会“折旧归零”的资产很难谈得上有什么投资价值。
哪些房子是真正有价值的?
我看过好几本讲投资的书,主要是国外的。我认为国内发展市场经济,发展资本市场的历史,满打满算也才三四十年,积累的数据总量和规律,根本不足以作为参考。
而国外讲投资、讲经济的书,动辄能追溯到1900年代,或者至少也是战后了。
我记得有本叫《非理性繁荣》的书里是这么写的,说房子这种东西在西方国家,在长历史周期下的表现远远不如股票。
这本书的作者罗伯特·希勒得过诺贝尔经济学奖,他分析了大量的数据后认为,房子的价格长期来看也是紧紧围绕基本面上下波动的,而这个基本面和股票的股息是类似的,就是房子能带来的租金收入,你可以理解为“房息”,而租金收入又严格与当地居民的收入水平挂钩。
所以真正有价值的房产,他认为是地处城市核心区,最好是那种不会轻易折旧的石头房子,比如很多坐落在莱茵河畔,塞纳河畔的石头房,法、德、荷有很多这种房子,存续两三百年还能正常使用的。
但即使是这样的好房子,席勒测算的长期年化回报率,也就不到5%,这远远赶不上股市上百年来永续8%以上的回报。
2020年以前被国人追捧的“房子”,租售比经常不足1.5%,在席勒的视角下就是妥妥的垃圾资产。
我记得京沪深很多当时号称价值千万的房子,是根本租不到一年10万块租金的,租售比不足1%,泡沫严重。
债券的话,类似银行存款和理财,回报率更是只有不到3%,甚至赶不上通胀。
黄金也很差劲。黄金表现好的时候只在各国货币大放水,各国都在显著恶性通胀的时期,比如2020年以后,这种历史时期往往是短暂而不可持续的。
真正能担得起“资产之王”名号,且久经历史考验的,其实只有股票。
所以你要研究投资,只需要把100%的精力全部放在股票就好了,最多覆盖一个债市,用于仓位管理和风险对冲。
不碰房子,不碰债券,不碰黄金,只看股票。
这个理念后来就深深根植于我的脑子,直到现在。
3、初涉股市
在涉足股市的早期,2014年左右,我已经敢于把一半以上的资产,也就是十几万投入股市了。
这在当时人人投机楼市的氛围下显得相当另类,甚至有点“蠢”。
不过无所谓,我坚信,真理掌握在少数人手中,就像只有少数人能最终实现逆袭,跨越阶层成为富人一样。
其他人都去看楼市,不代表股市里面就没有机会,不代表选择股市的路就是错的。
但这里还有个问题没有解决,我缺乏经济、金融、投资的基本知识,对股市更是一窍不通。
战略上即使选对了方向,战术执行依然是两眼一抹黑。
我认为股市里可能有大机会。
事实上当时的市场,上证指数一直在2000点附近徘徊,确实是在绝对的低位,从2010年算起已经连续熊了4年,从2007年算起已经熊了7年。
弹簧压的太久,压的太狠,积累了充足的弹性势能,仅仅几个月后,上证指数就一飞冲天,最终在2015年6月跨过了5000点,距离低点涨幅高达150%,很多热门个股更是翻了好几倍。
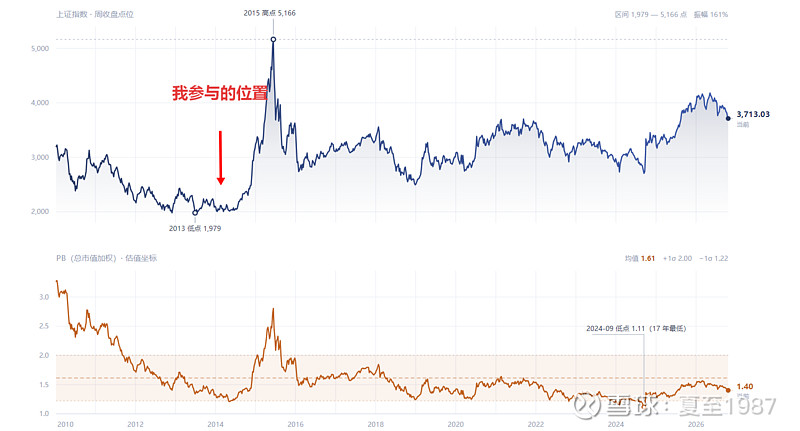
从上图来看,2014年的时候上证指数整体跌到了1.1倍PB,2010年以前积累的泡沫已经去化得干干净净。
巧合的是,2024年924的时候,上证指数也是1.1倍PB,现在是1.4倍左右。
但那一轮轰轰烈烈的大牛市,我其实没赚到什么大钱。
除了本金偏少的原因,还有投资本身也不得法,也犯了大多数人都会犯的追涨杀跌的毛病。
这是后话。
在最初的路径选择上,我是很下了一番功夫的。
我琢磨,既然不懂股市,不懂个股,又急切地想立刻参与。当时的点位(2000点)看起来真的非常诱人,生怕错过了踏空了,现在流行的词叫FOMO,所以理所当然地想到了,要不就先用宽基指数试水。
我记得最早的组合是一半配置指数,沪深300是大头,还有一些行业指数,比如券商ETF,军工ETF等。
配沪深300的原因是,这个指数盘子最大也最稳,我认为即使亏了也基本不会跌没。
而且当时意识到,沪深300跟踪的都是权重股,上证指数向下的空间基本没有了,最多跌到1800,也就是最多承受10%的跌幅,而向上的空间却是很大的。
配券商是受了很多人所说“牛市买券商”理念的影响,军工则是纯纯道听途说,朋友的原话是,每次牛市军工的表现都非常好。
另外还有券商B这样的分级基金。
当时市场上的分级B是自带杠杆的,早期不知道什么是杠杆,以及这些基金具体加了几倍杠杆,大概的意思是ETF基金主动帮基民分了类,A类基民借钱给B类基民,A类基民只拿固定收益,而B类基民就放大了仓位的盈亏。
除了指数,另外一半就是配个股了。
我记得主要是一些耳熟能详的股,比如伊利、海尔什么的,当时认为这些公司都是生活中熟悉的公司,公开资料很多,更容易研究明白。
所谓大盘蓝筹股。
现在看来,我早期的策略是非常正确的,也很适合没有经验,初入股市的普通人。
即使放到2026年的现在,散户们依然可以按照这套逻辑去进行配置。
4、指数基金
这里有必要先说说指数基金的好处。
虽然指数基金也相当于全仓配置了股票,但指数与个股的本质不同是,日内波动非常小。即使在2015年最烈火烹油的时候,宽基指数的单日波动也很少超过2%。
这非常有利于普通股民、基民去保持一个好心态。
而散户最大的敌人是无意识的追涨杀跌。
刚进市场的时候,很多人都想好了要去做长期投资,稳健投资的,有的人决心在单一指数上重仓,并且要努力拿到牛市结束。只要做到“别人贪婪我恐惧,别人恐惧我贪婪”,只要和大众反着来,赚钱就没那么难。
但在市场上时间久了,看到其他股票剧烈的波动,一天可能就赚到 10%~20%,看到朋友、同事的股相继赚了大钱,几天时间就翻了一倍,这个时候就不由得去追那些热门的题材股、概念股,把自己陷进去,最后不受控地走上了追涨杀跌的老路。
一旦自己变成了市场本身,一旦心情开始随着市场上下起伏,之前设想的熊市抄底,牛市逃顶的完美路线图就贯彻不下去了。
而指数的低波动和稳健性,恰好能对冲股市的风险,使新手更容易持续地保持好心态,这在市场里是极其重要的。
即使是现在,我观察一个人是不是有成熟的投资体系,首先就是看他的心态。看他是不是有一套独立于市场,不人云亦云的“认知框架”,那种咋咋呼呼,经常晒收益和炫耀押中了某个热门题材的,基本都可以略过,不关注。
指数的另一个好处是,整体风险真的很低。
个股有公司破产退市的风险,而指数没有;
个股的业绩经常变脸,由盈转亏,而指数不会;
比如最近有个朋友,全仓了宁德时代,他自述成本不高,只有330块,但最近也要面临业绩和估值双杀的压力,因为他是单吊一只股票。
宁德是非常好的公司,依然会遭遇行业周期,依然要面对巨大的业绩和股价波动。
如果他的组合里能多一些不同行业,不同因子的股,组合的稳健性和抗风险能力就会高得多。
与之相反,指数的业绩往往异常稳定,比如沪深300这种的,我们看最近10年来沪深300的加权平均ROE:
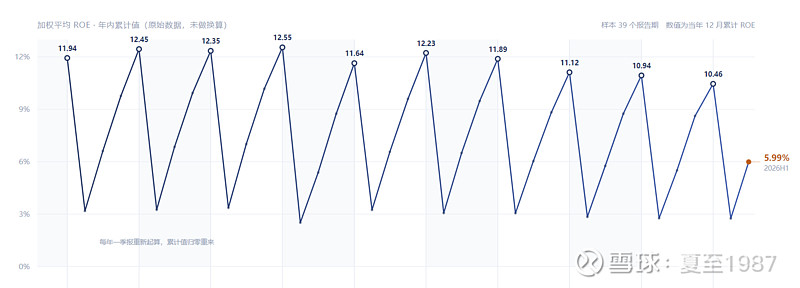
可以看出,过去10年,沪深300的平均ROE从来没有低于过10%,基本在11%以上。
这意味着什么呢?
如果你能以1倍PB的价格去买下这个指数,那么未来的每一年只依靠指数包含所有公司的内生价值成长,就能达到每年11%以上的年化回报,确定性极强。
这个回报率对于广大散户来说,是非常有吸引力的。
2026年上半年,沪深300的ROE达到5.99%,较2025年又反弹了。
指数的第三大优势是,能大幅降低普通散户识别机会的门槛。
就像我前面说的,即使我这样的门外汉,即使2014年以前的我从来没有接触过股市,只需要看到这样几个信息:
2014年的大盘在2000点附近;
从2007年的6000点,已经连跌7年,跌去了2/3;
从2010年的3000点算起,已经连跌4年,跌去了1/3。
只需要做简单的判断,就能轻易地识别到,2000点的上证指数一定是几年难得一见的机会,一定是值得重仓的。
而观察个股的时候,我根本不可能有这样的把握。
要把个股研究明白,不单要懂一点财务分析的技巧,还得看产业周期,看公司发展的历程和轨迹,看未来业务的走向,看行业的竞争格局,没个三两年的深耕是看不懂的。
另外,业绩能看得明白,股价又不见得会跟着业绩走,离赚钱还远得很。
指数的第四大优势是,可以重仓。
谈起指数的优势我就停不下来了,不过这确实是我的核心理念,就是对于认知水平没有那么高,专业知识没那么丰富的普通人,把指数研究明白已经足够了。
就像很多人总结的那样,“投资的尽头是定投纳指”。
这个说法确实很有道理。
因为纳指是世界上最好的科技公司的集合,又能去赚全世界的钱。那么放弃研究英伟达、亚马逊、谷歌和特斯拉,普通人距离这些科技公司太远,放弃附加题,转而去把基础题做对,转而去投资这些最好科技公司的集合“纳指”,再借由纳指的筛选机制自动选出最优秀的公司,进行赛马,进行优胜劣汰,很多时候还真的是不错的策略。
简单来说,放弃个股,专注于指数,甚至是放弃高抛低吸,只做定投,把有限的时间精力投入到自己擅长的事业中去。
接着说指数基金的第四大优势,就是可以重仓。
因为我们理解了指数的以上一系列优势,所以对股市、对市场也更有信心了。
就像我之前的内容里提到的,普通人对股市的配置不是太多,而是太少了。我自己有100个W,是一定要在股市配置到90个W以上的,这基本是普通人能接触到的最好的机会。
而因为指数无法归0,同时指数在持续的帮我们择优筛选个股,指数的整体业绩又极为稳定,识别机会的门槛还低,所以普通人可以选择一个非常简单的策略:
“重仓宽基指数,并持有到牛市结束”,就能获得满意的回报。
这篇聊了很多,主要是我的一些理念,包括最早是怎么在一众资产类别里选择了股市的,以及普通人应该以什么样的心态去看待股市。
后面分析指数基金的时候,已经有点啰嗦了。
理想丰满,现实骨感。
即使我的战略选择没有问题,但是最后2014到2015年大牛市,我依然没赚到什么大钱,下篇接着聊吧。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享