从SpaceX三季报谈谈算力变现与扩张

昨晚美股主线是从高估值AI资产转向盈利确定性更强的传统板块,科技普遍小幅回落。盘后SpaceX公布上市以来第二份季报,业绩远超预期。随着电话会公布四季度资本开支指引翻倍、明年一季度营收跳升及远期算力目标,盘后涨超8%,并带动英伟达、美光等均有超2%涨幅。
在近期市场围绕AI资本开支回报和信贷成本反复拉锯的背景下,SpaceX这份财报提供了一个重要的观察样本,特别是电话会释放的信号提振了上游硬件的需求预期。从这份财报出发和大家谈谈增长已经兑现在哪里,以及SpaceX如何承接下一轮扩张。
一、财报解读:收入引擎切换与利润构成的差异
相较于二季度92%的营收同比增速和5.4亿美元的净亏损,SpaceX在三季度增长斜率明显抬升。主要财务表现总结如下表:
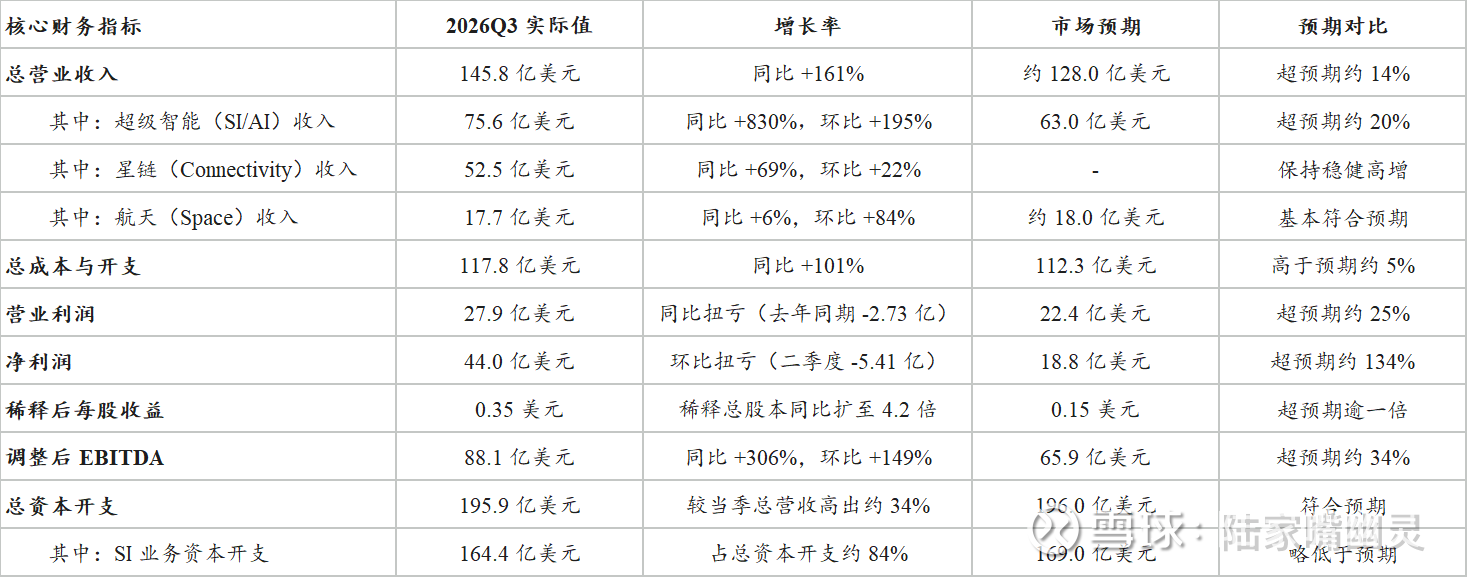
三季报在业务与利润结构上有三个核心变化:
1. 超级智能(SI)成为第一大收入来源
三季度SI业务收入占收入比重升至约52%,核心增量来自SI解决方案与基础设施业务,单季收入从去年同期3.6亿跃升至70.2亿美元。
今年8月公司完成对Cursor收购(隐含股权价值600亿美元,GAAP购买对价425亿美元),自并表日至9月底贡献约6.1亿美元收入;剔除Cursor并表后,SI解决方案与基础设施收入环比增幅仍达192%,主要由新增云算力协议和Grok应用增长推动。
单季70亿美元量级的算力与AI基础设施营收,已远超新兴算力云公司,接近传统云计算巨头的体量。
2. 营业利润仍由星链业务贡献大头
SI业务在三季度实现4.3亿美元营业利润(二季度为亏损12.6亿美元)。若剔除收购Cursor带来的12亿美元并表股权激励费用,SI单季营业利润约16亿美元,调整后EBITDA为49.5亿美元。从GAAP口径看,星链业务贡献23.7亿美元营业利润(同比增长99%),占公司总营业利润85%。
三季度星链消费订阅用户净增160万至1360万户,消费端月均单客收入为69美元,较二季度的66美元环比回升5%,仍低于去年同期83美元。消费端单价下移主要由高价值的B端与G端业务弥补。
传统航天业务方面,三季度完成35次发射(去年同期44次)。受星舰研发投入增加3.7亿美元影响,航天板块单季仍微亏700万美元。
3. 净利润包含非经营项目与税项支撑
三季度公司净利润(44亿美元)比营业利润(28亿美元)高出约16亿美元,差额来自约2亿净利息收入、超10.3亿其他非经营净收入以及近4亿美元所得税收益。
同时,当季普通股权激励合计超23.6亿美元,稀释后加权平均股本从去年同期的29.4亿股增至124.75亿股。
二、SpaceX算力扩张底气源自哪?
在近期海外算力租赁商普遍受困于高息债务与固定长约利差时,SpaceX大幅上调四季度资本开支指引,底气主要来自算力运营模式、跨界工程能力和资金结构三个层面的差异。
第一,算力内外部对半动态分配,外部出租坚持短期现货定价。
截至三季度末,SpaceX名义在运算力达1.7GW,高于二季度末的1.4GW。预计10月底在运算力接近2.2GW,年底达到2.5至3.0GW。在容量分配上,公司大致保持50/50(或60/40)的比例:一半供内部Grok训练、Grok Bot智能体和Cursor使用;另一半对外出租。
不同于依赖5年期固定价格合同去抵押贷款的算力商,SpaceX对外出租采取短期合同并按现货价格定价。管理层的逻辑在于,随着模型与软件优化,每瓦特电力产出的有用智能持续提升,推动每瓦算力租金走高。
目前公司新签定价已高于此前每瓦30至50美元区间的上限,短期合同续约单价仍在上涨,按现行价格计算的新增算力投资回收期不到一年。
第二,复用火箭发动机铸造产线,缩短地面电力接入周期。
针对明年新增10GW算力并配套20GW电力与散热设施的目标,老马在电话会上解释了解决电力瓶颈的手段。当前数据中心供电卡点在于燃气轮机交付,其中动叶片和静叶片因承受极端高温高压,铸造难度大,交期比涡轮机其余部件滞后12至18个月。
SpaceX在研制猛禽发动机过程中建立了高温合金精密铸造团队,利用自有产线为地面涡轮机铸造叶片和导叶,将电力接入时间比常规外部采购缩短了12至18个月,配合工厂预制的模块化推理算力集群,形成了明显的交付时间差。
第三,负自由现金流得到缓冲。
三季度SI业务资本开支达164.4亿美元,是当季SI收入近2.2倍;前三季度公司累计经营现金流131亿美元,累计资本开支480.7亿美元。支撑这一投入强度的是公司净现金储备:今年6月上市募集资金净额超856亿美元,三季度末扣除约388亿美元债务及租赁负债后,净现金约510亿美元。
同时,星链互联业务单季产生35亿美元EBITDA,扣除自身15.4亿美元资本开支后,每季度可提供近20亿美元现金结余;叠加季末630亿美元的未履约合同储备(其中175亿美元为递延收入,约420亿美元预计在未来一年内确认),大大降低了对外借贷的依赖。
三、远期指引与战略延伸
电话会同时披露了从明年一季度到2028年以后的多项业务目标:
明年一季度的营收跳升与年底远期ARR目标。重申今年12月单月年化ARR达到1000亿美元的目标,并给出明年一季度总营收330亿至370亿美元的指引。
简单计算,三季度公司总营收为145.8亿美元,明年一季度达到350亿美元意味着单季营收净增超200亿美元。这一增长对应四季度350亿至400亿美元资本开支能否按期转化为2.5至3.0GW在运算力,以及420亿美元年内待履约订单的交付节奏。
至于老马提出的2027年底ARR达到5000亿至1万亿美元,这就建立在明年在运算力突破13GW乃至冲击20GW、每瓦现货租金维持高位,以及整合了Grok、Grok Bot和Cursor的企业套件实现十倍级扩张的假设上了。
通信网络向移动直连延伸与自建晶圆厂构想。互联业务方面,星链移动端月活用户已突破2200万(环比增长37%)。公司近期获批发射1.5万颗V2手机直连卫星,并于10月达成协议拟收购全国性800MHz低频段频谱,计划28年初开通服务。低频段频谱具备较强的建筑物穿透能力,可与承载主力流量的S波段及现有星链家庭终端Wi-Fi形成互补。
至于电话会提及的自建晶圆厂TerraFab,受制于设备交付与良率爬坡周期,短期内算力扩张仍依赖外部代工采购。
与特斯拉合并的设想。针对市场关注SpaceX与特斯拉合并事宜,老马表示两家公司已成立特别委员会展开评估,他本人因利益冲突回避参与。
实际约束在于合并必须获特斯拉全体已发行股份中过半数股东批准,而非仅参与投票股东的多数同意,这在散户占比较高的股权结构下存在较大不确定性。
四、总结
把SpaceX这份财报放回近期财报季规律来看,可以发现一个清晰的脉络。过去四个财报季呈现明显的节奏变化:去年三季报和四季报披露时,科技巨头资本开支刚刚开始大幅飙升,而大模型ARR和云收入增速尚未体现,财报公布后市场往往下跌;
到了今年一季报和二季报,随着云厂商部署开源与自研模型改善毛利率、企业端Token消耗加速,市场变成:
在财报前因宏观或去杠杆担忧回调,待财报验证商业化加速后展开修复。
SpaceX交出75.6亿美元的SI单季收入,并将四季度资本开支指引翻倍至350亿至400亿美元,验证了自身向航天+互联+超级智能平台的切换,也为接下来即将披露财报的云巨头与AI硬件链条开了个好头。
后续跟踪算力链条的经营兑现,可以观察几个指标:
1. 月度算力点亮与电力配套进度:四季度末在运算力能否如期升至2.5至3.0GW,以及解决电力并网瓶颈的进展;
2. SI业务利润率与自由现金流缺口:新增算力出租率、现货每瓦租金水平,以及SI营业利润能否覆盖快速增加的设备折旧;
3. 企业端套件付费转化:整合后的Grok与Cursor企业方案能否持续扩大百万美元级客户基数,提高经常性软件收入占比;
4. 星舰复用与V3卫星部署节奏:第15次试飞回收情况、明年初二级火箭复用进展及V3卫星批量入轨速度。
整条逻辑可以收束为一条验证链条:
火箭精密铸造外溢缩短电力交期——算力集群快速上线并按现货溢价变现——星链现金流与自有资金支撑高强度资本开支——明年一季度营收跳升与自由现金流缺口逐步收敛。
当算力竞争进入比拼资产负债表厚度的阶段,能够把重资产工程能力转化为交付时间差的企业,更容易在商业化早期拿到超额份额。
$SpaceX(SPCX)$ $英伟达(NVDA)$ $特斯拉(TSLA)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享