奥比中光递表港股:机器人视觉全球第一,蚂蚁依赖与股东减持的成色之问

全球机器人3D视觉感知市场收入第一、市占率29.0%,这是奥比中光递表港股的底气所在;但冠军的背面,是刚扭亏就失速的半年报,和一笔耐人寻味的上市前减持。
9月24日,这家科创板上市公司向港交所递交H股申请,由高盛、海通国际联席保荐,谋求A+H双平台。2025年营收9.41亿元、净利润1.28亿元、首次扭亏为盈,这份成绩单构成了它赴港的基本盘。但三道坎卡在叙事咽喉:2026年上半年营收同比近乎零增长、归母净利润下滑约三成,增长刚起步就踩刹车;前五大客户集中度一度攀升至63.9%,收入高度系于少数买家,蚂蚁生态的放量能否换来客户多元化仍是问号;递表前实控人及多位高管连续减持套现,给“物理AI基础设施平台”的故事添了一笔需要解释的余地。
奥比中光证明了自己能踩中3D视觉的刚需、能把报表做正。然而,如何在增长失速、客户集中、内部减持的三重约束下,把“全球第一”的份额兑现为真正平台级的全球化故事,才是这家技术龙头赴港路上真正的考题。份额的冠军,不等于平台的冠军。
从亏损到扭亏,增长的成色几何
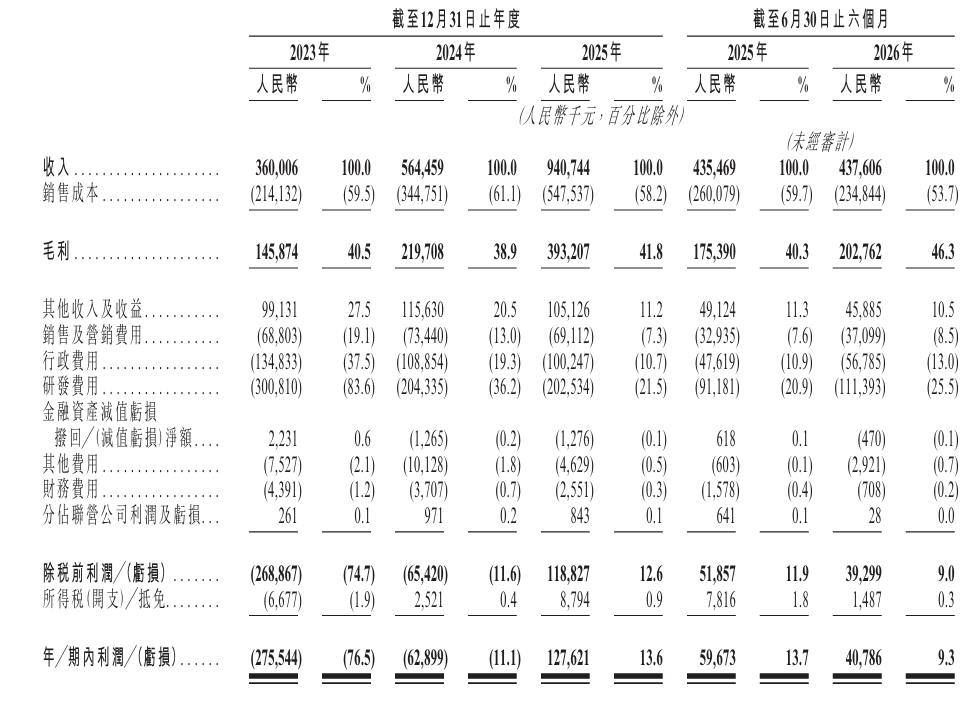
奥比中光成立于2013年,2015年研发出中国首颗3D感知芯片MX400,成为全球少数具备深度计算级别芯片量产能力的厂商之一,2022年登陆科创板。过去三年,公司走过了一条从亏损到盈利的修复曲线:2023年至2025年,营收分别为3.60亿元、5.64亿元、9.41亿元,三年复合增速约62%;期内净利润分别为-2.76亿元、-0.63亿元、1.28亿元,2025年首次实现年度盈利。
请输入图说
2025年的扭亏,主要由两大需求驱动:一是三维扫描业务的增长,二是以支付宝“碰一下”为代表的生物识别支付终端放量。从研发投入看,公司研发开支从2023年的3.01亿元降至2025年的2.03亿元,占营收比例从83.6%大幅降至21.6%,研发投入的规模效应开始显现,这也成为利润改善的关键因素之一。
进入2026年,增速明显放缓。上半年公司实现营收4.38亿元,同比仅微增0.49%;归母净利润4078.6万元,同比下降约30%,盈利的可持续性由此打上问号。
增速放缓的核心原因在于传统生物识别业务的收缩。2026年上半年,公司对蚂蚁集团及其关联公司的销售额由上年同期的1.309亿元骤降至仅5300万元。虽然同期对其他客户的销售增长26.3%、增加约8000万元,但只是勉强填补了来自蚂蚁集团减少的约7800万元业务缺口。
2025年,整机及方案业务贡献了65.6%的收入,成为拉动营收的主力;到2026年上半年,传感器业务收入占比提升至47.3%,整机及方案占比回落至46.3%,业务重心由此向机器人传感器方向倾斜。
客户集中是公司挥之不去的隐忧。报告期内,前五大客户收入占比从2023年的37.6%升至2024年的51.5%,2025年进一步飙升至63.9%,2026年上半年虽回落至46.6%,仍处高位,同期单一最大客户贡献了总营收的30%。蚂蚁集团既是公司第二大股东(上海云鑫持股8.92%),也是重要客户,这种“股东+客户”的双重身份,使公司业绩与单一生态的绑定程度远超一般企业。
公司绝大部分收入来自直销,经销渠道贡献占比很低,2026年上半年经销收入仅占7.8%,客户多元化的缓冲空间十分有限。一旦核心大客户订单缩减或生态策略调整,将直接冲击公司营收表现。2026年上半年蚂蚁业务的大幅收缩,已经为此提供了最直接的注脚,这也解释了公司为何急于向机器人等新赛道寻找增量。
机器人成第二增长线,股东递表前减持套现
在传统生物识别承压的背景下,机器人业务成为奥比中光当前增长最快的板块。2026年上半年,公司面向全球机器人市场的视觉方案销售收入已达上年同期的2倍以上,累计服务全球超千家机器人客户。
公司在中国的服务机器人3D视觉传感器市占率超70%,客户覆盖普渡、高仙、擎朗等超100家头部企业;在人形机器人领域,产品已进入智元、宇树、优必选、乐聚等头部客户供应链。搭载于具身机器人的Gemini系列传感器出货量同比增长约150%,传感器毛利率由2024年的41.4%跃升至2026年上半年的55.5%。
今年起,具身智能数据采集业务成为新的增长点。今年8月,公司推出无本体数据采集套件,切入物理AI模型训练所需的高质量3D及触觉数据这一新兴赛道。截至2026年6月30日,公司已服务全球超7000名客户,现金及现金等价物达12.21亿元。
递表前的2026年6月至7月,公司实控人、董事长兼CEO黄源浩通过集中竞价及大宗交易减持套现约4.87亿元,其一致行动人也同步减持;联合创始人、执行董事肖振中减持套现约1.3亿元,副总裁张丁军亦有少量减持。实控人在上市前的大额减持,虽属市场化行为,但在公司刚扭亏、增速放缓的节点,难免引发市场对其未来成长信心的揣测。
奥比中光以全球机器人3D视觉第一的市场地位,为其赴港上市赢得了叙事资本。但2026年上半年的增速放缓、蚂蚁大客户业务的收缩、客户集中度过高,以及实控人在递表前的减持动作,共同构成了这份招股书里无法回避的问号。
从“3D视觉第一股”到“物理AI基础设施平台”,这家公司的价值重估,最终仍要取决于机器人业务能否接棒蚂蚁生态、撑起持续的增长曲线。答案不在港股上市通道里,而在接下来几个报告期的订单与业绩兑现中。(作者 | 张洪锦,编辑|秦聪慧)

 点赞
 收藏
 点踩
 分享