360°观察mTEC产业趋势的确定性和景气度

核心结论
Micro TEC(微型热电制冷器)正从光通信的 “可选配件” 升级为 AI 算力基础设施的刚性标配。其核心价值在于基于帕尔贴效应实现 ±0.01℃~±0.1℃级精准温控,解决高速光电器件与高带宽存储的波长漂移、热节流问题。光模块速率每升一代、集成度每进一阶,mTEC 的单台价值量与用量同步翻倍;CPO、OIO、NPO、HBM 四大新场景的爆发,更将其市场空间从光通信延伸至计算与存储核心芯片级温控,产业确定性与景气度双重共振。
一、从技术趋势看 mTEC:全路线收敛下的标配确定性
光通信核心器件中,磷化铟有源芯片(EML、EAM、CW-DFB)的波长温度系数约 0.1nm/℃,在 DWDM 密集波分复用系统中,1℃的温度漂移即可引发通道串扰;而硅光路线的 MRM 微环调制器,因谐振腔对温度的高度敏感性,温控要求更甚于磷化铟方案。两条主流技术路线最终指向同一个结论:速率越高,mTEC 越刚需。
a) 高速光模块:AI 算力下的基础盘刚需
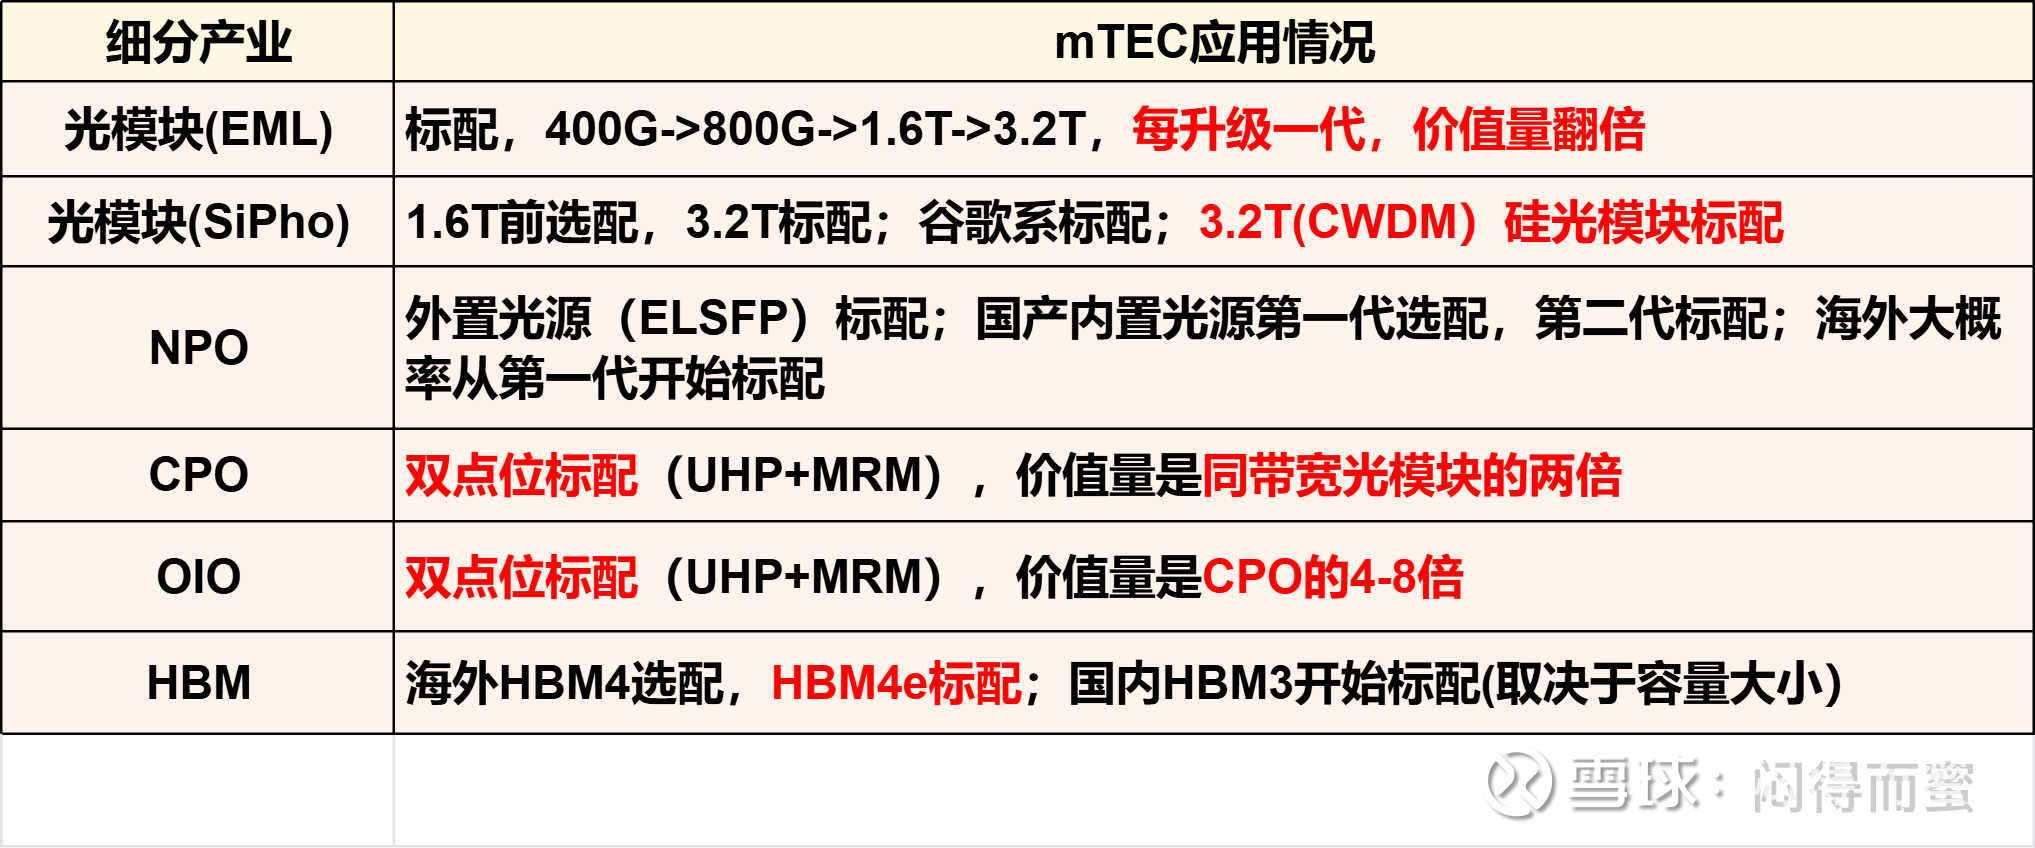
在 AI 光通信 scale-out 场景中,约 40% 的光模块采用 EML 方案;谷系等头部厂商因采用 OCS 光电路交换系统,EML光模块占比更高,mTEC 是这类模块的必选器件。(2027年,全球最大的EML光模块厂商升级为东山精密,预计富信科技成为东山精密最大的mTEC供应商)
价值量随速率阶梯式翻倍:400G 光模块单台 mTEC 价值约 2-3 美元;800G 模块价值量翻倍;1.6T 模块再翻倍,单模块用量可达 2~4 颗。
本质逻辑:机柜级风冷 / 液冷只能解决环境温度,无法解决激光器芯片级的局部热漂,mTEC 是唯一能实现芯片级精准恒温的微型方案。
b) 3.2T 及下一代光模块:全技术路线的标配共识
从当前技术演进看,3.2T 光模块的两条主流路线,均将 mTEC 从 “可选” 升级为 “标配”:
EML 路线:成熟度显著优于硅光与薄膜铌酸锂异质集成方案,预计将成为 3.2T 光模块的主流技术路径,mTEC 单模块应用价值量较 1.6T 再翻倍。
CWDM+MRM 硅光路线:单通道速率维持 200Gbps,单纤承载 2~4 波长,采用 MRM 微环调制技术。由于微环谐振波长对温度波动极度敏感,硅光 3.2T 模块将重新标配 mTEC。
简言之,无论选择哪条技术路径,3.2T 世代光模块均无法绕开 mTEC 温控。
c) CPO:双点位标配,价值量再上台阶
CPO(共封装光学)由英伟达与台积电联合推进,采用外置光源(ELSFP)+ MRM 微环调制器的技术体系,一套 CPO 光引擎有两处必须标配 mTEC:
UHP 超高功率激光器:ELSFP 采用 400mW 级超高功率激光器,功率密度远高于传统可插拔模块,必须通过 mTEC 精准控温以稳定波长与输出功率。
MRM 微环调制器:硅光微环调制器对温度变化的敏感度远高于传统调制器,必须搭配 mTEC 控制波长漂移,保障调制精度。
CPO 将光器件与交换芯片深度共封装,热密度大幅提升,也进一步强化了 mTEC 的不可替代性。
d) NPO:场景分化下的价值弹性
NPO(近封装光学)的 mTEC 配置需结合算力架构与散热条件具体分析,但核心逻辑不变:若采用外置光源(ELSFP)方案,与 CPO 逻辑一致,高功率激光器必须标配 mTEC 温控。
国产算力场景:当前带宽密度相对较低,NPO 物理空间更充裕,叠加液冷散热方案,第一代内置光源的 NPO 未必强制配置 mTEC。但是第二代12.8T NPO则升级为标配。
海外算力场景:NPO 交换起步带宽达 102Tbps 甚至 204Tbps,带宽密度高、封装更紧凑(如华为 NPO 尺寸比 CPX 定义大 25% 左右),内置光源方案标配 mTEC 的概率大幅提升。
更重要的经济逻辑:配置 mTEC 可实现热串扰解耦,降低对液冷系统的性能要求。无需大幅降低液冷水温、升级冷板与泵站,仅通过增加小额 mTEC 成本,即可节省整个冷却系统的大额投资,这与 HBM 温控的价值逻辑完全一致。
e) OIO:DWDM 架构下双器件强制标配,价值量高于 CPO
OIO(Optical I/O,光输入输出)是光互连技术从封装级向芯粒级(die-to-die)渗透的终极形态,专为 AI 算力 Scale-up 架构下的 XPU 芯粒间高速互连设计。其技术体系天然属于 DWDM 密集波分复用路线,必须采用 MRM 微环调制器 + UHP 超高功率激光器的组合方案,mTEC 是双点位刚性标配,无技术替代空间。
从技术底层看,OIO 要在毫米级封装空间内实现单纤 3.2Tbps 以上带宽、1Tbps/mm 级的互连密度,DWDM 多波长复用是唯一可行的带宽提升路径,也直接锁定了两大核心器件的温控刚需:
DWDM 多波长分路后单通道光功率衰减显著,必须采用 UHP 超高功率激光器提供足够的光功率预算;同时 OIO 封装空间远比 CPO 更紧凑,光引擎与主芯片更近,热串扰更严重,必须搭配 mTEC 实现输出功率与波长的双重稳定。
f) HBM:开辟第二增长曲线,逻辑同源
HBM(高带宽内存)是 AI 算力的另一大核心热密度瓶颈,mTEC 精准温控的价值正在快速显现:
技术价值:HBM3 及后续代际功耗持续攀升,传统液冷难以应对堆叠式内存的局部热点;mTEC 可实现 HBM 芯片级独立温控,将热节流降低至可忽略水平,支撑更高带宽持续运行。
商业价值:根据 Phononic 方案数据,搭载 mTEC 的 HBM 系统可实现最高 60% 的 TDP 提升、0.15 的 PUE 优化、5 倍器件寿命延长,五年投资回报率达 3 倍。
产业定位:HBM 正在成为 mTEC 继光模块之后的第二大应用领域,预计 2028 年 HBM 场景 mTEC 市场规模将反超光模块,成为最大细分市场。
二、从产业链动向看 mTEC:全环节扩张下的景气度验证
技术趋势的确定性,正在被产业链上下游的真实动作持续验证,从龙头厂商布局到产能扩张,景气度逐步传导。
1. 行业龙头的前瞻布局:英伟达引领标杆
英伟达与全球固态温控龙头 Phononic 联合布局 HBM 的 mTEC 温控方案,将其作为 Rubin 及后续平台的重要散热技术路径。
据产业链信息,英伟达正在国内广泛考察 mTEC 及上游材料供应商,进行大规模部署前的产业链摸底与产能储备,为 CPO、NPO 与 HBM 多场景同步放量做准备。
英伟达已向 Coherent、Lumentum 合计投资 40 亿美元锁定 CPO 产能,本质是锁定下一代光互联的供给,而 mTEC 作为 CPO 核心器件,需求确定性同步锚定。
2. 上游陶瓷基板:核心材料配套成熟
mTEC 的性能与可靠性高度依赖陶瓷基板(国瓷材料,旭光电子),氮化铝陶瓷是高端 mTEC 的核心基材,承担绝缘、导热与结构支撑功能。 当前国内陶瓷基板产业链已完成配套升级,能够支撑 mTEC 的规模化扩产。以富乐德为代表的厂商已实现氮化铝基板量产,形成 “陶瓷基板 —mTEC 制冷片 — 光模块 / 算力器件” 的完整产业闭环,为国内 mTEC 供应链自主可控提供基础。
3. 下游光引擎供应商:项目数量验证需求
Coherent 作为英伟达 CPO 的核心供应商,其动向是行业景气度的核心风向标。在 2026 年 ECOC 大会上,Coherent 发布 PhotonLink 集成光学平台,覆盖 CPO、NPO 及芯片间互连全场景,并披露已获得超过 10 个 CPO 项目、超过 10 个 NPO 项目的客户协议,核心客户包括英伟达等头部算力厂商。 光引擎项目的密集落地,直接拉动上游 mTEC 器件的批量采购需求,行业景气度从方案验证阶段进入量产爬坡阶段。
Coherent作为富信科技的原二股东,天然的资本纽带联系。富信科技是唯一给Coherent提供mTEC大规模应用在英伟达CPO的大陆公司。
4. mTEC 龙头企业的产能扩张节奏
全球最大的 mTEC 供应商 FerroTEC(富乐德的母公司) 正在加速产能扩张,匹配 AI 算力的爆发节奏:
2026 年 1 月已完成基础产能升级;
预计 2026 年第三季度,单月 mTEC 产能将提升至千万级规模以上;
后续仍将持续推进新产线建设,进一步提升交付能力。
国内厂商同步跟进扩产,先导基电的铋基材料,产能释放节奏与光模块代际升级、CPO/NPO 落地、HBM 渗透三大趋势高度重合,供需紧平衡状态有望持续。
三、产业总结
mTEC 是 AI 算力基础设施升级中确定性极高、景气度持续向上的细分赛道:
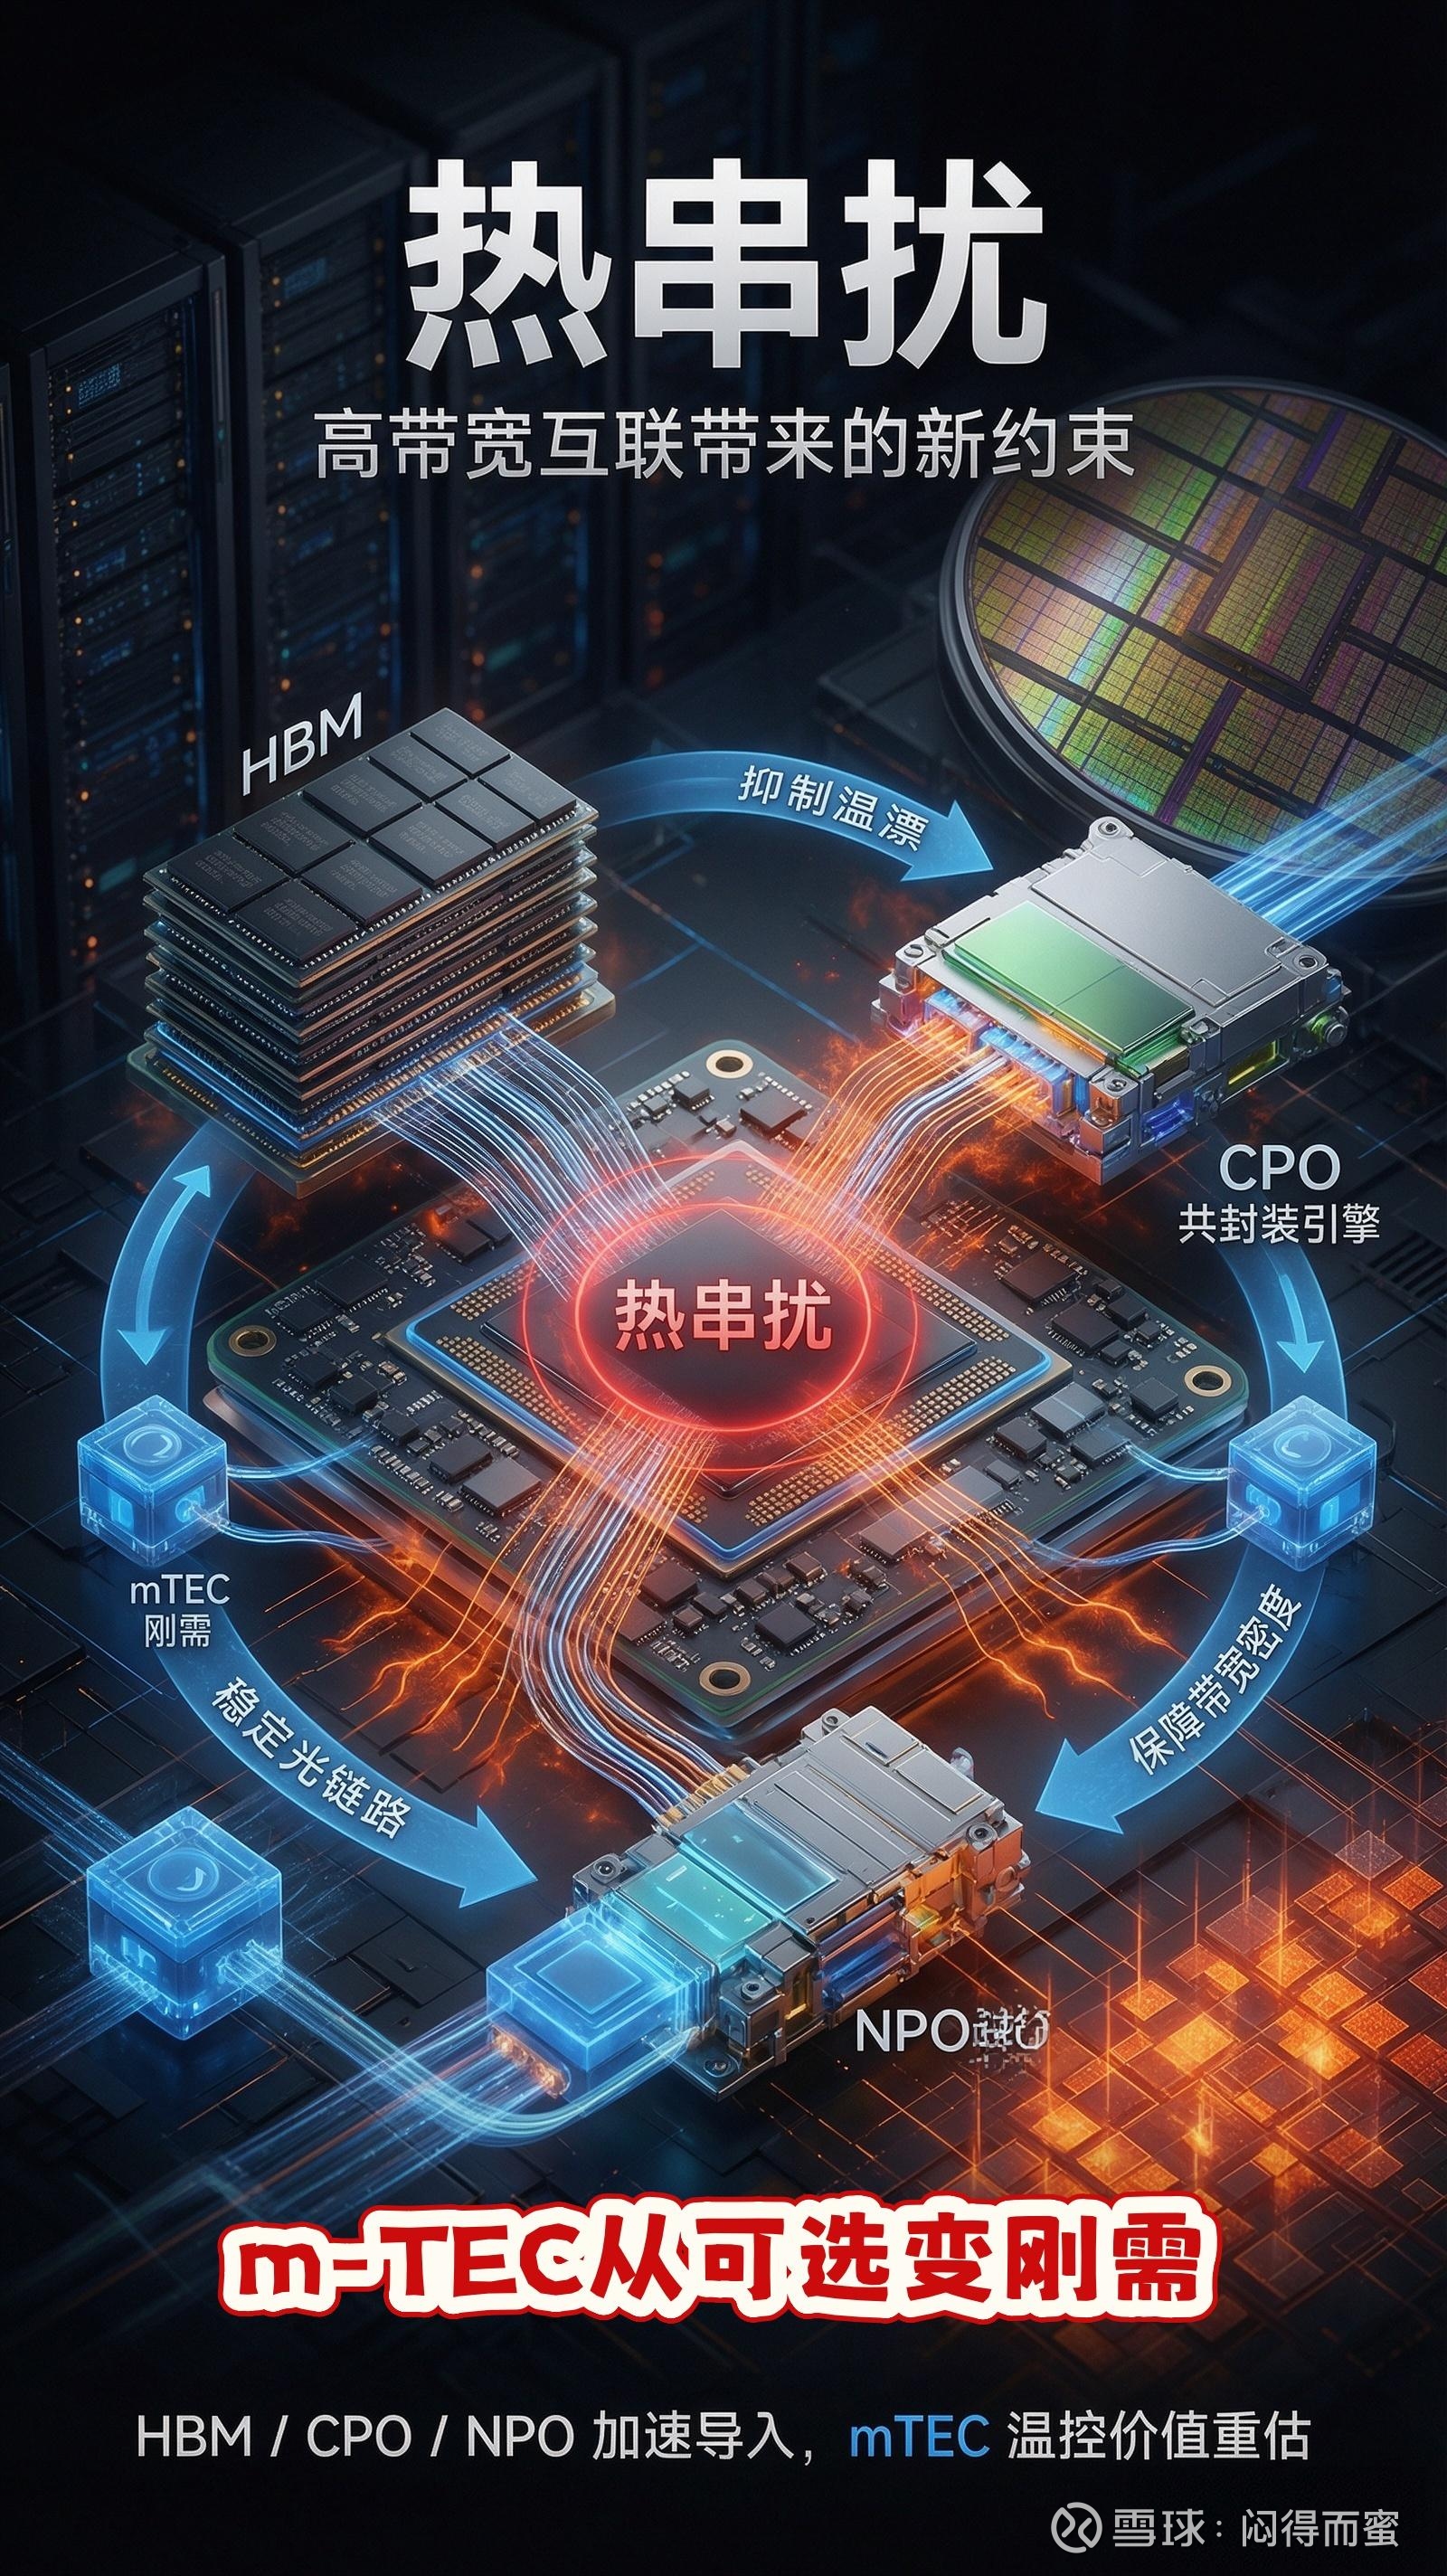
单器件价值量随产品代际持续翻倍,同时应用场景从光通信拓展至计算与存储,市场空间呈指数级扩容,是光通信链条中增速高于整机的 “隐形核心”。
投资机会:氮化铝陶瓷基板(mTEC采用三明治结构,上下两层为陶瓷基板,绝缘和导热,国瓷材料、旭光电子、科创新源),mTEC(富信科技,A股唯一打入英伟达CPO供应体系)
$国瓷材料(SZ300285)$ $富信科技(SH688662)$ $东山精密(SZ002384)$
阅读提示:本文仅为自己学习研究 mTEC行业趋势的笔记,不构成具体投资建议。技术落地进度、下游需求释放节奏、行业竞争格局变化等因素都可能影响行业发展。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享