从家电产业发展历史看当下的中国汽车产业发展阶段

$比亚迪股份(01211)$ $比亚迪(SZ002594)$ $吉利汽车(00175)$
中国家电产业的淘汰整合,本质是一条“散点混战 → 价格战出清 → 并购集中 → 寡头固化 → 全球整合”的路径,前后约三十年。
1)80年代:定点引进、百家齐放
各省几乎都有地方厂,产能重复建设,彩电产能利用率仅约45%,冰洗空更低。品牌数峰值:空调曾超400个。
2)1996–2005:价格战第一轮回,小厂出清
1996年长虹降价8–18%引爆彩电价格战,康佳/TCL跟进,蔓延到空冰洗
2000年彩电全行业亏损
空调品牌:2000年约400家 → 2004年约96家 → 2005年约50家
CR3(空调整机)从37%抬到48%
同时,1993–2000:大公司战略 + 第一轮并购
电子部推“大公司战略”,TCL并美乐、康佳并牡丹江/如意、长虹并地方厂
海尔并红星、科龙扩并营口/成都,格力并黄河纽士威
外资合资潮(惠而浦雪花、博西威)后多数本土化失败退场
3)2008–2012:家电下乡放大规模,补贴退坡二次洗牌
下乡+以旧换新+节能惠民把量顶起来,龙头吃满规模红利
2012补贴退出,需求回落,二线品牌被成本+渠道挤压
4)2013–2019:寡头定向绞杀,格局固化
2014、2019两轮龙头主动降价,格力点名打奥克斯
白电固化为美的 / 格力 / 海尔三足
空调整机CR3约65%
5)并购从国内卷到全球
海尔:GE Appliances、斐雪派克、Candy
美的:小天鹅、东芝家电
海信:科龙/容声、东芝电视
长虹并美菱、康佳并新飞
6)2020后:存量寡头 + 外资退潮
电视前八本土品牌份额超94%,三星2026停售大陆家电
竞争维度从价格转到高端子品牌(卡萨帝/COLMO)+ 智能生态
利润向CR3集中,白电利润CR3约73%
回顾完家电产业发展的历史,再来看现在汽车产业的进程。
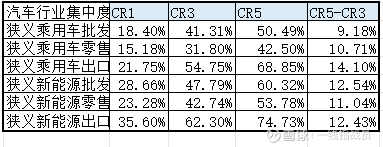
从CR3的行业集中度看,国内乘用车零售才31.8%,国内新能源零售才42.7%,国内汽车产业发展,当下大概处于上述的阶段二。
按照家电产业的发展规律,汽车产业,就应该进入二线品牌手压缩,渠道收缩,头部品牌份额固化的阶段了。
现实是汽车产业的外资品牌已经进入渠道收缩阶段,新势力也开始普遍亏损。
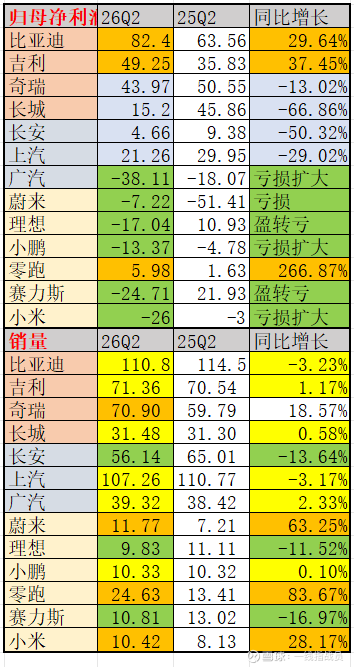
六家造车新势力,今年二季度有5家是亏损的,其中2家亏损扩大,2家盈利转亏损,1家亏损收窄。其共同点都是二季度销量在10万级别。销量跟盈利都增长的只有零跑,其销量来到了25万左右。但是单车毛利却是六家里面最低的,且单车毛利水平同比下降。
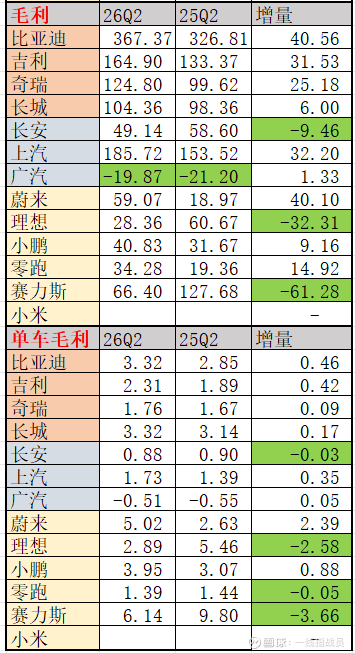
三家国企的上汽,广汽,长安。盈利普遍大幅萎缩,广汽亏损大幅扩大,是二季度车企的亏损王。三家的单车毛利水平,普遍低于民营车企。
传统民营企业方面,主要就是比亚迪,吉利,奇瑞(国有民营),长城这四家。但是长城已经显现很明显的颓势。销量已经低于奇瑞跟吉利的一半以下,盈利已经从差不多水平,掉到了这两家的三分之一左右。
8月份销量,长城的新能源占比是35.89%,奇瑞是43.08%,吉利是65.1%,比亚迪是100%,长城也是明显落后的。
2026年9月前两周(9月1日至13日),中国新能源汽车零售渗透率达到70.3%,批发渗透率为74.7%。同期纯燃料轻型车产量同比下降51%。
燃油车市场的快速萎缩,带来的后果是燃油车将会快速退出中国市场,因为随着销量的萎缩,燃油车供应链失去了规模,成本上升,最终失去跟新能源汽车的竞争力。
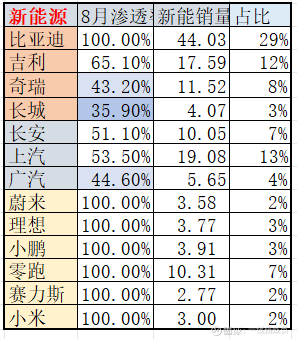
长城汽车8月份的新能源渗透率,是上述各家公司中最低的。另外奇瑞跟广汽的渗透率也低于50%,这几家公司的燃油车资产,将成为后面发展沉重的负担。
再看一下8月份各家的销量,跟6月份的对比。
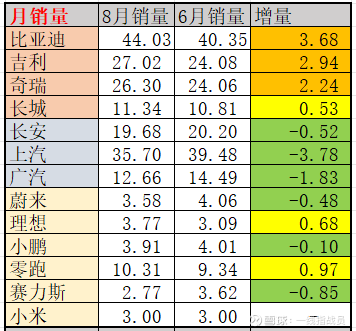
增量主要是比亚迪,吉利,奇瑞三家。另外就是零跑的增长也是比较显著的。其他公司,要么没有增长,要么基数太小。都很难具备竞争力。
从上述的数据分析看,未来中国汽车的主要份额,将属于比亚迪,吉利,奇瑞,零跑,这四家品牌。
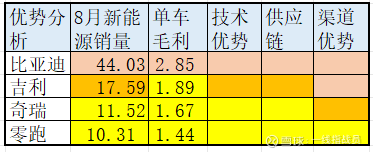
这四家中,比亚迪的全方位优势很突出。
按市场成熟期,CR3的销量占比65%计算。以后头部的三家中国品牌应该拿下65%的市场份额,其中龙头大哥的份额应该在30-35%。也就是说三家大概30-35%,15-20%,15%的格局。参考8月份的新能源销量占比分布。
完成淘汰赛后的比亚迪的销量规模是可以预测的,国内市场600-700万辆,海外市场400-500万辆。总销量1000-1200万辆。
时间按王总的计划,应该是在2030年左右。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享