胜宏科技 半梦半醒

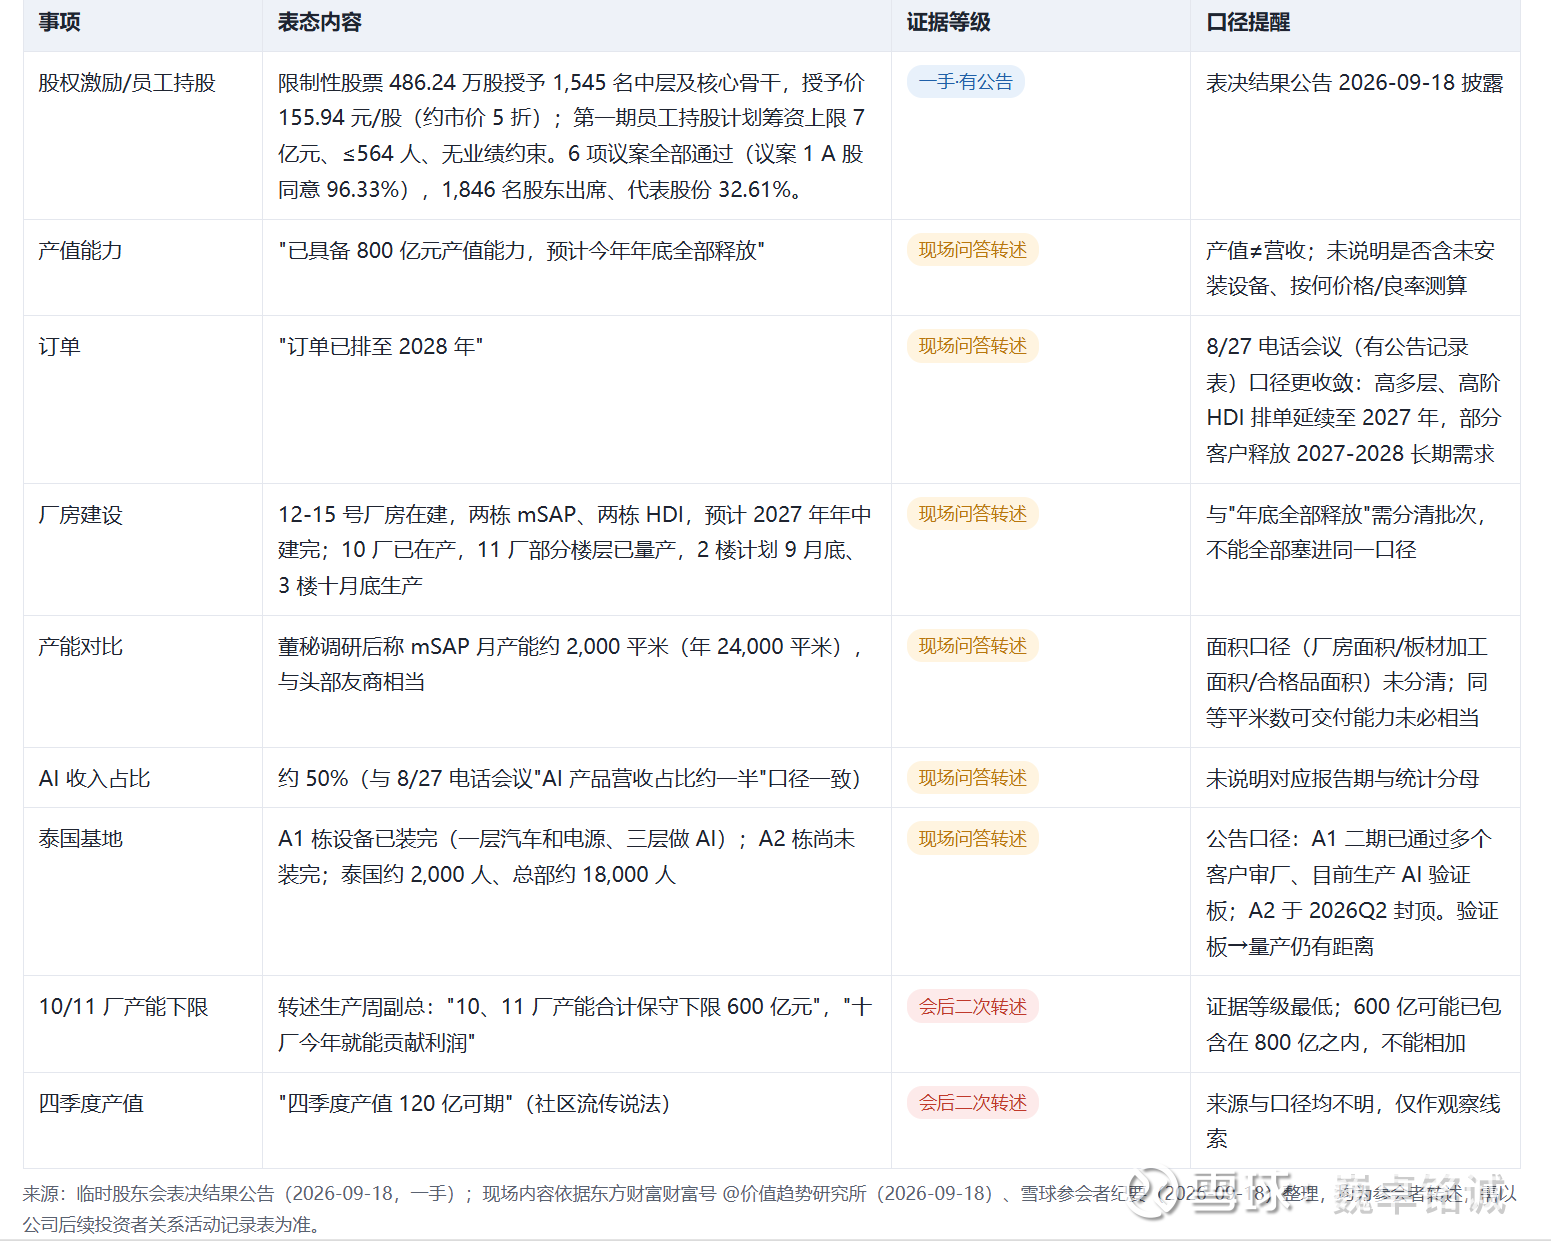
胜宏科技9·18 股东大会产能表态汇总与分析
会议:2026 年第三次临时股东会 · 2026-09-18 14:30 惠州行诚科技园
财务来源:2026 年半年报(2026-08-28 披露)、临时股东会表决结果公告(2026-09-18)
定性判断:产能端表态方向可信、节奏偏积极,但数字口径全部是"产值/产能",不能线性映射为营收和利润。会议正式议程只有股权激励/员工持股 6 项议案(有公告,一手来源);"800 亿产值能力""订单排至 2028" 等均来自现场问答转述(非公司审核纪要),"600 亿下限、十厂今年贡献利润"更是会后二次转述,证据等级依次递减。
300 亿营收:公司未承诺。董事长对"今年能否做到 300 亿"的回答聚焦订单、设备、人才、良率,未正面答复。2026H1 营收 116.29 亿元(+28.77%),下半年需完成约 183.7 亿元(同比 +79%)才能达标,压力显著。
激励目标是更硬的参照系:2026 年保底 270 亿、目标 290 亿营收,均明显低于卖方一致预期 307.5 亿——激励目标约为一致预期的九成/七成,不能把激励线当成业绩下限,也不能当成超预期信号。
最值得跟踪的预期差不是"800 亿",而是"十厂今年就能贡献利润":若属实,说明新产能从投产到盈利的斜率可能显著缩短,这直接改变"扩产先拖累利润率"的默认假设。但目前仅为二次转述,需 Q3 财报验证。
反向声音必须听:H1 归母 +33.3% vs 扣非仅 +12.5%,约 4.4 亿差额来自非经常性损益(公允价值变动等),不可持续;Q2 毛利率 32.10% 环比 -2.35pct,新厂折旧与人员前置成本正在压制盈利。产能故事与利润质量目前是两张表。
1.股东大会表态汇总(按证据等级分层)
2.产能口径拆解:1360 亿是怎么算出来的~?
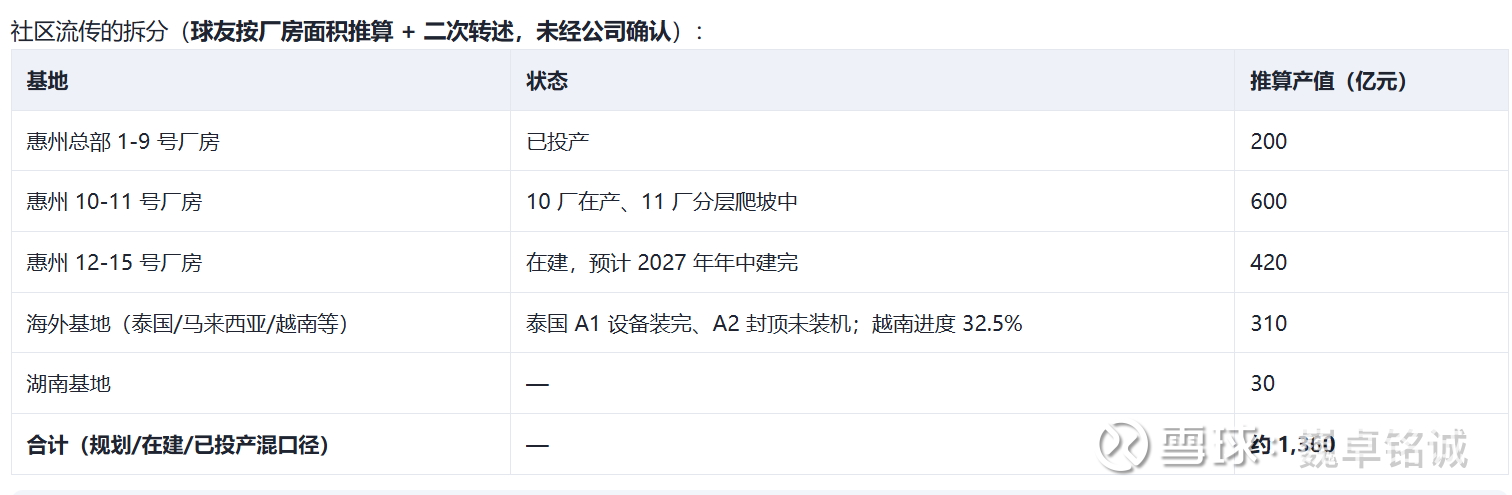
三句话戳破口径幻觉:① 这是产值/产能口径,不是营收口径——产能→产量受订单结构、良率爬坡(新线试产到满产通常 4-5 个季度)、原材料供给约束,产量→营收再打一层折扣;② "800 亿产值能力"与"10/11 厂 600 亿"大概率是包含关系而非并列关系,不能相加出更大的数;③ 数字越大、口径越模糊,误读空间越大——公司自己一边说"年底全部释放",一边说 12-15 号厂房明年年中才建完,恰恰说明这些数字不共享同一时间与产品口径。
3.业绩目标 vs 财务现实
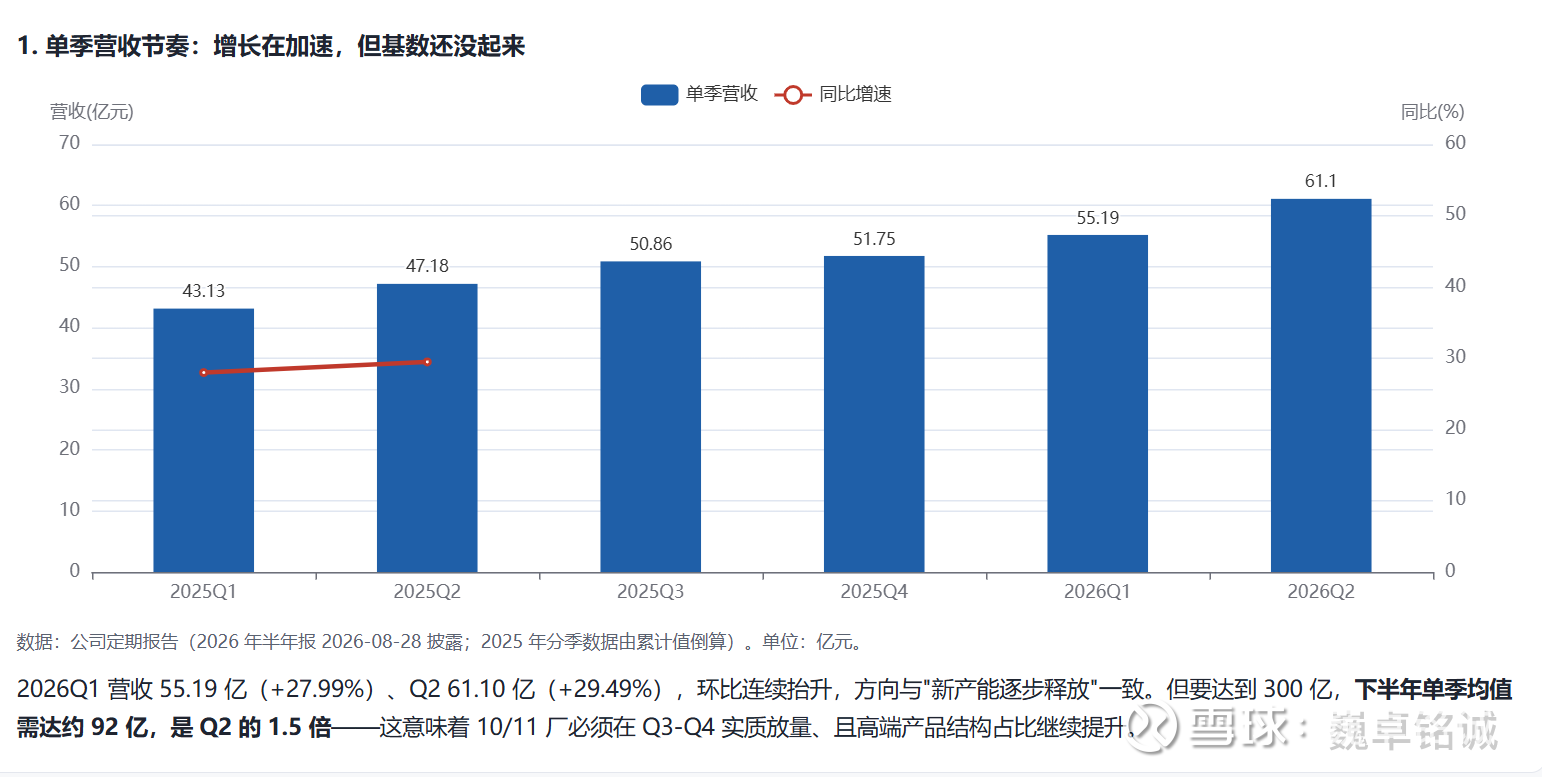
2026Q1 营收 55.19 亿(+27.99%)、Q2 61.10 亿(+29.49%),环比连续抬升,方向与"新产能逐步释放"一致。但要达到 300 亿,下半年单季均值需达约 92 亿,是 Q2 的 1.5 倍——这意味着 10/11 厂必须在 Q3-Q4 实质放量、且高端产品结构占比继续提升。
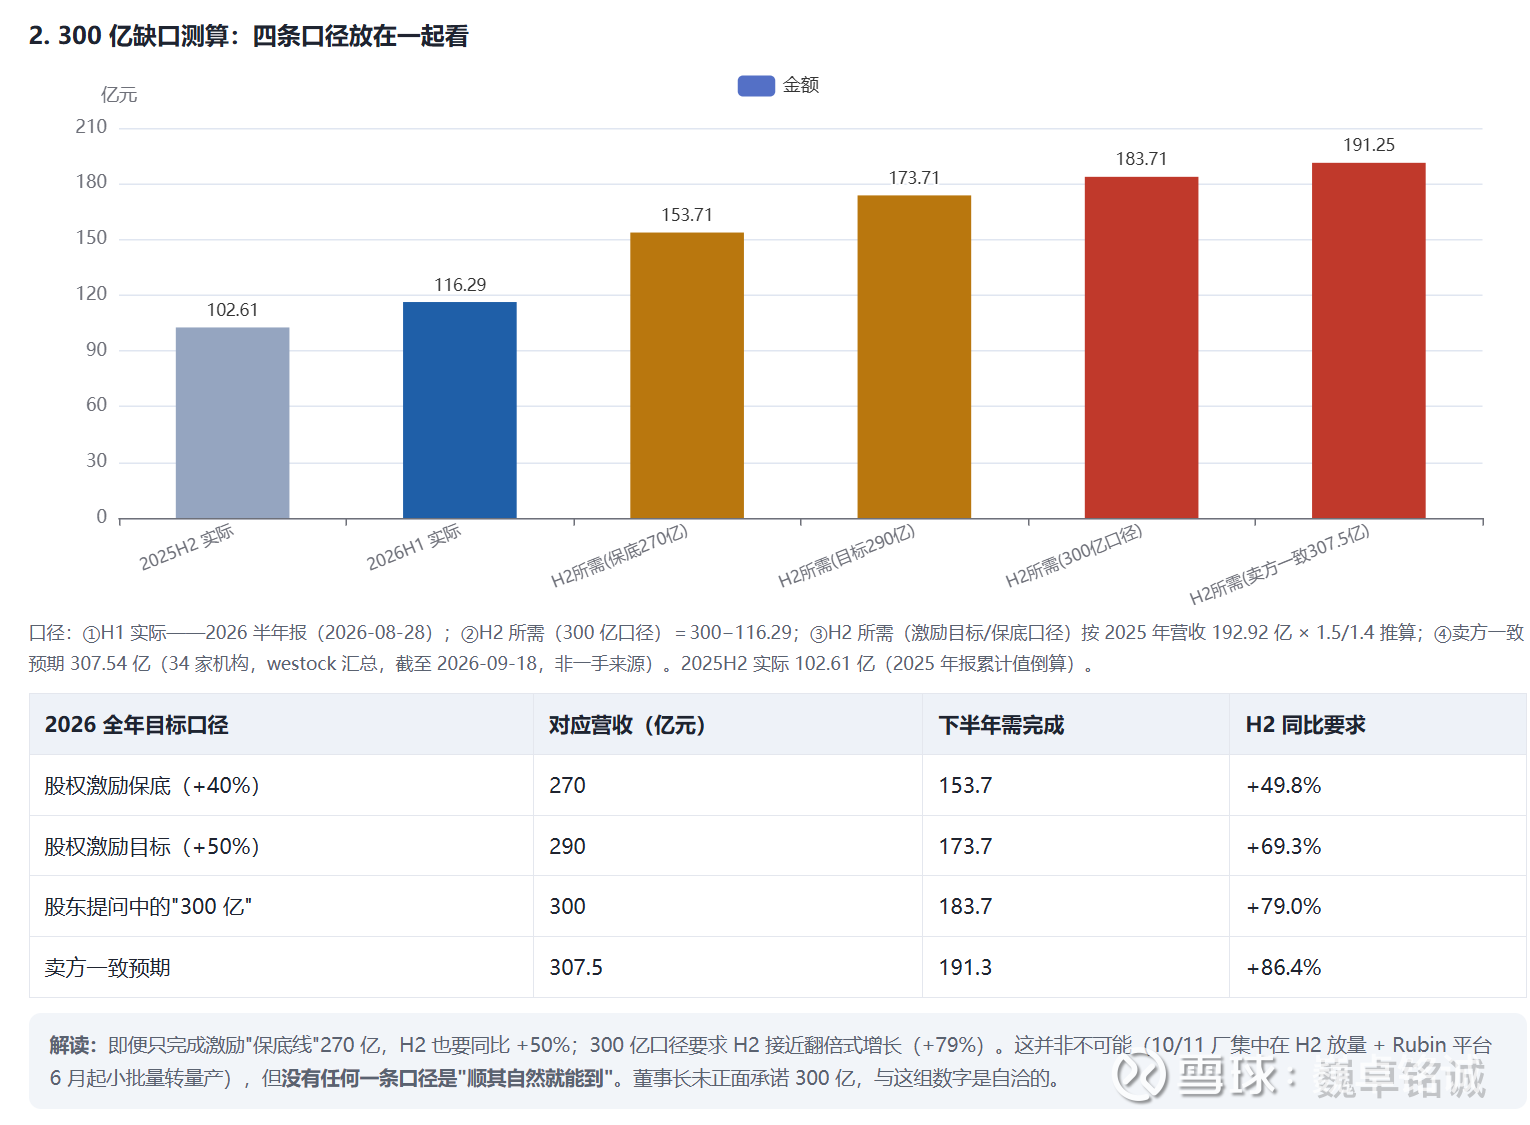
解读:即便只完成激励"保底线"270 亿,H2 也要同比 +50%;300 亿口径要求 H2 接近翻倍式增长(+79%)。这并非不可能(10/11 厂集中在 H2 放量 + Rubin 平台 6 月起小批量转量产),但没有任何一条口径是"顺其自然就能到"。董事长未正面承诺 300 亿,与这组数字是自洽的。
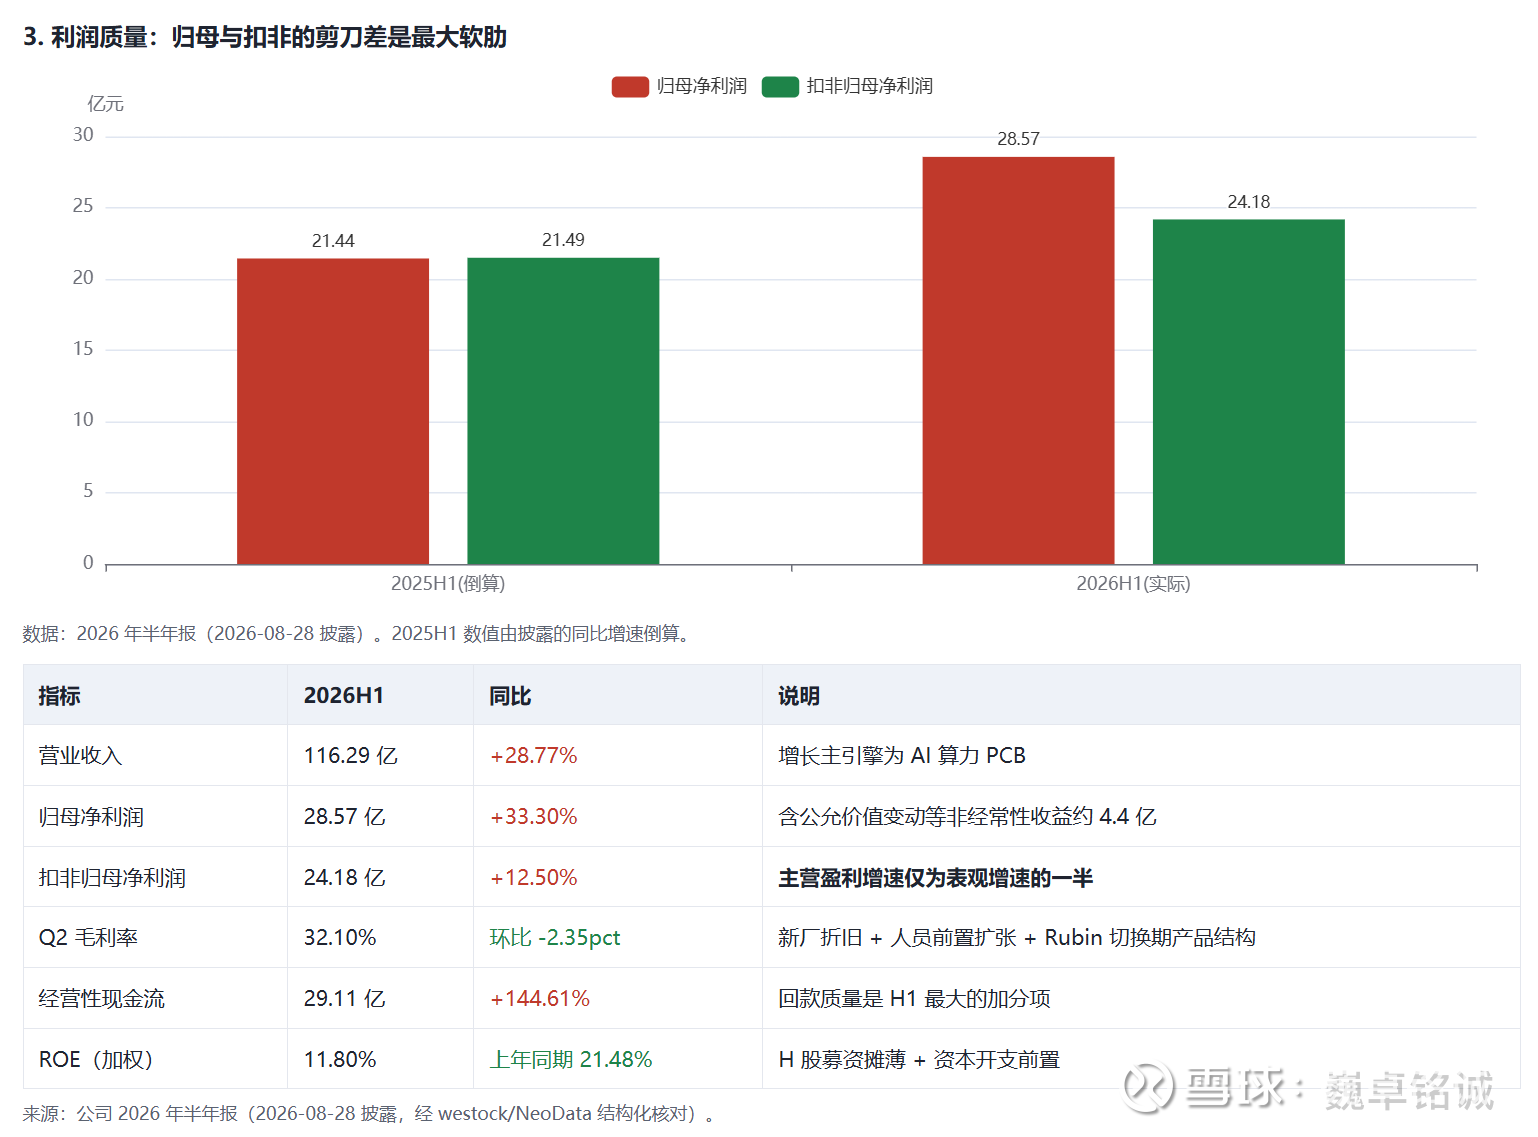
另一个常被忽略的硬约束:H1 购建长期资产支出 70.76 亿(同比超 +220%),FCFF 约 -202 亿,在建工程 52.23 亿。资产负债率已因 H 股募资降至 39.85%、流动比率 1.94,短期无虞,但这套产能故事是靠巨额资本开支买来的——若 2027-2028 行业同步扩产(沪电、深南、鹏鼎等)压缩高端溢价,重资产折旧将反向放大利润波动。
4.观点与反向声音
乐观一方的逻辑(我倾向认同其方向,但不接受其数字)
订单能见度处历史高位(8/27 电话会议有记录表背书),已投产产线排满、设备装好即可投产,说明扩产是承接已存在需求而非先建产能等客户——这是本轮表态里最有信息量的部分。
"十厂今年贡献利润"若属实,新产能盈亏平衡周期可能远短于市场默认的 4-5 个季度,这会改变 2027 年利润弹性的一切推演(社区极端乐观者已喊出 2027 年 120-160 亿利润、4800-6400 亿市值——该测算为个人观点,无署名模型,不建议采信)。
H 股募资后资金充裕,泰国 A1 二期已过客户审厂,海外从 2026H2-2027 逐步起量是公司公开口径。
谨慎一方的反驳(多数站得住)
口径风险:"订单排至 2028"可能混合了需求预测、产能预留与正式订单,无金额、无价格、无约束条款,不能折算成三年收入锁定;"与头部友商产能相当"比较的是平米数,不是可交付能力和盈利能力。
信用记录:谨慎方直指"上次表态后中报扣非只增 12.5%"——管理层乐观语气与财务兑现之间确实存在历史落差,这是对"积极语气"最有效的一票否决。
产业风险:行业高端 AI PCB 同步扩产,2027-2028 年供给增加可能压缩溢价;泰国成本高 20-30%(转述口径,分母不明),海外盈利兑现节奏存在不确定性。
筹码面:股价 9/18 收 227.05 元(年内 -20.5%,PE-TTM 约 44 倍),近 20 日主力资金净流出约 27 亿,股东户数半年增约 310% 至 28.4 万户——散户显著接筹、机构资金阶段性撤离,市场对"小作文"的定价纪律在变严。
行情与资金数据:westock 汇总,截至 2026-09-18 收盘;资金流为第三方口径,非一手来源。
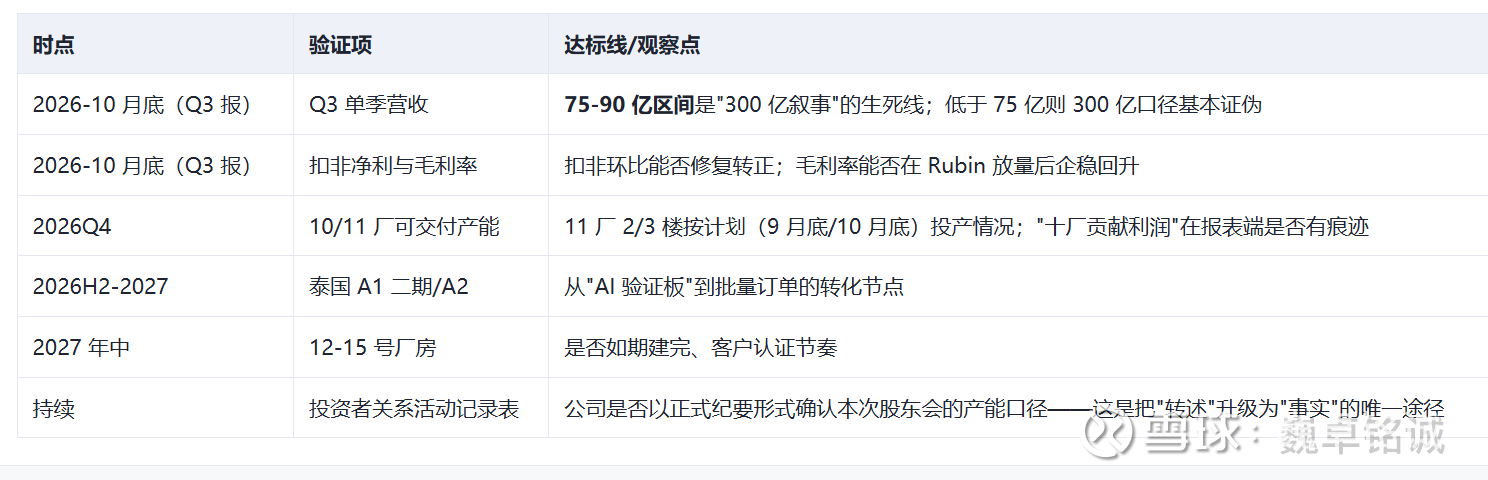
5.后续验证清单(按时间排)
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>

 点赞
 收藏
 点踩
 分享