
印尼的铝土矿会在十年内用尽?


国内权威媒体曾经报道过一篇文章,印尼国内铝业巨头呼吁当地政府不要再批新的氧化铝电解铝产能了,文章中一句触目惊心的话,大意是:否则印尼的铝土矿十年就用完了。这些厂将面临“半生无矿”。
结合这篇文章,我本文要聊南铝国际的一个风险:印尼的铝土矿政策有可能导致铝土矿的成本继续上行。
01
印尼铝土矿政策
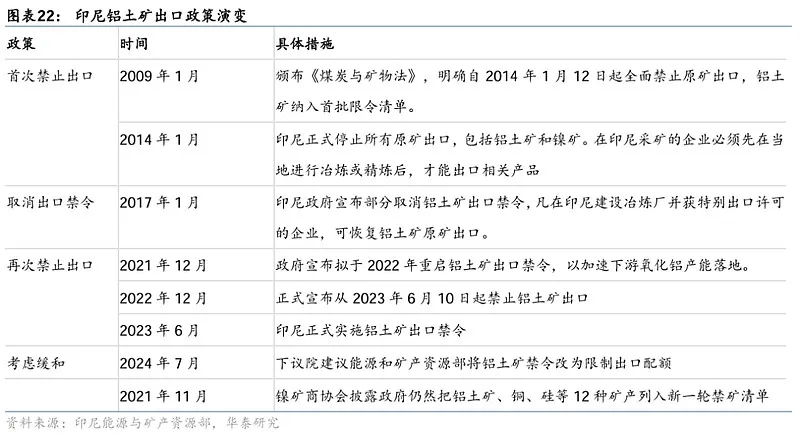
上图是券商总结的过去一二十年印尼政府对于铝土矿的政策。可以看到是有过摇摆的。我简单用一两句话总结:
1. 印尼政府想做附加值更高的下游加工,不想单纯地卖铝土矿。这是肯定的。
2. 那么为什么政策曾经反复?为什么2017年曾经部分取消过铝土矿出口禁令?原因是禁止出口后,结果发现氧化铝等工厂迟迟建不起来,不光下游没有捞着,还把铝土矿的份额让给其他国家的。
3. 那么后来重启铝土矿出口禁令,以后还会反复吗?我认为可能性极低了,因为下游工厂已经建起来了。目前印尼氧化铝产能900万吨(400万吨来自南铝国际),而且还有不少在建的产能。
02
十年用完铝土矿?
目前南铝国际遇到的问题就是,以前铝土矿不能出口,印尼国内又没啥工厂,铝土矿供大于求,所以价格很低,远低于澳大利亚和几内亚。
但是未来工厂越来越多,铝土矿会逐步有点供不应求了,所以铝土矿可能开始涨价。2026年上半年就涨价了,虽然是新政策的短期影响原因更多。但是氧化铝产能的不断增加,将是一个长期趋势。
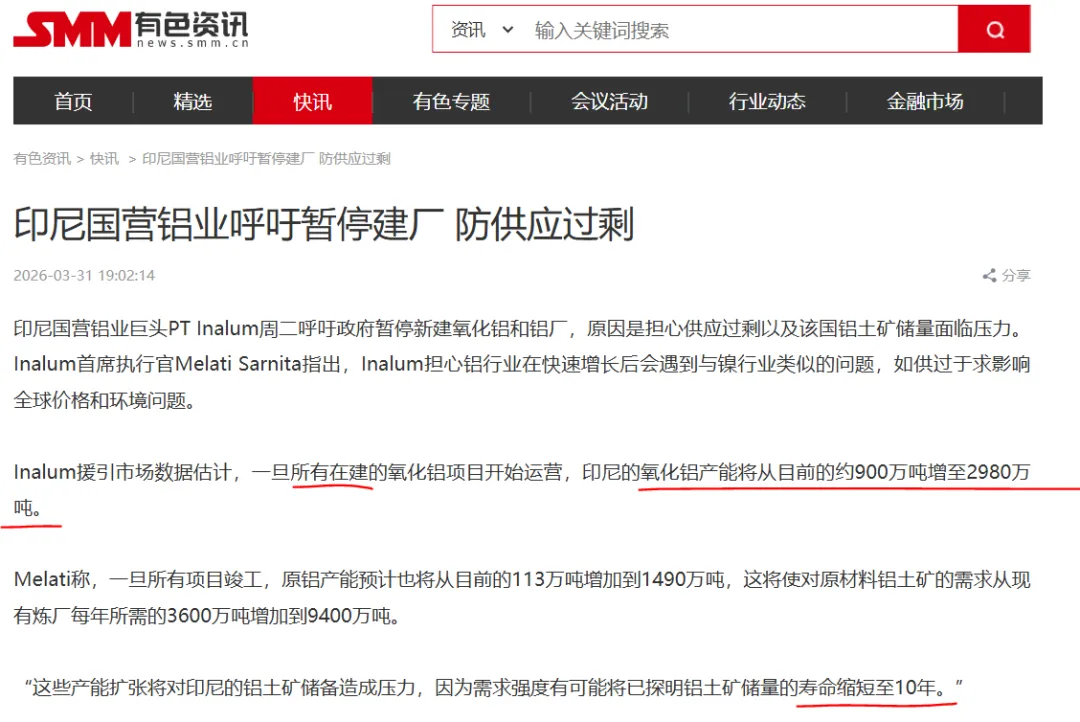
下图是一篇官方报道,文中显示,氧化铝产能会从目前的900万吨增长到2980万吨,这还只是加上了所有在建的,还不包括未来可能新增批准的。
所以甚至印尼的国有铝企都站出来呼吁不要再建厂了,再建下去,不光是铝土矿价格高的问题,是铝土矿的探明储能都只能维持十年了,而一个厂建好了,你怎么说要用20到40年吧。新建的厂面临半生无矿的风险。
听起来南铝国际面临的风险有两个:
1. 铝土矿成本上涨。
2. 可能半生无矿。
03
真的是这样?对南铝国际影响大吗?
上面印尼国有铝企的呼吁听起来还挺严重的,但是实际看起来,情况可能还没有那么严重。
第一,已经在建的产能,没有那么多。
上文中提到产能会达到2980万吨,也就是在现有基础上增加2080万吨,但是我整理了现在已经在建的产能,如下图,加在一起可能才500万吨。
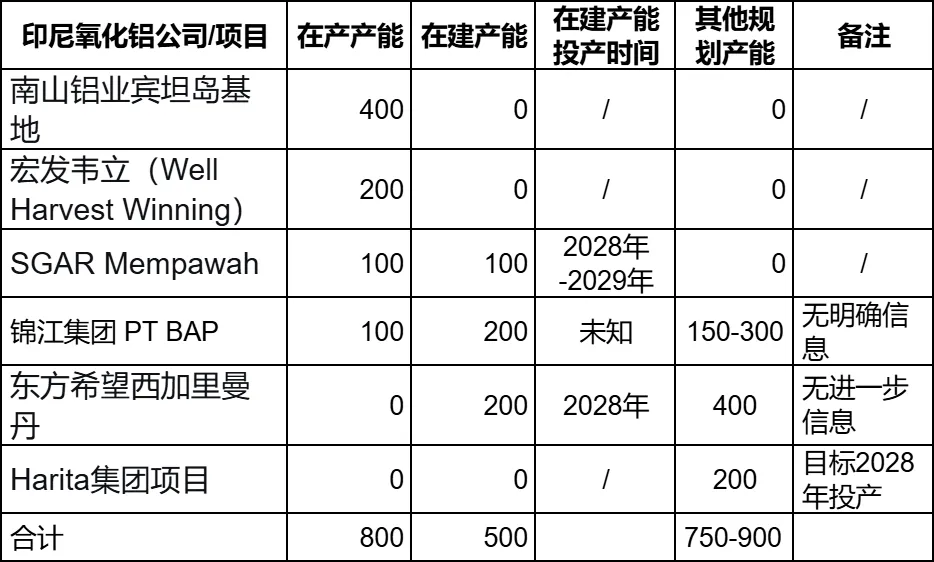
(我说明下数据,在产产能我整理的比较大的是4个项目,一共800万吨,与上文提到的900万吨有差异,可能是一些小项目累计还有100万吨。在产也好,还是在建也好,都可能存在我整理漏掉的, 欢迎大家补充。)
而且这在建的500万吨产能最早也要在2028年投产。而后续的还要再增加的上千万吨的产能,都还在计划阶段,距离开始建可能都还很远。所以整个产能的提高它可能是一个比较漫长的过程,即便真的提高到了2980万吨的产能,但或许要十年都有可能。
第二,印尼铝土矿十年就用完了?有点危言耸听。
印尼国有铝企大概是这样算的,假设2980万吨氧化铝已经满产了,以及电解铝产能也满产了,一年大概需要消耗1亿吨铝土矿。而目前已经具备开采条件的探明储量是10亿吨,所以只能用十年(为了说明事态严重性,我可以理解它们的算法)。
这里面其实是有很多条件的,第一,是假设了所有产能满产。要知道,目前都没建起来,建起来可能都要十年,等建起来了全部满产,才能达到一年差不多1亿吨的铝土矿消耗。
第二,它应该是假设了印尼只有10亿吨储量。实际上远不止的,它可能只算了目前已经有条件开采的。我看了多个资料,显示的储量都在27亿吨左右。那可以用接近30年了。
所以,所谓半生无矿,这是不需要担心的。要用完印尼的储量,至少40年吧,还得使劲。
南铝国际真正要担心的,其实是铝土矿价格的上涨。随着2028年后500万吨的印尼国内新增产能,铝土矿价格上升可能是一个长期的趋势。
但我个人认为,也不用过多担心。目前印尼政府对铝土矿的指导价大概是44美元/吨,比现在的实际成交价格贵了10美元左右,即便到了指导价,铝土矿贵10美元,按照1:2.5来计算,氧化铝的成本会贵25美元。
南铝国际的氧化铝成本上半年是270美金,加上25美金也不到300。仍然有较高的成本护城河,仍然能够保持在小年不亏损。
$南山铝业国际(02610)$ $南山铝业(SH600219)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>