
港股为什么总是暴涨暴跌?


$恒生指数(HKHSI)$ $港股通红利低波ETF易方达(SZ159545)$ $恒生互联网ETF华夏(SH513330)$
这个贴,除了讨论港股暴涨暴跌的原因,后面,我还想谈谈港股的大机会在哪里。
==============================
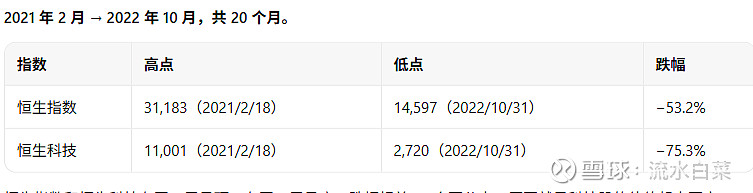
2021 年 2 月 → 2022 年 10 月,恒指用 20 个月跌掉一半,恒科跌掉七成半。极熊的市场,让持有者生无可恋;
2025 年,港股火箭发射,385 只翻倍、14 只涨超十倍。
长期持有,一遭地狱,一遭天堂。好像经历了一辈子。
所以,很多人说,「港股弹性大」
一、为什么港股狂涨暴跌
港股大部分中小市值股票不能随便做空——借券难、成本高、券源少。所以上涨时,最乐观的人出价,没有上限;等他买完,边际买家消失,定价权交给最想卖的人,也没有下限。
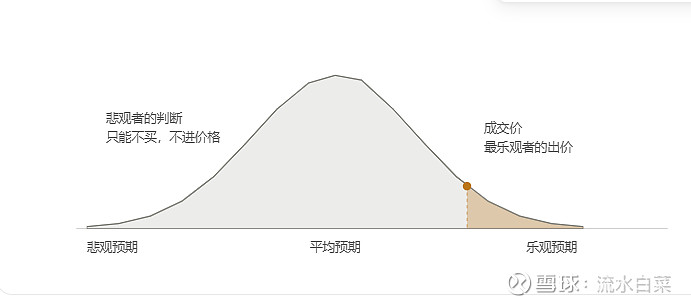
同一个价格,对最乐观的人意味着便宜,对最悲观的人意味着贵,而后者根本没法用卖空表达。所以价格不是共识,是分歧里最响的那一个声音。一个市场如果只剩「最想买的人」和「最想卖的人」两个价格,分布就会长成今天这样:牛熊极端,互为镜像。这不是「波动大」。波动大是围绕价值上下摆;极端是涨跌两端,都有远超出正常人能想象的价格。
第二个原因,是有些港股,有时候必须买卖。基本面没变,变的是「必须买卖」。有些港股,有些时候,会触发一些机制:比如指数调整、解禁到期、外资撤出进入。
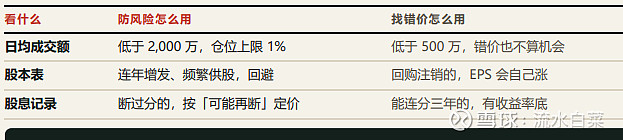
第三个原因,大多港股没有散户,机构又只覆盖头部几十只,剩下的股票就真没人报价,买卖价差几个点、一天成交几万块,于是跌起来没有承接。这些股票,我们回避就好。
总之,港股没有涨跌停,没有平准基金,价格常常由最着急的那个人定。这里的价格更多由「谁必须交易」决定,而不是「公司值多少」。
二、港股通,三个世界
港股通有三个世界(三层),这三层不是按市值分的,是按谁在定价分的,所以同一只票会换层——被纳入指数、进了港股通,就是从第三层被拽到第二层。
2026 上半年
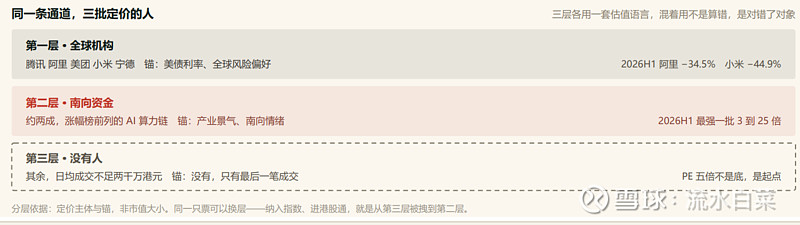
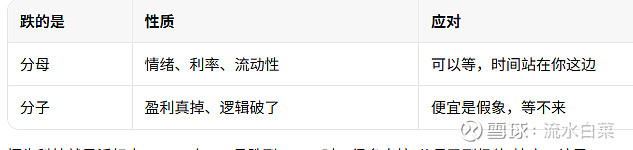
第一层,几十只,全球机构定价。腾讯、阿里、美团、小米、宁德。锚是美债利率和全球风险偏好。这一层的跌,多半是分母跌,不是分子跌——分母会回来,分子不会。第一层的锚为什么是美债?因为这类公司的估值靠远期现金流折现,分母是美元无风险利率加上风险溢价。美债一动,分母先动,分子还没开始动。所以这一层经常「基本面没消息,股价跌两成」——不是公司出事,是折现率变了。
第二层,约两成,南向定价。锚是产业景气和南向情绪。26 年上半年恒指跌 10.73%、恒科跌 18.92%,涨幅前五却全在 AI 算力链上,从三倍到二十五倍。。。
第二层和第一层逻辑不一样。全球机构问的是「这笔钱放在全球组合里划不划算」,南向问的是「这个产业今年景气不景气」。同一个涨幅,前者看的是相对估值,后者看的是叙事(故事。。。)。所以你会看到:外资在卖,南向在买,两边都觉得自己对。
第三层,其余,没有人定价。日均成交不足两千万港元。这里的价格不是「低估」,是「最后一笔成交」。第三层有个自己咬自己尾巴的循环:成交低,估值就低;估值低,再融资就难;融不到钱,基本面更差;基本面更差,更没人看。坑会被填平,这个循环不会自己打开。
三、投资港股,关注核心三个指标
港股通,大涨后不跌的,一般依靠这三样:盈利、股息、回购。
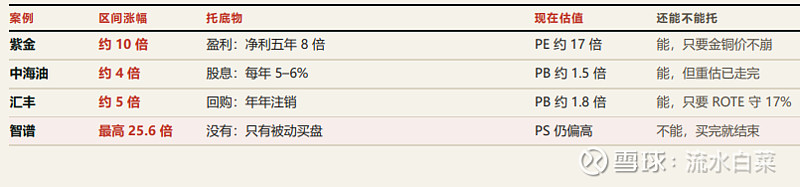
紫金矿业,涨的是盈利。2020 年初约 3.5 港元,2025 年底 35.66,约十倍,2025 年一年又涨一倍半。把分子摊开:归母净利从 2020 年 65 亿到 2025 年 518 亿,五年八倍;2025 年 EPS 1.95 元,同比 +61%。而市盈率只从 13 倍抬到 17 倍。股价涨十倍,利润涨八倍,估值只抬三成,离透支还远。2026 年,金价见顶回落,它从 1 月的 46 港元跌到 11 月初的 27,−41%,但跌的是估值——市盈率从 22 倍退回 13 倍,利润没动。紫金是价格追着利润走,所以回调有底。
中国海洋石油,看的是分红。2020 年 3 月约 6.5 港元,市净率 0.75 倍,股息率 8% 到 9%。市场当时的定价是:一个会挖完的周期股,不配给净资产。2026 年 5 月 27.3 港元,最高见过 30.98,约四倍;市净率 1.5 倍上下,股息率还有 5% 到 6%。转折点不是油价,是 2022 年 1 月提高派息比率,把分红写成了承诺。买它的钱换了人:以前是赌油价的交易盘,现在是收息的配置盘。涨完为什么跌不下去?每年 5% 到 6% 的股息在那里,跌到某个位置收息的钱就进来了——它有一个「收益率底」。2025 年只涨 11%,2026 年又涨 28%:不是不歇,是歇不住。但注意,估值切换只能做一次,0.75 到 1.5 走完就没了,后面的回报只能来自盈利和股息。
汇丰控股,涨的是股本在缩。2020 年 9 月 23 日跌到 27.5 港元,逾 25 年最低,跌穿了 2009 年「世纪供股」的 28 港元。2026 年 8 月 4 日 169.7,历史最高;11 月 4 日收 135.62,约五倍,2025 年单年 +73%。这五年它干了什么?2025 年回馈股东 189 亿美元——股息 129 亿,回购 60 亿,注销式;2026 年上半年税前利润 195 亿美元、同比 +23%,有形股本回报率 18.2%。
回购有个边界得说清:它花的是资本。ROTE 18.2% 的时候回购是加分,因为留下的钱在别处赚不到这个数;要是 ROTE 掉到 8% 以下,同样的回购就变成消耗资本充足率,托不住股价还托出风险。
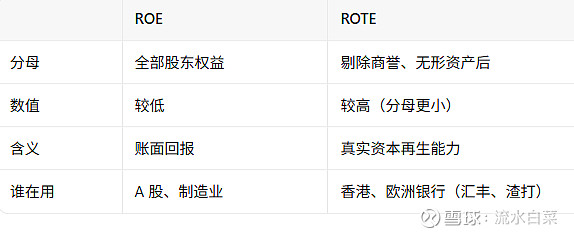
同样的利润分给更少的股,每股价值自己往上走;回购还是持续买盘,跌下去有人接。这跟「喊话式护盘」是两件事:一个真金白银注销,一个口头表态。用自由现金流回购并注销才是真回报,借钱回购、或回购后不注销是加杠杆。
四、反例:智谱什么都不缺,只缺「买完之后还有谁」
智谱,1 月上市,发行价 116港元;6 月 22 日 2980 港元,最大 25.6 倍;11 月 3 日 442 港元。它不缺基本面:模型在迭代,MaaS 在商业化,API 在涨价。它缺的是买完之后接棒的人。5 月 22 日公布纳入恒生科技指数,当天涨 26.93%;6 月 8 日生效并进港股通,当天南向净买入 137.95 万股,占当时流通股本 7.95%;到 8 月 17 日,港股通持股占比 10.58%。这是一次无弹性的需求冲击——跟踪指数的基金必须买,买完就结束了。
南向两个月买走一成流通盘,此后边际买盘就变成边际卖盘。基本面没坏,价格从 2980 跌到 442。6 月 8 日入通那天均价约 1329 买进去的人亏 67%,打新的人还赚 2.8 倍——同一只股票。
供给端也在帮倒忙。新股上市有基石锁定期,第 6 个月、第 12 个月各开一次闸;一般性授权还能年内增发两成。需求是一次性的,供给是分批来的——这就是为什么「跌回原点」往往不是一步到位,是一段一段地跌。
这不是孤例。2026 年 9 月 7 日港股通季度调整,54 只调入、15 只调出,一批新入通的 AI 硬科技股随即回撤。当时有分析人士说得挺准:「入通」不等于股价必然上涨,流动性只是催化因素,不是决定因素。
五、回报恒等式:四项里至少得有一项是真的
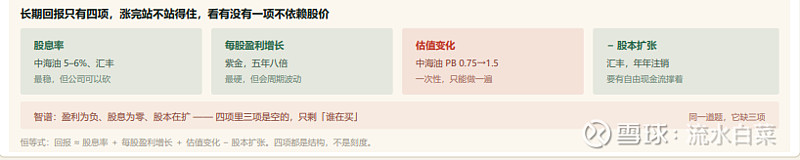
把长期回报拆开,只有四项:股息率 + 盈利增长 + 估值变化 − 股本扩张。
紫金的十倍,主力是盈利;中海油的四倍,一半盈利一半估值修复;汇丰的五倍,盈利涨了约六倍,股本缩了两成,EPS 涨幅高于净利涨幅。涨完之后站不站得住,就看这四项里有没有一项不依赖股价。智谱那 25 倍:盈利贡献是负的,股息是零,回购没有,股本还在扩。三项全空,只剩「谁在买」。这就是为什么它必须靠下一个买家,而紫金不用。
四项里,只有两项能长期为真:盈利和股息。估值变化是零和的——你赚的是别人付的价;股本扩张是负的——它在偷你的份。所以一只票能不能拿十年,看前两项,不看后两项。
六、便宜不是催化剂,等不到人它就一直是便宜的
投资,买的是错价。但便宜,会一直很便宜。
错价要兑现,还需要一个催化剂,或者叫触发器,一共三类:指数纳入(被动资金必须买)、产业景气(订单真的来了)、大股东动作(回购、增持、私有化)。没有触发器的错价,可以错十年。
等十年,最大的问题,不是十年,而是,如果这十年,公司的价值不断贬损怎么办?所以,买便宜,也要三思而后行。也要分散。
七、港股总体很便宜,但。。。
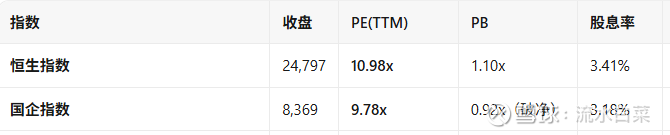
我的观点,港股总体很便宜。但买港股前,还是要了解这个市场,
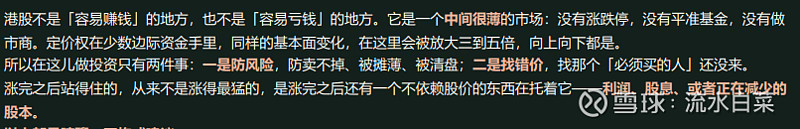
要小心。。。
八、港股的大机会在哪里?
中国 GDP 占全球约 17%,A 股加港股的市值约占全球一成多。但在 MSCI 全球指数(ACWI)里,中国权重到 2026 年 9 月末只有约 2.4%。中国这块天然被压在低权重上;再加地缘、监管、退市风险这些折价。直观的是流出。外资在港股的持股市值占比,从 2020 年 9 月的 75%,掉到 2025 年 5 月的 62%。五年时间,累计流出超过 7,300 亿港元,其中长线配置型资金跑了约 6,800 亿。
所以,港股的大机会,在于外资极低配置后,是否会反转?
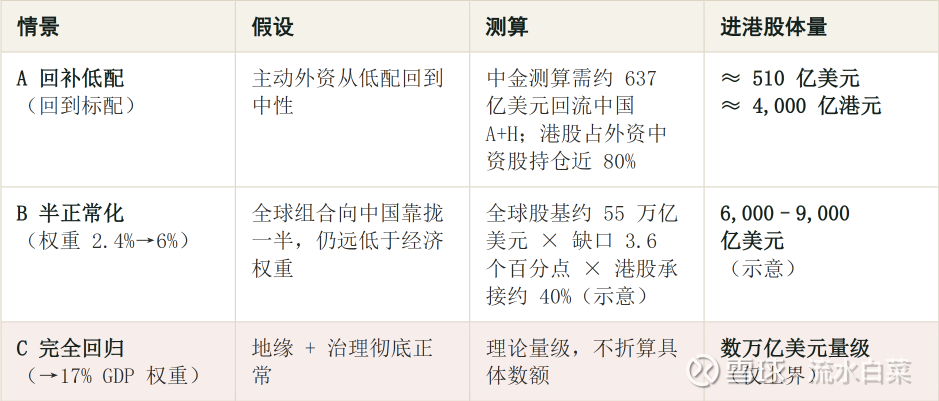
A 档这 4,000 亿听着多,但对比过去五年年均 1,500 亿的流出,它只是把血止住、再补回两年半的流失。能让港股脱离底部,但撑不起大牛市。
B 档才让人兴奋,妥妥的一个大牛市啊!但前提是「全球资本相信中国值得配 6%」,这需要一个硬触发,不是估值低就能发生的。注意单位:A 档是港元,B 档是美元,后者大一个数量级——A 档只是主动外资回补低配,B 档是全球组合整体抬权重。至于 C 档,目前没有讨论价值。
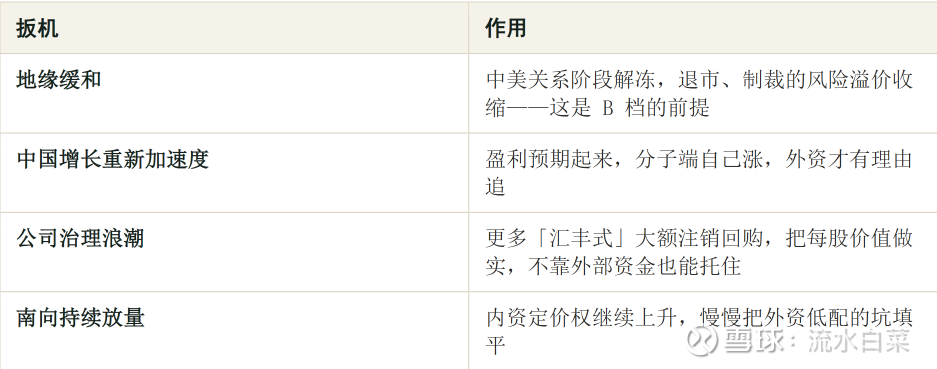
低配能扛 20 年,说明它不靠估值自动修复。日本当年熬了 30 年才反转,靠的是硬扳机。港股的扳机有几个:
便宜不是买入的理由,因为便宜可能很长的便宜,甚至更便宜。比如这几年的港股。
便宜是买入的理由,因为,下一秒,也许就价值回归了呢?!
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>