
军工的长期逻辑-内需变外需,和一件更大的事绑在一起


本文是公开信息与产业逻辑的梳理和推演,不构成任何投资建议。凡测算、推演、估算的部分,均为基于公开数据的独立推演,不是公司披露的数据。
大部分军工企业做国内军方生意,它的定价是这样的:1万块成本的东西,加10%-20%的利润,卖给自己人。
如果同一家公司的产品开始出口,定价变成这样:1万块的东西,想买的人买不到,卖多少钱,由卖方定。
同一条生产线,两套定价系统。军工未来十年的所有故事,都在这两句话之间。
但只讲这两句话还不够。定价权为什么会转移,得往上看一层:一个国家的全球地位在往上走,它的军力就一定要跟着往外走,走到哪个位置,哪里的装备就有了新客户。
所以这篇分两条线写。一条是全球地位上升带来的需求,一条是内需变外需带来的定价变化。前者决定这个行业有没有第二增长曲线,后者决定这条曲线值多少钱。
一、军工的过去:一个“渣男式公务员”赛道
市场给军工起了个外号,叫渣男式公务员。这个说法刻薄,但拆开看,两半都成立。
公务员的那一半:收入来自预算,不来自市场
国内军工的终端客户只有一个,军费是财政预算里的一行数字,按年度下达,按计划执行。这个盘子的特点是稳定、可预期,按计划走。它不会因为你产品好就今年多买一倍,也不会因为行情差就砍单。
这套机制下,产业链的定价方式是成本加成:成本核清楚,加一个约定比例的利润,然后交付。
这个模式非常安全,也非常没有弹性。安全在于,只要型号在批产,收入和毛利都是锁定的。没有弹性在于,成本加成意味着你永远赚不到超额利润,因为利润是核出来的,不是谈出来的。一家做整机的公司,毛利率长期在10%上下,就是这个机制的结果。
军费本身也不是一个会突然跳起来的数字。它跟着财政走,增长是稳的,不是爆的。指望军费突然翻倍来驱动一轮行情,过去二十年没有发生过。
渣男的那一半:业绩在远方,情绪在当下
正因为业绩没有弹性,军工股的行情历来由事件驱动:一次阅兵、一次航展、一次地区冲突、一份订单公告,情绪先走,业绩后到,然后回落。
这跟创新药是一个结构。创新药的逻辑永远性感,管线永远在三期,业绩永远在三年后;军工的逻辑也永远性感,型号永远在定型,订单永远在明年。两个行业都是典型的炒冷灶:冷的时候没人看,一有火星就烧起来,烧完又冷回去。
所以这两个行业的基本面都不差,但很少是最强的板块。它们常年扮演千年老二:逻辑上没人能反驳,涨幅上总是差一口气。
差的这口气,就是定价权。军工赚的是核定的利润,创新药赚的是医保谈判后的价格,两个行业都没有资格对自己的产品说“卖多少钱我说了算”。
军工要摆脱这个位置,只有一条路:把产品卖到不需要成本加成的地方去。
这就是外需。
二、今年的报表:被FF按了暂停键
2026年前三季度的报表很难看。先把话说清楚:这不是需求见顶,是交付被按了暂停键。
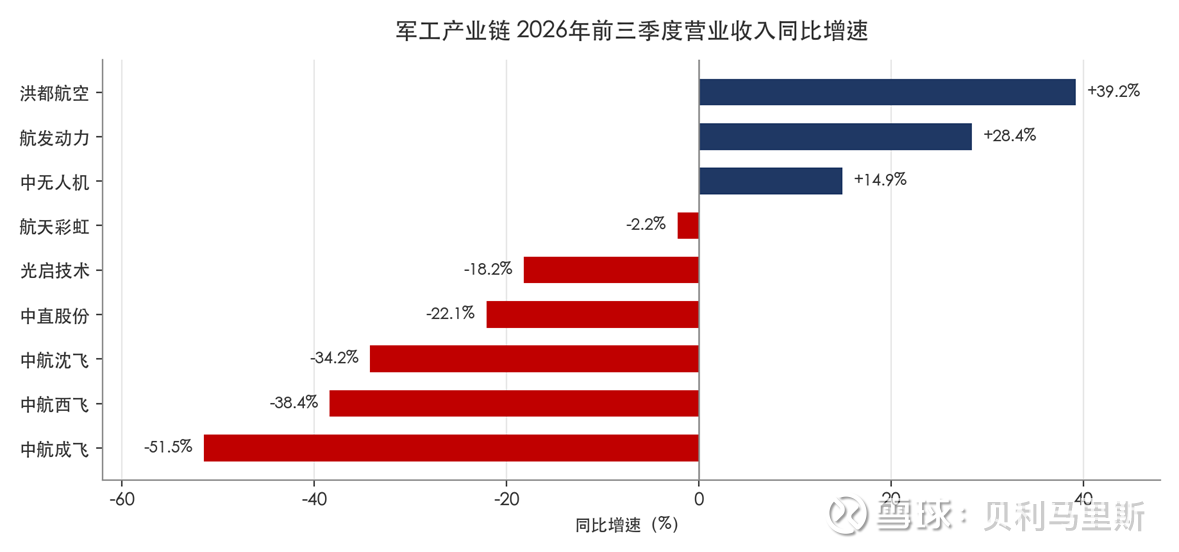
图1 军工产业链2026年前三季度营业收入同比增速(数据来源:各公司2026年三季报,东方财富)
中航成飞营收234.38亿元,同比下降51.5%,归母净利润8.75亿元,下降59.7%。中航沈飞营收135.62亿元,下降34.2%,归母10.07亿元,下降26.0%。中航西飞营收186.18亿元,下降38.4%。中直股份117.19亿元,下降22.1%,归母下降56.9%。
这不是某一家公司的问题,是整条整机链条同时收缩。原因有两条,都跟需求无关。
第一条是FF。这两年军工系统在整顿,审批链条变长,验收标准变严,招标和签约的节奏整体后移。落到企业端就是一句话:订单在手,交付延后,收入确认不了。这不是谁不买,是谁都不敢在这时候签字。
第二条是型号切换。老型号在收尾,新型号还在验证和小批量阶段,中间出现了一段空档。这一段空档,用成本加成这套系统填不上,因为新东西还没定价,老东西已经不排产。
两条都是节奏问题,不是总量问题。国家在尖端装备上的投入只会更多,不会更少。这一点从新机型密集亮相、从十五五的装备方向就能看出来。今年的报表难看,恰恰是因为旧的还没交完、新的还没定型。
报表里还有一个细节值得注意:整机厂腰斩,配套环节却是分化的。航发动力营收增长28.4%,中无人机增长14.9%、归母增长85.2%,光启技术只跌18.2%而且毛利率还有50.0%。
如果真是需求萎缩,应该是全链条同比例下滑。实际出现的分化说明钱在往尖端型号集中:传统型号在收尾,隐身、无人、动力这些方向还在加。
但增长不等于赚到钱。航发动力294.15亿元营收只换来1.53亿元归母净利润,净利率0.5%。收入上去了,利润没跟上,说明这轮增长是交付节奏带来的,不是盈利质量改善。这也是整条链现在的共同状态:有活干,没钱赚。
为什么没钱赚?因为还在内需那套系统里。
三、外需的源头:全球地位在往上走
讲外需,很多人从订单讲起,那是结果。真正的源头在更上面一层:一个国家的贸易半径扩大到哪里,它的安全边界就跟着推到哪里。
先看一个数字:一年1.2万亿美元顺差
2025年,中国的货物贸易顺差突破了1.2万亿美元,是有记录以来的最高水平。2026年前三季度,货物贸易进出口39.94万亿元,同比增长18.8%(海关总署数据)。
顺差是什么?是我们卖到全世界的东西,比买回来的多出来的那一部分。它不是账面上的一个数字,它对应着真实的海外资产:别人欠我们的钱、我们在海外持有的股权、我们建在别人土地上的工厂、港口、铁路和矿山。
这些资产在海外,就产生了保护需求
过去十几年,中国在非洲、东南亚、中亚、南美买了大量矿产,修了大量港口、铁路、电站。这些资产有三个特点:位置在境外,周期以十年计,一旦出事没有第二个备份。
一笔几十亿美元的矿山投资,配套的铁路和港口,几十年的开采权。这条链条上任何一个环节被掐住,损失都不是财务上能对冲的。
打个比方。你在国外开一家餐馆,雇两个保安是很自然的事。现在把餐馆换成几十个港口、上万公里铁路、几十座矿山,需要的就不是保安了。
美国是怎么做的:用基地网络维护贸易网络
美国的做法摆在那里。它在海外拥有数百个军事基地,其中驻军超过200人的大型基地约400个,分布在欧洲、亚太、中东、印度洋的关键节点上。
这些基地不是为了打仗才建的。它们的功能是控制航道、保障补给、投送力量,本质上是一套为全球贸易体系配套的安全基础设施。美元、航运、能源定价权,都架在这套基础设施上。
中国的贸易体量已经到了美国的量级,但配套的安全基础设施还停在“守家门”的阶段。这个错配,是外需最底层的驱动力。
中美冲突的形态,决定了需要什么样的军力
这里要说清一个判断:美国对付中国最有效的方式,不是在近海打一场决战,而是封锁海上运输线。
原因很简单。中国的原油、铁矿石、大豆、芯片,大量依赖海运进口。铁矿石2025年进口12.59亿吨,对外依存度85.2%,其中从澳大利亚进口占59.67%。这条线一旦被卡,不需要开一枪,工业体系就会先出问题。
近海决战对美国是不划算的,因为它的航母战斗群在反舰弹道导弹的射程内没有胜算。封锁就不同了,成本低、风险小、见效慢但确定。
要应对封锁,光有近海的防御力量不够,还需要远洋的存在能力、海外支点、以及能够在远海持续作业的装备体系。这些能力一旦开始建设,对应的装备需求就不是一年两年的事,是以十年计的一条线。
把这条线走完,军力的性质就变了:从守家门,变成护商路。守家门只需要够用,护商路没有上限。
四、定价权的转移:从成本加成到需求定价
全球地位上升解释了需求为什么会来。但需求来了,能不能赚到钱,取决于定价权在谁手里。
内需:1万块的成本,加10%-20%,卖给自己人。
外需:1万块的东西,想买的人买不到,卖多少钱,我们说了算。
第一句是成本逻辑,第二句是需求逻辑。同样一件装备,在第二个市场里,价格不再由成本决定,由稀缺程度决定。
先说实话:这个转变现在还没大规模发生。
斯德哥尔摩国际和平研究所2026年3月发布的数据,2021年到2025年,中国是全球第五大武器出口国。德国以5.7%的份额升到第四,超过中国。同期美国份额42%,比上一个五年的36%还高;俄罗斯从21%掉到6.8%。
还有一个更扎眼的数字:2021年到2025年,中国军火出口的61%流向巴基斯坦一个国家。
这两个数据说明两件事:我们在全球军贸里的份额还很小,小到一次战争就能改变排名;客户结构极度单一,离“全球卖家”还差得远。
所以外需不是已经兑现的故事,它是尚未兑现的期权。这一点必须写在前面,否则后面所有的推演都会失真。
但期权和幻想不一样。期权有行权条件,而且行权条件正在一个一个出现。
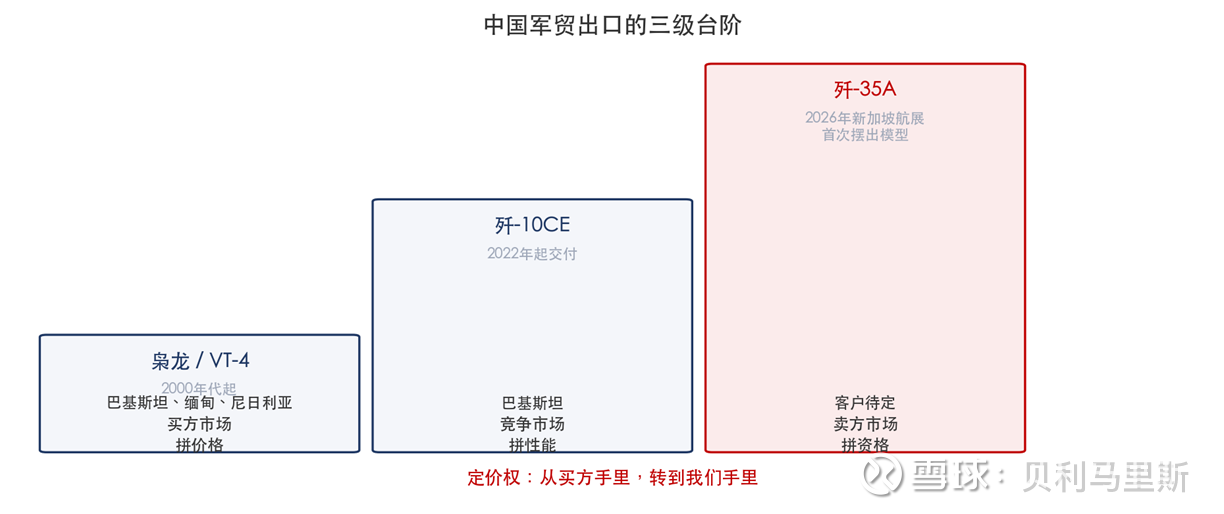
图2 中国军贸出口的三级台阶(依据公开报道整理:枭龙与VT-4出口巴基斯坦、缅甸、尼日利亚;歼-10CE于2022年起交付巴基斯坦;歼-35A于2026年新加坡航展首次摆出模型)
第一级是枭龙和VT-4。客户是巴基斯坦、缅甸、尼日利亚这些国家,卖的是性价比,拼的是价格。买方手里有多个选项,我们只是其中一个,这是典型的买方市场。
第二级是歼-10CE。2022年起交付巴基斯坦。这一级开始拼性能,对手是法国的阵风、美国的F-16升级方案。客户的选择变少,但仍然有得选。
第三级是歼-35A。2026年新加坡航展,中国航空工业把这款五代机的模型摆到了国际市场面前。五代机的买家全球数得过来,能卖的卖家更少。到这一级,竞争的不是价格,是资格:你有没有、肯不肯卖、什么时候能交。
定价权不是喊出来的,是台阶一级一级走上来的。
五、需求长什么样:反无人机这套组合
抽象的“需求上升”不好理解,看一个具体的例子。
央视公开展示过一套反无人机体系,把三种手段叠在一起:电子干扰、激光武器、近防炮。软杀伤先瘫痪信号,激光打光电和机体,近防炮做最后一道拦截,三层覆盖从几公里到几百米的不同距离。
这套东西为什么是紧缺品?因为无人机改变了战场的成本结构。一架几千美元的穿越机,可以毁掉一辆几百万美元的坦克;一群几十架的蜂群,可以逼停一个机场。用导弹去打无人机,一发防空导弹几十万美元,经济上直接亏死。
所以各国都在补这块短板,而且不分阵营。装备体系再完整的国家,反无人机这一环也是这两年的新增课目。这类成套方案的需求刚性,和买战斗机不一样:战斗机可以等,反无人机不能等。
这也解释了为什么军工的出口结构在变。过去卖的是平台,飞机、坦克、军舰,客户买回去自己维护;现在卖的是体系,干扰、激光、近防炮、雷达、指挥控制打包在一起,客户买回去要的是能力,不是零件。
卖平台是买方市场,卖体系是卖方市场。这一层差异,比任何一份订单公告都重要。
六、产能和先进性:只取决于我们放开多少
这是这套逻辑里最容易被忽略、但最关键的一条。
军工产品的产量和先进程度,不取决于市场需求,取决于我们能放开多少。需求再旺,产能和许可是硬约束;技术再先进,没到可以外销的时候,一件都不会卖。
这个特点带来一个非常实用的观察角度:出口本身就是技术代差的公开信号。
如果有一天歼-20、歼-35这类现役主战装备开始出口,说明什么?说明我们手里已经有了更先进的东西,比如六代机,已经到了可以放心出口减配版的时候。
这不是猜测,这是军工出口的通行逻辑。没有任何一个国家会把现役最强的东西卖出去,能卖的永远是次一代。所以看到某一代装备开始外销,就等于看到了下一代装备已经在手上。
对投资来说,这条逻辑的价值在于:它把“技术进展”这个看不见的东西,变成了一个可以观察的公开事件。你不用去打听型号进度,只要看卖什么,就知道造什么。
七、外需怎么落到公司:四层链条
一台装备出口,不等于所有配套企业都赚钱。从整机到零件,钱的分布差别极大。
这一段要说清楚一件事:讲细分不是为了选股,是为了验证。底层逻辑只有两条,内需变外需、全球地位上升;细分的作用是看这两条逻辑落地的时候,钱会落在哪一层。
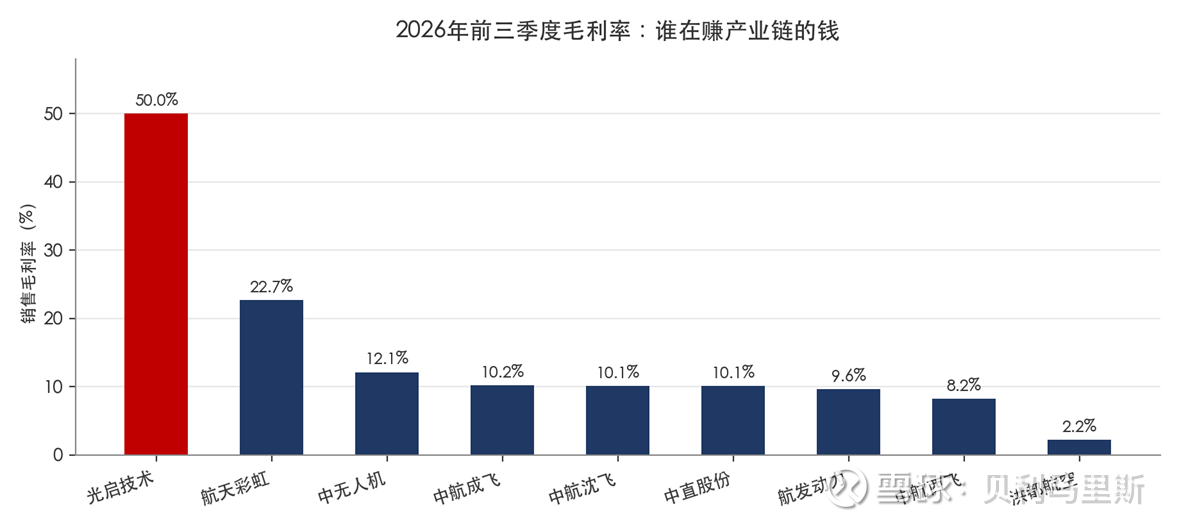
图3 2026年前三季度毛利率对比(数据来源:各公司2026年三季报,东方财富)
第一层,整机总装。中航成飞毛利率10.2%,中航沈飞10.1%,中直股份10.1%,中航西飞8.2%。这一层收入体量最大,毛利率最薄,定价受制于成本加成。出口时它是签约主体,但谈判话语权在客户那边。弹性来自数量,不来自价格。
第二层,动力系统。航发动力毛利率9.6%。发动机的特殊性在于它是消耗品:卖一台发动机,后面跟着几十年的备件、大修、翻修。整机出口一次,后市场能收二十年。这也是为什么它的估值能给到506倍,市场买的不是今年的1.53亿元利润,是未来的维保现金流。
第三层,隐身与结构功能一体化。光启技术毛利率50.0%,是这条产业链上唯一一个毛利率过半的公司。这个数字说明一件事:它卖的不是按重量算的结构件,是按性能算的功能件。超材料的定价逻辑接近外需逻辑,客户不是按成本加20%结算,是按“你能不能做到”结算。
第四层,无人化与反无人。中无人机毛利率12.1%,2026年前三季营收增长14.9%、归母增长85.2%;航天彩虹毛利率22.7%,营收下降2.2%、归母转亏0.02亿元。这一层是外需里最真实的部分:买家遍布中东、非洲、东南亚,决策链短、交付快、需求刚性。
四层链条摆在一起,结论很清楚:外需真正兑现的时候,最受益的不是毛利率10%的整机厂,而是那些按性能定价、按稀缺定价的环节。整机厂赚的是规模的钱,配套环节赚的是定价权的钱。
八、四家公司,四种位置
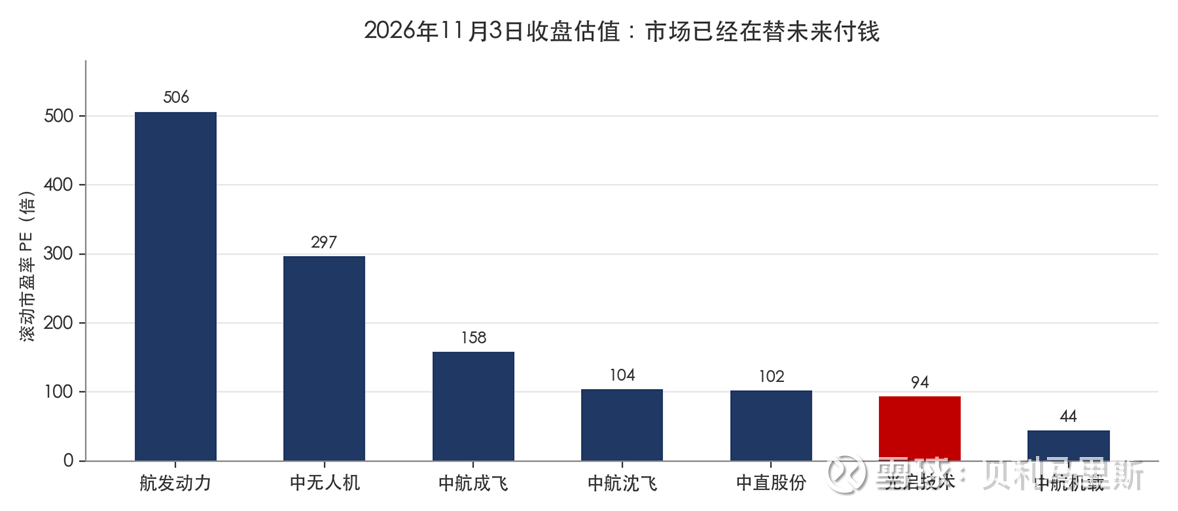
图4 2026年11月3日收盘估值(数据来源:东方财富;PE为滚动市盈率)
光启技术,产业链利润的归属问题。
2026年前三季度营收13.05亿元,下降18.2%,归母净利润3.19亿元,下降47.3%,毛利率50.0%。它的位置很特殊:主机厂毛利率10%,它毛利率50%。同一条产业链,整机厂赚辛苦钱,它赚技术钱。
外需这条线对它的意义在于:出口机型和自用机型一样要做隐身处理,超材料结构件的用量不会因为客户换成外国而减少,反而可能因为外销定价更高而提升单机价值量。它不直接签军贸合同,但每一架出口的隐身战机里都有它的份额。
风险同样清楚:2026年三季度单季营收1.77亿元,同比下降72.9%,扣非净利润转负。它现在正卡在内需交付的空窗期里,四季度自主替代能否完成、交付能否恢复,是短期最硬的分水岭。估值上,滚动市盈率94.44倍、市净率4.11倍,跌了很多,但绝对估值不便宜。
中航成飞,出口机型的第一受益人,也是业绩确认最慢的一家。
营收下降51.5%,是整条链里最惨的;滚动市盈率157.52倍,是整条链里最贵的。这两个数字放在一起,市场的意思很明确:今年的利润不重要,重要的是歼-10CE和歼-35A能不能卖出去。作为这两款飞机的研制单位之一,它是外需逻辑最直接的载体。
但它也是兑现最慢的一家:军贸合同从签约到交付确认收入,周期以年计,而且合同细节通常不披露。买它,买的是三到五年后的收入结构,不是明年的报表。
中航沈飞,舰载机和出口的双线。
营收下降34.2%,归母下降26.0%,估值104.45倍,是三家里估值相对最克制的。它的位置在于:舰载型是刚需,出口型是增量。歼-35的舰载版本和出口版本共用一条技术线,一旦出口打开,产能摊薄成本下降,毛利率有可能从10%往上抬。
航发动力,后市场的复利。
营收增长28.4%,归母1.53亿元,净利率0.5%,滚动市盈率506.27倍,市净率2.57倍。单看PE会觉得很贵,但它的逻辑不在PE上:发动机是消耗品,装机量决定后市场,后市场决定长期现金流。这条线要走十年,前五年是投入,后五年是收租。
九、为什么不必过度研究细分
军工的细分领域太多,从材料到元器件到分系统,每一层都有十几家公司。要全部研究清楚,是不可能的,也没有必要。
因为这套逻辑的胜负手不在细分里,在两条主线上:内需有没有变成外需,全球地位有没有继续往上走。这两条成立了,细分的差别只是弹性大小;这两条不成立,细分研究得再细,也只是在一个不增长的池子里分配份额。
所以研究的顺序应该反过来:先用主线判断方向,再用细分验证落地。看年报里的出口占比、看毛利率有没有抬升、看订单公告里的客户是谁,这些都是验证动作,不是决策动作。
把顺序搞反的人,会陷入一种状态:对每一家公司的产品参数都熟,但说不出这个行业三年后是什么样。
十、路标、风险与结论
四个路标
第一,歼-20、歼-35这类现役装备的第一个出口合同。这是三级台阶最高一级的落地信号,也是“手里有更先进的东西”的确认。
第二,军贸收入占上市公司营收的比例,第一次被明确披露。现在这块收入大多藏在“其他”或“境外”里,哪天有公司主动写进定期报告,说明这条线已经大到值得讲。
第三,客户结构从巴基斯坦扩到中东、北非。现在61%的出口流向一个国家,这是脆弱的。前三大客户占比降下来,军贸才算做成生意,而不是做成友谊。
第四,整机厂的毛利率能不能从10%抬起来。这是最硬的证据:外销价格高于内销,如果出口占比提升而毛利率不动,说明所谓的外需只是换了个客户,没换来定价权。
五条风险
第一,份额的现实。2021到2025年中国军贸份额排第五,被德国超过。这不是一条正在快速上升的曲线,是一个低位徘徊、等待突破的位置。把外需当成既成事实来买,会买在半山腰。
第二,客户单一。61%流向巴基斯坦,任何一个国家的财政状况、政治变化,都会直接影响这条线的现金流。
第三,出口不是企业决策。军品出口要审批,要平衡地区局势,要考虑技术保密。企业再想卖,也只能等。这意味着外需的兑现节奏不受上市公司控制,也意味着这条线不适合用季度业绩去验证。
第四,估值已经付了未来的钱。整机厂百倍PE,发动机五百倍PE,光启九十倍PE。这些估值里已经包含了对未来的期待。期待兑现,是估值消化;期待落空,是估值和业绩双杀。
第五,FF要持续多久。这是今年最大的不确定性,也是所有推演里最没法量化的变量。它不改变长期需求,但会决定未来几个季度的报表好不好看。看多这条线的人,必须有耐心等它结束。
结论
回到开头。
1万块加10%-20%,是内需。这个系统稳定、可预期、没有想象力,它决定了军工的下限。
1万块的东西卖多少钱我们说了算,是外需。这个系统波动、不确定、上限很高,它决定了军工的上限。
而这两套系统背后,是一件更大的事:一个一年1.2万亿美元顺差的国家,它的海外资产遍布全球,它的能源和矿石要靠海运运回来,它的商路需要有人看着。这件事决定了外需不是一次性的订单机会,而是一条要走二十年的线。
2026年的报表告诉我们,内需的底盘还在,只是今年被FF压了一下:整机厂营收腰斩、毛利率10%,是交付节奏和型号切换叠出来的结果,不是需求的终点。市场给出的百倍估值告诉我们,上限正在被定价:投资者已经在为那套还没大规模跑起来的系统付钱。
这两件事同时成立,就是现在军工最真实的画面。看当前,你看到的是业绩下滑;看长期,你看到的是一个行业在换定价系统,同时内需的结构在往尖端走。
一句话总结:内需没见顶,是节奏被按住了;外需没兑现,是期权刚开始定价。两件事都得用年为单位去看,用季度去看,两头都会看错。
下一篇我准备把外需这条线再往下挖一层,写写无人机和反无人机这两块的出口账。它们不像整机那样受审批节奏牵制,是外需里最先能兑现的部分,也是现在最容易被忽略的部分。
觉得这个角度有用,点个关注别走丢。身边还有人拿老眼光看军工的,可以把这篇转给他。
数据来源:各公司2026年三季度报告(东方财富)、斯德哥尔摩国际和平研究所2026年3月军贸数据、海关总署2026年前三季度进出口数据、中钢协铁矿石对外依存度数据、公开航展与出口报道。本文所有推演均为基于公开信息的独立判断,不构成投资建议。
$光启技术(SZ002625)$ $中航沈飞(SH600760)$ $中航成飞(SZ302132)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>