
本轮行情的经验总结与展望


一、梳理事实:从初见、质疑,到全面认可与破裂
围绕英伟达、海力士和中际旭创,我们可以把这轮行情理解为市场认识新事物的四个阶段:初见、质疑、全面认可与泡泡化,以及破裂。价格变化是事实,阶段名称则是我对市场行为的解释。这里所说的“泡泡”,指向股票价格对未来价值的过度透支。
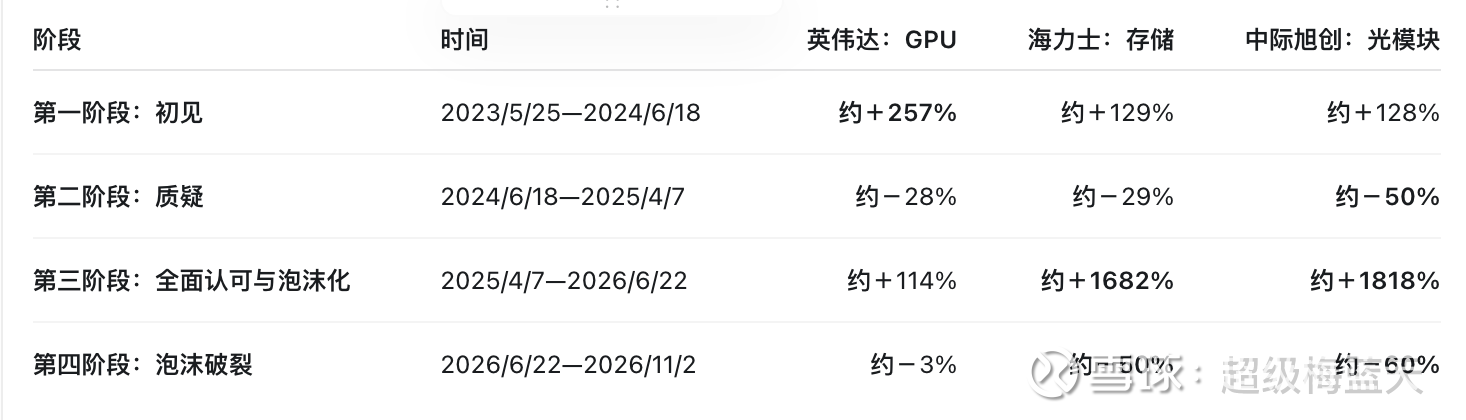
按本币复权收盘价估算。第一阶段未包含英伟达2023年5月25日当天约24.37%的上涨。海力士最高收盘在6月22日,盘中最高价在6月25日,表中统一采用6月22日分界。11月2日仅为统计截止日,调整是否结束尚未确认。计算所用逐日数据。
第一阶段,市场第一次看见新事物的力量。2022年底ChatGPT发布,2023年3月14日GPT-4发布,生成式AI以直观的产品能力进入公众视野。随后,英伟达5月公布的财报与收入指引,让市场看到了算力需求的商业信号:当季数据中心收入达到42.8亿美元,下一季度总收入预计达到110亿美元,显著超过市场预期。5月25日的股价大涨,成为这一轮重估的鲜明节点。产品能力与硬件收入相互印证,市场开始为新的增长空间定价,英伟达领涨,存储和光模块也参与其中。
第二阶段,惊艳之后,市场开始质疑。新技术展示了能力,但持续投入能否获得足够回报,仍然需要回答。股价进入持续数月的震荡与回撤,英伟达期间虽曾创新高,整体却未能维持此前的上涨节奏。2025年1月DeepSeek的出现,把疑问集中到一个具体问题上:如果模型能够以更低成本取得较好的效果,未来是否还需要如此庞大的GPU投入?1月27日英伟达股价下跌约17%,成为这种担忧的集中表达。市场开始重新审视算力需求的规模与投资回报。
但质疑之中,新的应用证据也在出现。2025年2月24日,Anthropic发布Claude 3.7 Sonnet及Claude Code研究预览,编程成为观察AI实际工作能力的重要场景。这个节点发生在4月行情反转之前,可以作为下一阶段的产业伏笔;它首先展示的是产品能力,付费需求和盈利能力则需要后续验证。
第三阶段,市场对新事物的认可扩大,并开始激进地为未来定价。随着AI编程进入实际工作流程,商业化获得了更具体的收入证据:Claude Code在5月全面开放,Anthropic于9月披露其年化收入规模超过5亿美元。AI的应用价值由此更加可见。与此同时,存储企业的高利润进一步强化了硬件需求的想象,存储和光模块的涨幅远远超过英伟达。在我的理解中,泡沫化就发生在这种外推之中:市场从认可已经发生的增长,逐渐转向提前计入更大规模、更长时间、也更确定的增长。产业的真实进步,与股票的阶段性高估,可以同时存在。
第四阶段,股价上泡泡开始破裂。2026年6月高点之后,存储和光模块经历剧烈回撤,而英伟达明显更强。这一阶段提醒我们,产业发展的方向与股票价格的路径并不一致。技术仍可以进步,收入仍可以增长,但此前过于乐观的定价,也可能被大幅修正。我将其称为“泡沫破裂”,主要描述这些高弹性股票的价格调整,并不据此判定AI产业已经失败,也不认定调整已经结束。
对于新产业,乐观预期吸引的资本,可能加快研发、基础设施建设和应用探索;当预期变得过度,投资者也会承担价格调整的代价。这就把问题带向了价格、价值与交易之间的关系。
二、关于价格、价值与交易的思考
我认为,概念炒作本身没有什么问题。新事物刚出现的时候,大家先看到一个可能性,还没有那么多收入和利润可以拿来验证,自然会先交易概念。概念炒作之后会有分歧,分歧之后,真正有产业价值的东西继续往前发展,慢慢证明自己。等大家都看见它的厉害,又可能开始激进地相信它,把未来想得太大、太确定,最后形成股价上的泡沫。
这里面有两股力量。第一股力量,是产业发展带来价值的变化,价值变化影响价格。第二股力量,是价格变动本身又会影响大家的判断和行为。股价涨了,大家更相信这个产业,更愿意买;买的人多了,价格继续涨。到了后面,大家可能已经在交易上涨本身。
下跌的时候也是一样。价格跌了,大家开始怀疑,开始恐惧,开始卖。卖得越多,价格越跌,恐惧又进一步加重。这个时候,市场也可能是在交易下跌本身。
中际旭创在第二阶段就很有代表性。公司已经发表了业绩增长的公告,股价却还在继续回落。按我的理解,那个时候已经被低估了,但低估了,它依然在跌。到了2025年4月上旬,最后还有一段很明显的加速下跌。这个过程说明,价值判断即使有道理,也不能让交易下跌的力量立刻停下来。
所以,我认为低估可以成为研究的起点,买入还要看另一个条件:交易下跌的这部分力量,什么时候开始结束?恐惧什么时候减弱?被动减仓和顺势卖出的力量,什么时候不再继续强化价格下跌?我希望先看到这些变化,再讨论怎样做多。当然,那个转折很难事先精确知道,需要一边观察,一边修正。
上涨时也要问同样的问题。我们到底是在为产业价值付钱,还是因为股票一直涨,才觉得它越来越有价值?如果最后所有策略都不管用了,只有追着AI才有收益,那种压力是很大的,很难不加入。但越是在这个时候,越需要分清,自己买的是企业未来能赚到的钱,还是眼前这股上涨的力量。
如果真的以价值投资的方式思考,现在就应该去研究那些调整充分、经营有韧性、未来价值可能还没有被价格充分反映的企业。我认为,这才是价值投资真正应该花时间做的事情。耐心要用在研究价值、寻找合适的价格,以及等待条件出现上。
这次AI行情,我认为还有一个很重要的背景:经济脱实向虚,其他方向的增长机会不足。特别是在投资和消费都缺少足够亮点的时候,AI成为少数能够让大家看见增长的地方。资金都想找到回报,能被广泛认可的增长方向却不多,于是越来越多的钱集中到这里。这会让真实的产业增长,叠加上更大的股价弹性。再把通胀、美债、财政支出、流动性以及需求不足放进来看,我认为,这些因素共同作用,也助长了AI股价的泡沫后。
三、如何寻找新的机会:以新能源看长期产业趋势
短期可能被高估,长期又可能被低估,泡沫破裂后是什么?
如果AI进入较长的调整期,我们可以参照一个已经走过类似过程的产业——新能源。
宁德时代就是一个很明确的参照物。从2021年12月初的高点,到2024年1月底的阶段低点,调整持续了两年多。后来,它重新上涨、突破此前高点,今年又出现明显下跌。从概念、质疑、相信,到泡沫、泡沫破裂,再到产业发展之后重新定价,这个过程提醒我:长期方向可以成立,投资者仍然可能经历很长的等待。
从长周期看,我认为新能源产业还有很长的路要走。电动化对传统能源体系的替代,在全球来看,还非常初级。
那么如何看待宁德的下跌。我认为有两部分原因。一部分是当年的恐惧重新涌上心头:需求会不会不足,又要价格战的话,增长能不能持续?另一部分则是外部需求(西方衰退)和政策环境(反内卷)确实存在变化。这与前面讨论中际旭创时的问题相似:企业已经释放了业绩,股价仍然可能继续下跌。
市场对于欧洲的债务约束、政治变化和贸易壁垒有担忧,这些担忧需要认真对待,今天新华社发了一篇文章《欧洲经济面临三重困境》。这方面可以理解为落后生产关系对先进生产力发展的掣肘。一方面我认为商业比政治更加牢靠,斯特兰蒂斯的利益方绝不会放弃零跑,合资也会带来就业。
另外一方面,新能源一定只能从发达国家市场获得份额吗?拉美和非洲等地区,也可能出现新的生产性需求。一辆电动车,如果能够降低经营成本、提高运营效率,它就不仅是一件消费品,也是一件生产工具。再叠加光伏和储能,一套低成本运行的能源体系,可能让过去依赖燃油时不划算、甚至做不了的事情,变得可以经营。新的生产型投资机会。如果这套系统能够产生稳定收益,经营者就可能愿意借钱购买,用未来经营现金流偿还贷款。所谓“加生产经营性杠杆”,背后对应的就是把潜在需求转化为购买力。如果中国商品的竞争力、当地经营回报,以及适当的人民币融资能够结合起来,又可能打开新的市场。当然,这些是我的假设。
2026年10月21日,宁德时代成交额约324亿元,当时动态市盈率13倍、股息率约3.7%那天我跟朋友说,我有钱我就买两个亿宁德时代然后去研究AI了,做什么短线。
声明:目前不持有宁德时代。外部扰动仍然很多,短线角度我认为今天是卖点,但生产力的发展是不会调头的,如果从未来能源体系核心企业的角度看,三万亿元市值未必昂贵。
我说宁德时代是其实想说的是AI,回过头看,AI的产业趋势也会延续几十年,但投资者能不能忍耐一年、三年?最后最有价值的环节究竟是GPU、光模块、存储,还是今天尚未得到充分认可的被认为是销售公司的GPU几个小龙还是模型公司?也许最有价值的事宇树,虽然我认为短线毫无介入价值。
这些问题都需要大量研究。长期看对了一个产业,并不意味着一定选对了公司,也不意味着能够承受中间的价格波动。
“天下大势,分久必合,合久必分。”这句话什么时候说,都像是对的;真正重要的是,什么时候合,什么时候分。TIMING最重要,只有资金期限、研究能力和持有能力都允许,漫长的等待才是可以承担的。
作为一个活跃的散户,我没有能力持续验证所有长期假设,所以更愿意加入已经开始得到验证的趋势。我会观察有没有足够的资金参与、价格能否获得承接,以及有没有新的产业发展节点。我希望寻找的是更适合自己、能够持续跟踪的机会。
因此,我对当前AI交易保持中性偏悲观,但对后市并不悲观。我观察到科技股与指数的表现开始出现分化,市场总是在成长和价值中摇摆,一个向左,一个向右。
所以,沿着这条思路,接下来还要追问:如果外部需求面临约束,国内需求能不能成为新的支撑?这也是今年看到最多的政策方向,这也是我重新研究楼市与消费的原因。
四、为什么看内需:国内楼市、居民资产负债表与消费
未来需求的引擎在哪里?
如果外部需求、贸易政策和融资环境存在更多扰动,国内需求的重要性就会进一步上升。“内循环”并不是今天才提出的事情,内循环的堵点就是楼市。这个参考:可以新经济学家:《关于促消费的三个建议》
我的判断是,经过这一轮调整,部分城市的房价已经可以重新从居住价值和家庭负担的角度看待。对于一些三四线城市,几千元到一万元左右一平方米的住房,已经是超跌的价格。假设每月收入8000元,日常支出3000元,能够结余5000元;如果当地房价是每平方米几千元,这笔结余已经能够对应一部分实实在在的住房购买能力。
对于低总价住房,如果再叠加适用的贷款和贴息支持,月供与房租之间的差距也可能缩小。购买条件已经发生变化。
如果今天仍然说“买不起”,那2021年的价格又该怎样理解。因此,我更想追问,眼下压住需求的,到底有多少是价格问题,又有多少是收入预期、交付信心,以及担心买入后继续下跌的问题。
参考视频:姚景元和王波明的对谈:有人说房地产是夕阳产业,我不赞成
在投资于物的时代,我们建设了大量基础设施和公共服务。目前,在城市里还有很多年轻人和务工人员,他们需要就业,也需要住房、医疗和其他生活条件。过去这些投入,最终应当让更多人享受到成果。无论是收购存量住房用于保障,还是改善新市民的住房条件,我认为这里都还有真实需求,需要合适的制度和供给把它释放出来。我并不认为这部分群里的住房需求得到了满足。
所以,在这样的背景下,关于地产链是否给予了过低的估值?
当然对于房企,应当重视其中的流动性问题和债务风险。
对于最优秀的企业,现在的地下室估值,真的合理吗。
对于有问题的房企,如果资产本身仍有合理价值,只是回款与债务到期不匹配,政策工具、融资安排和债务调整就可能发挥作用。
政策已经在收储、保障性住房、项目融资和交付等方面作出安排,我认为应当认真研究它们的作用,而不能只看到风险、忽略可能发生的预期变化。
另外,828新政其实已经提供了工具,但市场选择忽视,这个工具在完成落地,能否被问题房企募集待后续观察:
华润置地、招商蛇口两家房企取得公司债券注册批复,拟募集资金合计366亿元,两单债券均基于证监会8月新发布的《关于资本市场支持构建房地产发展新模式的意见》,按照"项目融资"逻辑设计方案。
总之,市场的注意力过去很长时间集中在海外科技和AI叙事上。我的一个感觉是,国内关于实体经济和预期修复的政策,没有得到同样充分的关注。且10月的数据已经出现了边际改善。所以,一些经营有基础的国内企业,是否已经被给予过于相似、过于悲观的结局?
很多人会提出参考海外,这里也唠一下嗑,以下纯扯淡:
日本的经验可以参考,但日本的路径与我们完全不同,日本地产的问题归根结底是资本主义下保守的银行制度带来的。让更多的城市人有房子住,有好房子住,才是我们的目标,才是共同富裕的基本体现,大家目标是不一样的。
当然,这里边有非常显著的两个论据:人口下降和租售比
且不说人口下降和租售比两个因子对房价的影响有多少
人口一定下降吗?西方的数据验证了,人口是不增长的,有没有一种可能,资本主义的分配结构下,低收入群体无法安居乐业,所以不增长呢,居无定所能增长吗。
当然当下男女的讨论非常激烈,我认为反而是进步的体现,是年轻人正在思考,什么样的伴侣才是自己想要的。这些,从心理学、亲密关系的书籍可以找到答案。爱永远比钱重要的多,难过的是,在我们一穷二白只能投资于物,投资生产的阶段,爱被忽略了,因为吃不起饭,在投资于人的指导下,爱自己是最好的答案,爱自己,才能拥有更好的伴侣,这里才是生育的拐点,感觉不会很远了,年轻人不是不生了,是晚了几年生,想清楚再生。这是文化层面的问题。
至于租售比的问题,我上个月研究米兰的租售比,得到的答案是,生产力落后带来的通胀,钱毛了房租自然也发毛,用西方国家的租售比看国内肯定不合理。
关于房价,能吵架的可太多了,就这样吧,半年前我在硅基中还一度反水了。
我觉得,在混沌的分析中,人比数据更有确定性。我们所在的土地,用有限的时间,完成了几代的生产力的跨越,是因为指导思想的先进,而非其他。
我们也会在未来十年,见证消费的跨越。
以上,如果你不喜欢,那我说的都是错的,不接受非理性批评,谢谢。
利益声明:本人持有地产头寸
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>