
现在沪深300,比标普500,更有投资价值?


$沪深300(SH000300)$ $恒生指数(HKHSI)$ $道琼斯指数(.DJI)$
股市长期 10%,书上这么说,但这本书,是美国人写的,写的是美国。
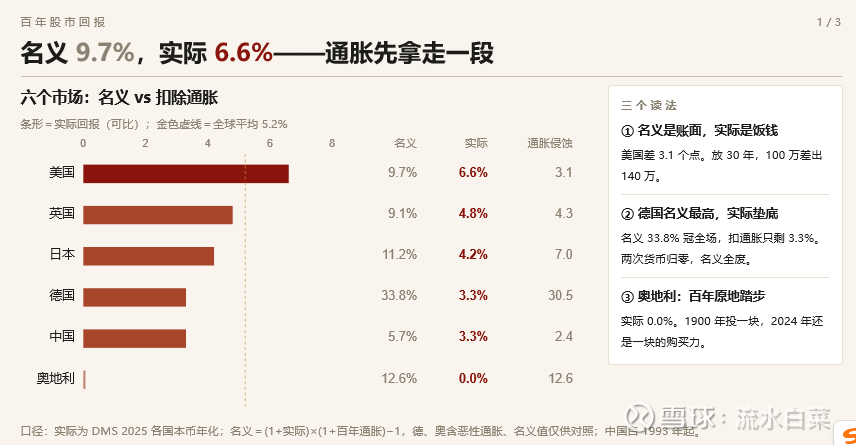
美股扣除通胀后,6.6%。
一、6.6%,美股是【第一名】
美国股市是拿一个考第一名的学生,不是全班的平均分。
UBS 每年出一本《全球投资回报年鉴》,数据从 1900 年做到 2024 年,覆盖 35 个国家。全球 5.2%,2000 年以后更差——这二十五年,全球实际年化只有 3.5%。
二、中国多少?【3.5%】。
2001 年底到 2025 年底,整整 25 年。 全收益年化 5.5%,扣通胀 3.5%。和全球同步。
三、股市不是经济的晴雨表!
中国经济这二十年,全世界最快。可股市实际回报 3.5%。不是中国公司不赚钱。
一个是买贵了。 这是最容易识别的坑。2001 年上证 PE 65 倍,现在 15 倍。光估值从 65 杀到 15,每年吃掉 5.7 个点。你买的那天,已经替未来十几年的增长付过钱了。企业后来赚的钱,先拿去还这笔账。
一个是钱没分给你。 这是大多人最容易想不明白的。高速增长那几年,企业赚了钱就扩产、并购、搞多元化,分红少。增长是铺摊子铺出来的,不是每股收益涨出来的。1992 到 2007 年,中国上市公司每股盈利增速是 负 0.9%——GDP 在飞,EPS 在原地甚至倒退。
我们被那句“股市是经济的晴雨表”骗了
所以“经济好,股市就好”这句话,从来没人证明过。它只是听着顺耳。
四、增长慢下来,回报会不会更低?
那增长慢了,企业赚得少,股市是不是会更差。数据给的答案,反过来。1900 到 2000 年,各国人均 GDP 增速和股市回报的相关系数是 -0.27,负的。高盛算得更直白:一百年里,增长最慢的 5 个国家,股市回报比增长最快的 5 个国家,每年高 3 个百分点。新兴市场 1991 年以来,慢增长组比快增长组,每年高 5 个点。
所以“增长快”和“回报高”,是两件事。有时候还是反的。为什么?一,增长的好处,先被员工、管理层、老板拿走,轮到上市公司股东,已经稀释过一道。二,高增长如果大家都看得见,早就 price in 了。你付的价格里已经含着它。三,高增长期企业爱投资不爱分红,钱留在公司里转,股东摸不到现金。
五、长期回报 ≈ 股息率 + 每股盈利增长 + 估值变化
恒等式:
长期回报 ≈ 股息率 + 每股盈利增长 + 估值变化
拿当下往里套:
股息率:A 股 2.5–3%,港股 3.5–4%
EPS 增长:名义 GDP 若 4–5%,EPS 大概 3–5%
估值:沪深 300 十二三倍,恒指九到十倍——这个位置,再大幅压缩的空间不大了
粗算:3 + 4 + 0 = 7%。比过去 25 年的 5.5% 还高一点。为什么?因为最大的那个负数——估值压缩——基本没了。嗯,恒生指数,预期非常高啊。
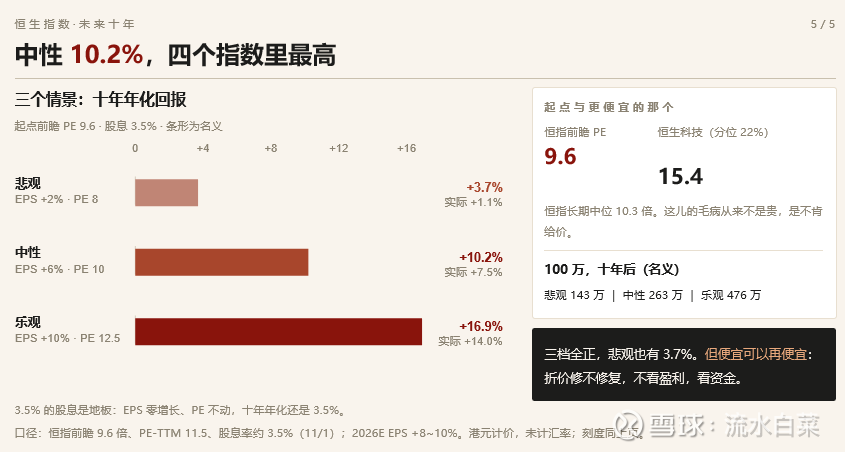
这就是“增长陷阱”的另一面:高增长往往对应低回报,低增长反而可能对应高回报。前提是估值够低、分红够高。
日本是最好的例子。1990 年以后是“低增长 + 高估值 + 通缩”三重灾难,惨了三十年。但放到百年看,日本还有 4.2% 的实际回报——因为前面九十年的高增长,把后面三十年的坑填了。
六、真正的风险,不是“增长慢”
是这四件事。任何一件来了,上面那笔账立刻崩。
一,估值又炒上去。PE 从 13 炒到 30,未来十年就被提前透支了。二,通缩。名义增长转负,EPS 和估值双杀。日本化。三,ROE 持续下滑。企业不赚钱了,EPS 增长归零。四,分红率不提高。赚的钱继续乱投乱并购,不还给股东。这四条里,没有一条叫“GDP 增速”。
七、估值已经反应了:预期
不用太关心明年 GDP 是 4.5 还是 5。重点是三个数:我买的公司,PE 多少、股息多少、ROE 多少。这三个数对了,增长慢一点没关系。这三个数错了,增长再快也白搭。
至于“中国经济放缓,股市会不会更差”——
我的答案是:如果估值已经反映了悲观,放缓就不是坏消息;如果估值反映的是乐观,放缓才是。现在是什么位置,各人有各人的判断。我倾向于前者,但这话我不敢说死。有一件事倒是挺确定:大多数人的问题,从来不是“经济会不会慢”,是“贵的时候追进去、便宜的时候割出来”。 这个错,跟 GDP 一点关系都没有。
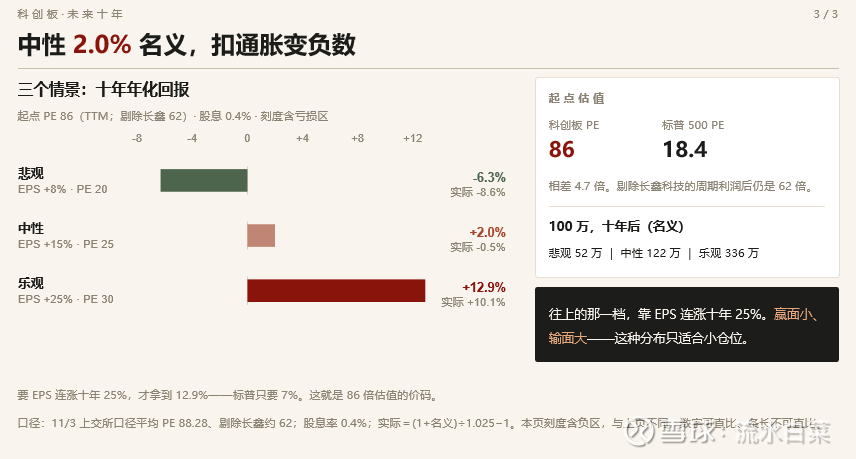
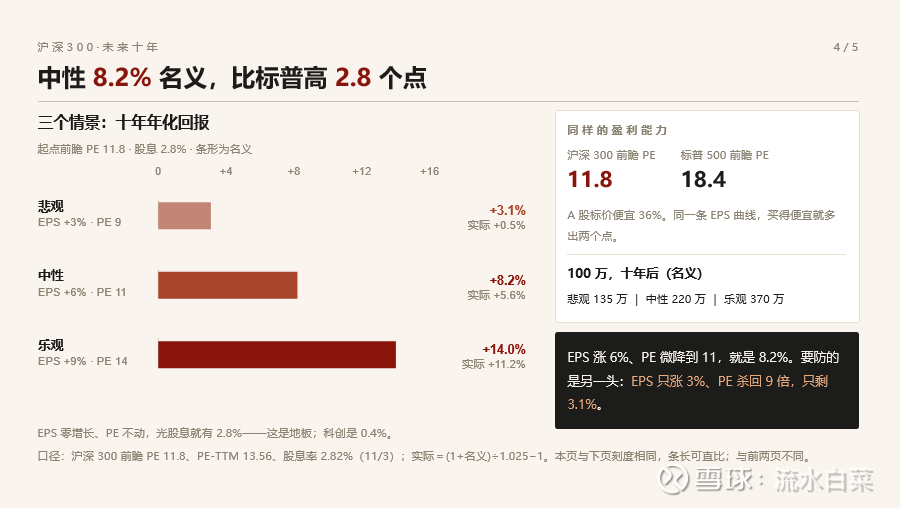
但有一点,我说的是上证,是沪深300,是港股,不是科创板,科创做了一张图。三种假设,三个结果【看图,重点不是结果,看怎样假设的】
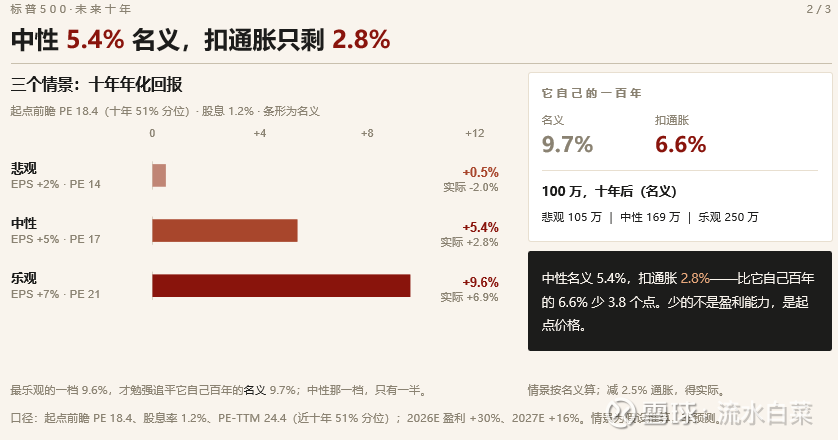
八、现在沪深300,比标普500,更有投资价值?
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>