
风大的时候,站得稳比跑得快更有信息量:泸州老窖Q3的另一种读法


高盛10月中旬发布的白酒行业三季度前瞻研报认为,市场情绪正在筑底,但需求恢复与渠道去库存仍需时间。
2026年中秋和国庆错开,白酒动销预计同比基本稳定至小幅下滑,较2025年约20%的下滑明显改善。
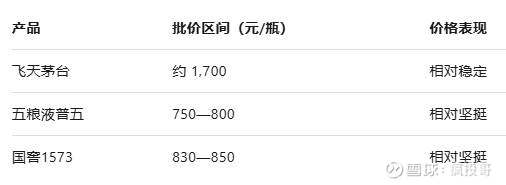
高端酒批价相对坚挺:飞天茅台稳定在1700左右,五粮液普五维持在750-800左右,国窖1573在830—850之间。
行业在筑底,企业却各有冷暖。
泸州老窖的情况尤其典型:高度与低度走出了两条不同的曲线。
《资治通鉴》里,曹参接任萧何之后,没有急于另起炉灶,选择了“萧规曹随”。后人看这四个字,容易只看到一个“守”字,更难得的其实是那份“定”:知道什么该坚持,也知道什么时候不必强为。
泸州老窖眼下主动控货、降速纾压,也有这层意味。
放下一两个季度的报表弹性,先守住国窖的价盘、渠道和品牌势能。资本市场习惯奖励速度,却常常低估“不乱动”的价值。行业调整期,知道何时该收,往往比知道何时该冲更考验管理层。
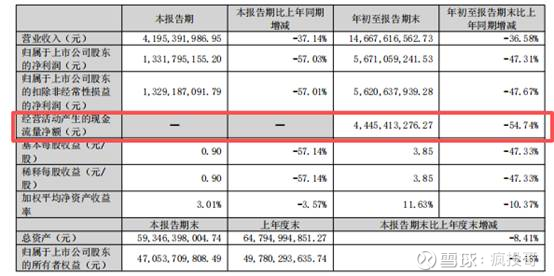
10月29日,泸州老窖三季报披露:前三季度营业收入146.68亿元,归母净利润56.71亿元;归母净利润56.71亿元,合同负债期末约23.2亿元,较年初下降31.21%。
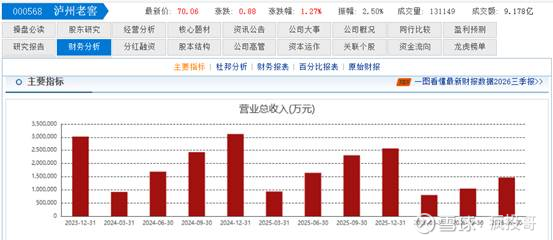
这些数据需要给出评价,但我不准备只用“超预期”或者“低于预期”简单收尾。
对眼下的泸州老窖来说,更重要的是:这张看似“做小”的卷子,究竟有没有换来更稳的价盘、更健康的渠道,以及更值得期待的下一阶段。
所谓“做小”,指的是重新安排经营目标的次序:短期收入规模往后放,渠道健康、品牌价盘和长期投入往前放。该控的货要控,该去的库存要去,该投入的品牌和新场景,也不能因为几个季度的压力就全部停下。
真正的考验,在于报表承压时,仍然知道什么该放、什么必须守。
第一、高端酒看价盘,比看一时放量更重要
泸州老窖最核心的资产,还是国窖1573。
高端酒的价值,不只体现在酒厂能发出多少货,更体现在渠道和消费者是否还愿意按原来的价格接住它。
高端消费整体承压,国窖1573能够稳居高端白酒前三,价盘和渠道库存又没有明显失控,这本身就说明品牌仍有承接力。高端酒一旦靠大幅放货换收入,短期报表可能漂亮,后面却往往要用几个季度消化价格倒挂和渠道库存。这个账,白酒投资者过去几年已经算过很多次了。
国窖1573年份酒系列也将择机推出,超高端产品矩阵也在不断完善、拉高品牌上限,短期贡献多少销量倒在其次。高端品牌需要塔尖产品撑住形象,再看塔身产品承接真实需求。
第二、38度国窖做到百亿,28度高光补的是未来场景
我对老窖低度化的看法,比对一般的“年轻化概念”更认真一些。
原因很直接:38度国窖1573已经成为行业首个百亿级低度白酒大单品,这说明低度化在老窖这里已经有消费基础,有渠道认知,也有规模验证。
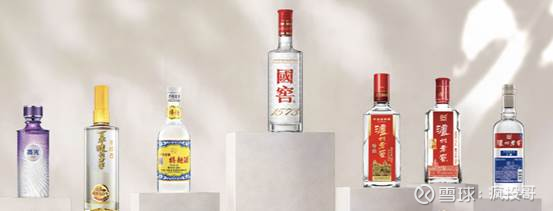
今年6月上市的28度高光,则把产品进一步往日常轻饮、朋友聚会和更轻松的饮用场景延伸。
当然,我不会因为一款新品上市,就立刻给它算出多大的收入增量。
毕竟低度酒要跨过两道门坎:第一道是消费者愿不愿意尝,第二道是喝完以后愿不愿意再买。前者靠品牌、营销和渠道,后者靠口感、价格和场景。
38度国窖动销同比基本持平、批价站稳630元、库存降到1.5至2个月,这几组数据说明低度不是停留在概念阶段,它已经在承接真实需求了。
老窖的优势在于,它无需拿一个全新品牌从零讲故事。
国窖1573提供高端背书,泸州老窖系列覆盖次高端、中端和大众价格带,“双品牌、三品系、大单品”的矩阵已经搭好。
新品可以借助既有渠道和消费者认知慢慢长,试错成本相对可控。
低度化真正值得期待的,是让白酒进入一些过去难以覆盖的场景,多卖一款酒反在其次。
第三、体育营销很热闹,我更看重它有没有形成统一表达
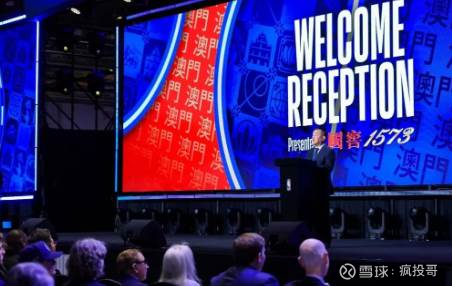
今年泸州老窖的品牌动作不少。澳网、中网之后,10月又牵手NBA,在NBA中国赛现场发布限定系列产品,通过NBA HOUSE、28度高光品牌体验区触达球迷。中网期间,国窖1573围绕“为胜利时刻干杯”做场景表达,把庆功、举杯和观赛连到了一起。
从利润表看,这一层压力是已经兑现的:单季净利润率同比回落,收入规模收缩的同时,品牌投放的绝对额并没有同步退下去。
这笔钱换来的是未来,代价记在当下。
这件事急不来。品牌年轻化也很少靠一两次联名完成。
老窖还在继续试,但也要盯住投入效率:费用增长能否带来终端触达,活动流量能否沉淀为会员、复购和真实开瓶。
第四、渠道这块,控货去库要有耐心,也要防误读
泸州老窖推进“156”战略,把控货去库、真实动销放在更重要的位置,这个方向符合行业现状。
不过,合同负债较年初下降31.21%、期末约23.2亿元,这主要是因为酒厂主动少压货,这一次是批价守住、库存下降、动销逐步改善同时发生。
同样,前三季度经营活动现金流净额44.45亿元,同比下降54.74%,说明回款端的压力是实在的。票据到期、收款节奏和费用投放,都会造成扰动。连续几个季度的趋势,比某一个季度的同比数据更有参考价值。
泸州老窖已经把行业难题演示了一遍:酒厂可以短期少确认收入,换渠道轻一点。也可以继续压货,让报表晚一点难看。
两种选择,代价落在不同时间。
风大的时候更要先站稳
泸州老窖三季报确实不轻松,不过整体还算及格。
眼下更值钱的,是国窖1573的品牌位置没有松,低度化有大单品托底,渠道愿意主动去库,年轻化投入保持着相对清晰的场景主线。
白酒这一轮出清,很难靠一份季报宣布结束。对老窖,我也不会急着喊反转。先看它有没有把渠道照顾好,把价盘守住,把新人群和新场景一点点做实。
反过来,也正因为这一轮基数被打得足够低:从明年起,只要国窖1573的价盘不走弱、低度线继续承接,一次小幅度的收入转正就可能带来明显的利润弹性。
风大的时候,站得稳,比跑得快更有信息量。等消费真正回暖,谁还能留住品牌、渠道和消费者,谁才有重新加速的资格。$泸州老窖(SZ000568)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>