
【2026.11.01-兴业银行半年报和三季报解读】


【1. 前言】有好几期兴业银行的财报没有点评了,因为被他的半年报伤到了。不过我的性格比较执拗,不会觉得他不好就立马低位抛了,当然也不会死死抱着拿个十年八年。投资成功与否其实更多是取决于性格而非智商。比如耐心,我可以等几年时间等一只心仪股票的价格;比如胆小,我买过的标的全部是年年分红且不太可能倒闭的;比如多动,我不可能忍得住拿一只股票几年不动而是差不多每天都会交易;比如强迫症,一次交易输了之后非得在这里找机会赢回来;比如坚持,熟悉了一个简单盈利模式之后可以把羊毛薅到地老天荒;比如自知,知道自己水平不高那就降低收益率预期做到心态平和知足常乐少赚是福。
2023年不慎入坑兴业银行,当时选他的原因有:10万亿总资产的船大不容易翻、年年分红稳定股息率高、重要指数的成分股方便薅羊毛,等等。拿了3年多,从几乎不懂银行到把财报翻遍。下面这个图就是我持有兴业银行3年多的全部历程。不算去年高点清仓的那个卖房锁仓账户,仅算两个模拟账户的话,目前总浮盈大概1600万,当前仓位不算高,处于进可攻退可守的状态。
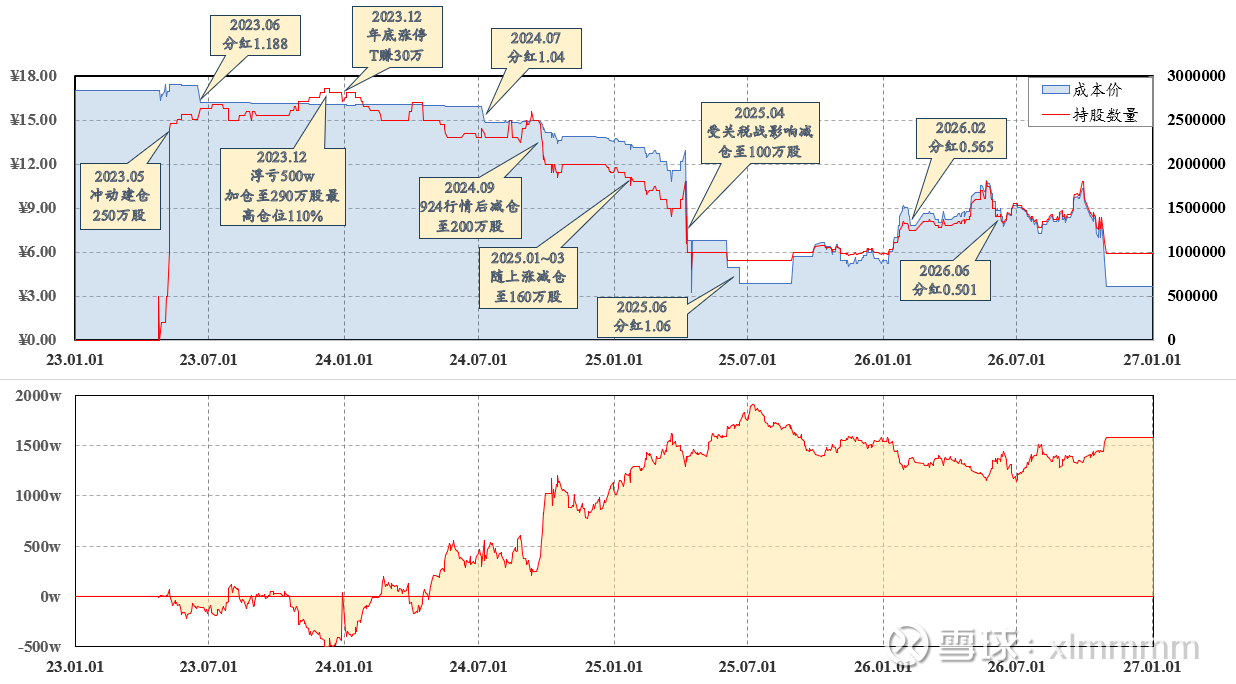
正所谓开弓没有回头箭,当初既然决定赚够2000万再撤退,总是要坚持到最后目标实现。因此最近这2份财报还是潦草分析下,本人在财务方面水平有限,结论也只是个人看法。总体评述:中报60分,三季报70分,经营总体平稳,配得上当前的股价,强赎还有一定实现概率,转股是大概率事件。
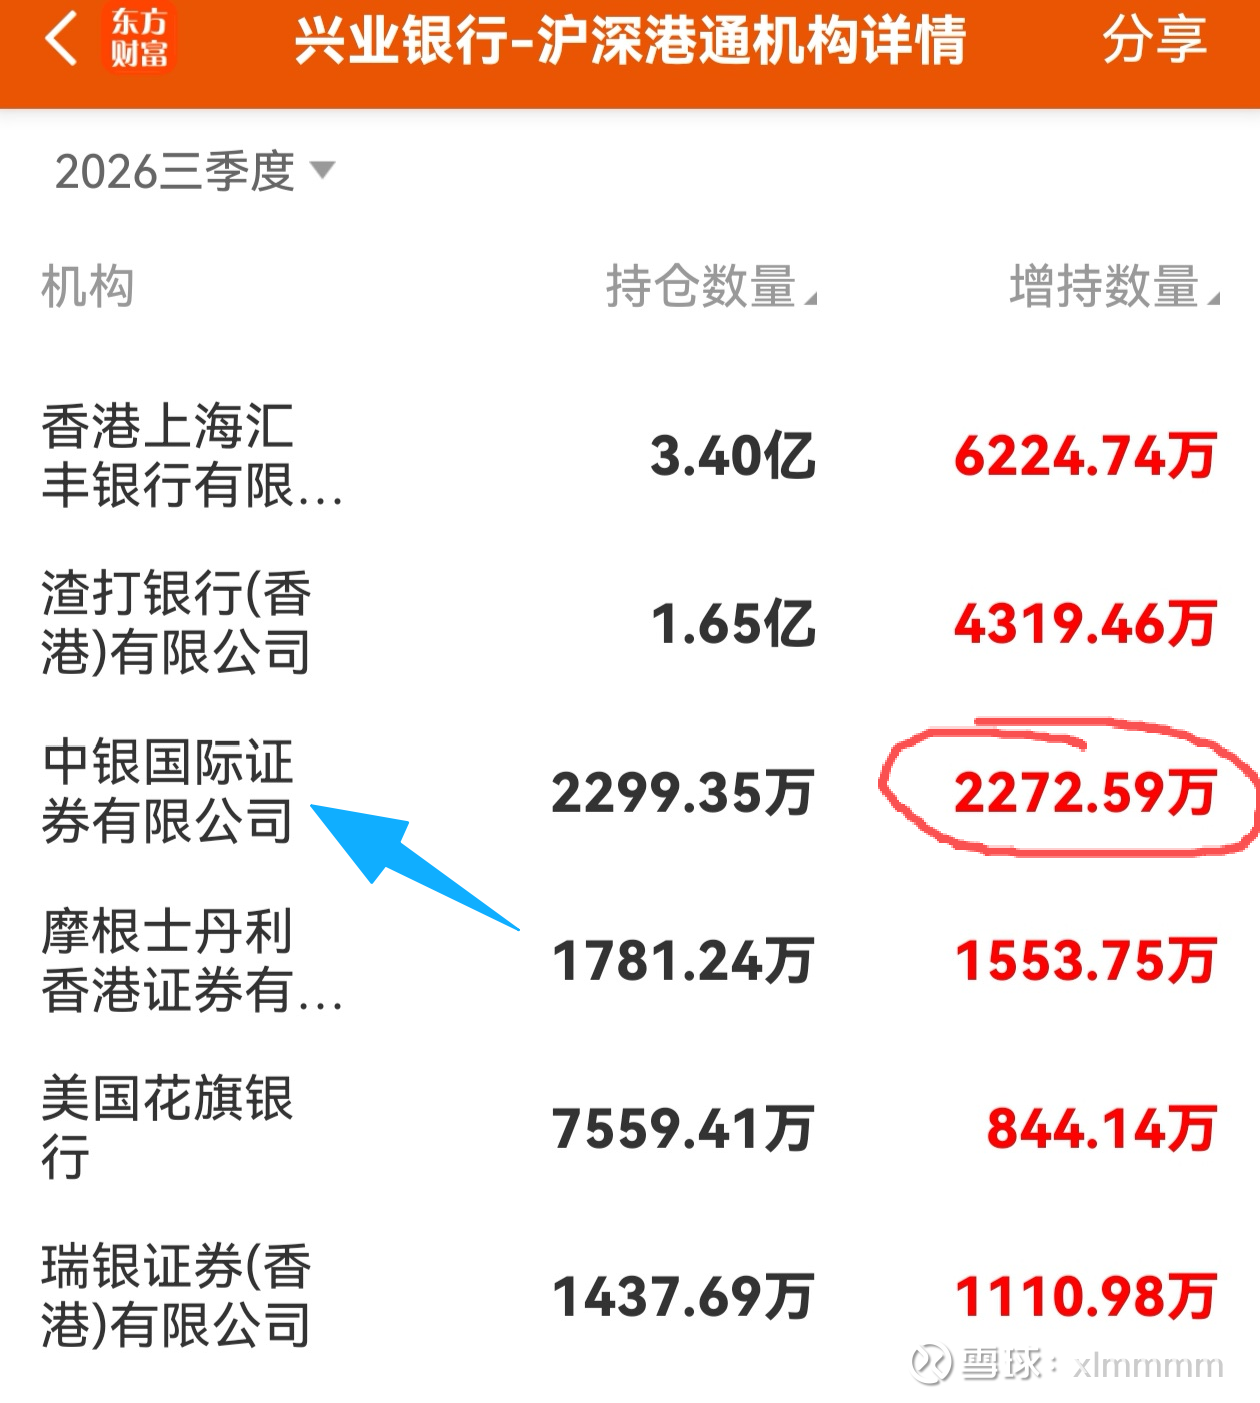
【2. 股东分析】三季报相对于半年报最大的差别在于北向资金回流,买入了1.77亿股。其中最值得注意的是中银国际证券有限公司三季度增持了2200万股。这个事情我在10月15日港股通季度数据公布出来之后就写过帖子,感兴趣的可以往前翻。我个人观点是某队离岸资金的马甲开始慢慢买回今年一季度他们清仓的股份。其余大股东无明显变化,至于重要宽基ETF的持仓是随着其规模实时变化的,这个差不多每天都有写到。所以大股东总体还是平稳的。
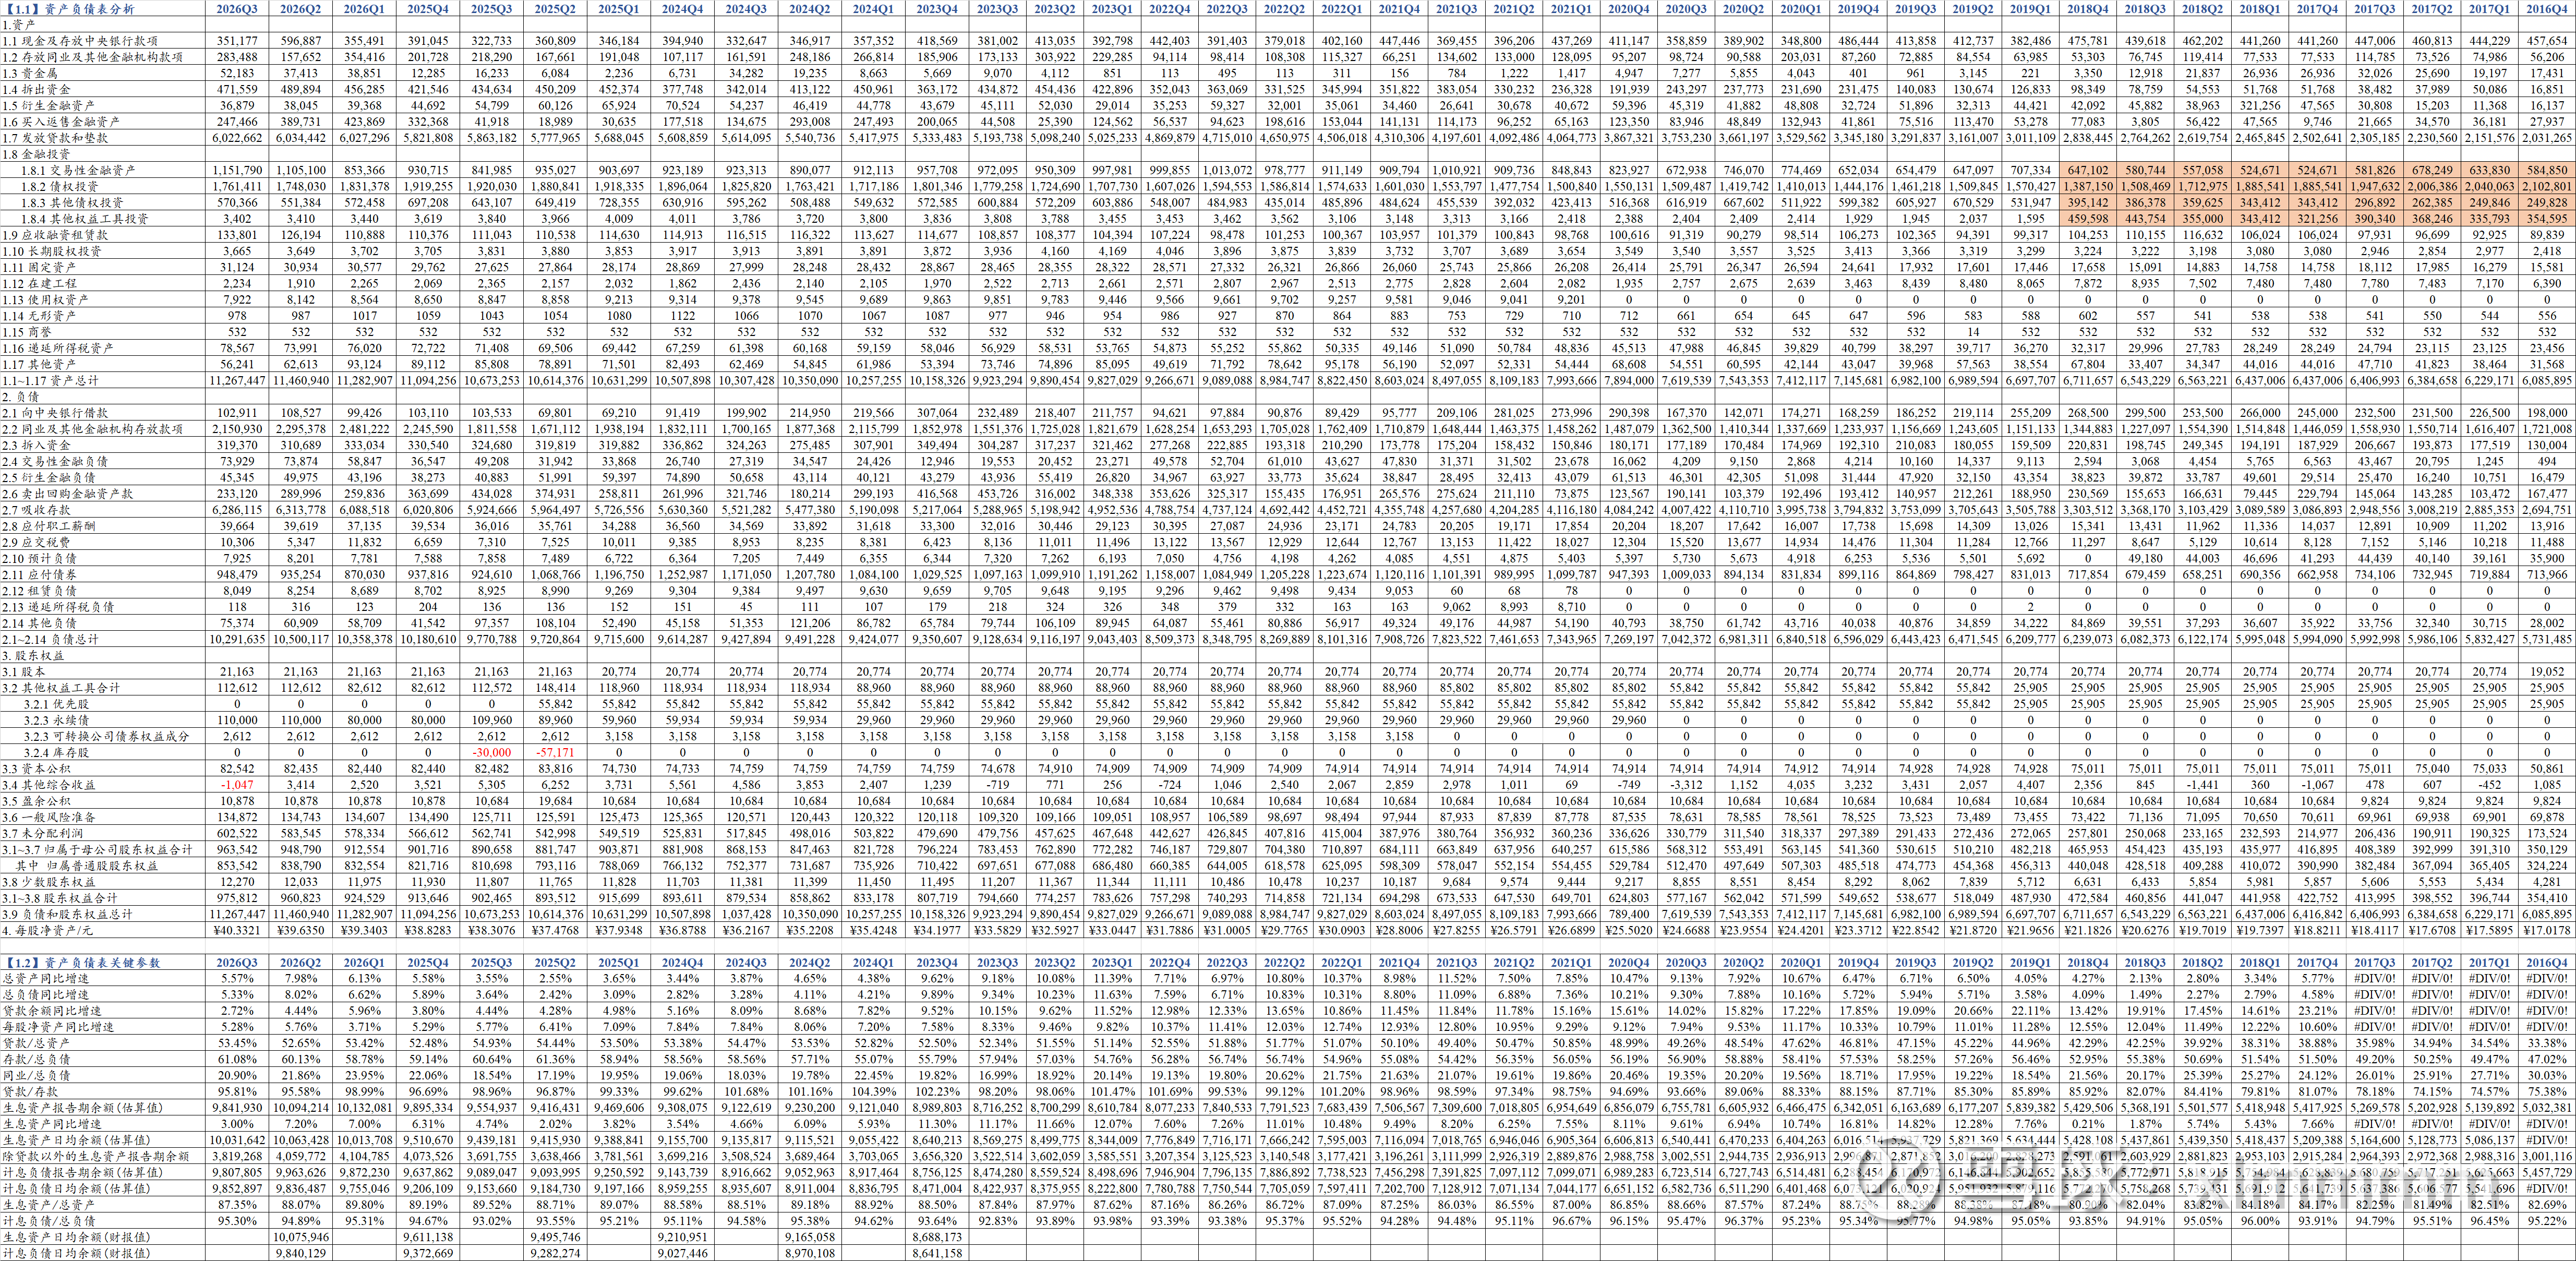
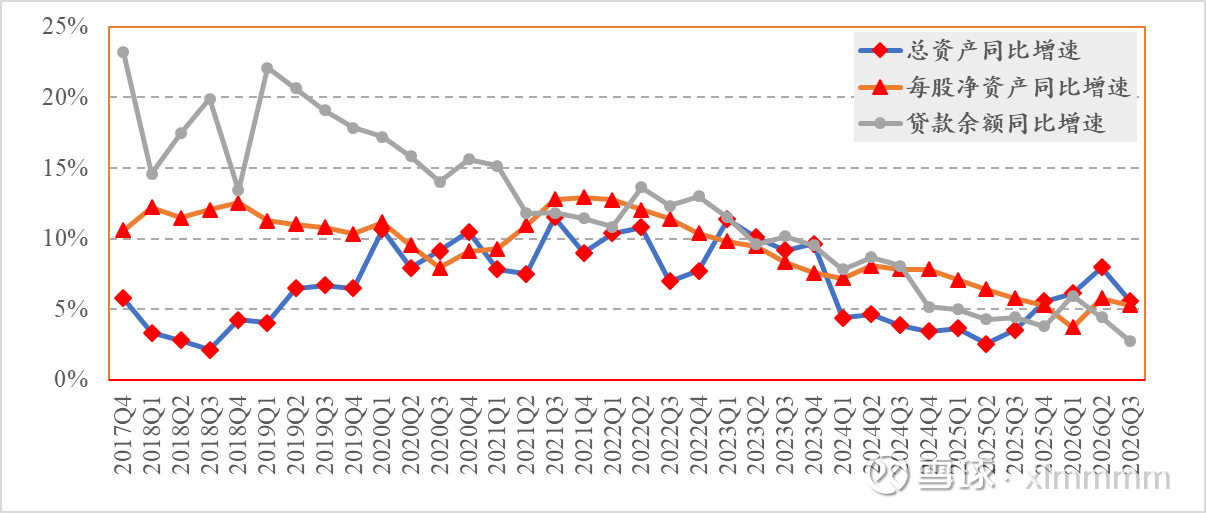
【3. 资产负债表分析】资产负债表总体平稳,感觉没什么值得写的,直接上图吧。三季度末总资产11.267万亿,同比增加5.57%,但是环比半年报11.46万亿,还是降低了1900亿。三季度末贷款余额6023亿,同比增速2.72%,环比半年报同样出现了微将。股份行的日子还是比较难过的,没有像国有行和部分城商行那样的增长速度;传统信贷板块承压、国有大行跨区域抢客户、股份行夹在国有行和区域城商行中间,可能都是原因吧。资产增速慢,净息差又不增加,利息净收入难免会受到影响。
【4. 利润表分析】直接贴个总表,再把各项关键的参数分析下。前三季度总营收同比多赚了10亿,略微增加了一点。三季度单季营收553亿,同比去年多赚了50亿。这个表现还是比较好的。
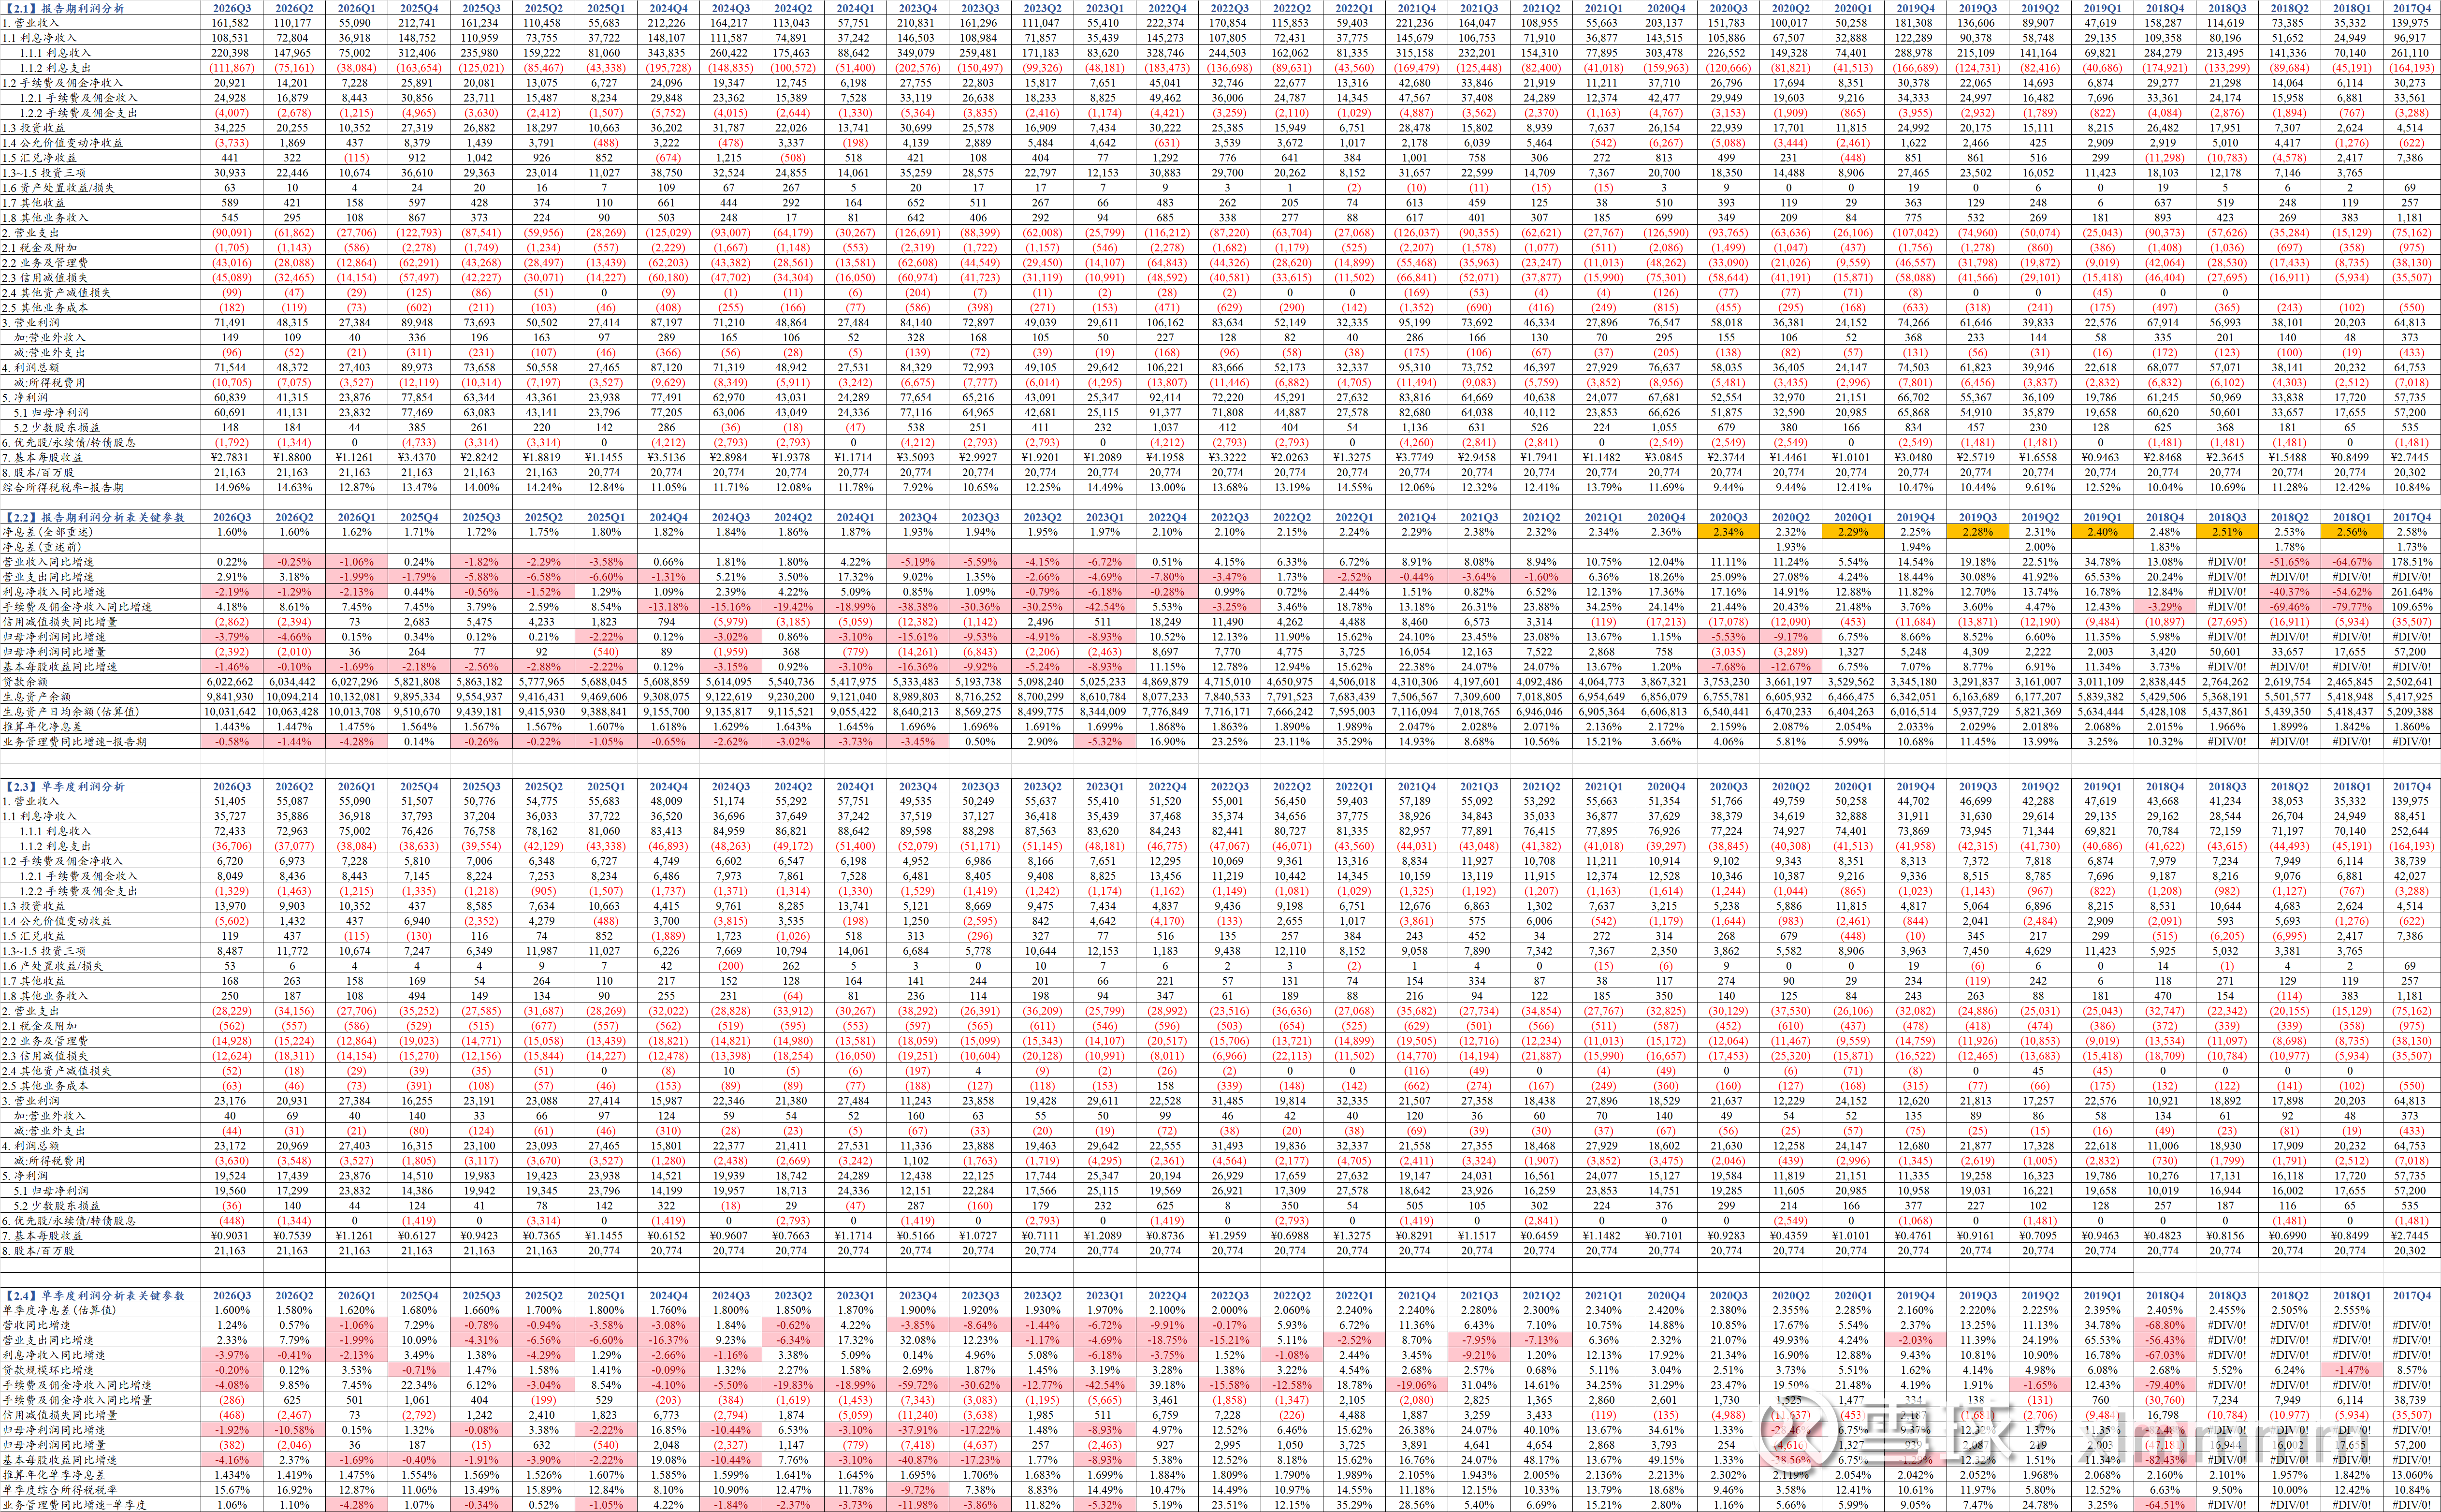
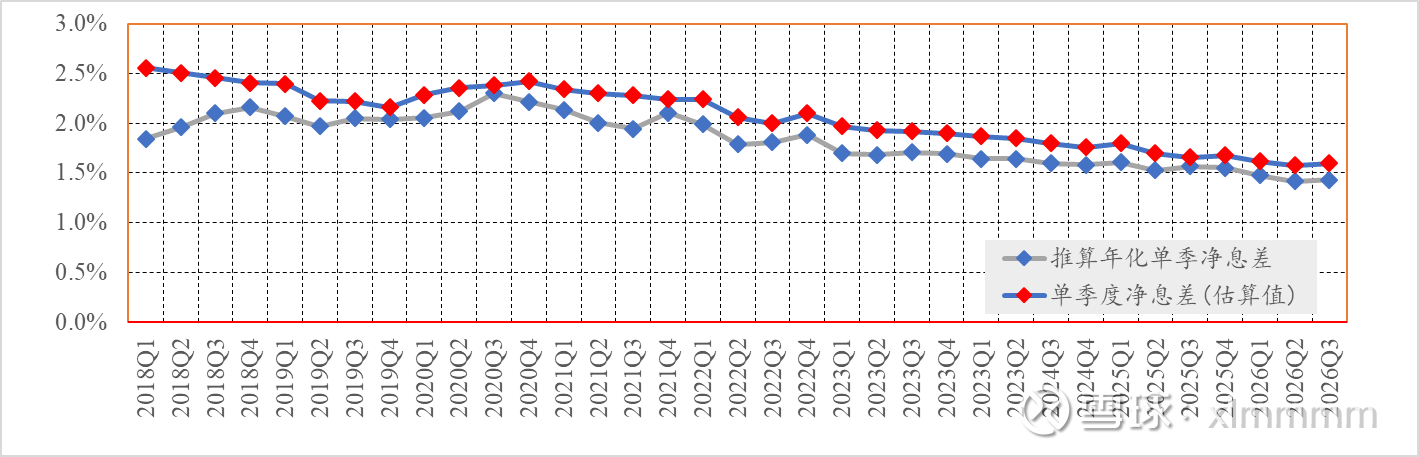
4.1 利息净收入。 三季度单季利息净收入357.27亿,环比少赚了14.77亿,但是三季度的净息差大概算是稳住了。一季报给出的净息差为1.62%,半年给出的净息差是1.60%,三季报给出的净息差是1.60%;于是可以简单推算出今年前三个季度单季度的净息差为1.62%、1.58%和1.60%;也就是说第三季度环比二季度上升了2BP。另外为了纵向对比更加清晰,还根据生息资产和利息净收入推算了一个净息差,前三季度分别为1.475%、1.419%和1.434%,也是三季度环比上升的趋势。这种净息差缓慢回升的情况遇到好几次了,比如2022Q4、2025Q1和2025Q4,然后接下来净息差又接着来几个季度的下降。所以已经没法判断是不是到底了,但是无论如何,环比上升2BP总比环比下降好吧。
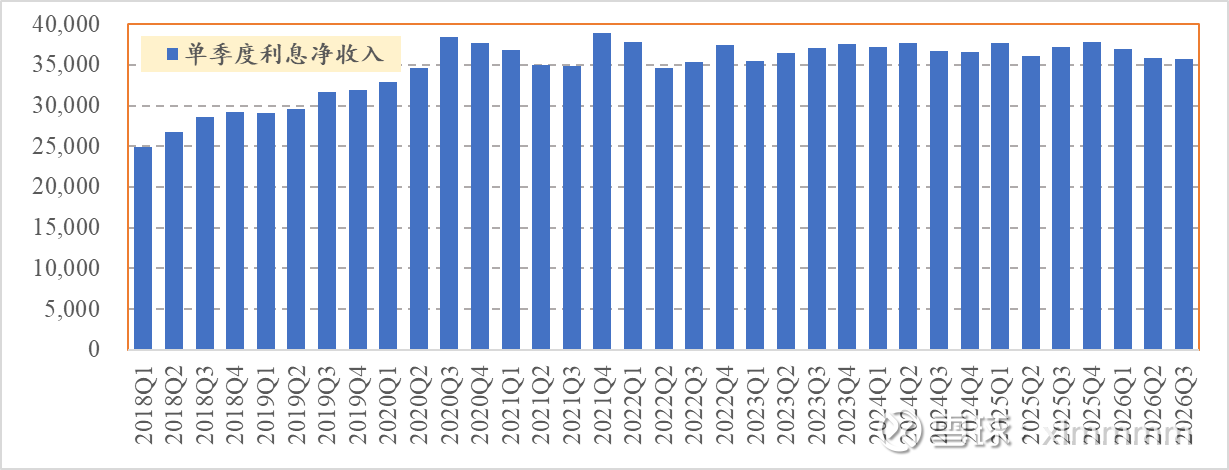
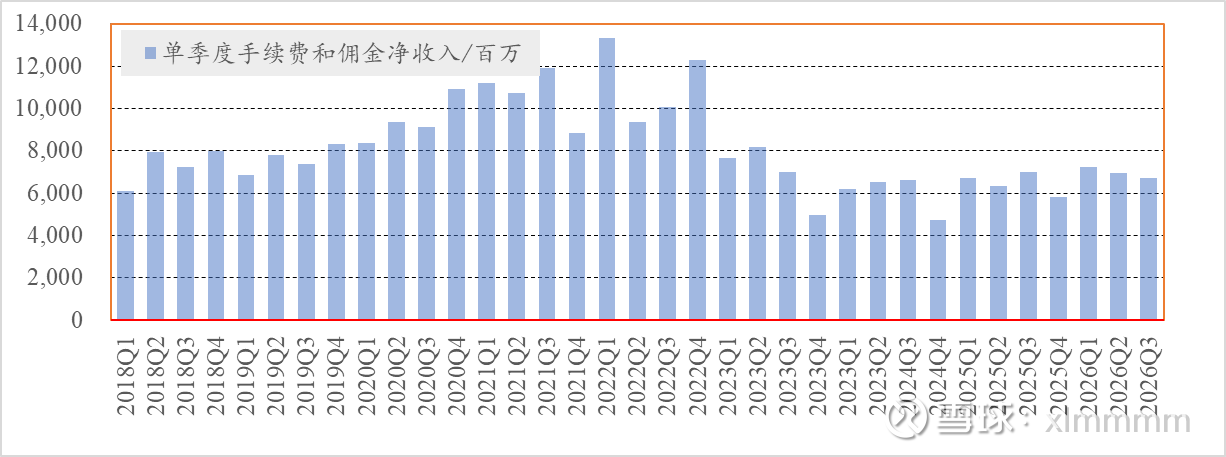
4.2 手续费和佣金净收入。 三季度净收入67.2亿,同比少赚3亿,从2023Q4手续费和佣金净收入达到最低点后,已经连续多个季度维持在70亿附近,相对比较稳定。
4.3 投资三项。 投资收益、公允价值变动收益、汇兑收益合称投资三项。之前我记得有次单独把投资收益拿出来说,还被某著名大V及其粉丝围攻过一次,后面实在不胜其烦统统拉黑了事。我这次改过来了,直接写投资三项。三季度投资三项合计84.87亿,同比多赚了20亿。不过投资三项的单季度波动是比较大的,还是用年度数据来看比较合理。2024年度投资三项合计387.5亿,2025年366亿,2026年前三季度合计309亿,今年前三季度合计同比去年还是多赚了15.7亿,相对表现较好。
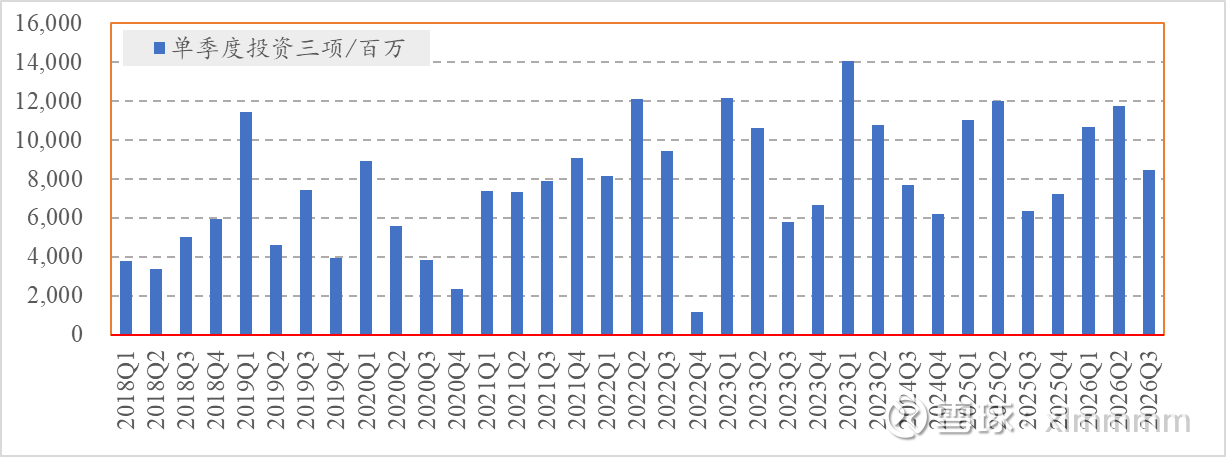
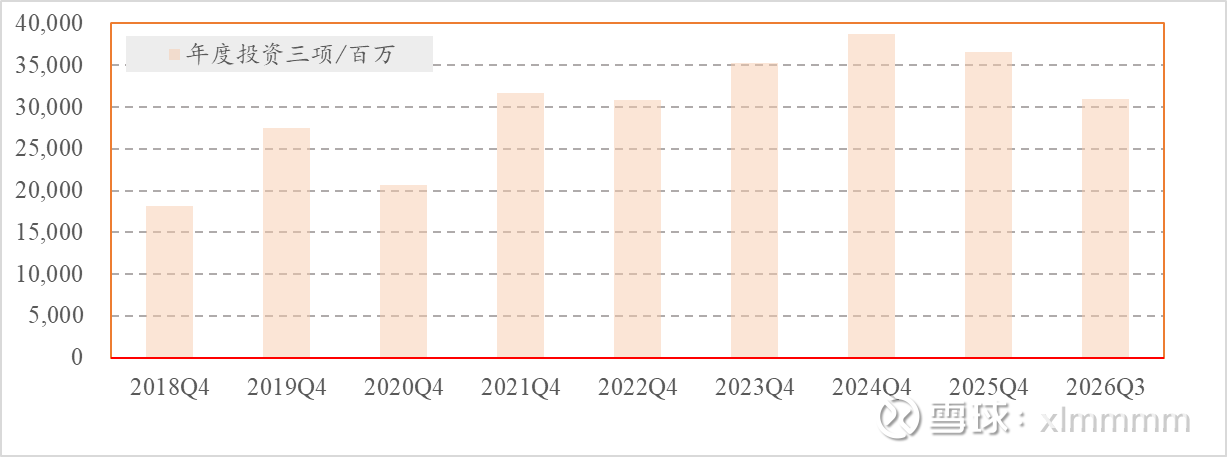
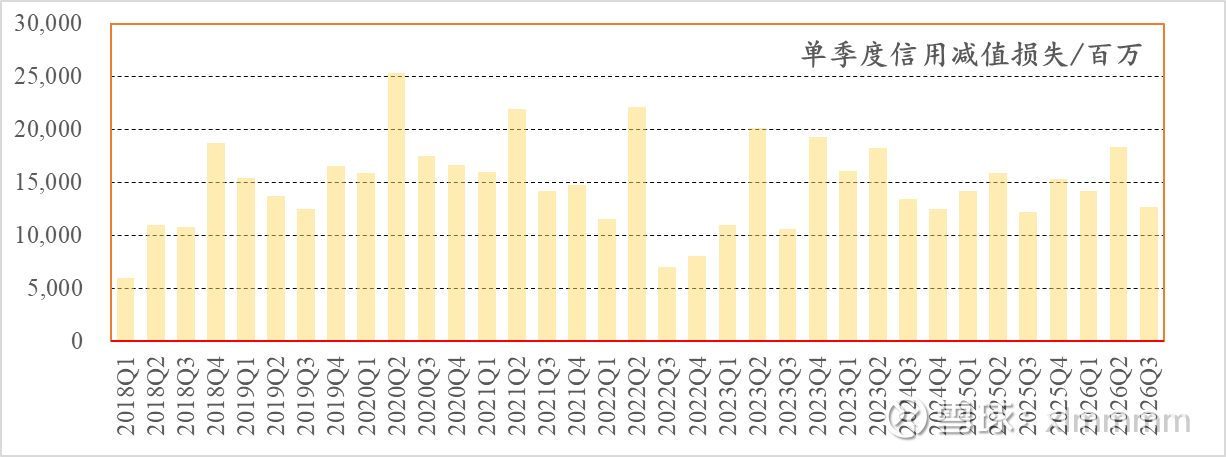
4.4 信用减值损失。 三季度单季信用减值损失126.4亿,和去年三季度几乎一样。但是由于今年中报同比多减值了20多亿,因此前三季度累计看的话,信用减值损失同比去年增加了28.62亿。这个也是中报净利润同比下降较多的主要原因。其实从下图来纵向对比下,感觉每个季度兴业银行的信用减值损失并没有出现过大波动,大概还是在按部就班进行,不太像是各种暴雷盖不住的样子,所以目前拿着还是比较放心的。
【5. 贷款质量分析】直接贴个总表,大概把自己关心的一些贷款质量数据爬出来列到下表。最另我担忧的还是关注贷款,Q3末关注贷款1087亿,比去年末又多出来83亿。半年报的正常贷款迁徙率0.95%同比去年和前年也比较高。不良贷款数据是报告期末的静态数据,是坏账核销后的,在营收有保证的情况下,这个数据一直控制在1.08%也是比较容易的。兴业银行的不良贷款率已经十几个季度维持在1.08%上下,静态看资产质量还是稳定的。对公贷款的不良率按行业看,有几个数还是挺有意思的,2026半年报,房地产业对公贷款不良率仅有1.36%,2025年报是1.93%,我大概看过大行的这个数据是3.x%。所有行业中不良率最高的是批发零售业,这个行业的贷款余额还有3300多亿。零售贷款中,z中报信用卡的不良率再次攀升至3.79%,不过中报信用卡贷款已经压降到3093亿,比起2022Q2的4558亿峰值,已经压降了1465亿。从零售贷款中的信用卡这部分数据回看,可以得出结论,2021年大力推行零售贷款的策略有点东施效颦学某招的意味,2019年信用卡不良率低,2022年问题开始爆发,侵蚀了兴业很多利润。我之前还对个人经营贷款有较大担忧,其实老股民都知道,我自己也有一些成本xxx%的场外杠杆(懂的都懂),现在国内消费低迷,传统实体经济差,这种个人经营贷款说不定又会成为下一个信用卡贷款。不过2026Q2个人经营贷款不良率1.17%,相比2025Q4的1.29%还略有下降。
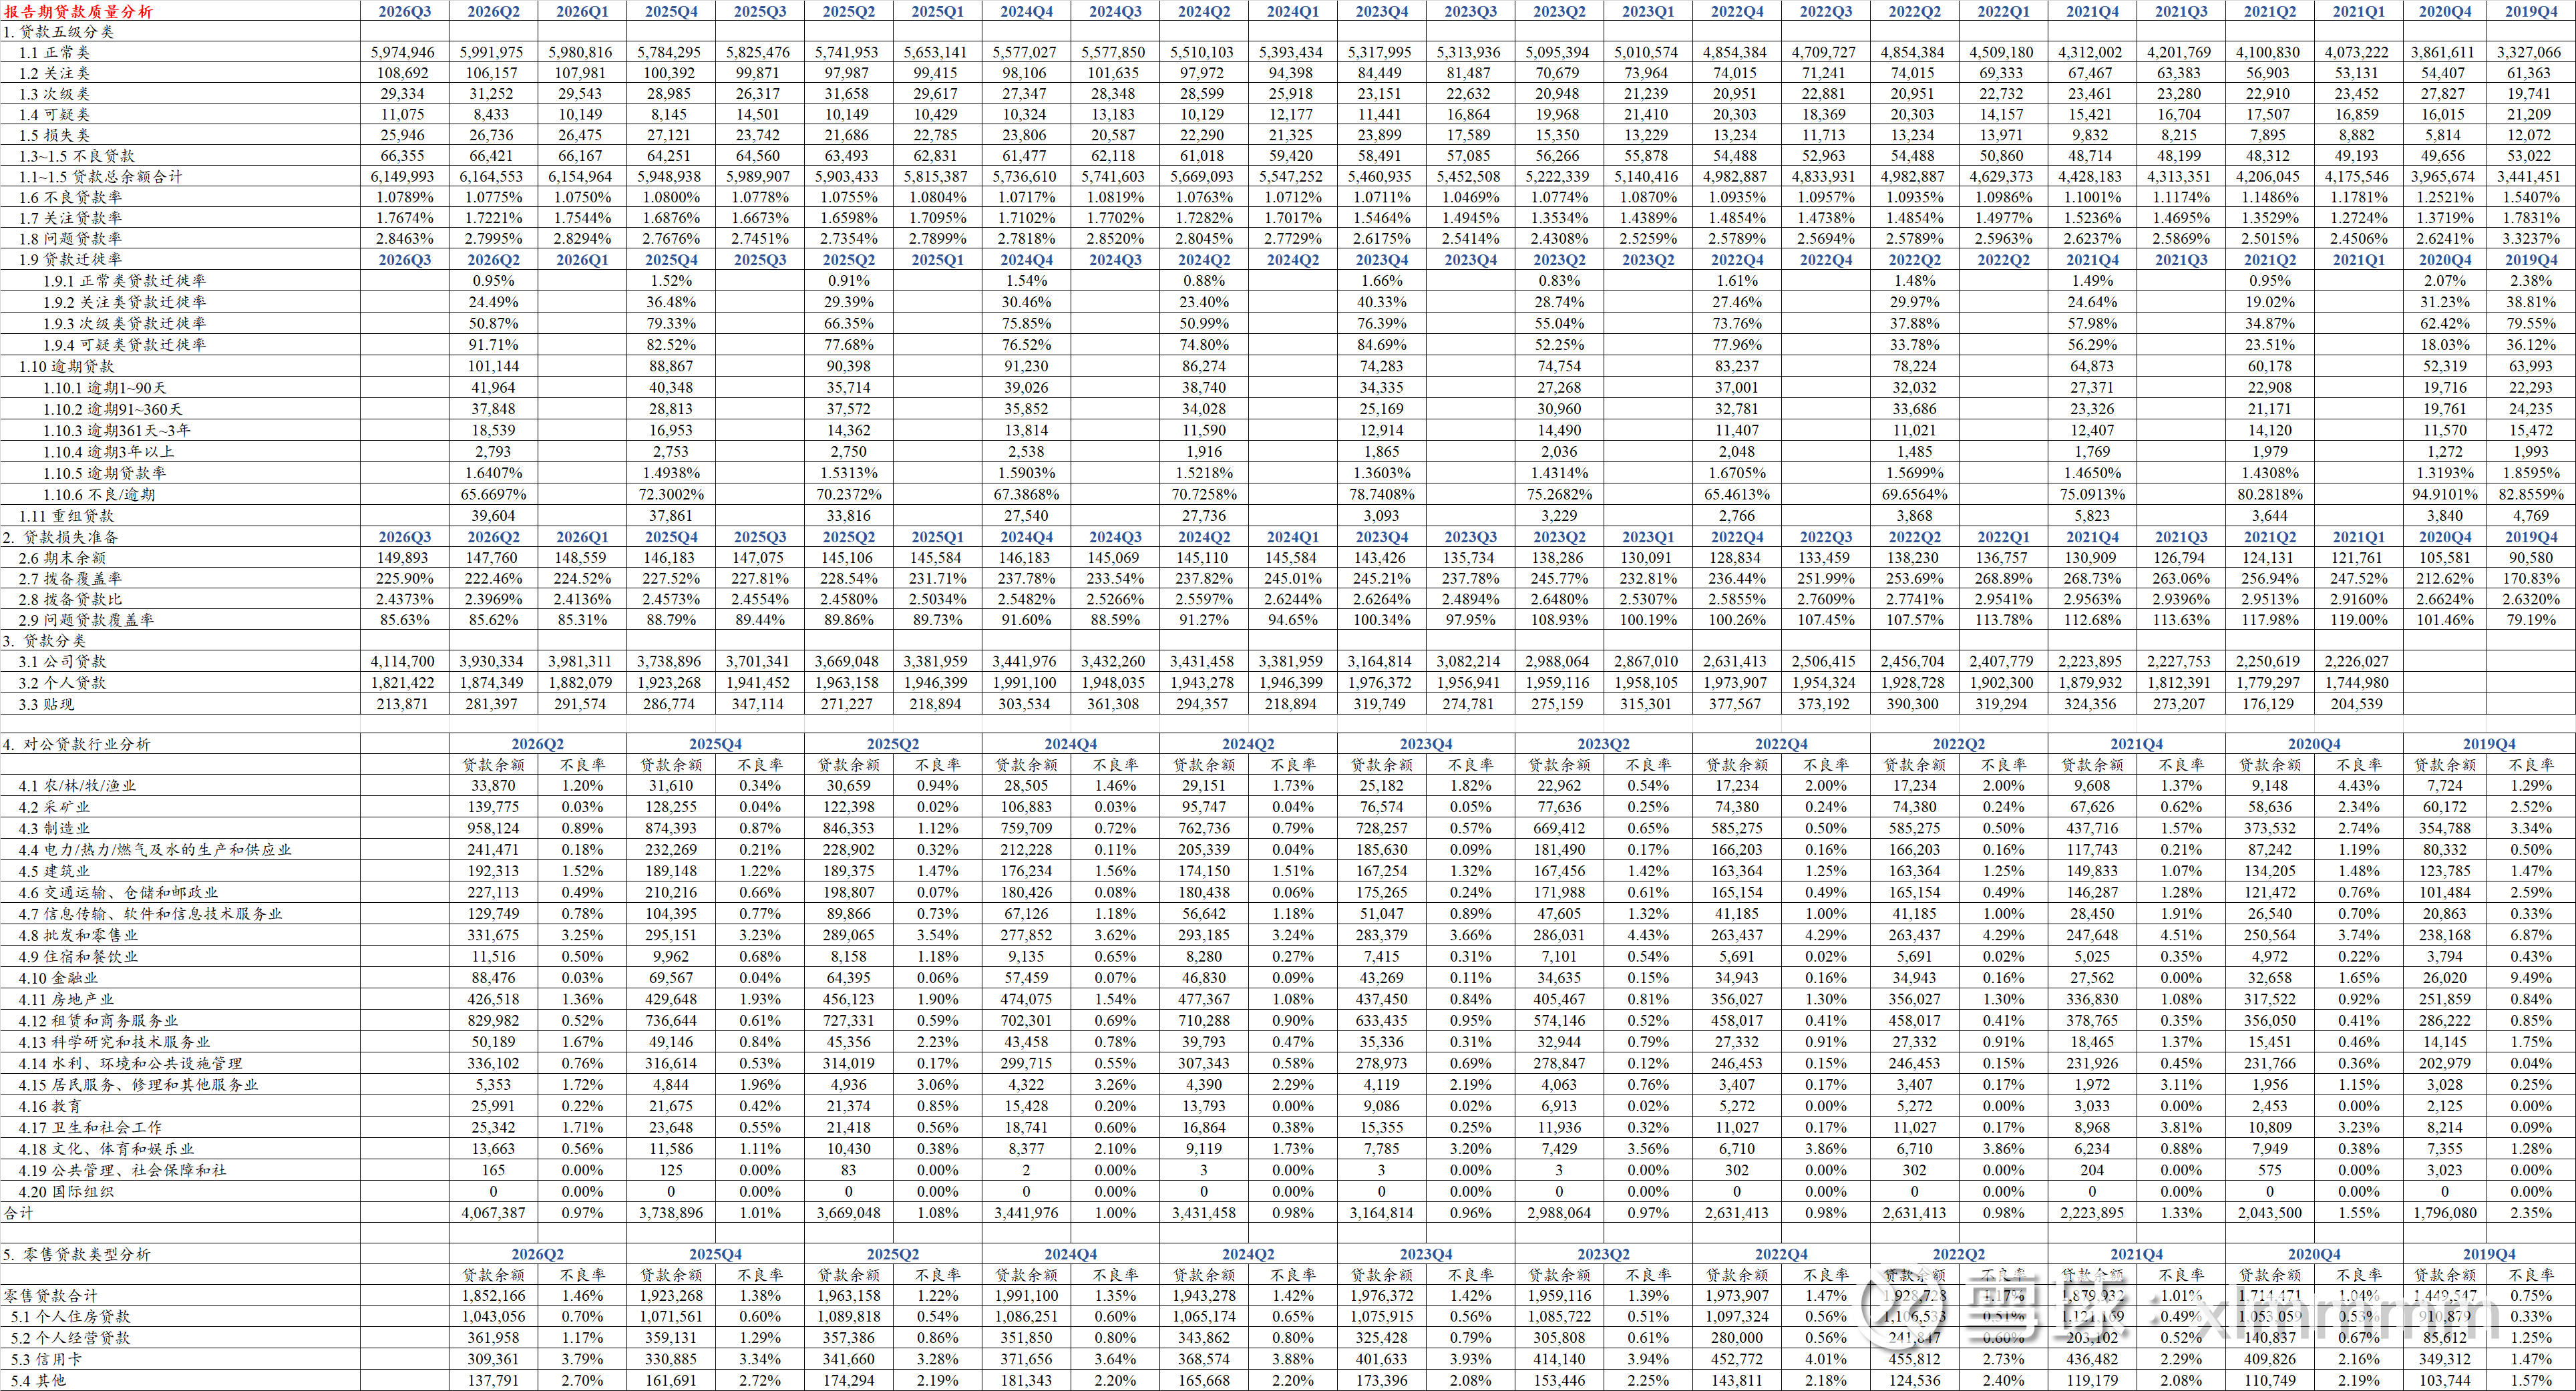
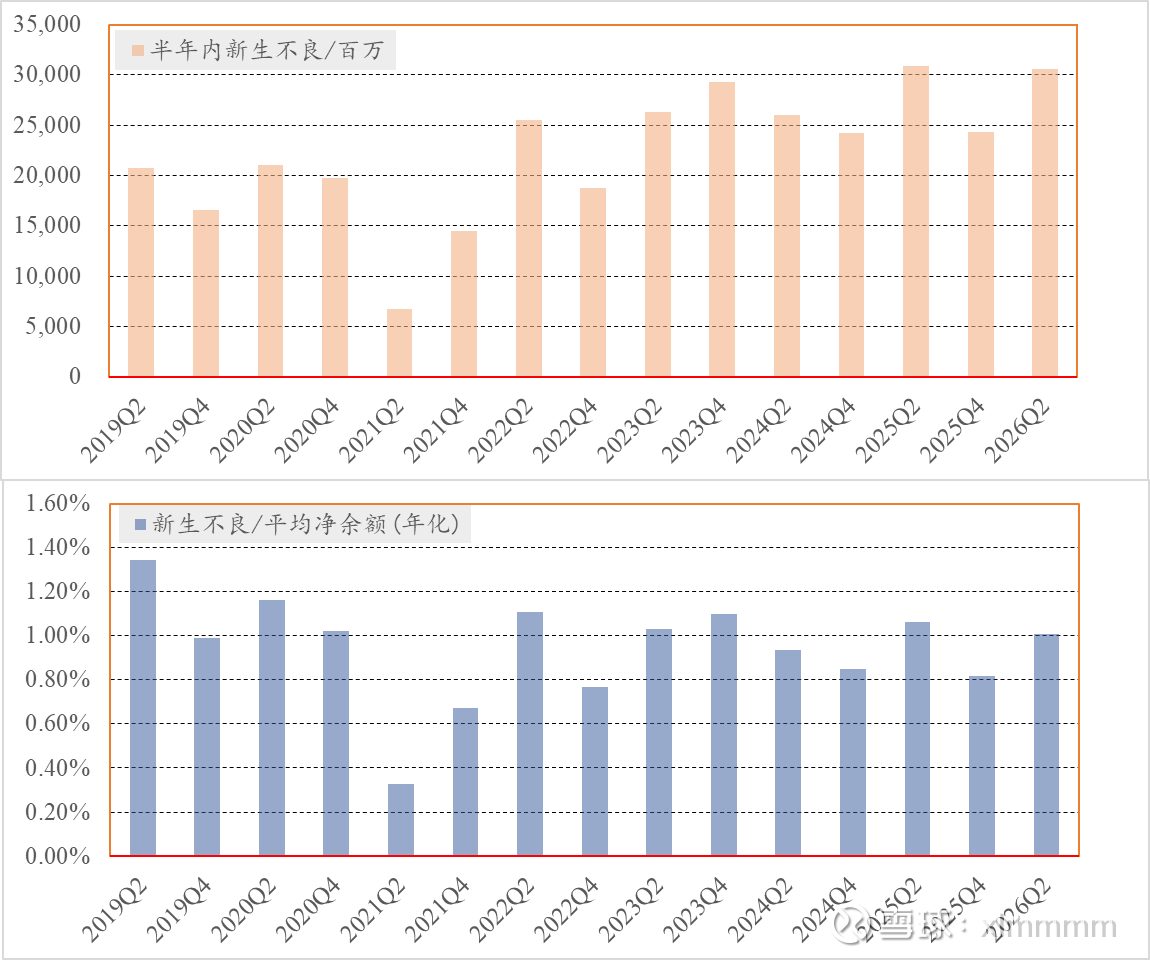
再算下新生不良,详见下图。2026半年报核销332.74亿,不良贷款池增量21.7亿,半年内回收不良贷款48.61亿,于是2026上半年新生不良贷款21.7+332.74-48.61=305.83亿。按相同的方法计算得到的纵向数据对比如下图。2026上半年的新生不良和2025年上半年差不多,都是历史高位。年化新生不良率大概1.001%,大概位于2019年以来的平均水准。新生不良率1.0%,净息差1.6%,经营还能继续,不至于四面透风到处暴雷盖都盖不住。
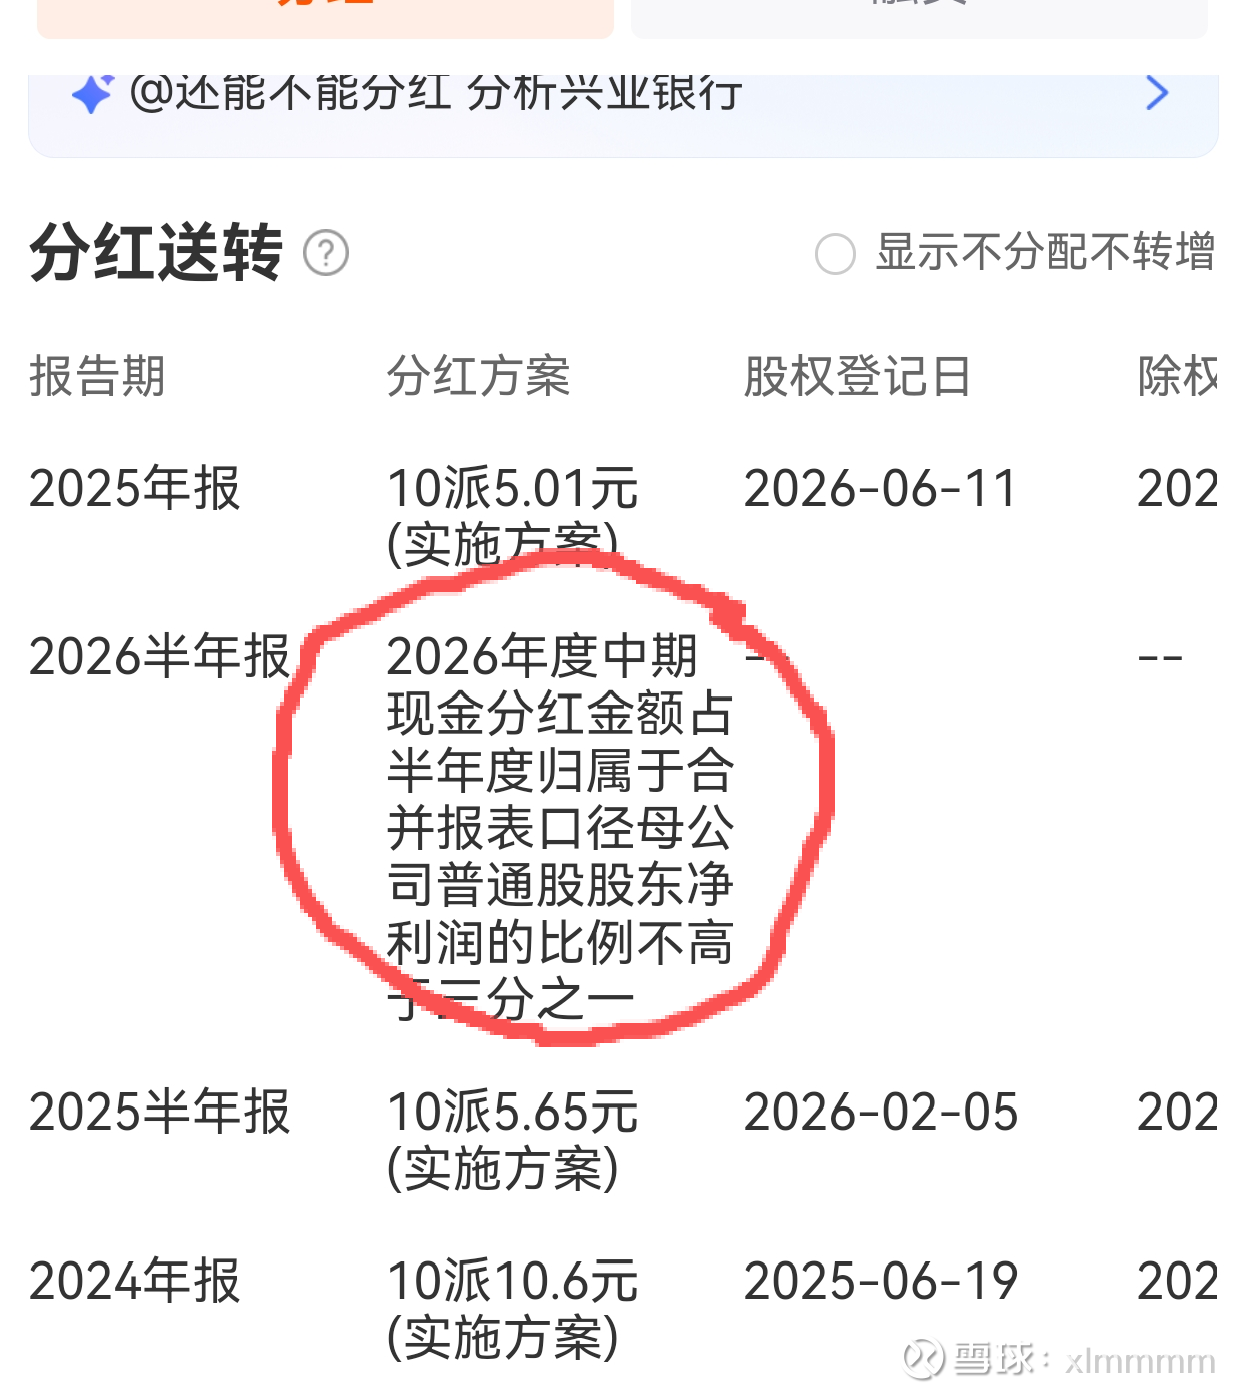
【6. 分红】三季报没有公布分红预案,因为半年报的时候董事会已经授权了,中期分红预计在2027年初实施,分红金额占半年度归属普通股股东净利润的比例不高于1/3,半年报每股收益为1.8800元,不高于1/3就是不高于0.6266元。我就放低点预期吧,等到明年1余月分0.60元吧。最后再提下核心充足率,三季报核心一级充足率9.52%,环比半年报的9.43%还增长了9BP,反正远远满足监管要求,赶紧分红吧。这个充足率,转债即便不转股也满足监管要求。
【7. 聊聊可转债】兴业转债现存413亿张,当前转股价20.13,转债到期日2027年12月27日。2026年12月27日付息2.3元, 到期连本带息109元。转债到期前大概率的分红方案:明年1月分红0.6元,27年6月分红0.5元,27年12月分红0.6元(管理层有可能为了促成转股把27年的中期分红提前);于是转债到期前的转股价为20.13-0.6-0.5-0.6=18.43元。转债到期前的价格109元,对应的正股价就是1.09x18.43=20.09元。我感觉这种情况能实现的概率在80%以上(瞎猜的)。而到了2027年底,强赎能否实现呢?届时的强赎价可能是18.43x1.3=23.96元,这个价格对应的静态股息率为1.1/23.96=4.6%,感觉还是有可能达到的,强赎并非完全不可能。
【8. 尾声】兴2023年买入兴业银行以来,虽然获利超2000万,但是总的来说是一笔失败的投资,因为我是3.50卖掉农业银行换的兴业银行。当然,我当时没拿住农业银行的主要原因还是浮盈太高,当时农行浮盈超过了1000万(上了100%的杠杆),2023年那时是我首次在单只股票上的浮盈超1000万。于是在2023年5月份,看到兴业股息率比农行高就换股了。现在回头看,这是一笔非常失败的换股。这都是命,知足常乐吧。祝大家发财!!
最后强调下,所有截图都是模拟盘,现实生活中我坐地铁喝瑞幸吃食堂,只能靠模拟盘来获得一些情绪价值了。祝大家发财!!
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>