
锂解2027:供需错配,幻象与真相


中资对全球产业的改变
为什么不赚钱还要上产能?(成本社会化而非市场化)
为什么卖矿赚钱,但多一道工序加工成盐亏钱卖?(融合制造业)
为什么海外需求旺盛,但仍然难赚钱?(内卷外化)
这些经济学的深刻话题先不思考,外化的结果是——中资锂企在繁荣期赚取了制造业的合理利润,至于怎么度过下一个寒冬,帕鲁早已给了答案。
传统金融学不能完全适配中资主导的产业,利益最大化并非利润最大化,这些因素原本就存在,但随着越来越多的产业被中资主导,研究分析就要做相应的变化。
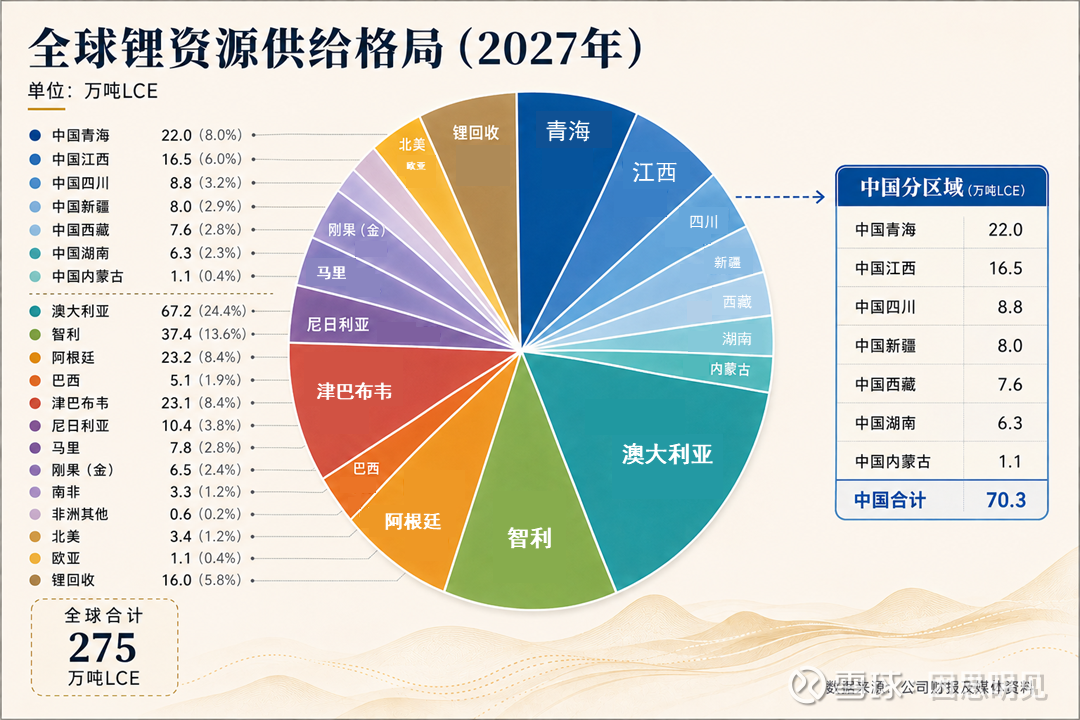
全球锂业2027年提供新增供给的25个项目中,有22个为中资项目(折LCE量占比90%),过去讲“矿业如期投产就是超预期”,但中资项目可以在超预期的基础上再超预期(比如未批先建等灰色领域),为新能源资源保障提供了坚实支撑。
2026年锂价的短暂繁荣,在澳洲、非洲、国内以及锂回收,均刺激了超额供应,但其中有些供应具有显著的价格弹性,跟随锂价波动走出闪身步,这也构成了2027年的主旋律:拍一个供需的总量数字并不能解决问题,核心是动态变化过程中出现的——中短期供需错配。
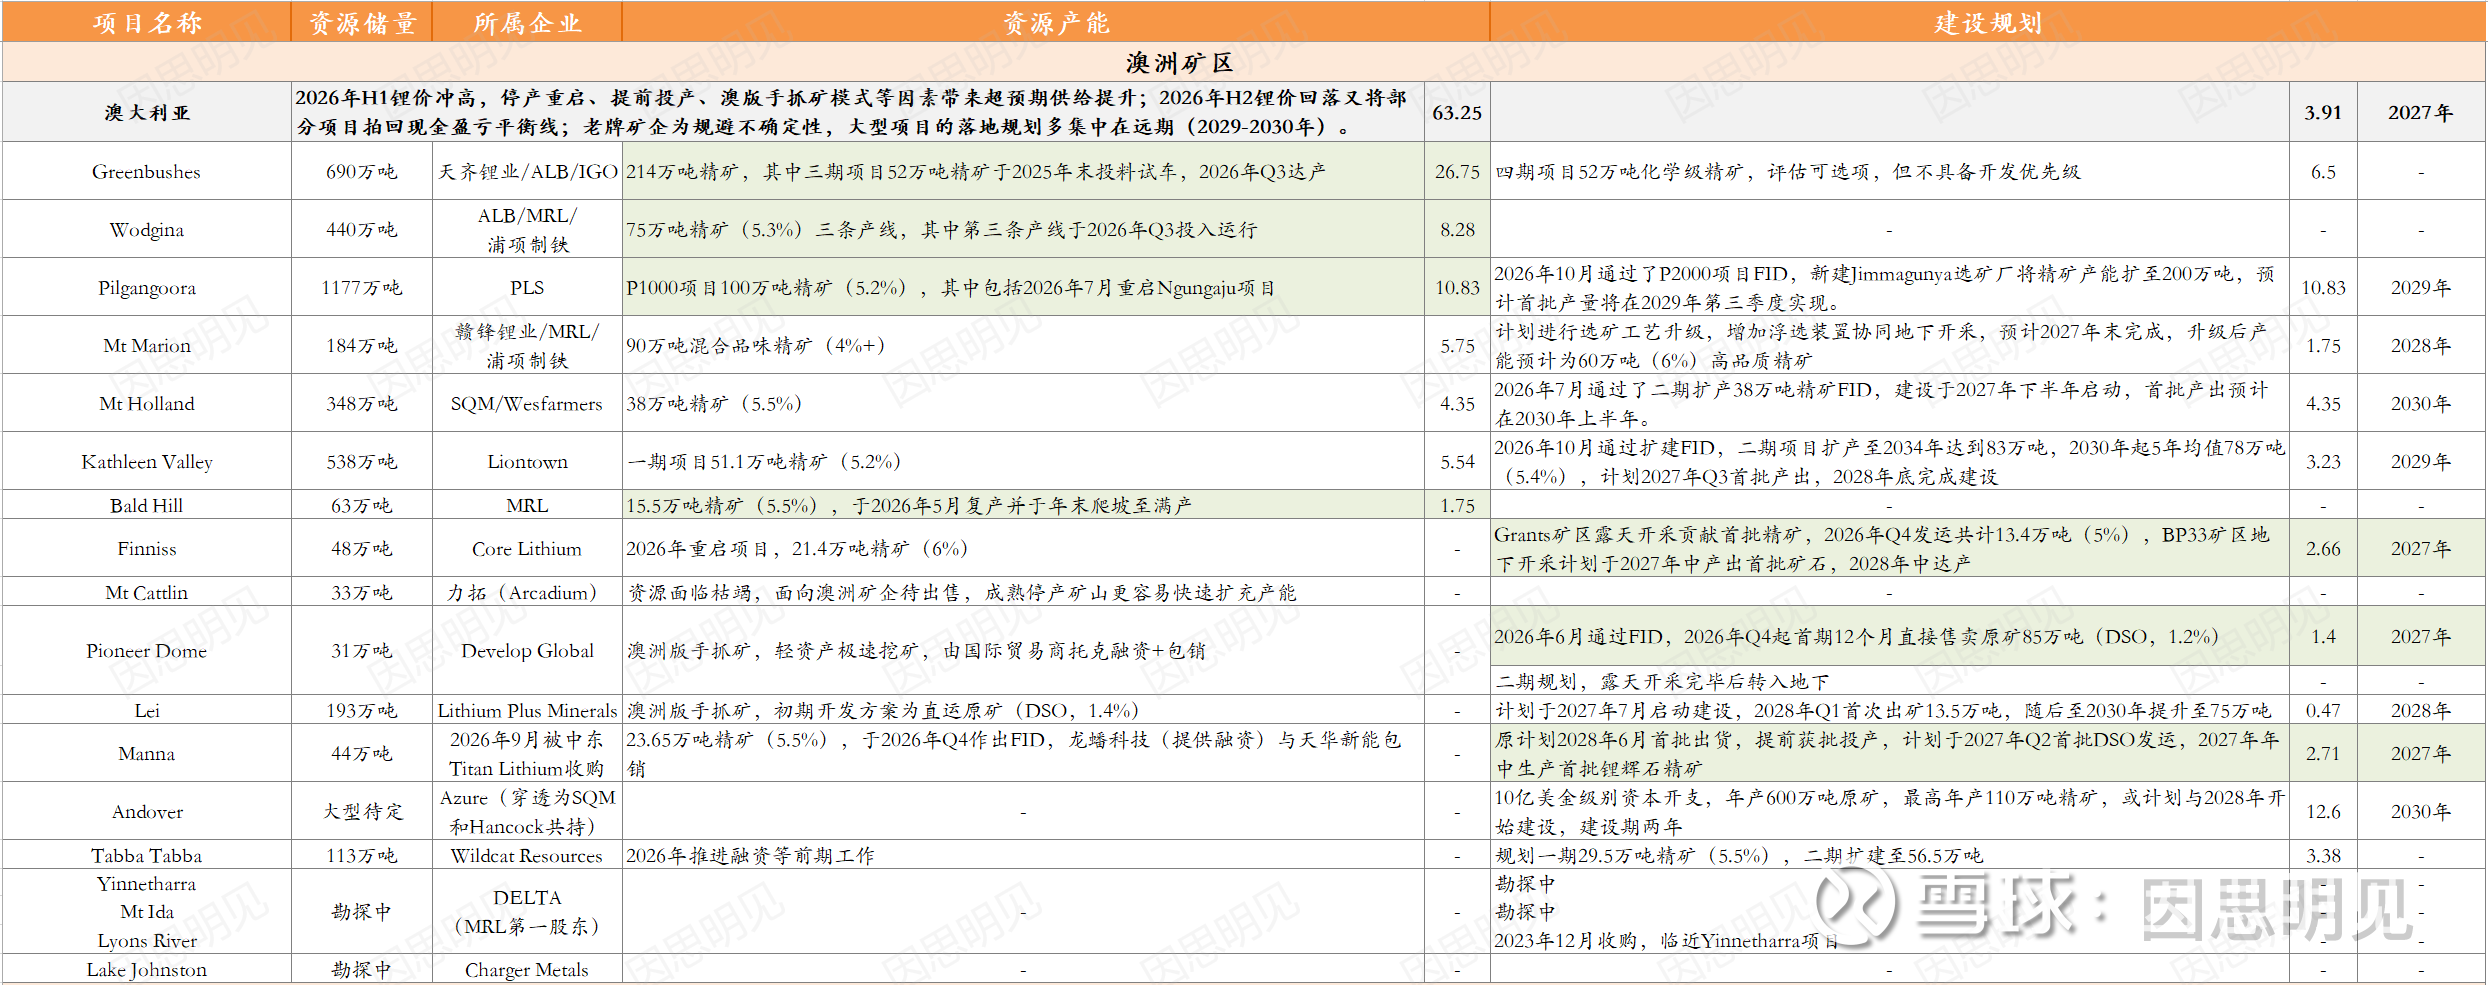
澳洲矿区:产业决策被锂价遛狗,一念扩张一念减停
2026年H1锂价冲高,推动停产的澳矿快速重启,甚至出现了澳版手抓矿项目,加上Manna进度和Greenbushes三期达产提前,导致澳洲锂矿供应短期内超预期提升(较2026H1预估时约提升7.3万吨LCE)。
然而,2026年H2锂价向下波动又戏剧性的触及部分澳矿的现金盈亏平衡线,进入前一秒扩产下一秒减停产的薛定谔状态,由于速度太快目前尚未反馈到新项目的建设决策上。
相比之下,老牌矿企引而不发,为规避不确定性,资本开支时间均被拉长,大型项目的落地规划多集中在远期(2029-2030年)。
受现金盈亏平衡线影响,若锂价维持低迷必会触发在产项目减产与新项目流产情况,而这类供给收缩极易导致中短期供需错配,产业决策会被反复遛狗(体感belike:一买就跌,一卖就涨,持有就阴跌)。
小插曲:Bald Hill项目在过去的周期波动中屡次判断失误,每隔一年就关停重启一次,这次吸取教训先信先复产,但似乎...
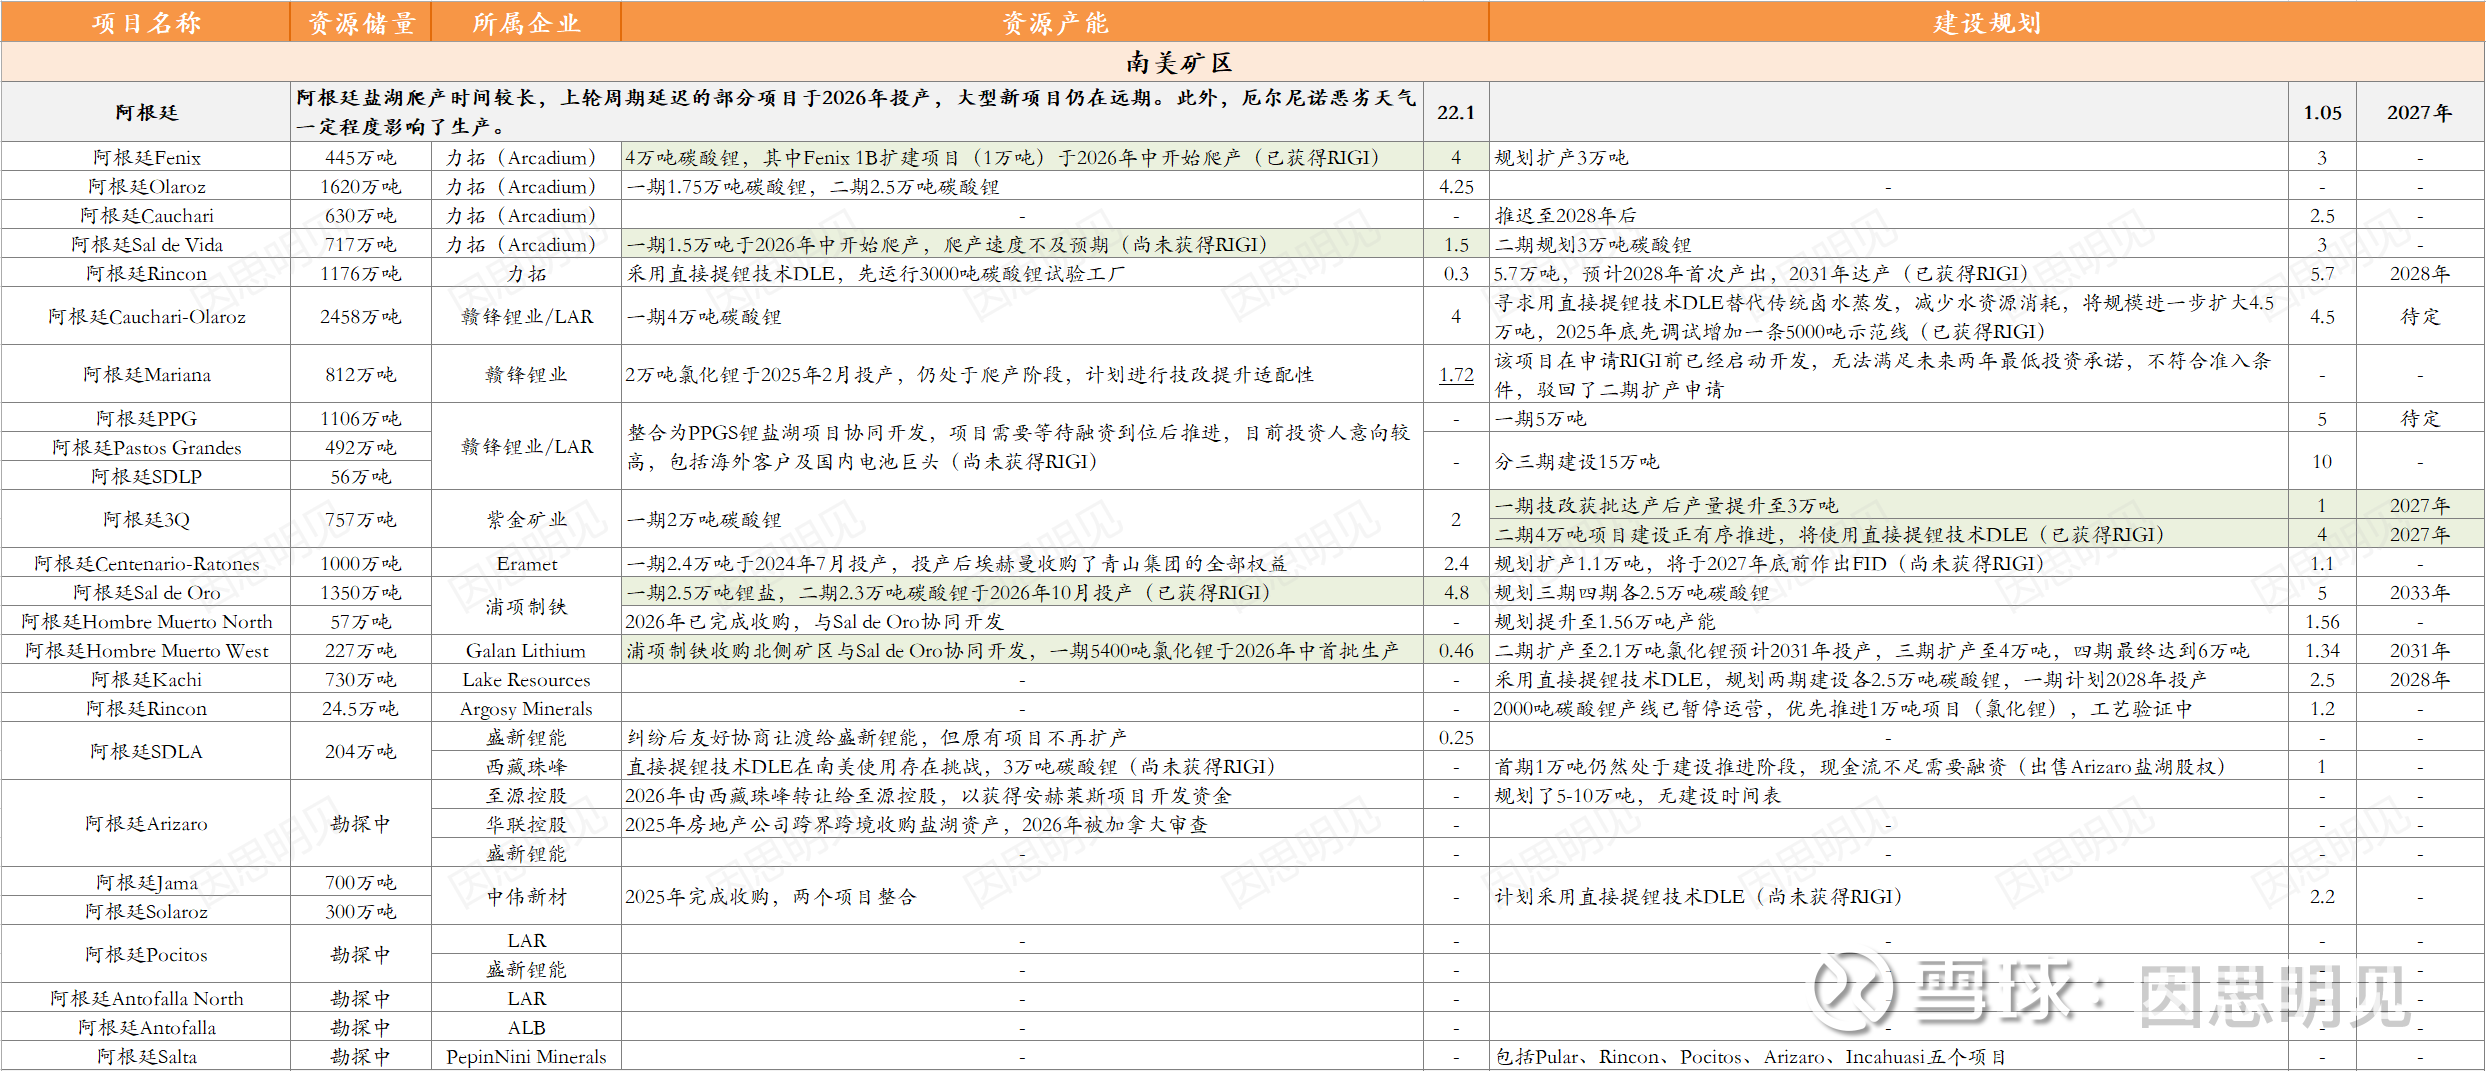
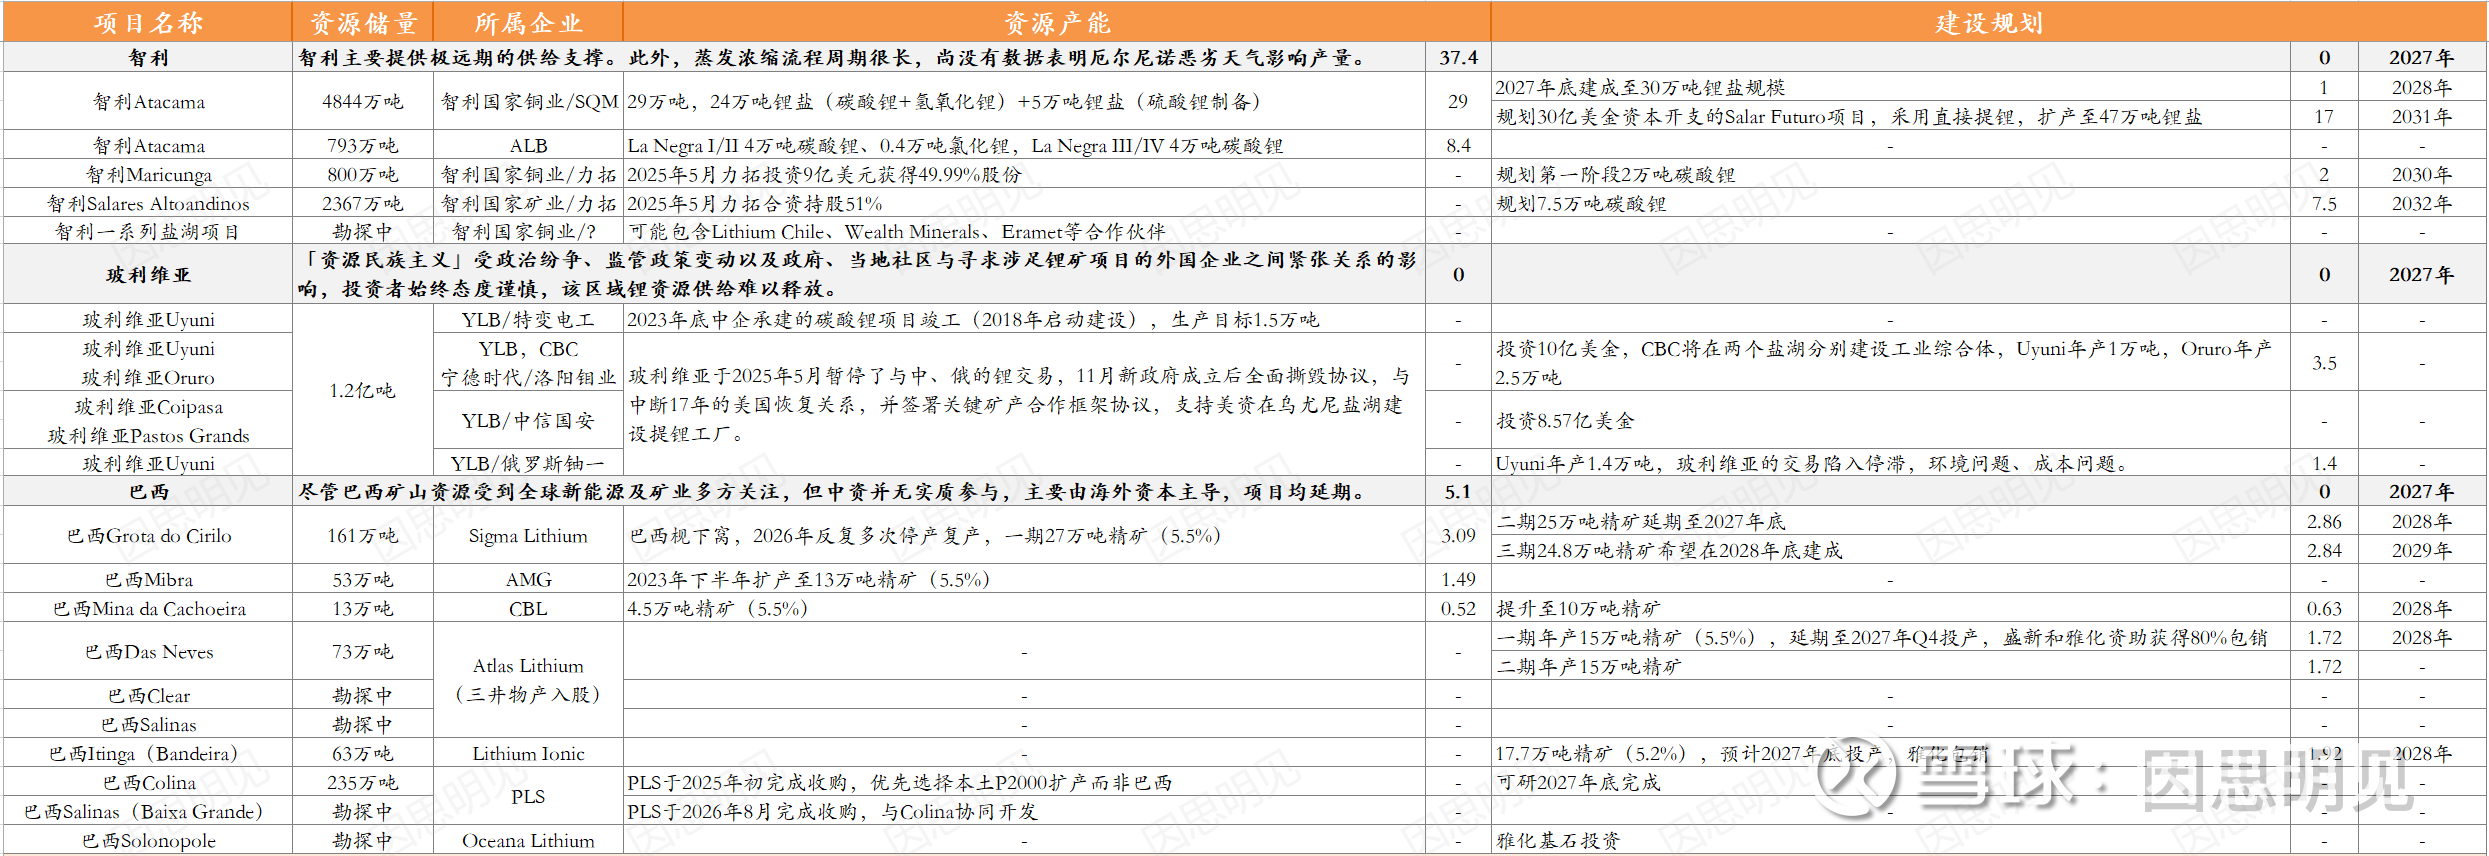
南美矿区:新老项目资本开支间隙,平静的真空期
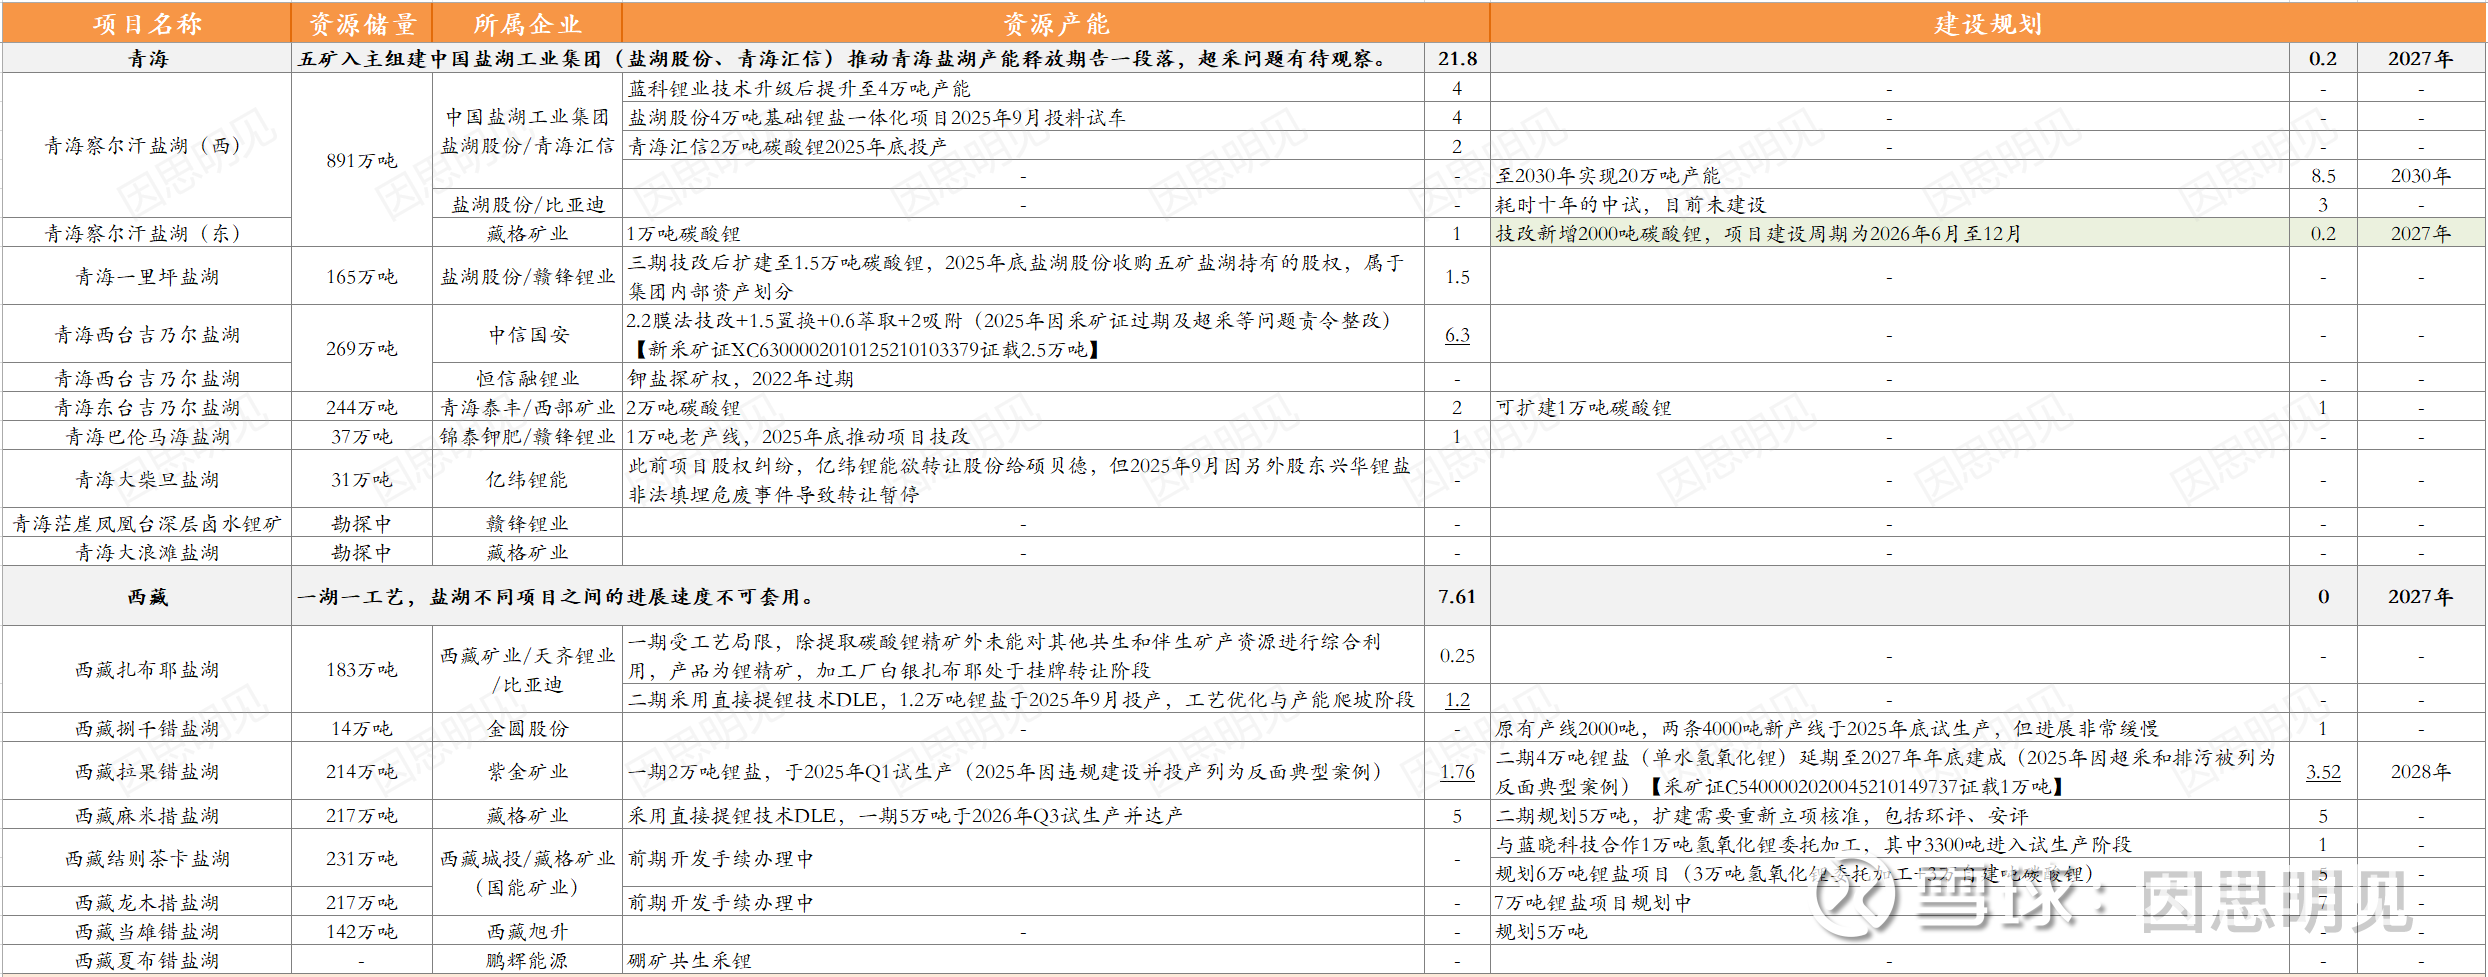
2027年是南美矿区供给表最平静的一集。阿根廷上轮周期延期的项目基本于2026年完成投产,进入漫长的爬坡阶段;智利与阿根廷的新项目距离释放供给仍然遥远(2029年后);巴西矿山由于没有中资的实质性参与,开发进度始终不及预期,西格玛更是巴西版枧下窝,因环保问题频繁停产。
此外,关于厄尔尼诺恶劣天气,由于盐湖蒸发浓缩流程周期很长,没有明确数据表明影响产量。
非洲矿区:深加工限制与价格弹性供给
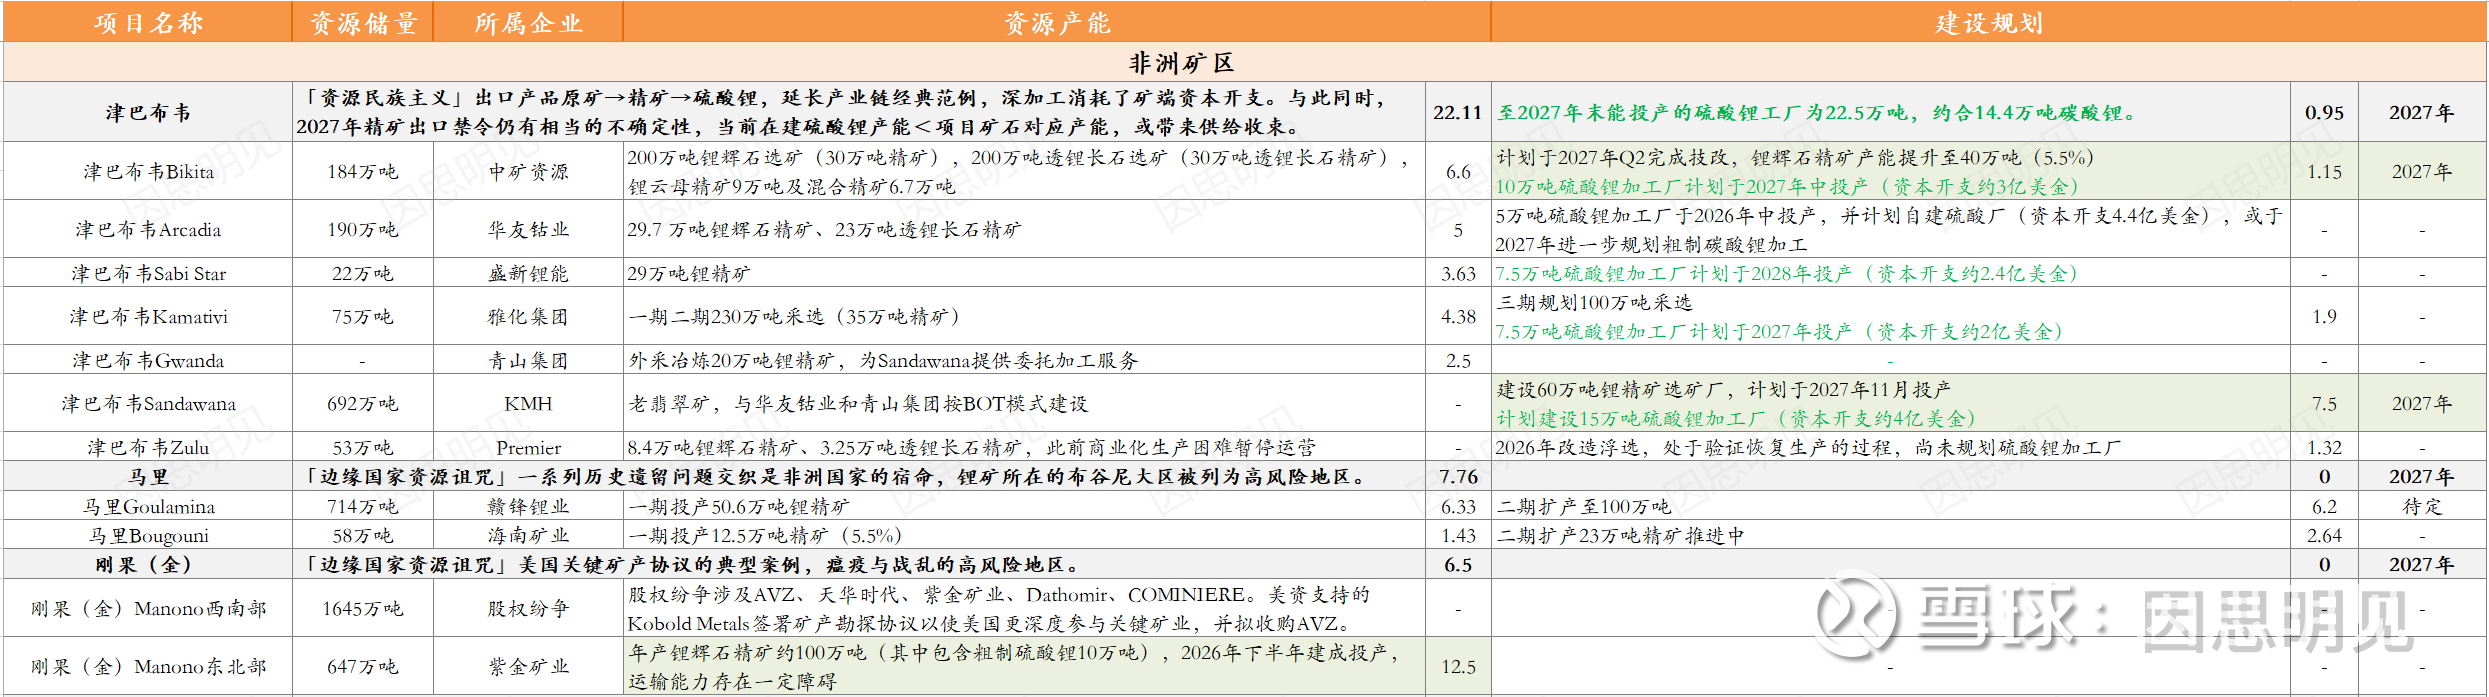
津巴布韦是资源民族主义的经典范例,从原矿精矿到硫酸锂(甚至碳酸锂),延长产业链为非洲地区提供了示范效应,深加工消耗了部分本应投向矿端的资本开支。
2027年1月1日精矿出口禁令如何执行,会极大影响2027年锂矿供应结构:如果严格直接执行,2027年上半年将减少约11万吨LCE供给;如果严格按硫酸锂配额执行,硫酸锂工厂规划产能较项目矿石对应产能差值约8.7万吨LCE。目前按正常供应预估,届时根据禁令落地情况再进行供给扣减。
马里和刚果(金)均属于非洲高风险地区,供应链无论中断与否都在情理之中。
尼日利亚现象可以展开一个研究课题——《关于锂价波动与超额供应、滞后供应的研究分析》,同样适用于某些地区以及渣提锂。
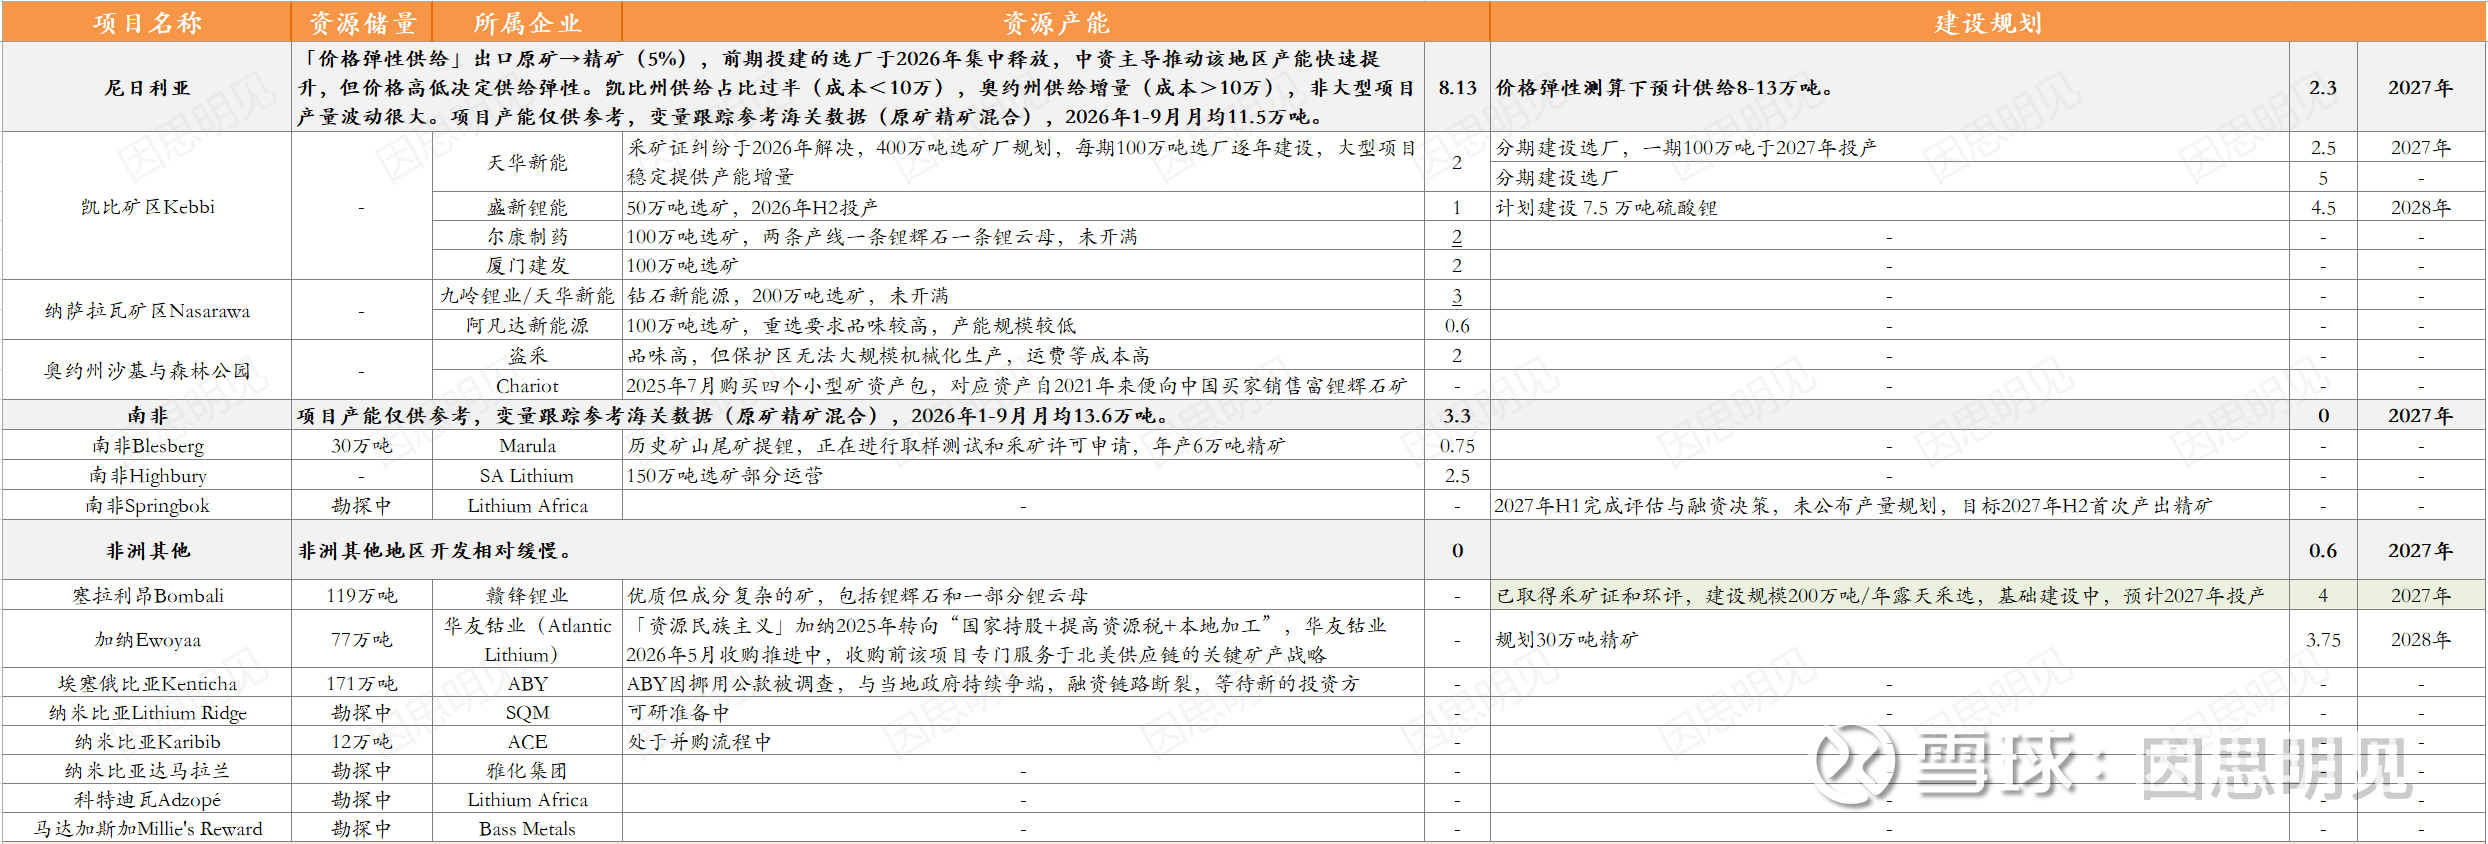
尼日利亚主力矿区为凯比州,占全国供应的一半以上,经历上轮周期的无序乱采(品位下降)和当期的禁止原矿出口(矿权收束)后,该区域诸如天华新能这类大型矿企正常经营扩张,其他则不然。尽管手抓矿,但综合成本没有那么低,如果价格不合适,产能就会下来。
尼日利亚潜力供给区奥约州,受限于环保问题,手工开采和区域运输成本极高(>10万),如果没有足够吸引力的利润,这部分的锂矿供应是可以归零的。
在价格弹性下粗略测算尼日利亚2027年供给量约为8-13万吨LCE,价格→决策→产量→运输整体大约有2-3个月的时滞,加剧中短期供需错配扰动,产业决策被遛狗风险提升。
正如上轮周期某位优秀的企业家所提出的策略——锂价高就多挖一点压低价格,锂价低就买别人的。
中国矿区:量子供给阈值很宽,既有过剩风险,亦有短缺风险
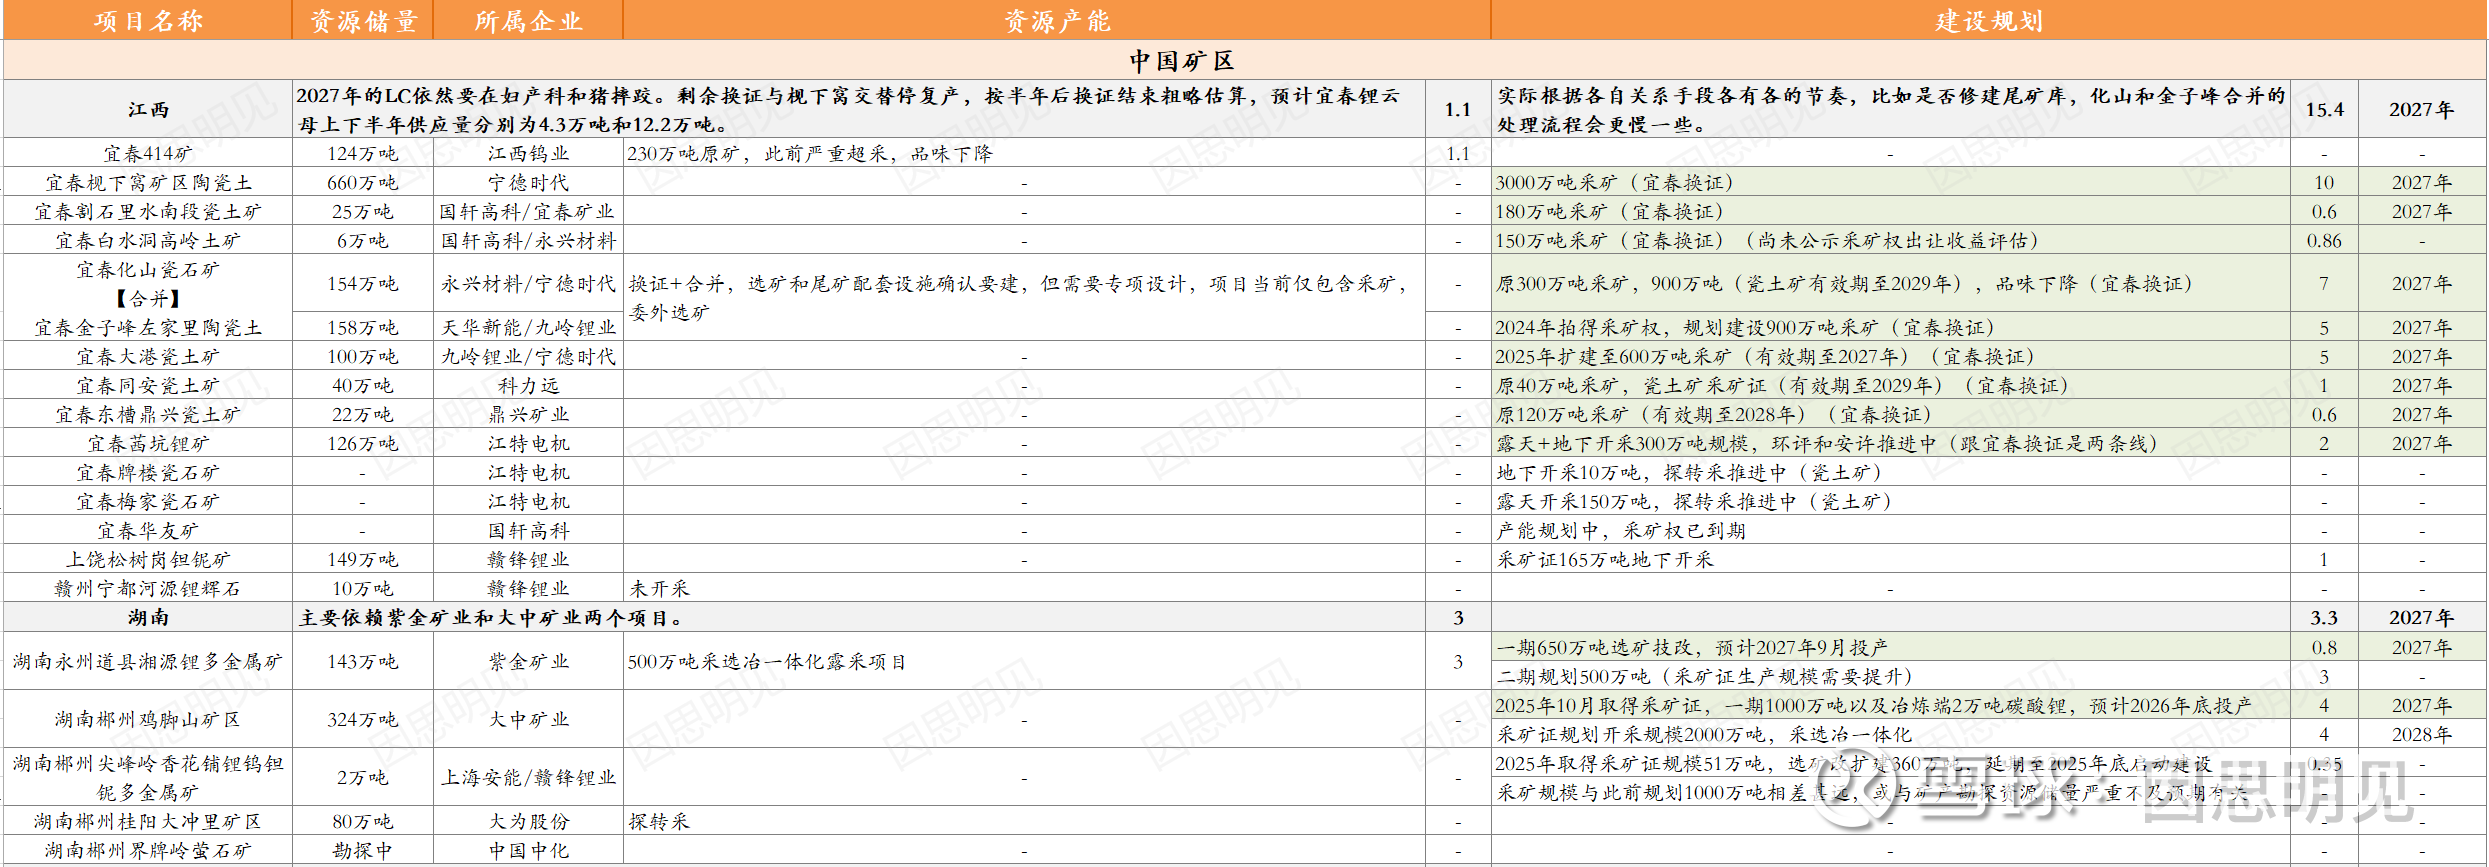
枧下窝采矿环评于2026年10月获批,该项目尾矿环评采用2022年通过的奉新时代陶瓷土(含锂)矿综合利用项目选矿厂及尾矿库工程。
懂的都懂,这事就这么翻篇儿了,但下一道题赫然又回到原点,宜春其他矿山均没有配套尾矿库,2027年的LC依然要在妇产科和猪摔跤,但涉及主体能力变弱,预计不会有“比最快的预期还要快”这类全链路传播打法了。
枧下窝2022年2月28日-2025年8月9日共开采2544万吨原矿,3000万吨的年产能满产与否还需要遵从物理规律和锂价水平。宜春锂矿换证(含扩产)的阈值上限约33万吨LCE,粗略估算宜春锂云母上下半年供应量分别为4.3万吨和12.2万吨LCE。
若宜春大型项目诸如大港或化山金子峰快速无尾矿复产(优先观察九岭大港矿),会有供给过剩风险,否则,亦会有供给短缺风险。
基于2026年10月后对《去典》的新理解,对目前尚未获批采矿证的部分项目提升供应预期,对超采项目给予足够的理解(较2026H1预估时约提升9.8万吨LCE)。
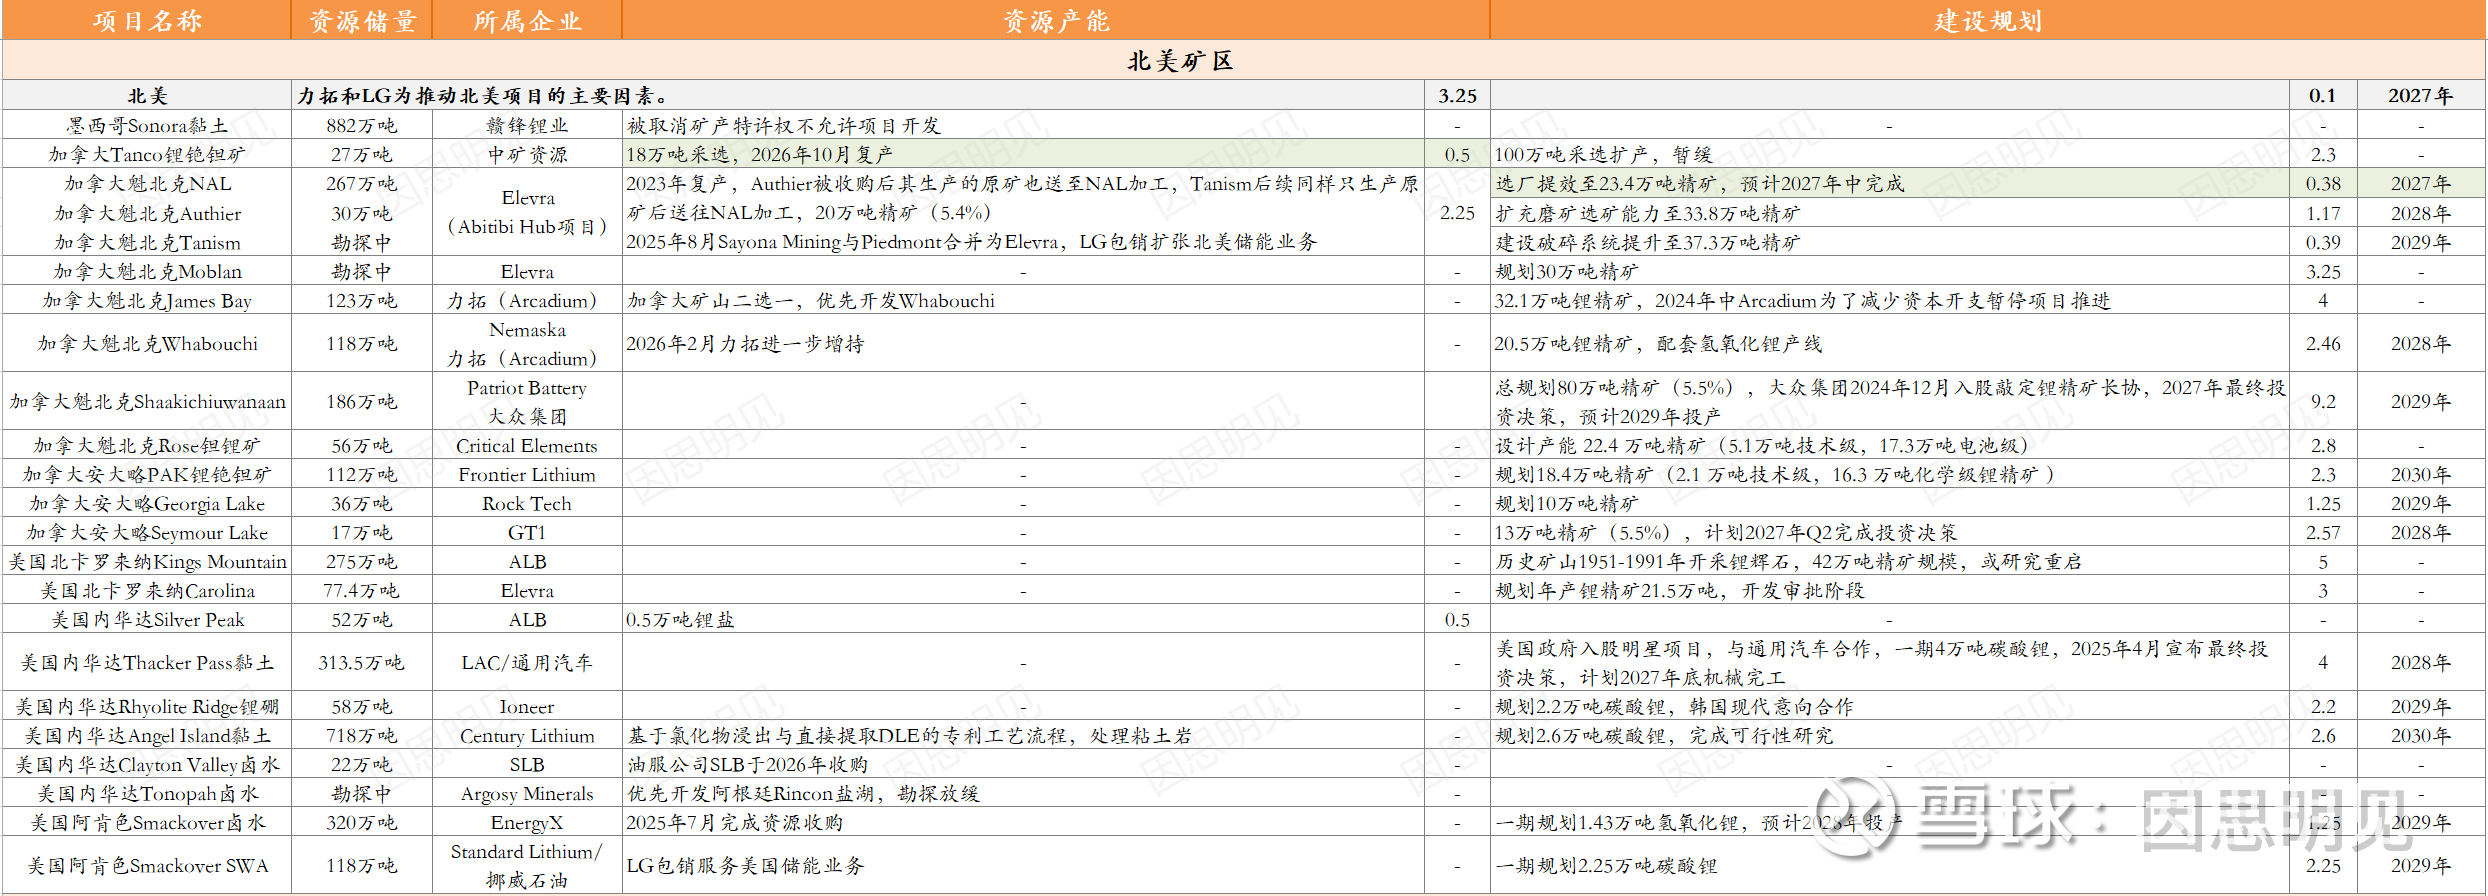
北美矿区&欧亚矿区:距离本土产业链仍然遥远
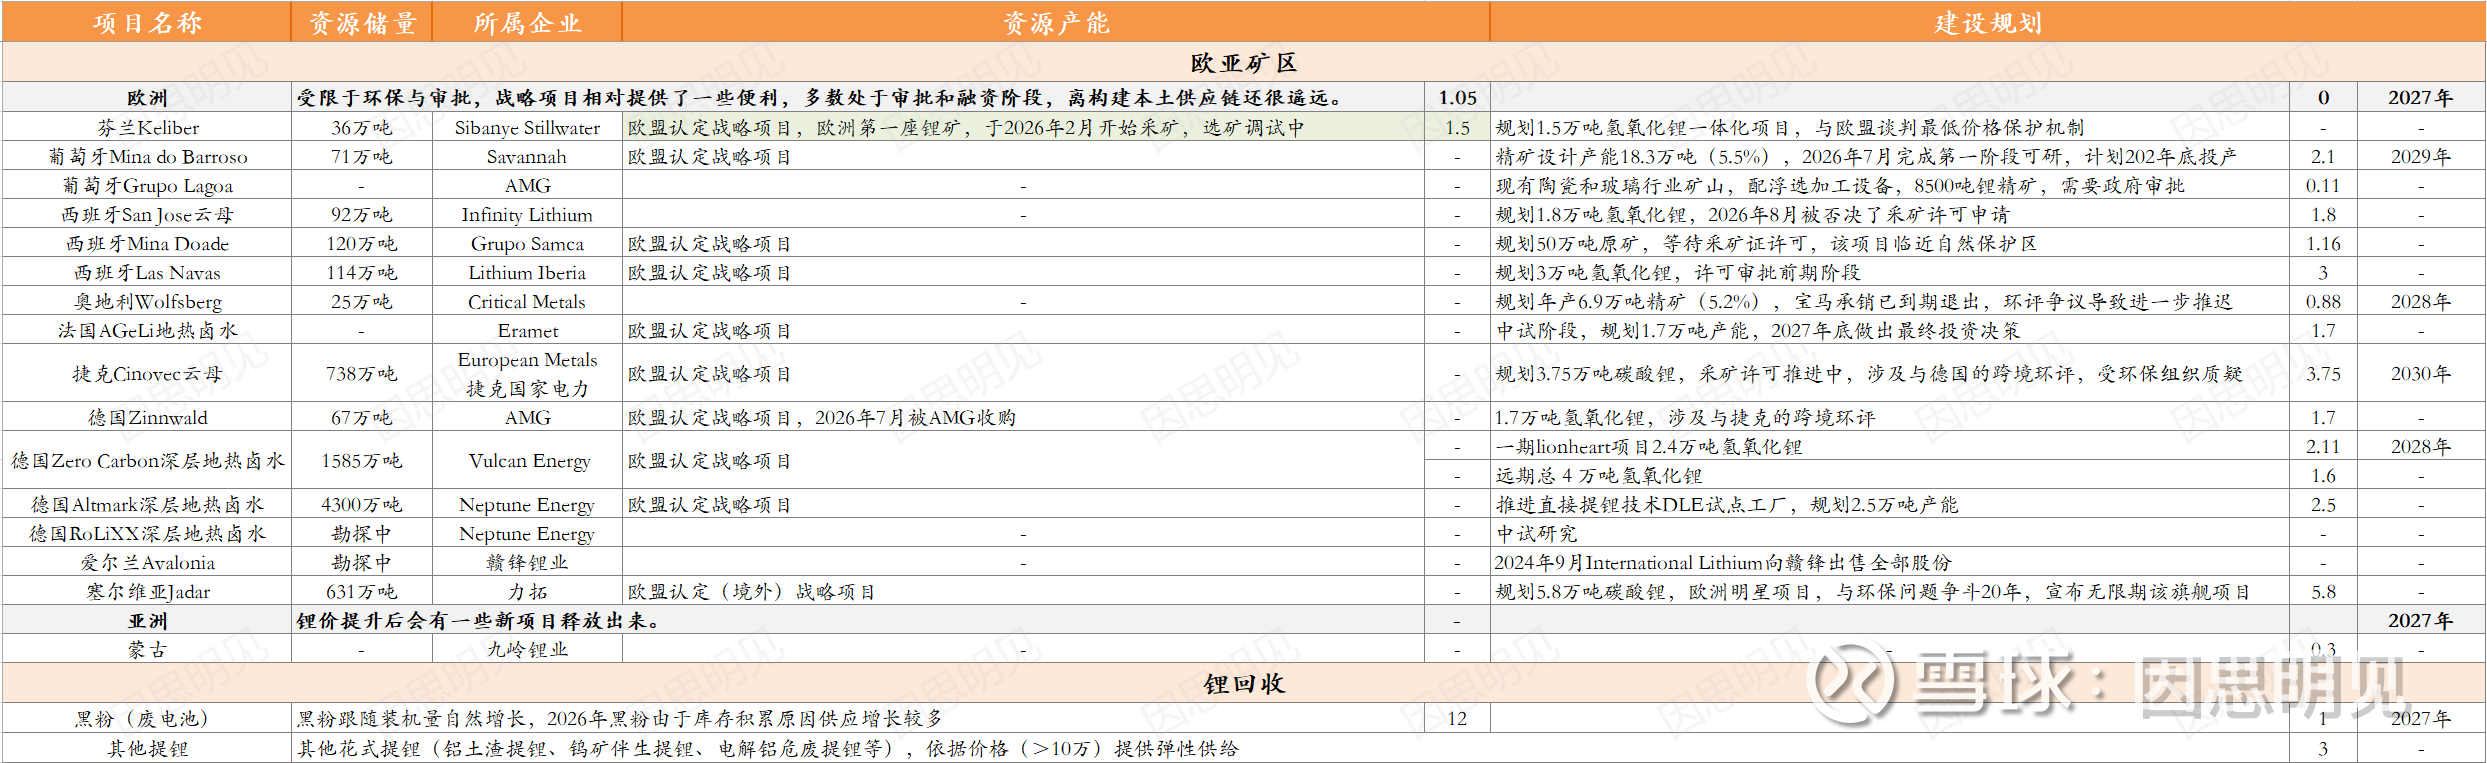
北美和欧洲最明显的变化是,经历了数年的PPT,终于开始进入方案与融资的探讨,但距离构建本土矿产供应链仍然很遥远,应当要去匹配本土新能源中下游环节的规模。此外,中资在亚洲部分地区可能会寻找潜在的项目,前提是锂价给予足够的刺激。
锂回收:价格弹性供给
黑粉(电池回收)在2026年同样也额外消耗了陈年库存积累,与各种渣提锂一起,导致当年供应量超预期(较2026H1预估时约提升4万吨LCE)。渣提锂等各类花式提锂产量与品质不稳定,依据价格(>10万)同样提供弹性供给,加剧短期供需错配扰动。
此外,自LC2612起将执行新版交割标准,回收锂作为仓单主要污染源之一受到影响,或许能够轻微改善劣币定价的局面,让这个少数散单定价多数长协的市场更公允一些(但可能也有什么想不到的诡玩法出来使得定价进一步恶化)。
与此同时,也应当注意到,LC期货分时图与A股指数分时图惊人的同步性,无论是量化还是金融资本,都在2026年H2告诉市场,LC期货在非极端情况下并非产业供需定价,甚至产业还会因为LC价格大幅波动怀疑自己在手订单的真实性。
国内商品期货很多品种都体验过“紧缺之前都是过剩”,在产业成本线上方任意位置定价都是合理的。现在,压到成本线的头发了。
中短期供需错配,动态均衡与风险假设
以上,按区域展示并分析了2027年锂资源供给的全貌,各项核心事件假设分析的主旋律——中短期供需错配。
每年底写新能源行业分析,市场对下一年的需求预期从来没有好过,这句话写了很多年,今年比往年更加悲观。产业头部公司Q3的业绩交流内容都已经整理分享过了,单独提一下备受争议的库存问题。
头部企业均表示储能行业确收周期很长,储能发货增加但未验收的货仍然会体现在存货中,存货增长究竟意味着后续确收增长还是需求崩溃?需求预期好与不好会有两套不同的叙事,这里多说无益。
直接做供需分析,需求用最简单的计算公式:
2027年LCE需求 = 3300GWh基数 ×(1+需求增速)× 0.063系数 + 16 传统需求
【情景1:过剩会抑制过剩】假设采用悲观的20%增速(如果更悲观那么实际上不需要关注新熊源行业了),对应2027年需求约为265万吨LCE,对比上文测算的275万吨供给显然过剩,但并非如此。
供给过剩→锂价低迷→弹性供给消失,据测算大约有8万吨弹性供给会在锂价低迷时滞后性的归零,再加上在产项目减停产和规划建设放缓,会使供给在2-3个月后下降,带来中短期过剩的错配。
【情景2:短缺会抑制短缺】假设采用乐观的30%增速,对应2027年需求约为286万吨LCE,对比上文测算的275万吨供给显然短缺,但亦非如此。
供给短缺→锂价繁荣→弹性供给回归,据测算至少有3万吨弹性供给会在锂价繁荣时滞后性的增加,带来中短期短缺的错配。但需要注意,当前供给测算正处于2026年锂价繁荣滞后带来的影响中,数字或已经偏高。
【风险1:津巴布韦严格执行精矿禁令】带来约9-11万吨供给减量,动态平衡但倾向短缺,反之,已计入无影响。
【风险2:宜春锂矿需要配套尾矿库】带来约8万吨供给减量,动态平衡但倾向短缺,反之,已计入但有过剩风险。
【风险3:行业库存接近刚性缺乏缓冲】以ms数据为参考,表内表外同时去库,接近刚性库存时表内去库放缓。当前低迷预期进一步推动产业低库存运行(备库会跌价),整体库存已经大幅消耗。安全库存是否安全,或许会在某次供需错配中接受检验,即便2-3个月的滞后动态均衡,也会很漫长。
结论:全文分析就是结论本身
情景1和情景2简单推演了当前阶段锂价区间运行的底层逻辑,风险1和风险2则是足以拨动均衡天秤的因素,风险3为库存缺乏应对供需错配缓冲的特殊风险。
当前处于锂价繁荣滞后带来的影响中,低估需求高估供给,但因为核心变量宽阈值的问题,无法给出简单明确的短缺或过剩结论,错误定价必然来自于中短期供需错配。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>