
18 家银行三季报拆解:息差、资产质量,以及一个专门给银行算的鸭银率。


10 月 31 日,42 家上市银行三季报披露完毕。银行股刚经历过一轮历史新高,四大行 A+H 总市值首次突破 10 万亿,市场给的理由是"息差企稳、资产质量稳健"。
这两个理由,一个是真的,一个需要打个问号。
一、先把"还原"这件事讲清楚
不良贷款率 = 不良贷款余额 ÷ 贷款总额。这个公式里,分子是可以被管理的。
一笔坏账变成不良之后,银行有四条路把它从分子里弄出去:核销(用拨备冲掉)、打包转让(卖给资产管理公司)、不良资产证券化(打包卖给投资者)、现金清收。四条路做完,不良余额下降,不良率就"改善"了——但坏账曾经真实发生过。
今年这条路走得格外拥挤。银登中心数据显示,前三季度不良贷款转让本息合计约 3,410 亿元,一季度 837.4 亿、二季度 1,135.9 亿、三季度 1,436 亿,逐季走高,9 月单月 762 亿元创下年内新高。
所以要还原,得看另一个指标:不良生成率——这段时间新冒出多少坏账,跟你怎么处置无关。
招商银行在三季报里把账写得最清楚,可以当范本:前三季度新生成不良贷款 561.60 亿元,同比多生成 81.57 亿元,年化不良生成率 1.07%,比去年同期上升 0.11 个百分点。
同期它处置了 534.50 亿元不良,其中不良资产证券化 318.91 亿元、常规核销 132.25 亿元、现金清收 62.06 亿元、抵债及其他 21.28 亿元。注意这个结构——证券化占了处置总量的近六成,已经超过传统核销。
处置掉 534.5 亿,新生成 561.6 亿,两者几乎打平。所以 9 月末不良率 0.94%,跟上年末一模一样。
这就是第一件事:不良率持平的银行,未必是资产质量持平的银行。
二、利差:企稳是真的,但很浅
先说好消息。2026 年二季度,商业银行净息差 1.41%,环比回升 1 个基点,是 2022 年一季度以来第一次单季环比回升。已披露的 12 家银行里,8 家净息差较上年末回升。
驱动因素高度一致:前期锁定的高成本定期存款集中到期重定价。兴业银行存款付息率 1.40%、同比下降 31 个基点;平安银行计息负债成本率同比降 27 个基点;招行三季度存款成本环比再降 2 个基点。
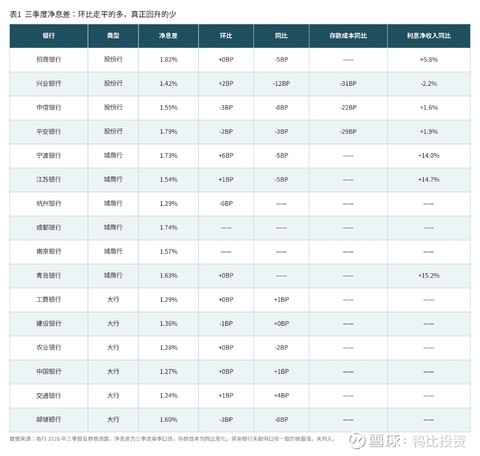
把六大行补进来,图景更完整:工行 1.29%(同比 +1BP)、建行 1.36%(持平)、农行 1.28%(−2BP)、中行 1.27%(+1BP)、交行 1.24%(+4BP,改善幅度最大)、邮储 1.60%(−8BP,降幅最大但仍是六大行最高)。
真正环比回升的是四家:宁波 +6BP、兴业 +2BP、交行和江苏各 +1BP。走平的是招行、工行、农行、中行、青岛、南京。还在往下走的是建行、中信、平安各 −1 到 −3BP,邮储 −3BP,杭州 −6BP。
幅度都不大。6 个基点放到 1.7% 的净息差上,是 3.5% 的改善。指望 V 型反转不现实,中泰的判断更实在:三四季度受存款重定价季节性减弱影响,环比仍有小幅下行压力。
六大行最能说明问题:息差普遍只走平或微升,但利息净收入全部两位数增长——工行 +9.64%、建行 +10.01%、中行 +10.38%、农行 +10.59%。息差没改善,收入却在涨,答案只有一个:以量补价。工行总资产已经逼近 58 万亿,增速是六大行里最高的。
还有个细节:真正扛住息差的不是资产端定价,是负债端成本。招行零售贷款较年初减少 475 亿、对公增加 3,404 亿——零售需求不足只能靠对公补规模,息差还能走平全靠压存款成本。利差改善的本质,是存款人在补贴银行。
三、资产质量:三个指标,各看一层
判断一家银行的资产质量,要串起来看三层:不良生成率看当期流量,关注率看未来压力,拨备覆盖率看还剩多少粮草。只看不良率,等于只看了一层。
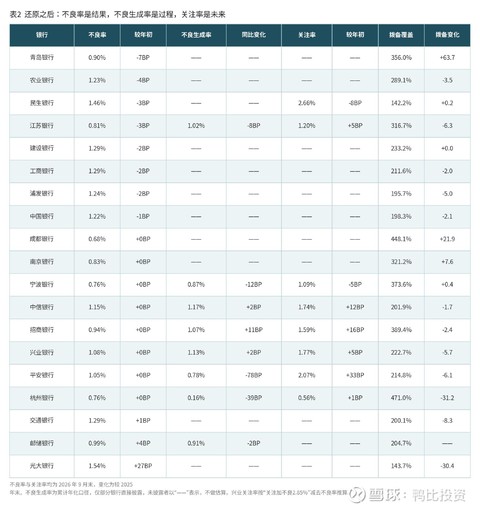
先说关注率——这是今年最值得盯的指标。关注类贷款是不良的蓄水池,水位上涨,意味着未来几个季度的生成压力还在积累。
18 家里关注率抬升最明显的是三家:平安银行从 1.74% 升到 2.07%、抬高 33 个基点;招商银行从 1.43% 升到 1.59%、抬高 16 个基点;中信银行从 1.62% 升到 1.74%、抬高 12 个基点。
平安最典型:不良生成率 0.78%、环比大降 78 个基点,是全表最漂亮的数字;但关注率抬了 33 个基点,逾期 90 天以上贷款 298.76 亿元、较上年末增长 50.44%,核销 197.02 亿元、同比少核销。浙商证券的解释是"核销在减少、拨备在增加,风险留在表内主动消化"——这个解释成立,但代价是:当期生成少了,预备役多了。
反过来,关注率下降的是两家:宁波银行从 1.14% 降到 1.09%、降 5 个基点;民生银行从 2.74% 降到 2.66%、降 8 个基点。兴业银行关注加不良合计 2.85%、环比升 5 个基点,微幅走弱。
再看拨备。图 1 按拨备覆盖率变化排序,颜色标注不良率的方向。
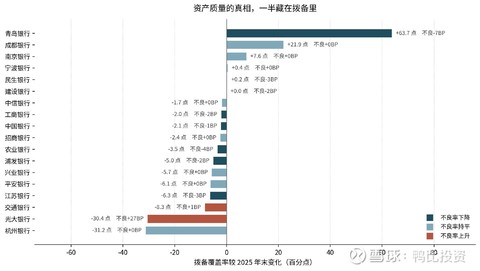
图 1 按拨备覆盖率较年初变化排序,颜色代表不良率方向(数据来源:各行 2026 年三季报)
有一个反直觉的现象:不良率持平的银行,拨备大多在往下走;拨备往上走的银行,不良率反而在降。
前者是在用存量拨备处置坏账,后者是在主动加厚安全垫。同样是"资产质量稳健"四个字,含金量完全不同。
真正在改善的是四家:青岛银行不良降 7 个基点、拨备提 63.7 个百分点;成都银行不良持平 0.68%、拨备提 21.9 个百分点;南京银行不良持平、拨备提 7.6 个百分点;宁波银行不良持平、拨备微升,同时不良生成率 0.87%、同比降 12 个基点,信用减值损失还同比多提 20.9%。
四、唯一的红灯:光大银行
18 家里只有一家是全面恶化:光大银行不良率从 1.27% 升到 1.54%、抬高 27 个基点;拨备覆盖率从 174.1% 掉到 143.7%、下降 30.4 个百分点;营收同比只增 0.29%,净利润同比下降 23.63%。
三个数字指向同一个结论:这家银行不是在"处置"风险,是风险已经超出了它的处置能力和拨备厚度。143.7% 的拨备覆盖率,距离 150% 的监管红线只剩一步。
同类的还有华夏银行(不良 1.50%、拨备 144.2%)和民生银行(不良 1.46%、拨备 142.2%)。三家都是股份行,都贴着监管线走,共同特征是营收几乎不增长、利润靠少提拨备维持。对比杭州银行 471%、成都银行 448% 的拨备——同样叫"银行股",安全垫差了三倍。
五、鸭银率:给银行单独造一把尺子
看完上面这些,会发现一个问题:银行的估值,很难用一个统一指标衡量。PB 低的不一定便宜,因为拨备可能很薄;ROE 高的不一定划算,因为分红可能很小气。
所以我给自己造了一个指标,叫鸭银率——名字取自鸭比率,是它在银行股上的专用版本。之所以要专门造一个,是因为鸭比率在银行身上会彻底失真。
鸭比率的分母是 ROIC × KC × KR。银行的总资产十几万亿,净利润一千多亿,ROIC(净利润 ÷ 总资产)只有 0.8% 到 1%,这个数字本身没有意义;而银行的经营现金流被存贷款进出搅得剧烈波动,现金含量 KC 也算不出真东西。
所以鸭银率把这两个因子换掉了:ROIC 换成 ROE(银行看的是股东资本回报),KC 换成 KA(拨备覆盖率——对银行来说,真正的"现金质量"就是坏账的缓冲垫有多厚)。
鸭银率 = PB ÷(年化 ROE × 拨备覆盖率 × 中期分红率)
四个因子的分工是:PB 是你付的价格;ROE 是股东资本的赚钱效率(取 2026 年中报加权值乘 2 年化);拨备覆盖率是坏账的安全垫厚度(取三季报值);中期分红率是管理层的分红诚意(取上半年中期现金分红 ÷ 上半年归母净利润)。
一句话概括:PB 是价格,后面三项是你能拿到的东西——赚钱效率、风险缓冲、现金回报。用价格除以这三样,才是银行真正的贵贱。
14 家能算出来的银行,结果分成了很清楚的三档。
第一档,4 以下:杭州银行 3.60。PB 0.86、ROE 17.74%、拨备 471%、中期分红 28.65%——四项都强,所以鸭银率最低。但要提醒一句:它的拨备覆盖率今年以来降了 31.2 个百分点,是全表降幅最大的两家之一。这个低分,有一半是"用安全垫换来的"。
第二档,4 到 7 之间:成都银行 4.50、招商银行 5.08、兴业银行 6.88。
成都最难得——它是全表唯一一家"鸭银率低、同时拨备还在加厚(+21.9 个百分点)"的银行。招商 PB 0.93 是全表最高,但 ROE 13.42%、拨备 389%、中期分红 35%,三项都撑得住这个价格,所以鸭银率排第三。兴业则是靠高分红(33.3%)和低 PB(0.49)把分数拉下来的,它的拨备只有 222.7%、还在降,含金量和前两家不同。
第三档,10 以上:民生 10.53、宁波 11.16、平安 11.24、中信 11.91、建行 12.39、交行 12.80、工行 13.75、光大 14.74、中行 15.38。
这一档里最值得说的是两个"最便宜"的:民生银行 PB 只有 0.2698,是全表最低;光大银行 PB 0.3555,倒数第二。但它们的鸭银率分别是 10.53 和 14.74,一个中游偏后、一个倒数第二。原因很简单:它们的便宜,是用薄拨备(142.2%、143.7%)和低 ROE(6.05%、6.56%)换来的。市场给的低价,恰好等于它们质量上的缺口。
中行垫底也不意外:PB 0.8186 在大行里不算低,ROE 8.66% 偏低,拨备 198.3% 是大行里最薄的,三项一乘,性价比就在末尾。
这个指标也有它的边界,得说清楚。
一是 ROE 用中报乘 2 年化,是简单年化,如果下半年利润节奏和上半年不同,会有偏差。二是 KR 取的是中期分红率,这对"年中少给、年末一次给"的银行不太公平——宁波中期只分 15.95%,不代表它全年分红率低。三是 KA 只看拨备的厚度,不看方向,所以杭州这种"拨备最厚但在变薄"的会占到便宜。
所以我用它的方式是:先用鸭银率筛出价格与质量匹配的,再用表 2 的变化方向做二次校验。两个都过关的,才是真的划算。按这个标准,成都是唯一一家全过的。
六、收入结构:谁不靠天吃饭
收入结构看三件事:手续费占比有多高、中收在涨还是在跌、其他非息贡献了多少。第一件看体量,后两件看质量。
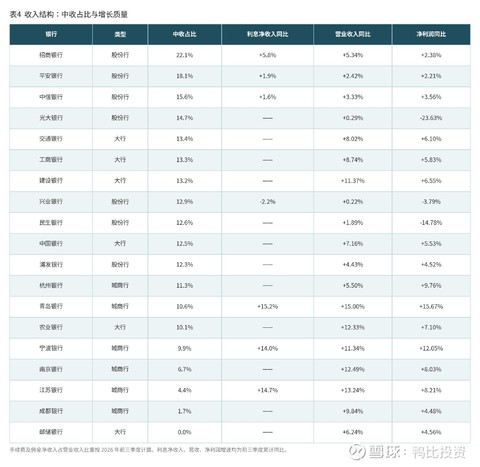
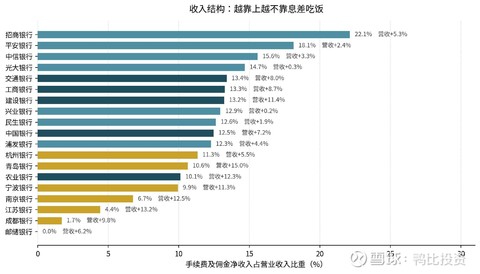
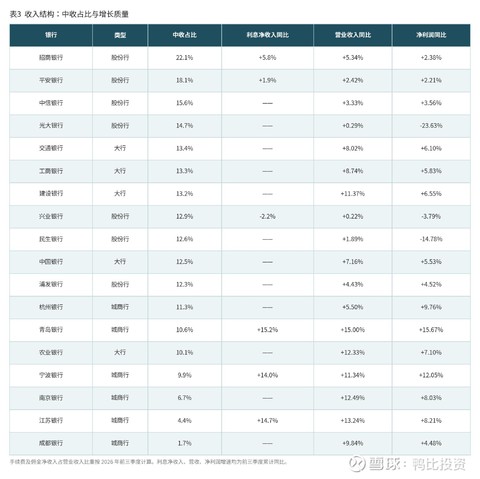
图 2 手续费净收入占营业收入比重,括号内为营收同比(数据来源:各行 2026 年三季报)
招行中收占比 22.1%,断层第一。平安 18.1%、中信 15.6%、光大 14.7%,大行普遍在 10% 到 13.4% 之间。城商行最低:杭州 11.3%、青岛 10.6%、宁波 9.9%,成都只有 1.7%——基本靠利息吃饭。
但占比高不等于结构扎实,还要看中收在涨还是跌、其他非息贡献了多少。
最健康的是宁波:利息净收入 +14.0%,手续费净收入 +25.5%,其他非息收入 −5.1%。三项拆开很清楚——利息和中收双升,投资收益反而是负贡献,说明增长是干出来的。
最均衡的是招行:净利息收入 1,693.79 亿元、同比 +5.83%,占营收 63.97%,中收占比 22.1%,营收增速逐季抬升(一季度 3.81%、上半年 4.83%、前三季度 5.34%)。
靠天吃饭的典型是兴业:利息净收入同比 −2.19%,靠非息 +5.52% 拉回正增长。拆开看,手续费 +4.18% 还算稳,其他非息里投资收益 342.25 亿元、同比 +27.32%,公允价值变动 −37.33 亿元。营收转正,主要靠卖债券实现的收益。
江苏银行是另一种:利息净收入 +14.7% 很扎实,但单季手续费收入同比 −86.8%、其他非息单季 +87%,靠的是公允价值变动的低基数。13.24% 的营收增速里含多少行情成分,要打问号。
七、如果只挑三家
把四个维度过一遍,如果只让我在这 18 家里挑三家,我会这么配:成都银行、招商银行、宁波银行。三家都破净,ROE 都在 13% 以上,是这一批里“质量能被验证”的那一小撮。
第一家,成都银行——全表唯一“便宜且还在加厚”的。不良率 0.68% 是全表最低,拨备覆盖率 448% 还在往上加 21.9 个百分点。18 家里拨备加厚超过 20 个点的只有它和青岛,但青岛的体量只有它一半。鸭银率 4.50 排第二,仅次于杭州;而杭州那个第二,是拿 31.2 个百分点的拨备换来的,方向正好相反。风险也要说:净利只增 4.48%,在城商行里算慢的;中收占比只有 1.7%,几乎全靠息差吃饭,一旦息差再往下走,它没有第二条腿。
第二家,招商银行——全表最贵的 PB,撑得住。PB 0.93 在 18 家里最高,鸭银率却排第三,这就是“贵得有道理”的证据:ROE 13.42%、拨备 389%、中期分红 35%(全表最高),四个因子里三个过硬;中收占比 22.1% 断层第一,利息净收入还能 +5.83%,营收增速逐季抬升(3.81%→4.83%→5.34%)。风险是不良生成率 1.07%、同比升 11BP,关注率升 16BP,零售风险还在出。它今年能稳住,是靠处置掉 534.5 亿不良、其中 318.9 亿走的是不良 ABS——这是能力,也是压力真实存在的证据。
第三家,宁波银行——三项指标同时向好的只有它。不良率持平 0.76%、不良生成率降到 0.87%(−12BP)、关注率降到 1.09%(−5BP)、拨备微升,同时信用减值还多提了 20.9%,改善不是靠少提拨备做出来的。收入结构更难得:利息 +14.0%、中收 +25.5%、其他非息 −5.1%,投资收益是负贡献,说明增长没靠债市行情,18 家里独一份。风险是中期只分 15.95%,把鸭银率推到了 11.16;另外 PB 0.95 已经是城商行最贵的一档,估值上没什么便宜可占。
为什么不是杭州、江苏、青岛?杭州鸭银率 3.60 排第一,但拨备今年掉了 31.2 个百分点(502%→471%),是拿安全垫换来的低分。江苏资质其实很好——ROE 15.72%、不良生成率 1.02%(−8BP)、营收 +13.24%,但中期分红方案还没出,鸭银率算不出来,如果给到 30%,大概在 4 左右能进前三,值得等方案落地。青岛改善幅度最大(不良 −7BP、拨备 +63.7 个点、净利 +15.67% 全表最快),但规模太小、中期分红同样未披露,适合当弹性,不适合当底仓。
一句话概括:成都买的是资产质量的极致,招行买的是中收护城河和分红确定性,宁波买的是三项指标同时向好的成长性。
八、四个结论
第一,息差拐点是真的,但它是"负债端让出来的",不是"资产端挣回来的"。存款利率下调还有空间,可随着存款定期化,这个红利会一年比一年小。看到环比 1 到 2 个基点就喊"戴维斯双击",早了。
第二,资产质量的分化,比不良率数字显示的大得多。18 家里不良率下降 8 家、持平 9 家、上升 1 家,表面一片祥和;但加上拨备变化和关注率,实际是四个梯队:真改善的(青岛、成都、南京、宁波)、用能力换平稳的(招行、中信)、靠蓄水池撑着的(平安)、贴着监管线的(光大、华夏、民生)。
第三,鸭银率给出的答案是:破净不等于便宜。全表 PB 最低的民生和光大,一个排中游、一个倒数第二;PB 最高的招行,反而排第三。决定贵贱的从来不是 PB 本身,是 PB 背后那三样东西。
第四,收入结构上,只有宁波的增长完全不依赖市场行情。招行靠中收体量,兴业和江苏靠债市,大行靠规模。三种模式没有对错,但对利率和行情的敏感度完全不同。
接下来三个季度,有三件事值得盯住。
一是关注率能不能回落。平安 2.07%、中信 1.74%、招行 1.59%,这三家的水位都很高。如果明年一季度关注率掉头向下,说明今年的抬升只是核销节奏导致的短期扰动;如果继续爬,那明年的不良生成率就还有上升空间。这是最灵的前瞻信号。
二是中期分红的补披露。江苏、南京、青岛三家今年还没出中期方案,等它们补上,鸭银率的排名还会变——尤其是江苏,PB 0.84、ROE 15.72%、拨备 316.7%,如果中期分红率给到 30%,鸭银率大概在 4 左右,能挤进前三。
三是拨备红线。光大 143.7%、华夏 144.2%、民生 142.2%,都已经低于或逼近 150%。这三家如果继续往下走,要么被迫加大计提、利润更难看,要么等着被下调风险分类。这是目前银行板块最明确的一处风险敞口。
最后说一句方法论。看银行财报,先看不良生成率,再看关注率,再看拨备厚度,最后才看不良率。顺序颠倒过来,你看到的永远是银行想让你看到的那个数。不良率是结果,不是过程。
再回头说两句鸭银率本身。做这个指标的初衷,是想找一个能同时容纳"便宜"和"好"的单一数字——PB 只回答便宜不便宜,ROE 只回答好不好,拨备只回答安不安全,三个孤立的数字摆在一起,人很容易只挑自己爱看的那个。
但任何把多个维度压成一个数的指标,都要牺牲信息。鸭银率最大的风险,是让人忽略变化:一家拨备从 500% 掉到 470% 的银行,和一家从 220% 升到 230% 的银行,在某个时点可能算出相近的分数,但它们的方向完全相反。这也是我坚持要和表 2 一起看的原因。
所以我的建议是:把鸭银率当筛子,不当尺子。先用它把明显不划算的排除掉,剩下的再一个一个看变化。筛子是粗的,判断是细的,顺序不能反。
最后要说清楚几件事,免得被当成推荐。
第一,银行股今年已经涨了不少。四大行 A+H 总市值刚破 10 万亿,工行、建行、农行年内多次创历史新高,青岛银行涨幅超过 40%,成都、江苏、宁波涨幅超过 20%。好公司和好价格是两件事,现在这个位置,估值修复已经走完一段,接下来赚的是盈利的钱,不是估值的钱。
第二,息差企稳的红利有期限。这一轮改善靠的是前期高成本存款到期重定价,属于一次性释放;等存量存款都换过一遍,红利就没了。到时候能不能靠资产端定价接上,才是真正的考验。
第三,最该盯的不是不良率,是关注率和拨备。不良率是银行报出来的,关注率是银行不太想报的,拨备是银行可以调的。三个数里,前一个看结果,后两个看意图。
(本文数据来自各行 2026 年三季报、东方财富数据库及公开研报;未取得口径一致披露值的指标以"——"标注,不做估算。鸭银率为自建指标,仅用于横向比较,不构成投资建议。)
$招商银行(SH600036)$ $农业银行(SH601288)$ $宁波银行(SZ002142)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>