
当前市场调整进度


一、当前市场调整的深度与结构
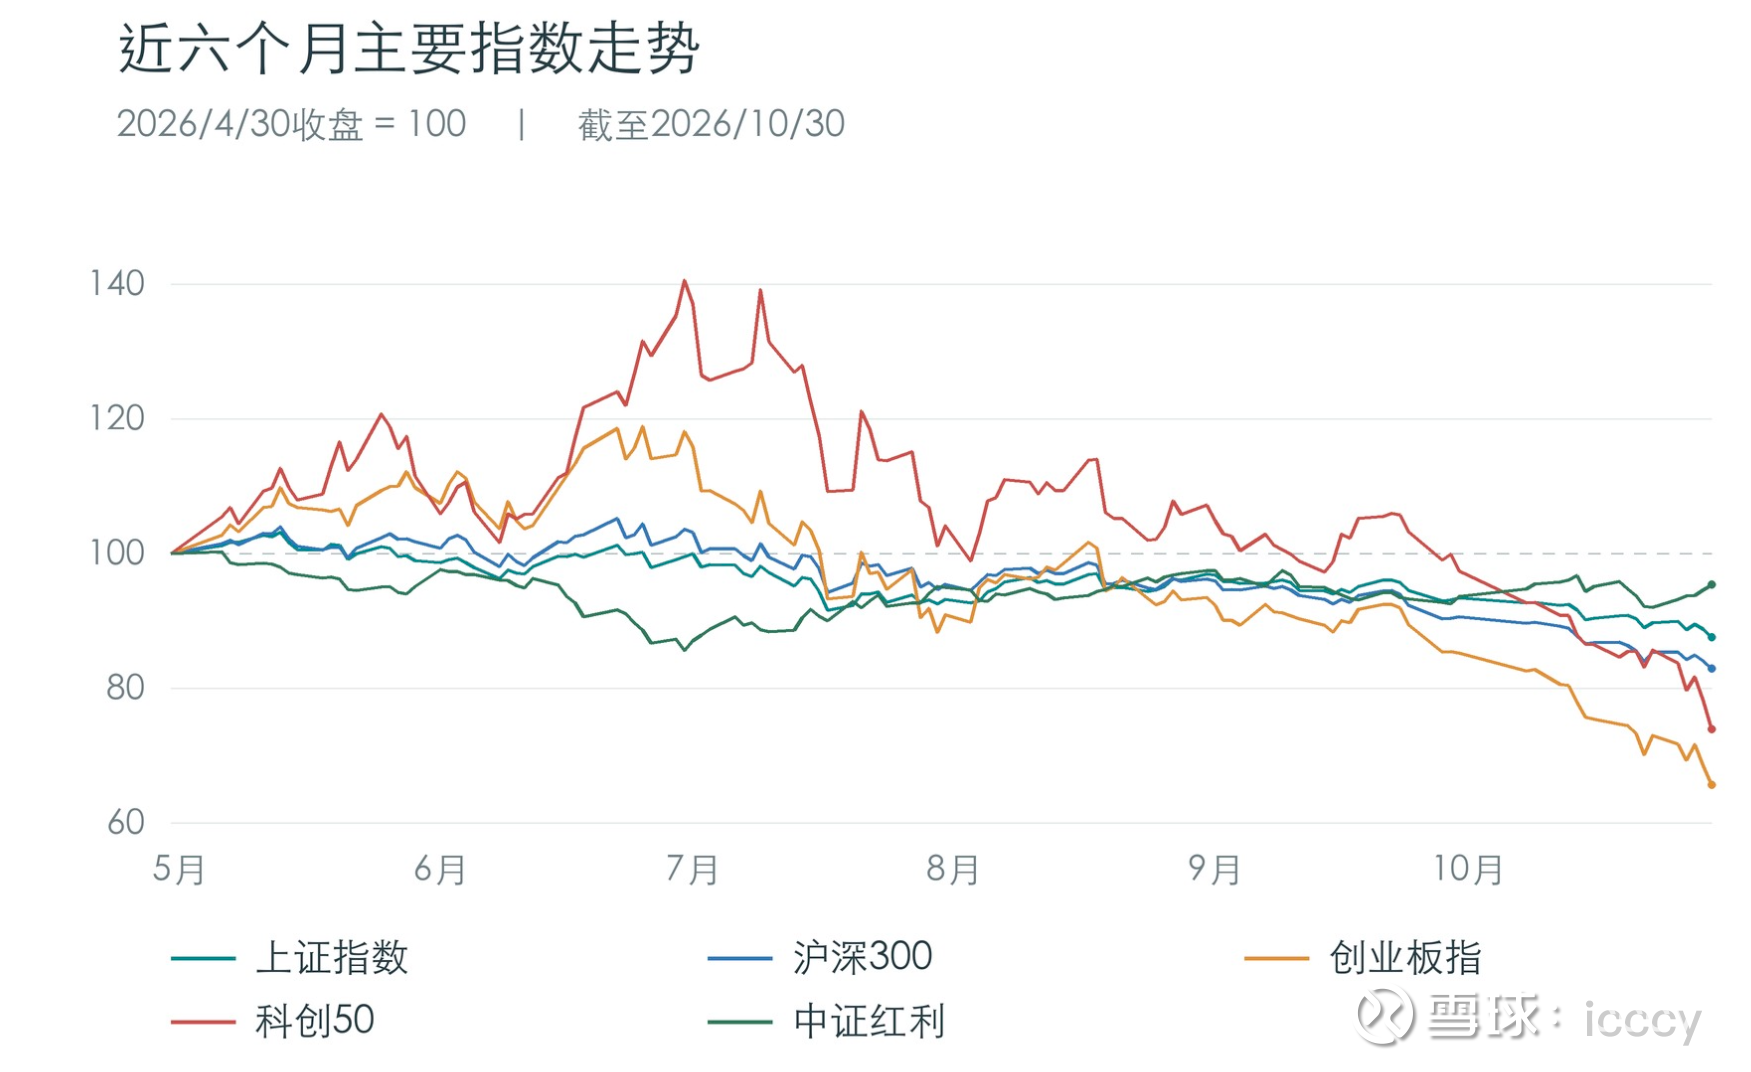
本轮调整的关键特征是成长杀估值。成长与科技的风险折价扩大,红利和价值资产保持相对强势。只看上证是否守住某个整数点位,容易低估多数成长公司经历的调整,也容易把权重股防御误读为风险偏好全面恢复。
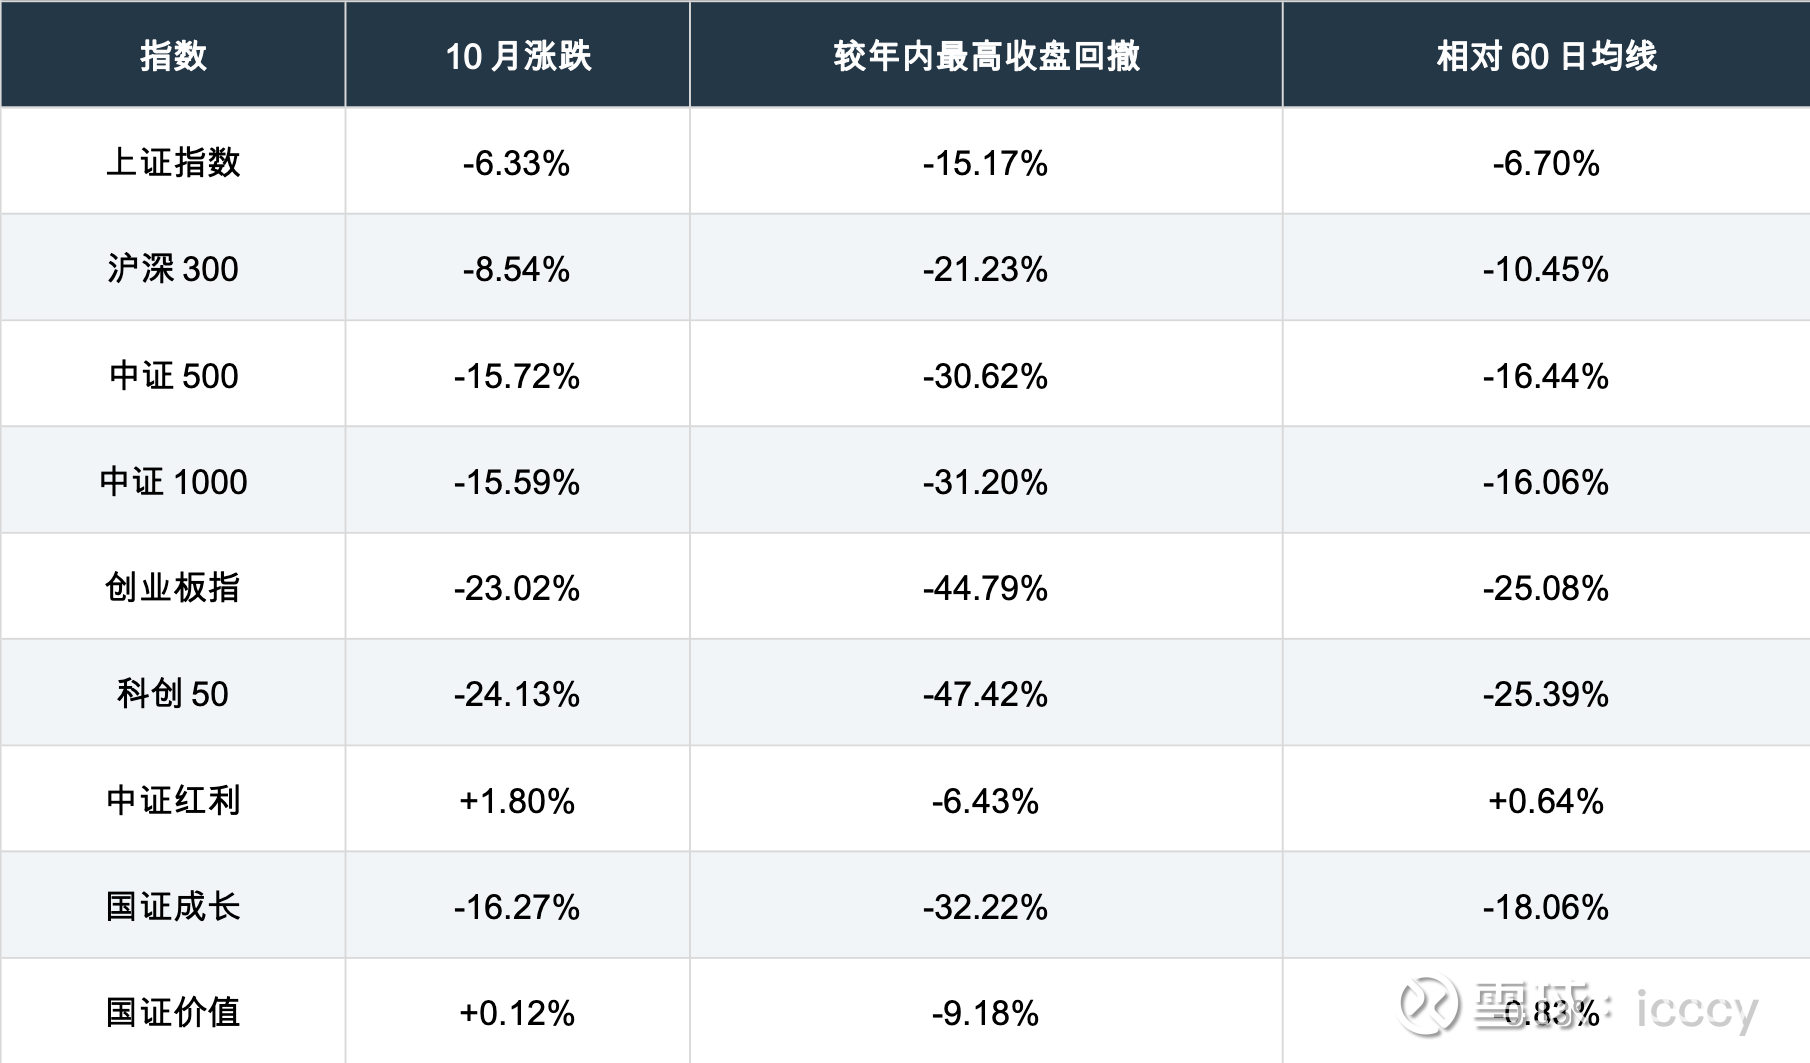
10月,中证500和中证1000均下跌约15.6%至15.7%,国证成长下跌16.3%,创业板与科创50下跌超过23%。同月31个申万一级行业仅5个上涨;在东方财富所统计并剔除当月新股的样本中,个股月涨跌幅中位数为-12.58%,上涨比例约12%。这显示风险收缩已具有较广覆盖面,压力在科技与中小盘更集中。
创业板和科创50仍比60日均线低约25%。较大偏离说明价格已显著低于此前交易重心,同时提示趋势修复尚未发生。它可以提高反弹弹性,但并不意味着现在是最终低点。
二、资金的两股力量
融资与ETF显示不同的资金行为。截至10月29日,融资余额约23567亿元,较9月末减少约1838亿元,降幅约7.2%;同期股票ETF累计净申购约3627亿元。10月29日融资余额单日仍减少262.8亿元,说明杠杆收缩还是在持续的。
当前更合理的解释是:十月的行情加速了部分风险资金退出,有一部分资金通过ETF承接,边际定价尚未形成一致的扩张方向。
如果需要判断抛压是否接近结束,得同时观察融资偿还速度、利空后的价格反应、反弹时的成交量能不能维持在2we和前期大跌的科创+创业能否止血。
ETF继续申购而指数持续破位,说明托而不举的目的没有改变,我觉得如果托而不举就不必强行续命,直接让市场自由出清即可。但可能某些资金这个位置想要开始逐步建仓拿筹码,而后开始重复上一次的故事吧。
三、历史的类比
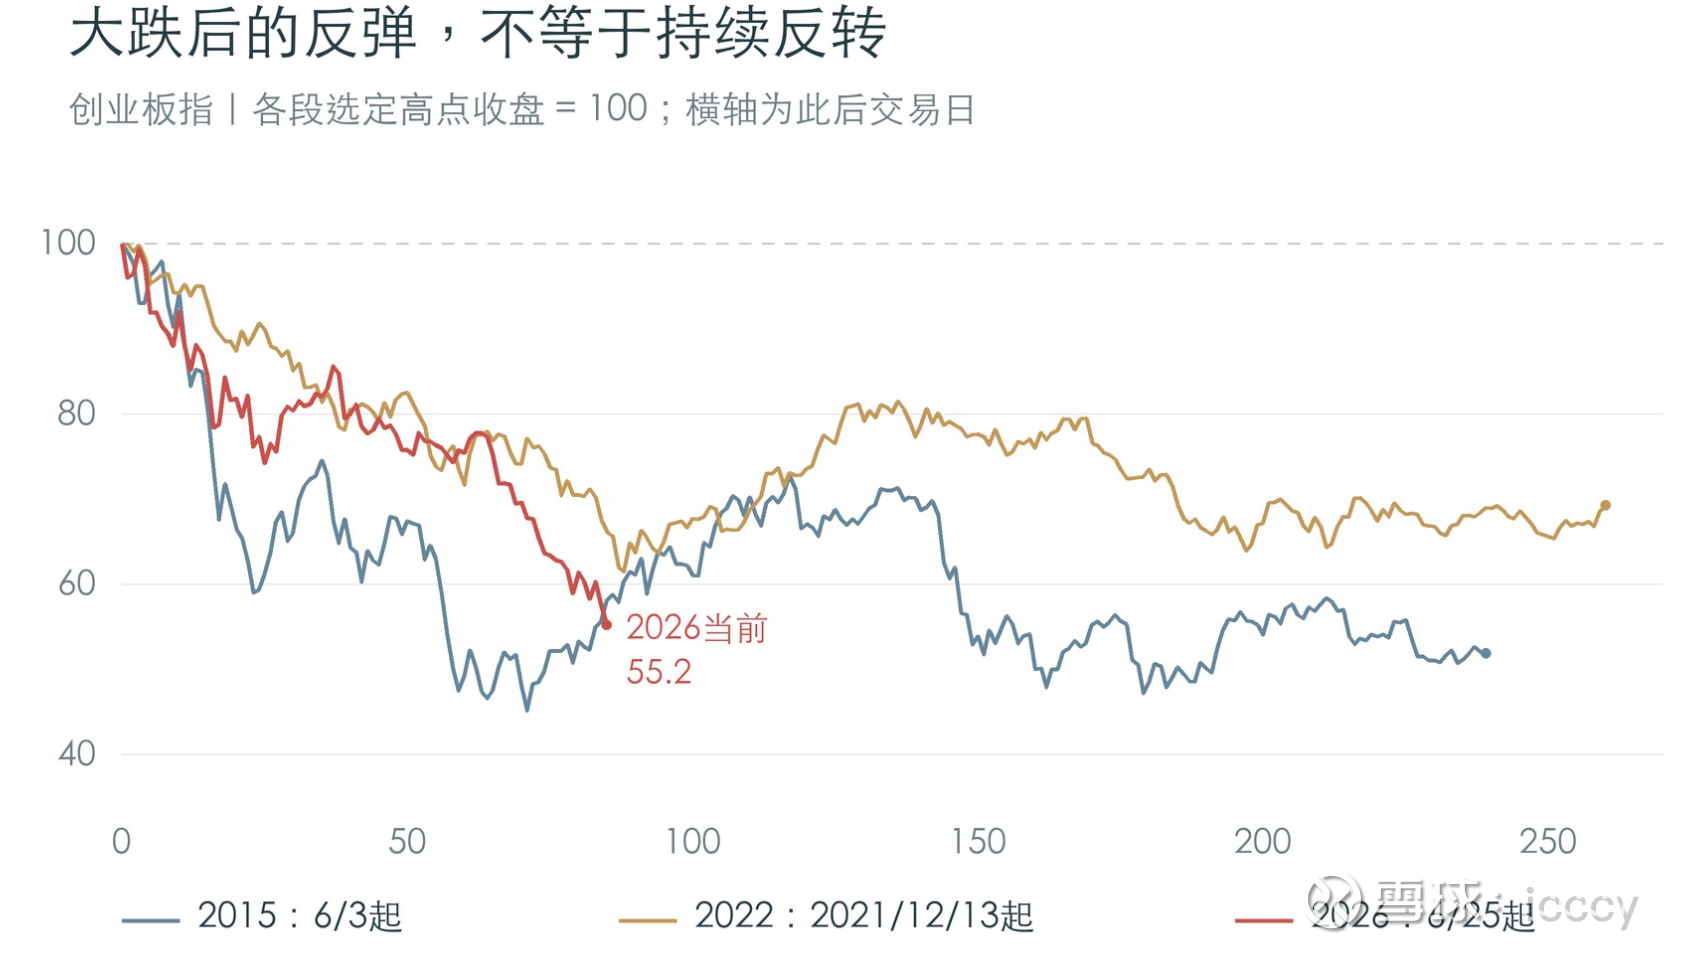
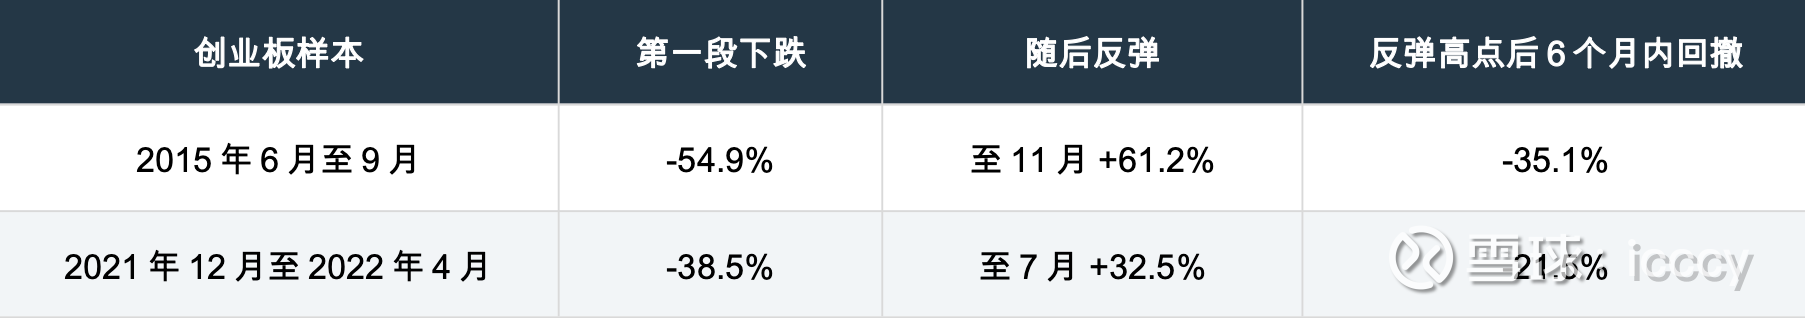
而真实的历史背景下,2015年包含较强的杠杆出清,2022年包含复工复产、真实需求恢复和海外加息。当前产业渗透率、供给结构、融资机制及资金成本都和那时候不一样,最直接的,目前中债收益率接近历史最低。
四、当前调整的充分度是多少
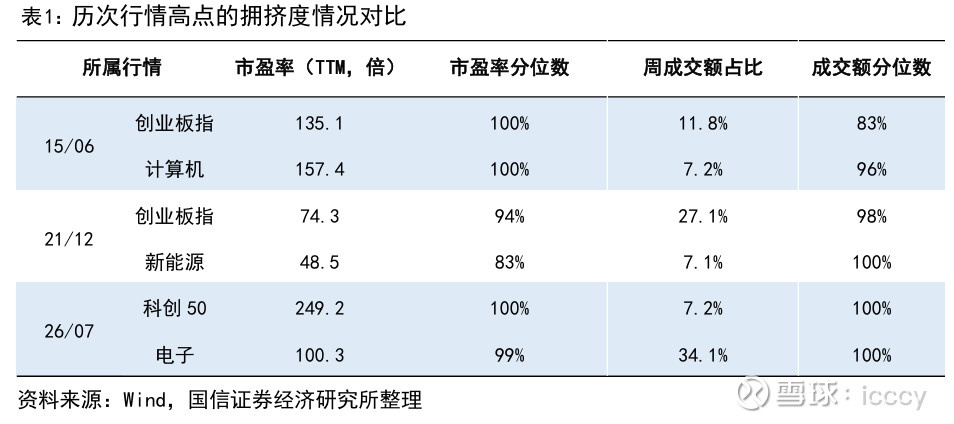
2026年7月科创50TTM市盈率为249.2倍、电子为100.3倍,估值分位分别为100%和99%;电子周成交额占比达34.1%,成交额分位为100%。这些数值支持本轮风险起点较高、主题交易集中的判断。后续当PE历史高位+周成交占比持续扩大的时候,请大家有序减仓,不要恋战。
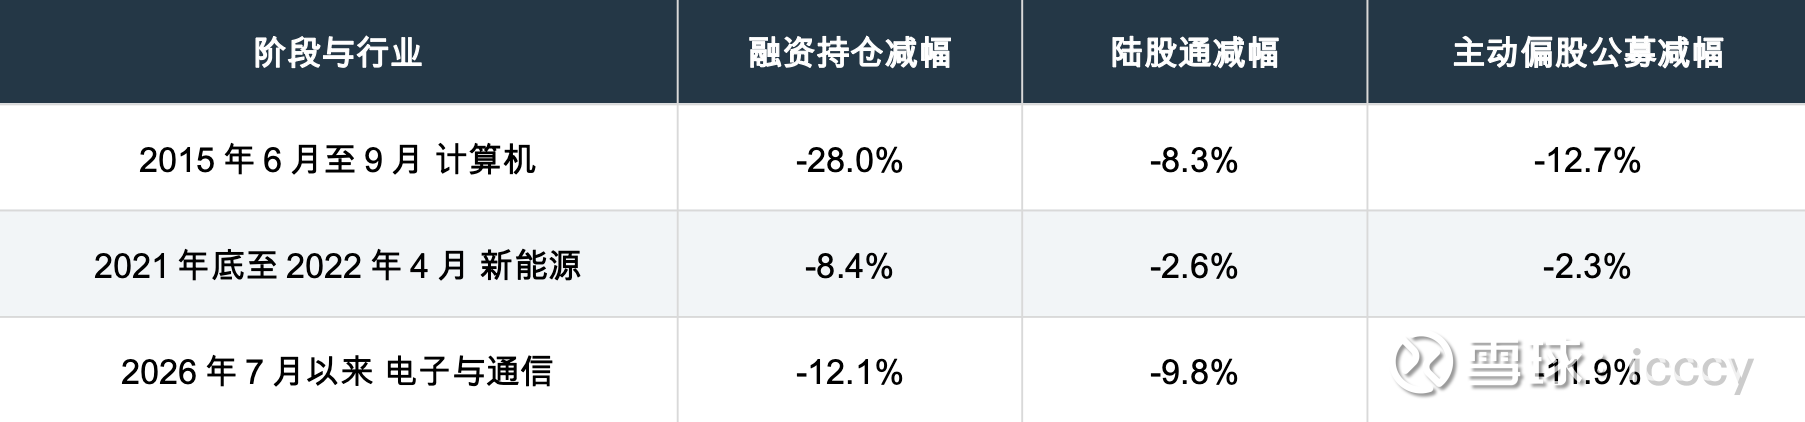
通过财报的回溯,这一轮轮三个主要市场驱动者的减幅均超过2022年样本,增强了当前拥挤度得到缓解的证据。而历史背景因为2015年的去杠杆,2015年融资减幅则仍远大于本轮。
五、反弹需要新的催化
只靠市场的自我修复,并不可以走出强势反弹。15年的反弹在6-9月因为资金面负反馈之后,9月的政策推动行业反弹。22年的新能源反弹来自于复工复产加速,海外需求回升。
只靠交易面,很有大幅的反弹。
而反弹的核心方向,应该和前两次的逻辑一致:15年9月政策狂推的国产化叙事,22年的需求回升。那么接下来什么方向能够重新把AI的需求带回到高增到位置上,才能帮助打破这个负向螺旋。
但根据之前历史我们都能看到了,这个负向螺旋的打破是来自产业上的需求催化,是可以实打实通过预期来扭转估值逻辑的,而不是谁的出手相救。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>