
从亚马逊财报谈谈云厂商的困境与展望


昨晚美股科技继续经历财报重估。 谷歌下跌12.64%,创上市以来最大单日跌幅,并拖累新兴云服务商集体走弱。盘后压力进一步蔓延:亚马逊尽管交出AWS近五年最佳增速,但因现金流大幅转负及广告增速放缓,盘后一度下跌超10%;英特尔虽数据中心与AI业务大增,但四季度指引远逊预期,下跌超23%。
至此,微软、谷歌、亚马逊三大云厂商财报已全部揭晓。为什么企业AI需求加速、云收入频创纪录,市场却给出如此反应?简单谈谈看法。
提示:本文仅为学习思考记录,不构成任何投资建议。
一、亚马逊财报解读:经营利润率创新高、广告与指引预期差
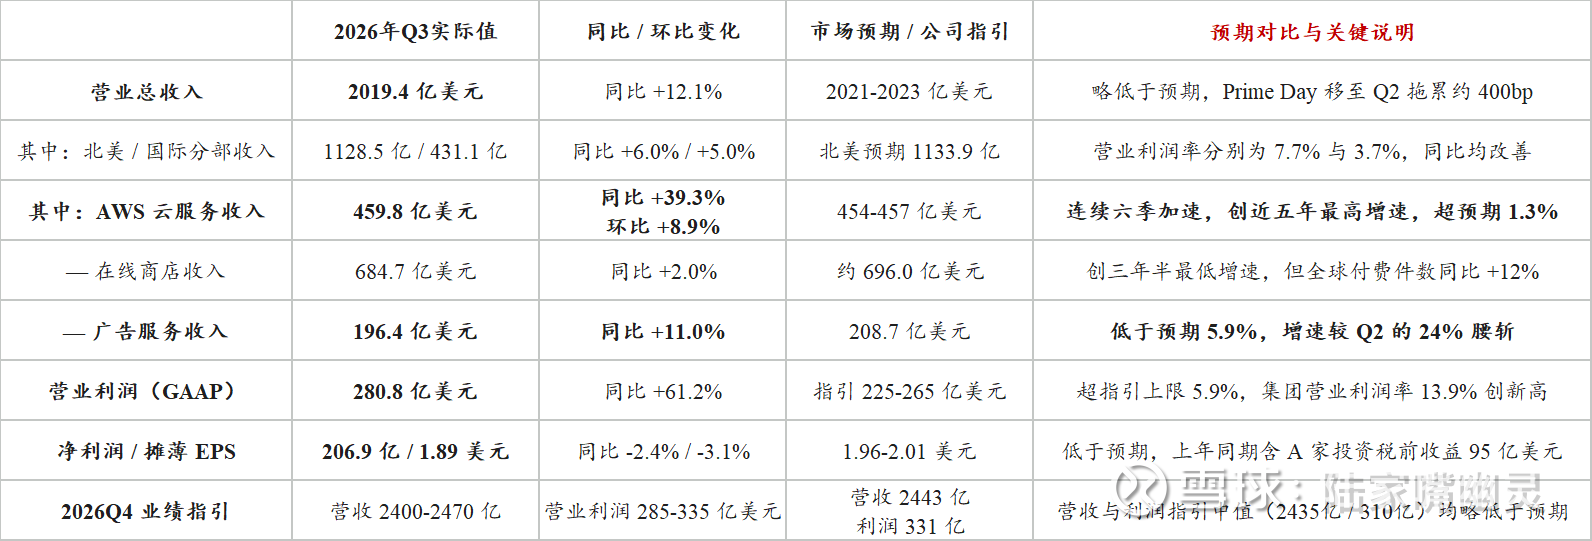
亚马逊三季报呈现明显的两面性:云业务与营业利润强劲,但高毛利的广告业务、电商增速以及四季度指引均低于市场预期。核心财务指标总结如下:
除云业务外,亚马逊的经营有几个点:
1. 61%营业利润增长与创纪录利润率。三季度亚马逊营业利润同比大增61.2%,营业利润率达创纪录的13.9%;但净利润同比下降2.4%,稀释后EPS为1.89美元,低于市场预期。
营业利润与净利润的背离,源于去年三季度确认了95亿美元的A家投资估值税前收益,本季其他收支则为净损失7亿美元,同时单季利息费用从去年同期5.4亿美元激增214%。此外,营业利润率升至13.9%主要得益于高利润率的AWS营收占比提升;若单看各分部的营业利润率,环比二季度均出现了小幅回落。
2. 本季最大经营预期差在于广告业务降速。各项业务中最令市场失望的是高毛利广告服务:三季度收入196.4亿美元(+11%),比市场预期低了约6%,增速较二季度的24%大幅放缓;同期在线商店收入仅增长2%。
管理层解释了背后的日历错位:今年多数市场将Prime大促提前至二季度举行(去年在三季度),从而将大量销售额和广告投放前置到了二季度,拉低了三季度营收同比增速约400个基点,对广告增速造成了850个基点的环比落差。
若剔除促销错期,零售基本面还是稳健的:三季度全球已售付费商品件数同比增长12%。同时,站内购物助手交互次数同比增长570%(使用该功能客户单笔支出高出50%),外部通用Agent并未分流电商广告,管理层预计四季度广告增速将恢复至15%-20%的区间。
3. 四季度指引中值偏保守。公司给出的四季度营收指引为2400-2470亿美元,营业利润指引为285-335亿美元,中值均略低于市场预期(2443亿与331亿美元)。除了四季度干线运输与燃油成本高于三季度外,低轨卫星项目生产与发射成本的资本化处理推迟到了明年一季度,导致四季度仍需将大部分卫星支出费用化,压制短期利润表现。
二、AWS的增长与代价
作为支撑亚马逊估值的第一大支柱,AWS在三季度交出了近五年来最强的增长,同时也开出了整个行业最大的一张开支账单。
1. 1840亿美元体量上连续六季加速,推理与企业智能体拉动全栈消费。三季度AWS净销售额达到459.8亿美元,同比增长39.3%;分部营业利润达177.7亿美元(同比增长55.5%),以占集团23%的收入贡献了63%的营业利润。截至三季度末,AWS在手订单储备高达5780亿美元,实现同比三位数增长。基于客户对27-29年吉瓦级容量块的预订能见度,预计明后两年AWS营收增速均将超过40%,并在未来5到10年内成长为年收入达万亿美元的业务。
AWS加速的核心是企业工作负载向生产环境推理和智能体扩散:目前推理已占AWS AI总收入一半以上;三季度通过Bedrock AgentCore部署智能体数量超过前三个季度总和的两倍,自动化代码漏洞修复工具AWS Continuum也快速普及。同时,AI推理就近部署拉动了计算、存储与数据库等传统核心云服务创下数年来最高增速。
2. 智能体工作负载引爆CPU需求,自研Graviton与Trainium承诺额暴增20倍。算力硬件层面,电话会揭示了一个重要趋势:随着AI进入强化学习后训练与智能体多工具调用阶段,大量确定性的逻辑编排工作发生在CPU上。
凭借比x86架构高出30%-40%的性价比,AWS自研ARM架构Graviton成为受益者。同时,支撑Bedrock绝大多数Token推理的自研Trainium同样供不应求,前代短期容量甚至以溢价售出。三季度Graviton与Trainium的客户营收承诺同比均增长20倍以上。
3. 盘后下跌核心:单季773亿美元资本开支将公司推入净负债。尽管AWS增长强劲、管理层又给出连续两年超40%增长展望,但维持这一增速的代价超出了市场心理防线。三季度亚马逊资本开支高达772.6亿美元,同比大增120%,比市场预期574.7亿美元高出近200亿美元,相当于当季经营现金流179%。
目前AWS每14秒就部署一台AI加速器,全年资本开支维持约2200亿美元指引不变,且27年还将显著增加。三季度单季自由现金流为负334.6亿美元,过去12个月滚动净流出423.6亿美元,规模是二季度末(负76亿美元)的5.6倍。
为了买单,亚马逊前三季度累计新增举债高达1151亿美元(三季借入481亿美元)。截至9月末,公司长期债务从去年底656.5亿美元飙升至1731.3亿美元;扣除账上约1142.3亿美元现金及有价证券后,公司已从去年底约574亿美元净现金状态,转为约589亿美元净债务状态。
三、三大云厂商横向对比
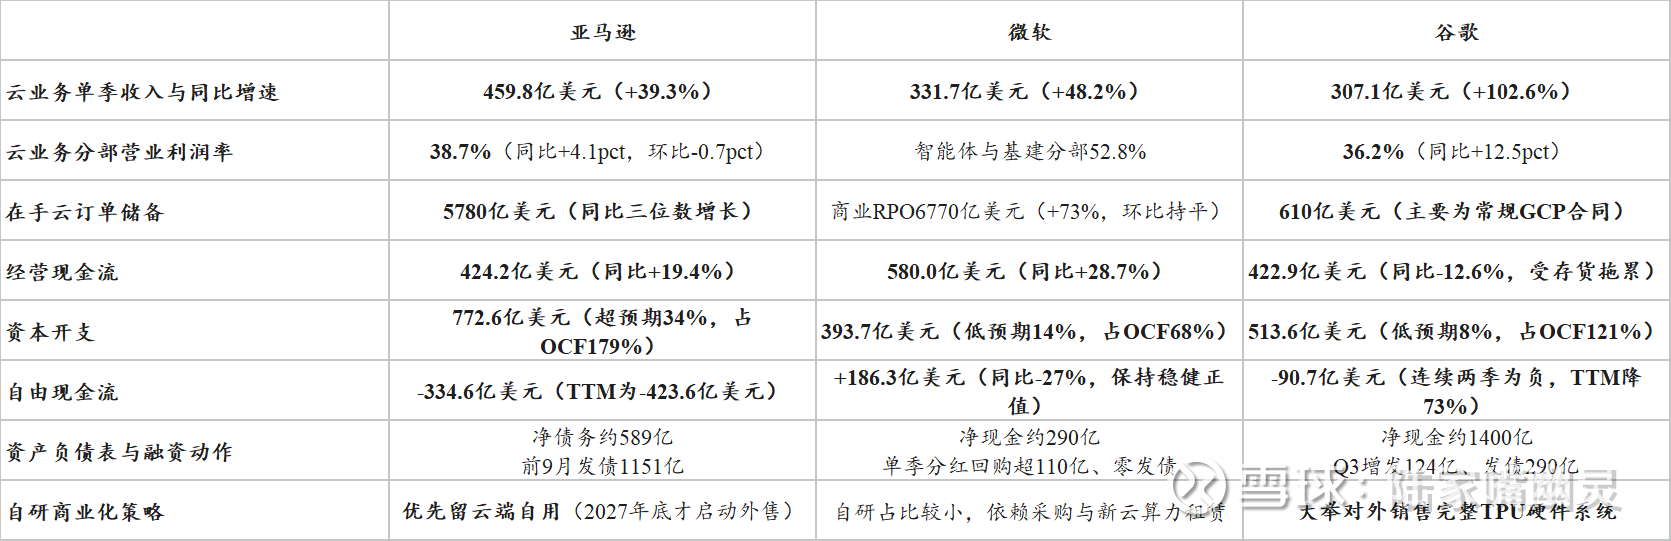
把亚马逊与前一日披露财报的微软、谷歌放在一起对比,可以看到本轮海外云巨头的共性与分化。总结如下:
当前市场对云计算与AI基础设施的定价逻辑呈现三个特点:
第一,现金流自给率与融资纪律成为分水岭。从需求端看,三大云厂的云收入增速全部超出预期,验证了企业AI需求。然而,市场已经告别了谁资本开支大就奖励谁的阶段,开始严格审视经营现金流能否覆盖资本开支。微软之所以本轮抗住,在于其资本开支(393.7亿美元)控制在经营现金流(580亿美元)以内,通过将部分算力需求转化为向新云厂商的分期租赁,保住了单季186亿美元的正向现金流,无需对外融资。
反观谷歌(CapEx占OCF的121%)与亚马逊(CapEx占OCF的179%),两者算力扩张均打破内生速度,不得不通过暂停回购、增发或举债填补现金流缺口。在债收益率高位环境下,从现金流奶牛变成净举债,势必会带来估值重估。
第二,自研路线:外售硬件赚短钱,还是留云端赚长钱?电话会上对亚马逊和谷歌自研路线做了对比。每年分给各家的晶圆配额有限,拿到后云厂商面临选择:
谷歌选择外售硬件模式,将TPU配额组装成完整硬件系统卖给外部客户。好处是出库就能确认大额硬件收入,把谷歌云三季度增速推上103%;弊端是放弃后续多年的云服务附加值,且为了备货导致账面存货激增,占用大量经营现金流。
亚马逊选择云端自用优先模式,将分到的Trainium与Graviton配额留在AWS自用(外售要等到27年底才启动)。虽然短期少了一笔卖硬件的收入,但留在云端连续用5-6年,累计创造收入和自由现金流远高于一次性销售。
管理层算了一笔账:主要依赖第三方机房托管或新云租赁的厂商,营业利润率要比自建/长租机房低出约35个百分点;AWS坚持自建/长租机房+自研,构筑了底层成本优势,这也是AWS在承受巨额折旧的同时仍能维持38.7%高营业利润率的根本原因。
四、总结
综合本周微软、谷歌、亚马逊财报,企业端对AI推理、智能体编排以及底层算力的消耗仍在带动云业务开启新一轮加速周期。市场之所以在财报后反应剧烈,核心矛盾在于前置集中的资本投入与分期5-6年回收的服务现金流之间裂开了巨大的期限缺口。
当单季五百亿至七百多亿美元的资本开支把巨头的自由现金流买成数百亿美元负数时,市场开始用更挑剔的眼光审视折旧摊销、利息费用以及传统主业稳定性。
后续关注云厂商能否修复的几个重点:
第一,亚马逊四季度广告增速恢复与零售利润率表现:在Prime会员日错期效应消除后,四季度广告收入能否如期回到15%至20%的增长区间,验证其核心电商生态的高毛利变现能力;
第二,AWS利润率韧性:随着5089亿美元的设备净额进入折旧高峰、1731亿美元长期债务带来每季近17亿美元利息,观察自研Trainium降本效应能否帮助AWS将营业利润率稳在38%左右的水平;
第三,2027年资本开支增幅与经营现金流的剪刀差:三大云厂商均预告27年资本开支将继续增长,下季度披露2027年具体预算时,关注经营现金流的增长斜率能否重新跑赢资本开支斜率,确认自由现金流负值收窄的拐点。
当AI基础设施竞赛迈入单季耗资数百亿美元的重资产阶段,云业务的高增长只是留在桌上的基础;能在扩充算力的同时管住负债扩张、用主业现金流守住利润率底线,才能在这场漫长的消耗战中留住估值溢价。
$亚马逊(AMZN)$ $谷歌A(GOOGL)$ $微软(MSFT)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>