
从存储板块三季度业绩看半导体周期


存储模组,除了德明利,江波龙和佰维存储在三季度的扣非净利润环比都是暴跌的:
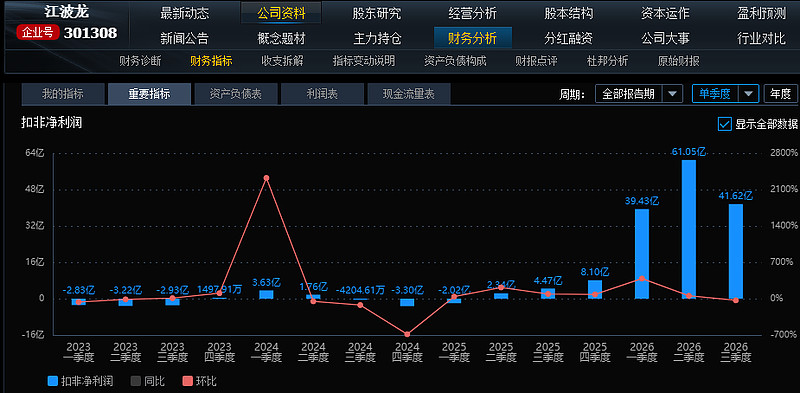
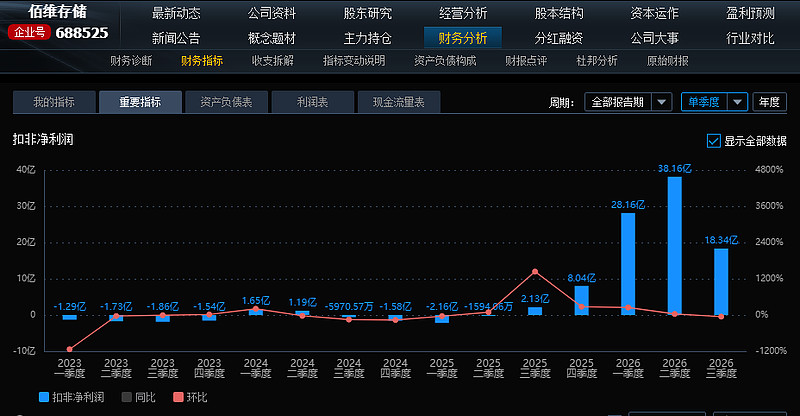
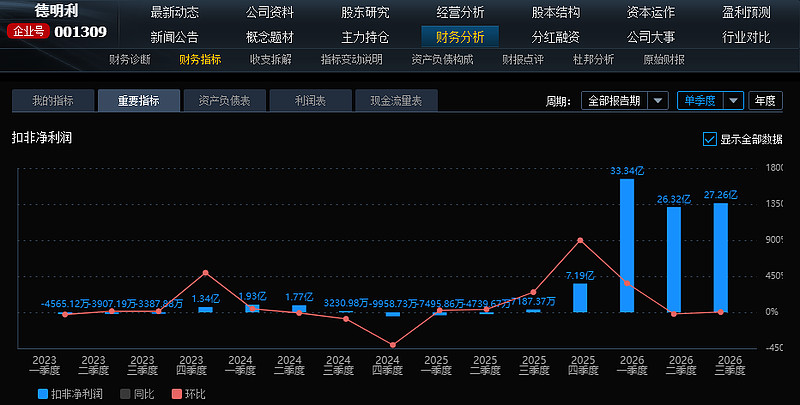
但是德明利的股价跌幅相较其他两家也好不到哪里去,自7月以来,德明利-67%、江波龙-68%、佰维存储-72%,说明市场的定价是非常聪明和前瞻的,在业绩拐点提前一个季度就在定价这个行业的周期属性、在定价存储模组行业“伪装成科技公司的仓库”这种极差的商业模式。
那模组公司的净利率趋势和拐点对存储原厂有没有前瞻式参考呢?我觉得是有的,二者的毛利率都依赖于涨价的斜率:
毛利率=(售价−单位成本)÷售价。
在涨价周期里,售价和单位成本这两个变量的节奏是不同的:
售价端:合约价逐季谈、逐季涨,按新价出货→ 收入端即时反映涨价;
成本端:每个季度结转的单位成本,是“期初存货成本 + 本季新购入成本”加权平均出来的,成本端相对滞后。
原厂在2026Q3消耗的主要是Q1–Q2入库的相对低价晶圆,这就是成本端滞后、刚性。于是在Q3售价向上冲、成本趴着不动时,剪刀差被拉开,毛利率从2024年的15%一口气冲到 70.32%。兆易创新Q3的70.32%毛利率是“售价已涨、成本未涨”的时间差红利,不是可持续的定价权。
而拐点就藏在这里:2026Q3这家公司已经用高价位晶圆大量补库——存货从41.84亿涨到62.92亿(+21.08亿,+50.4%)。这批新增存货是按Q3市场价(已处高位)入库的。等到了2026Q4、2027Q1 逐步结转时,加权平均的分子被这批高价晶圆抬起来,单位成本上了一个台阶;而2026Q4合约价涨幅普遍收敛。售价涨不动、成本往上爬,剪刀差就从最大点开始收窄:
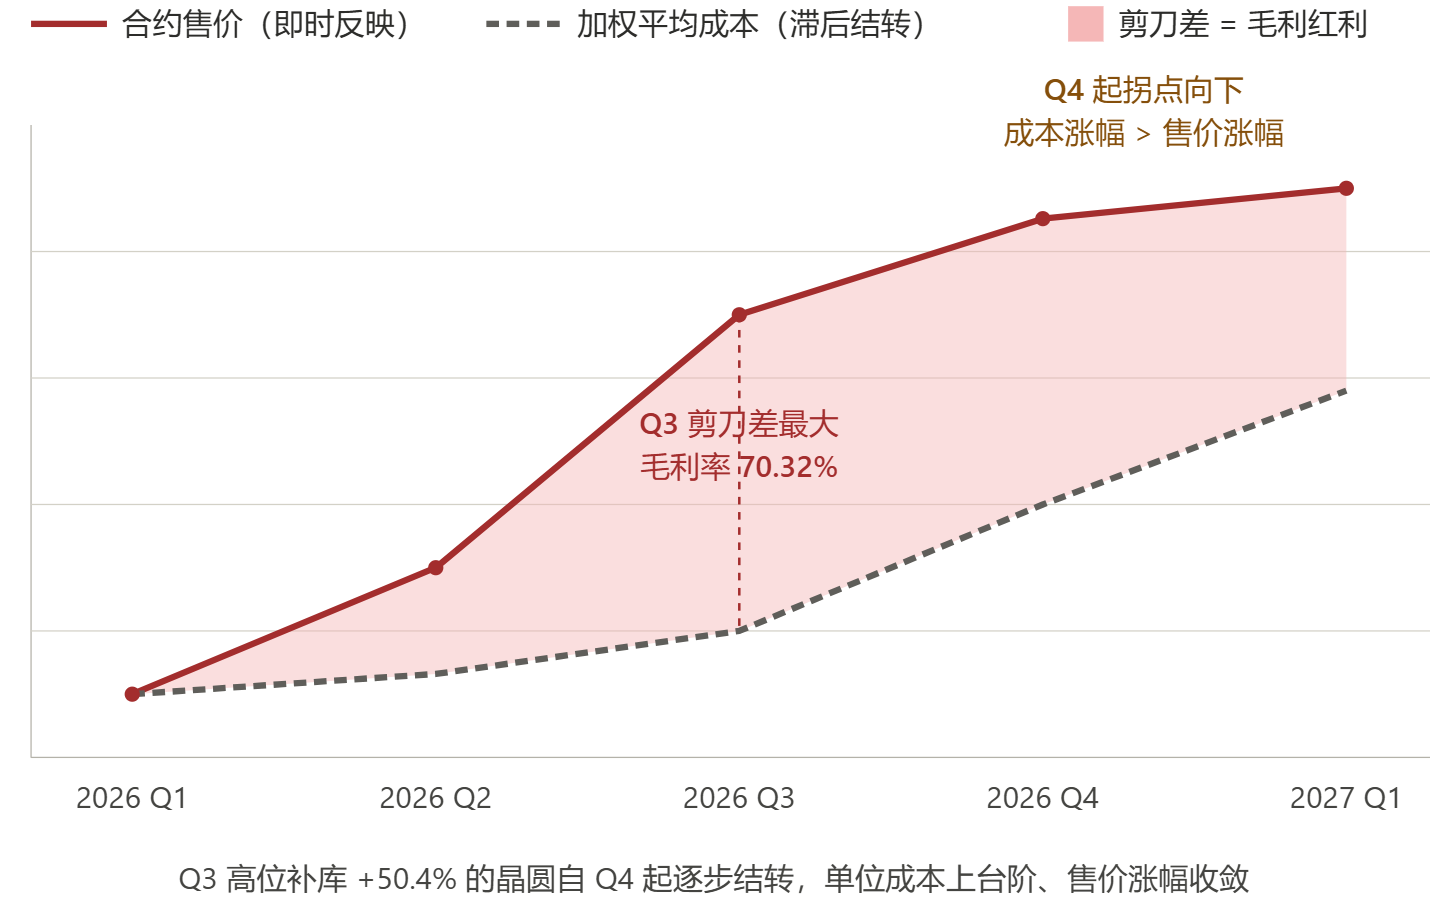
毛利率继续提升的唯一条件是“售价涨幅 > 成本涨幅”,而利基存储2026Q4合约价涨幅普遍收敛,是售价涨幅收敛、成本涨幅上台阶的交汇点:
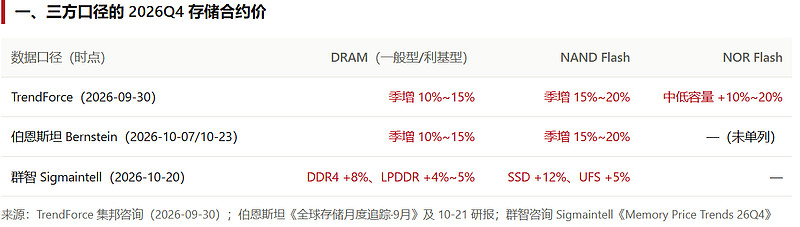
所以A股这几家原厂在后面几个季度很难维持2026Q3的毛利率。后续这会成为市场杀估值和EPS的理由之一。
$普冉股份(SH688766)$ $兆易创新(SH603986)$ $君正股份(SZ300223)$ @今日话题
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>