
《40%跌幅之后:五维出清到哪一步了?——一次基于历史样本的交叉验证》


先交代来龙去脉。
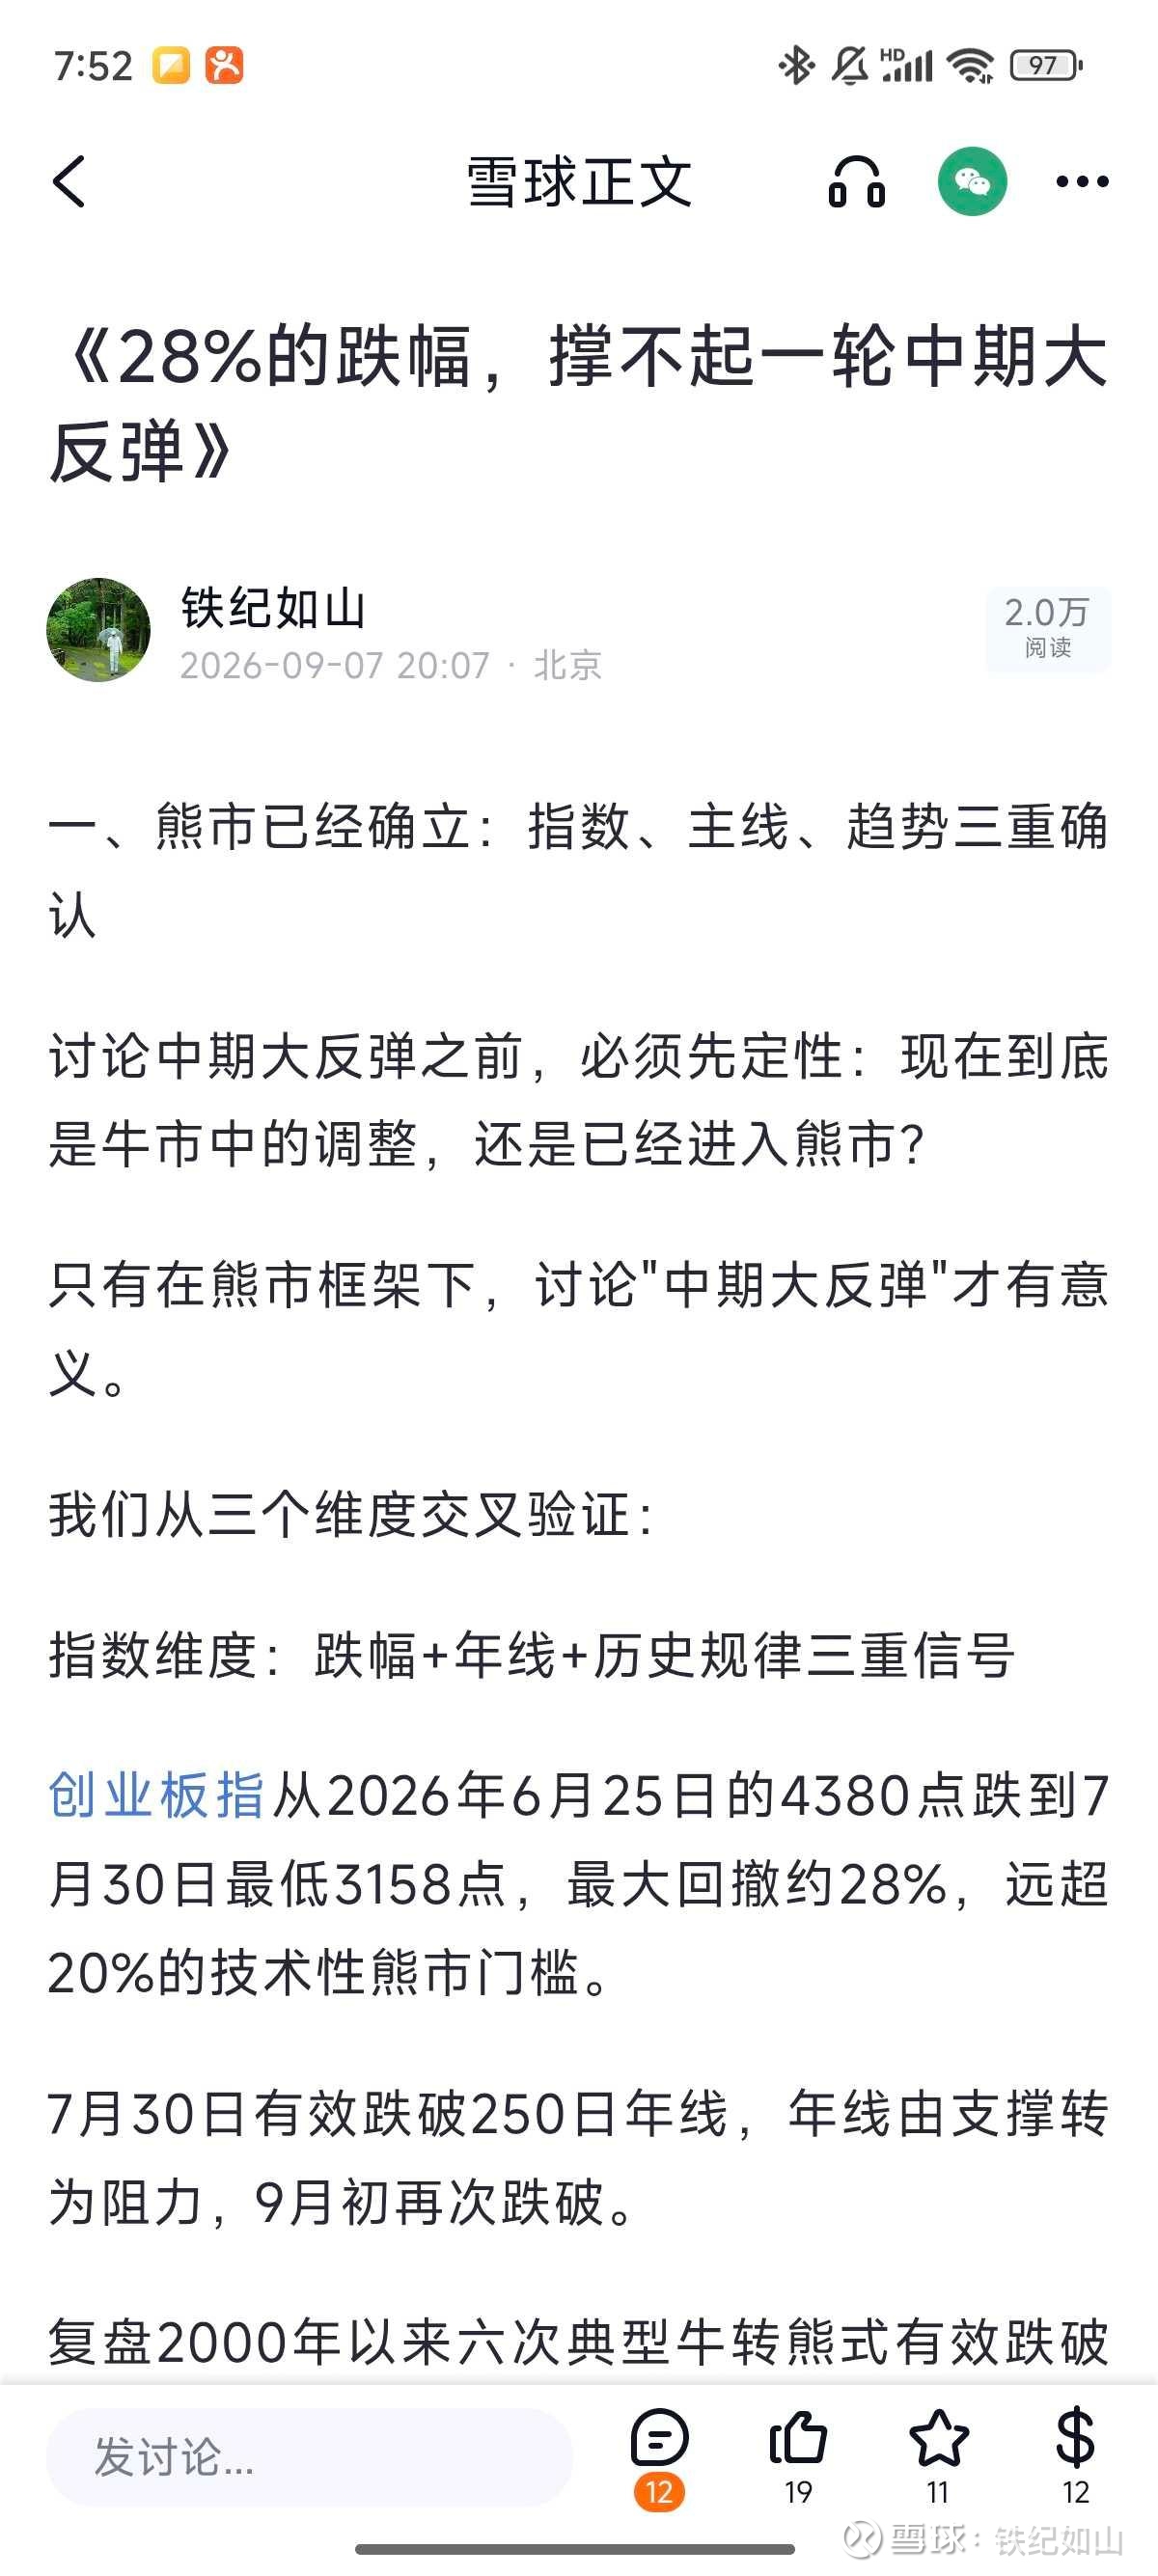
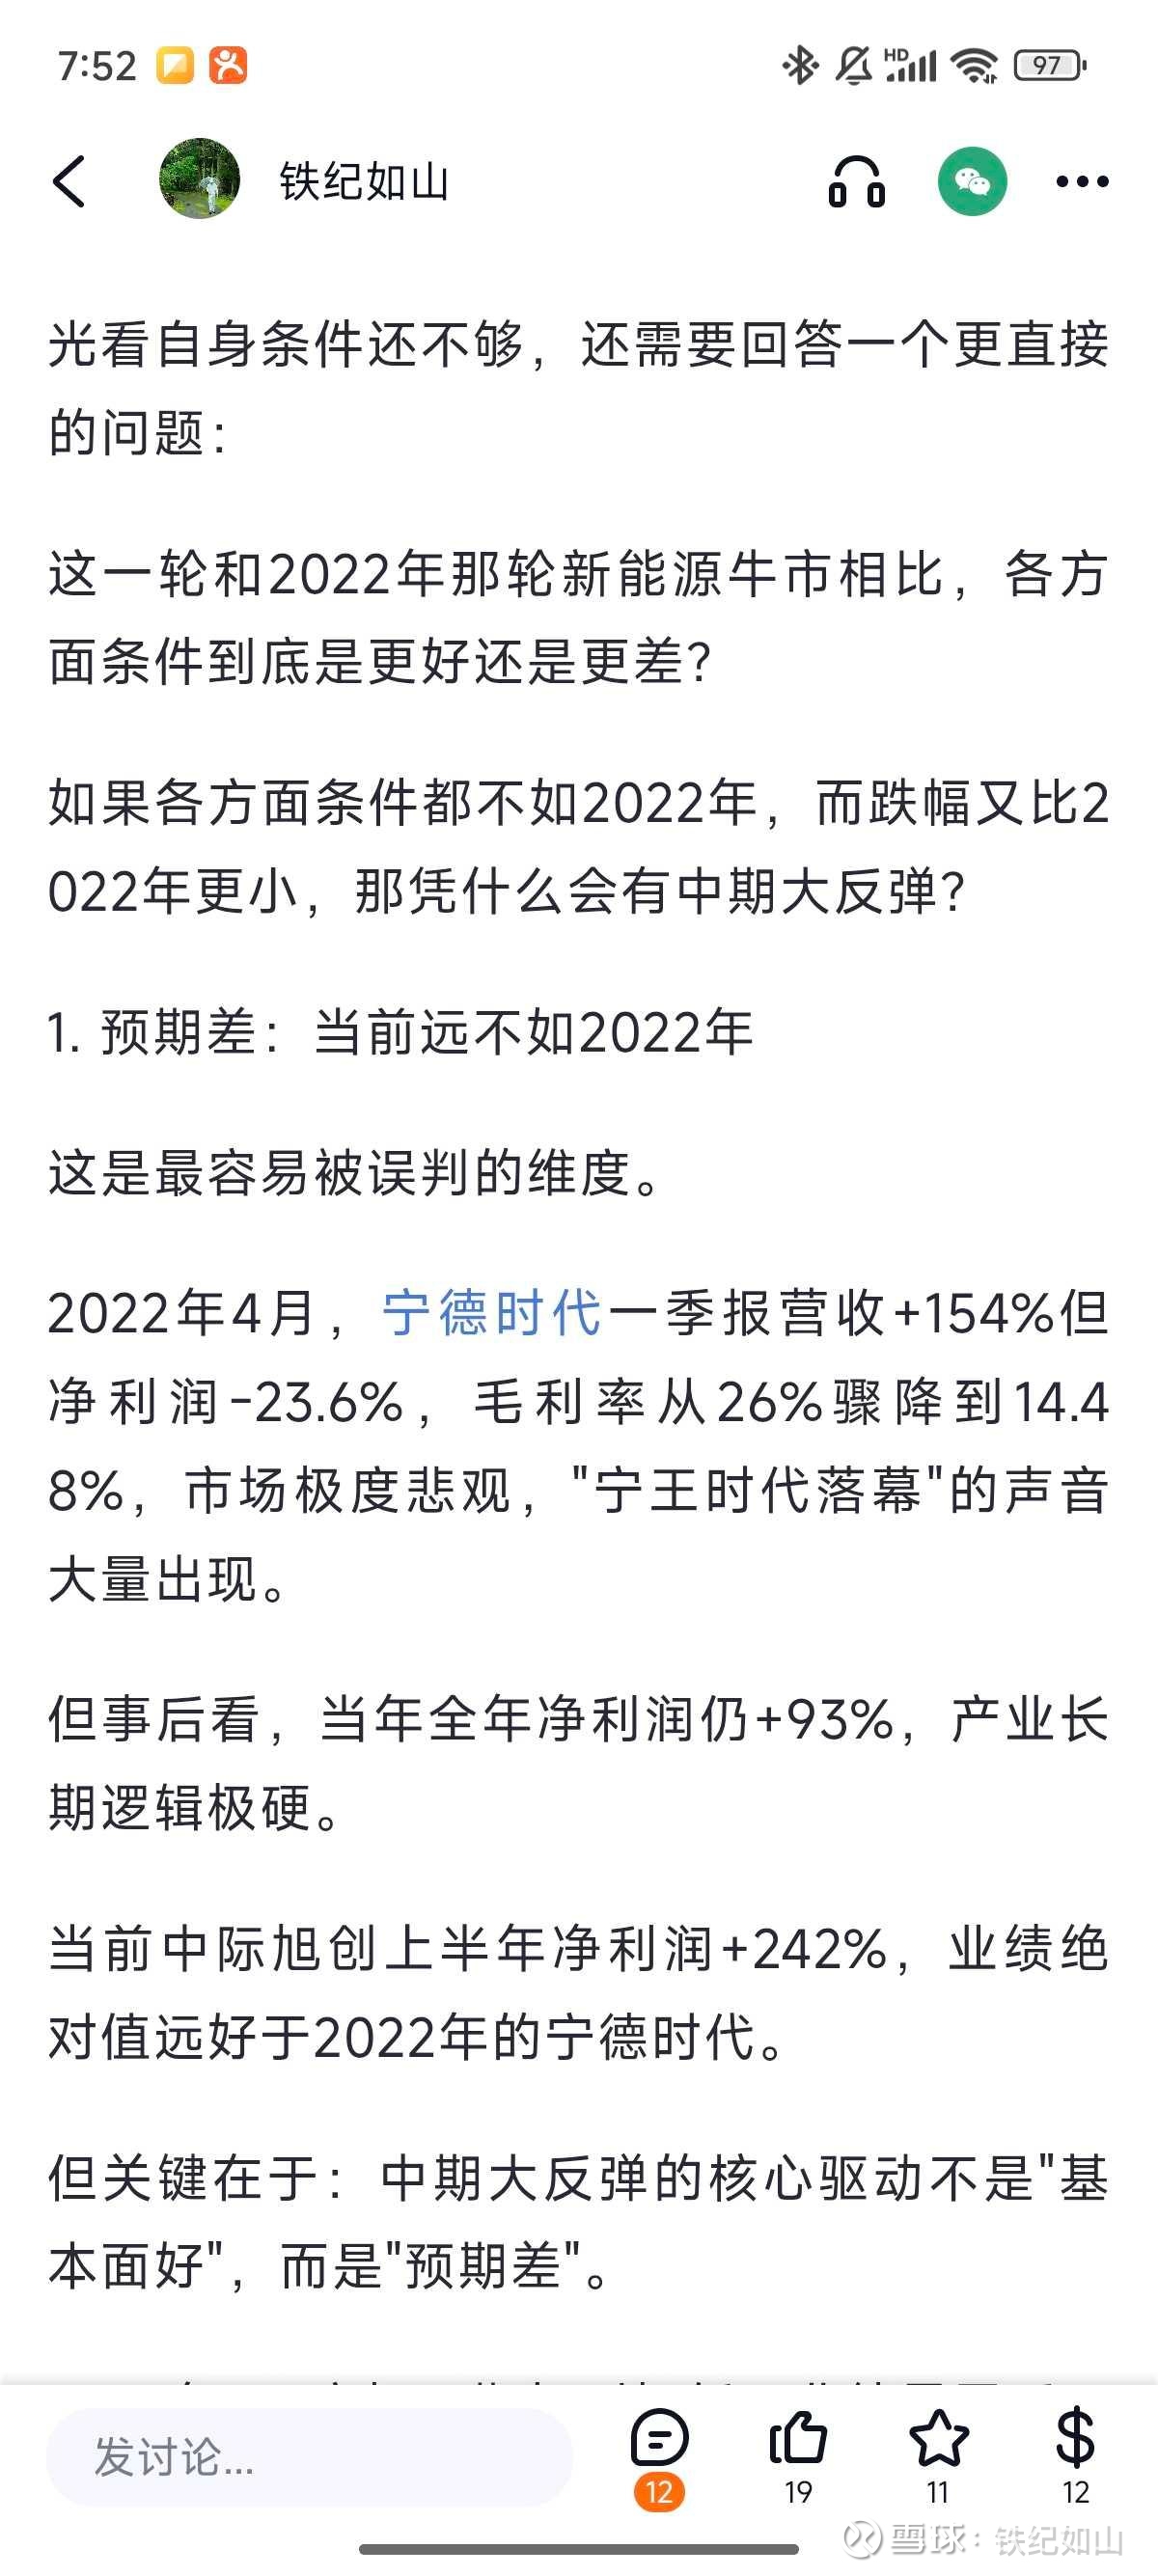
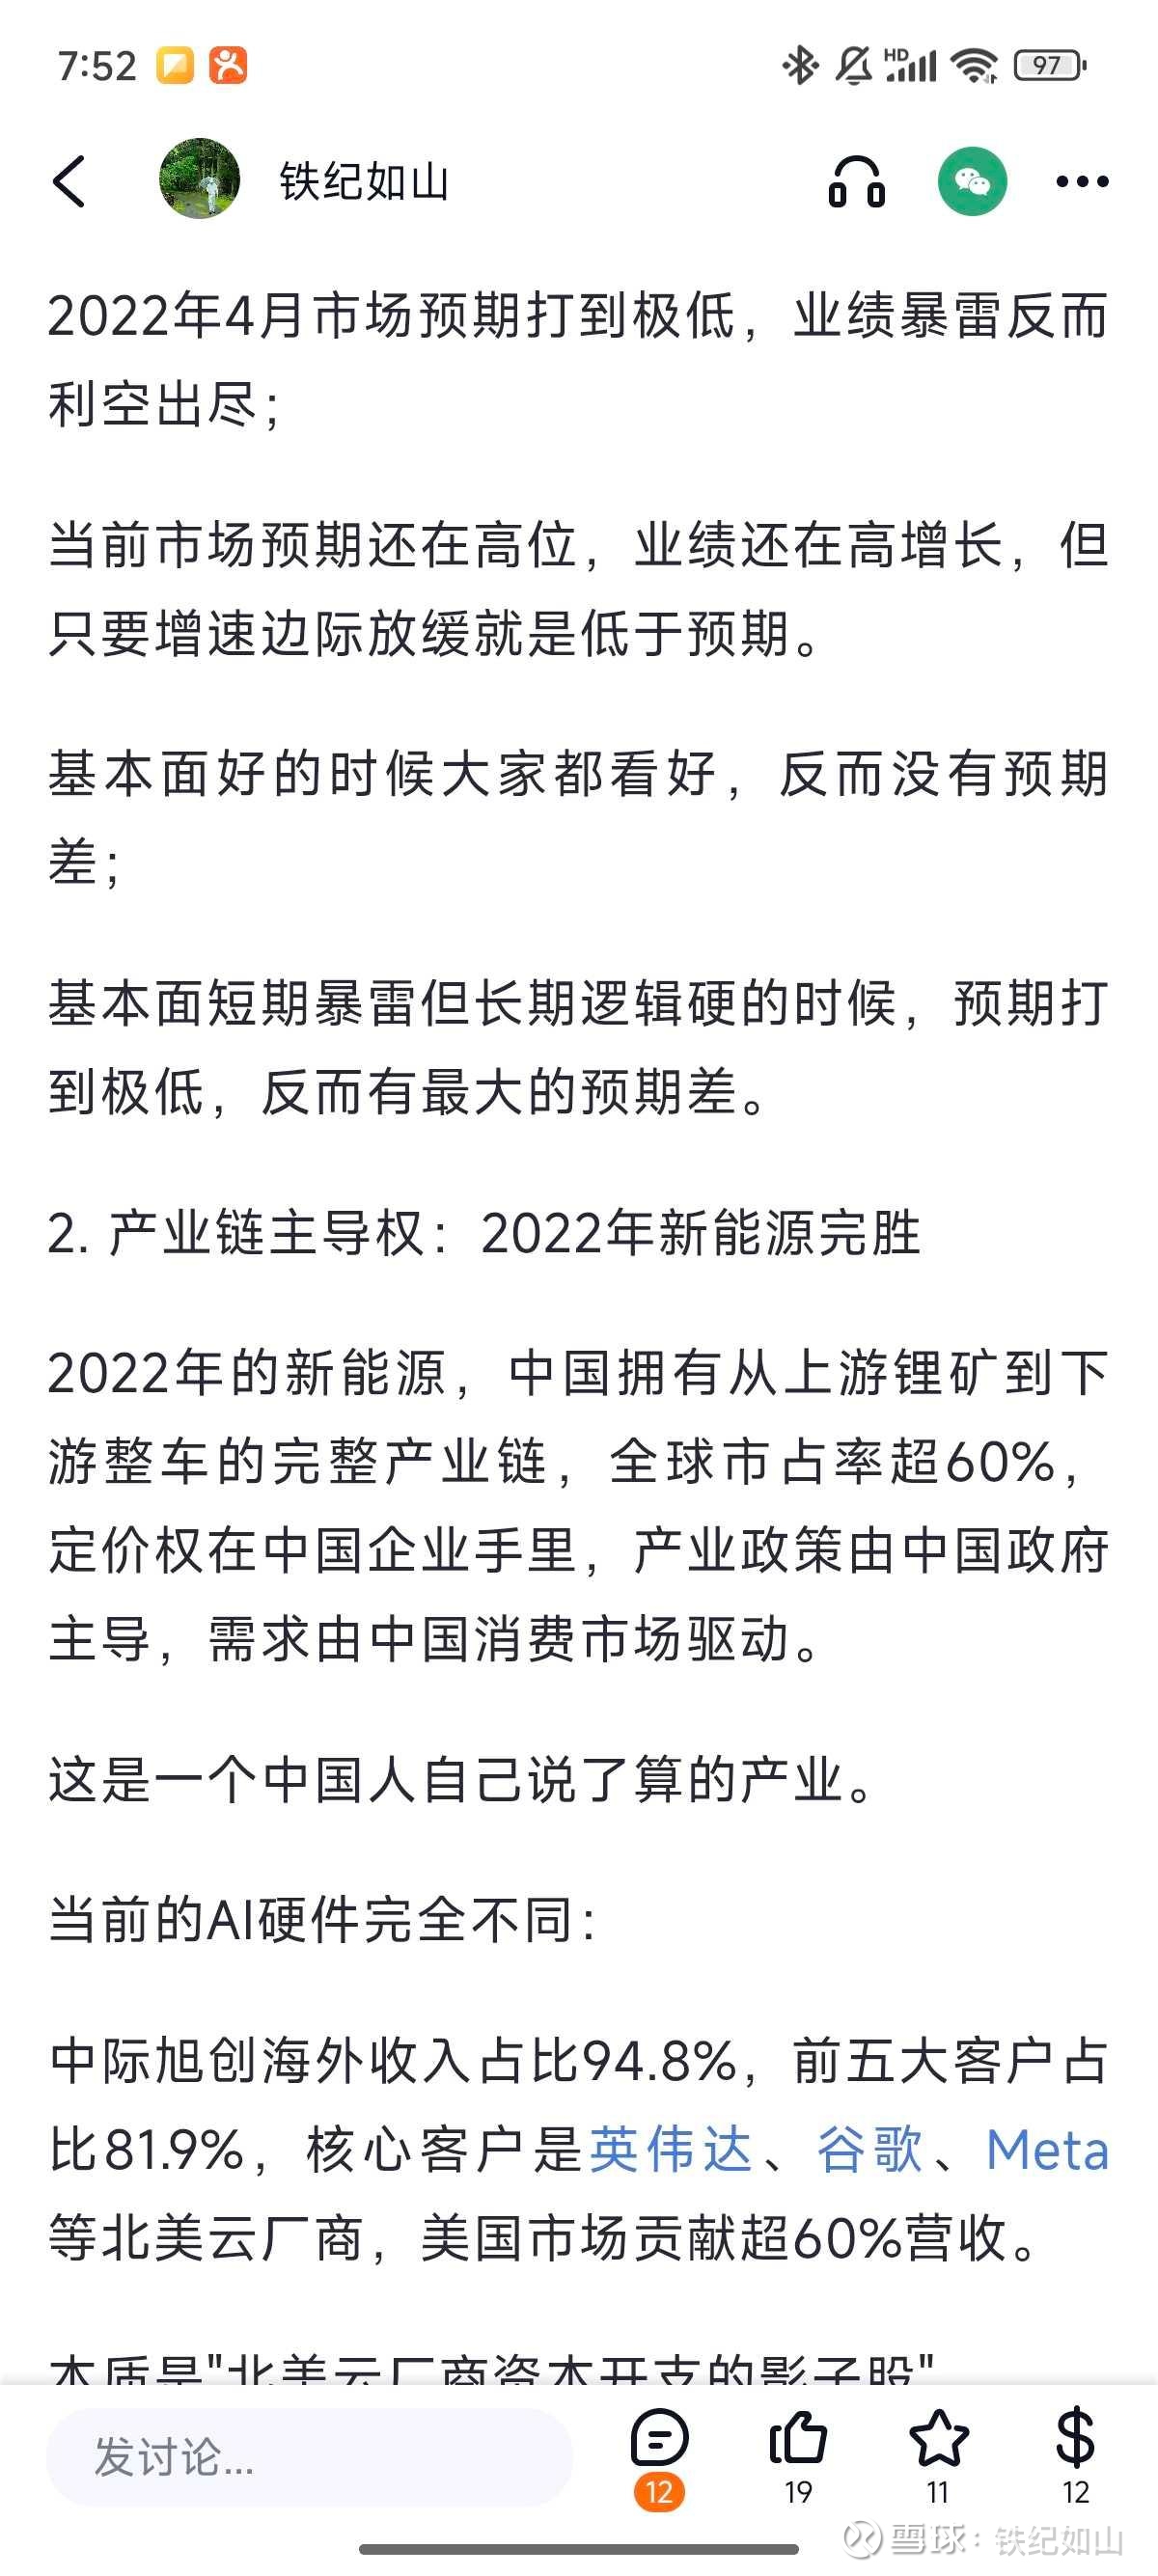
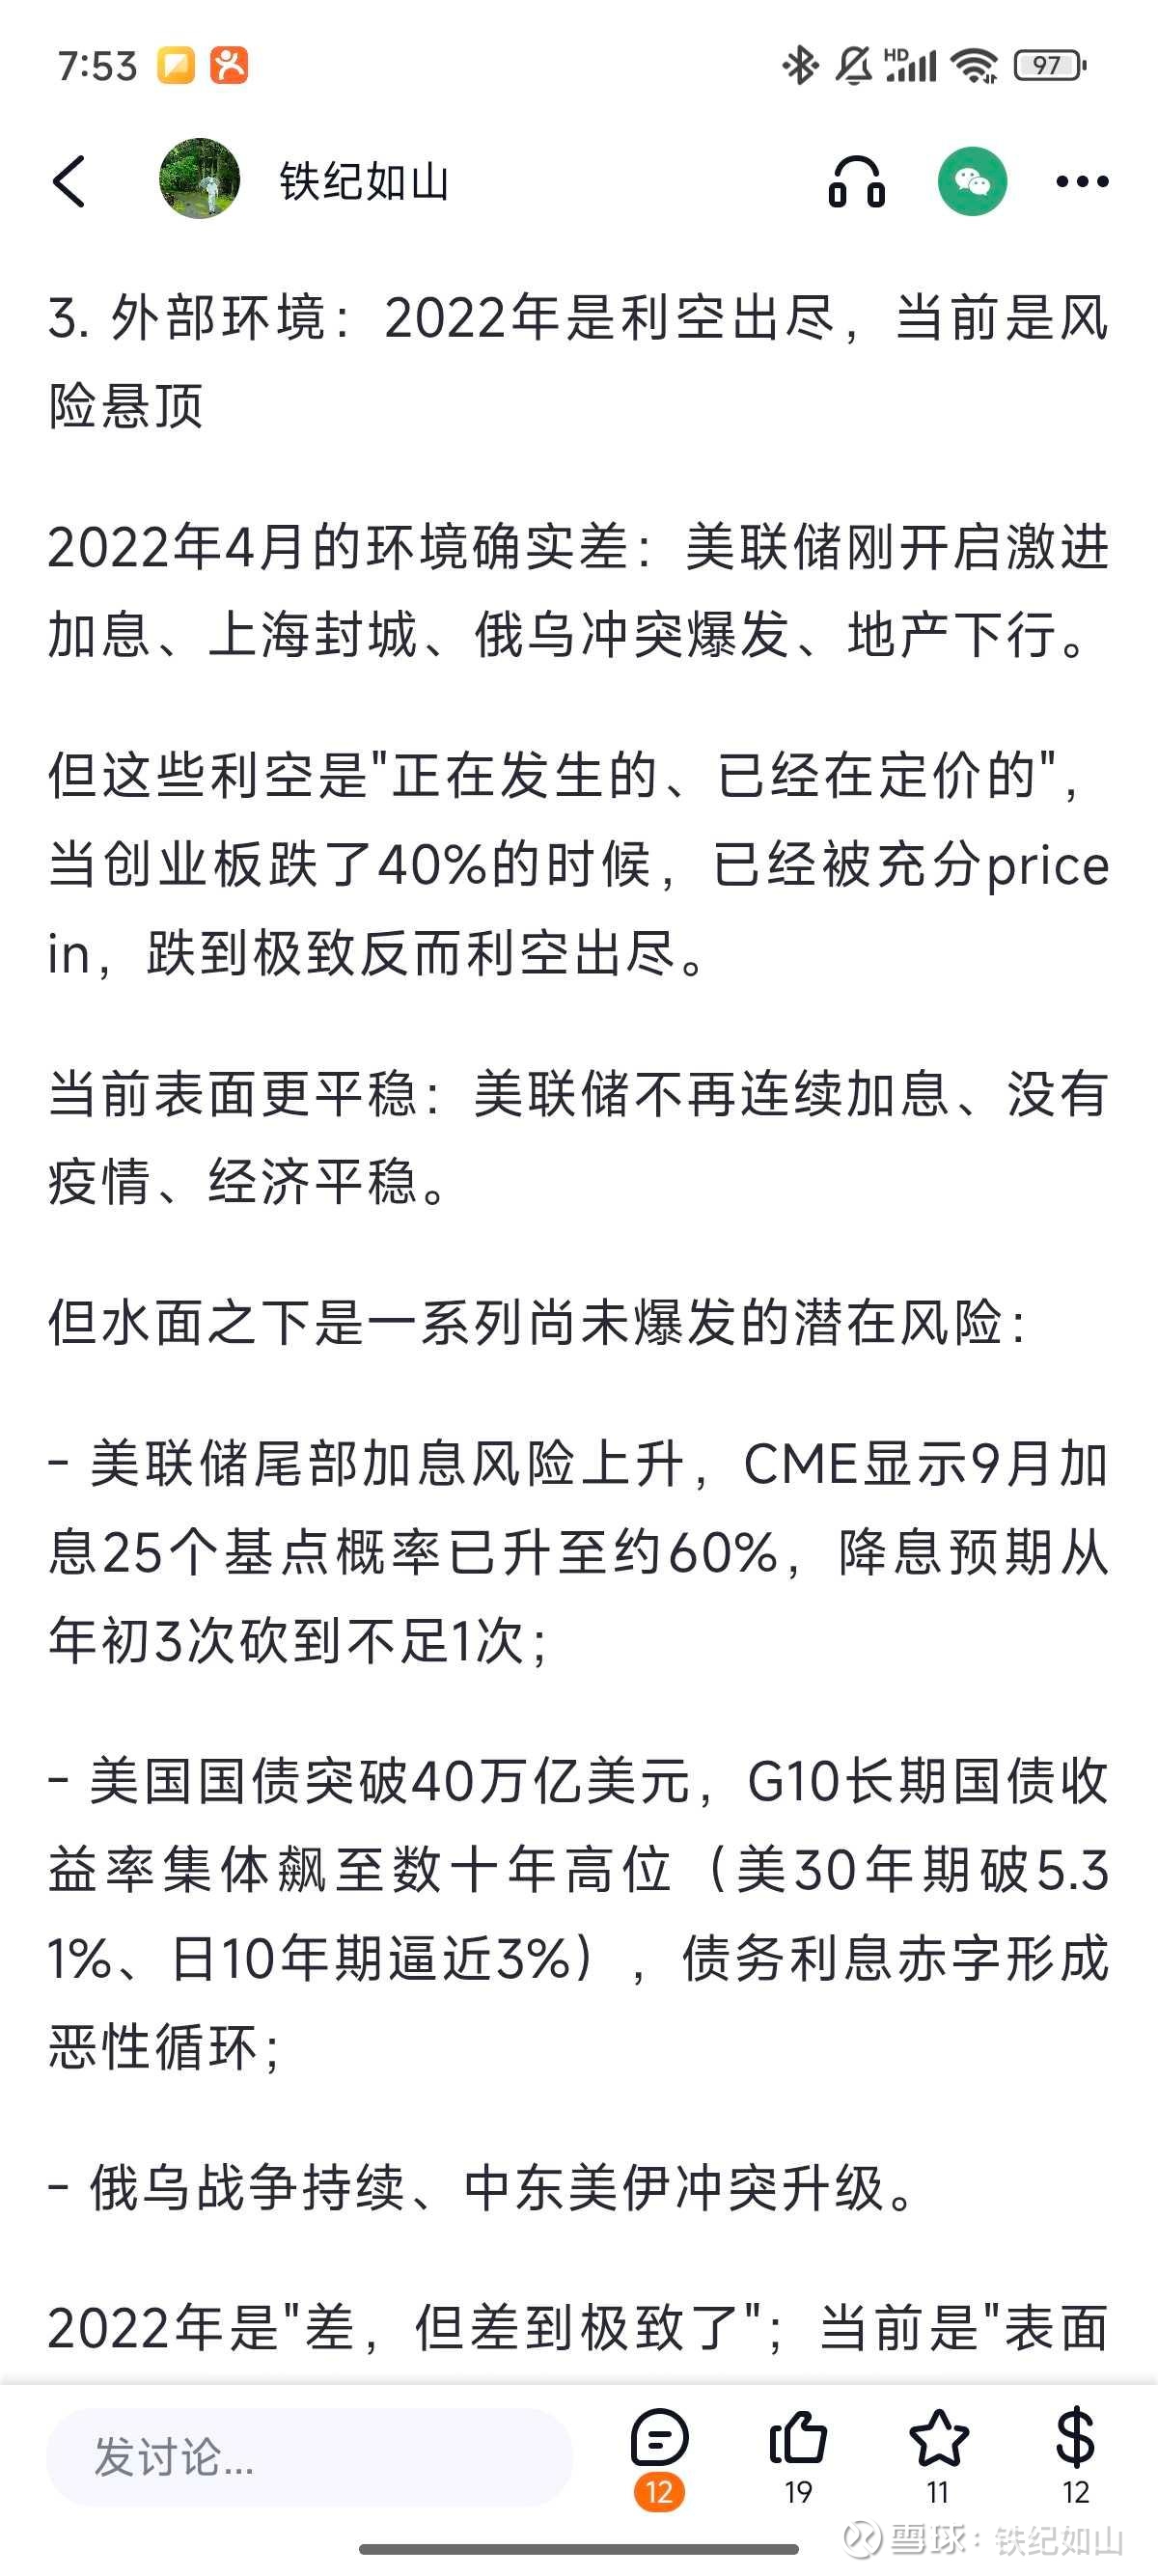
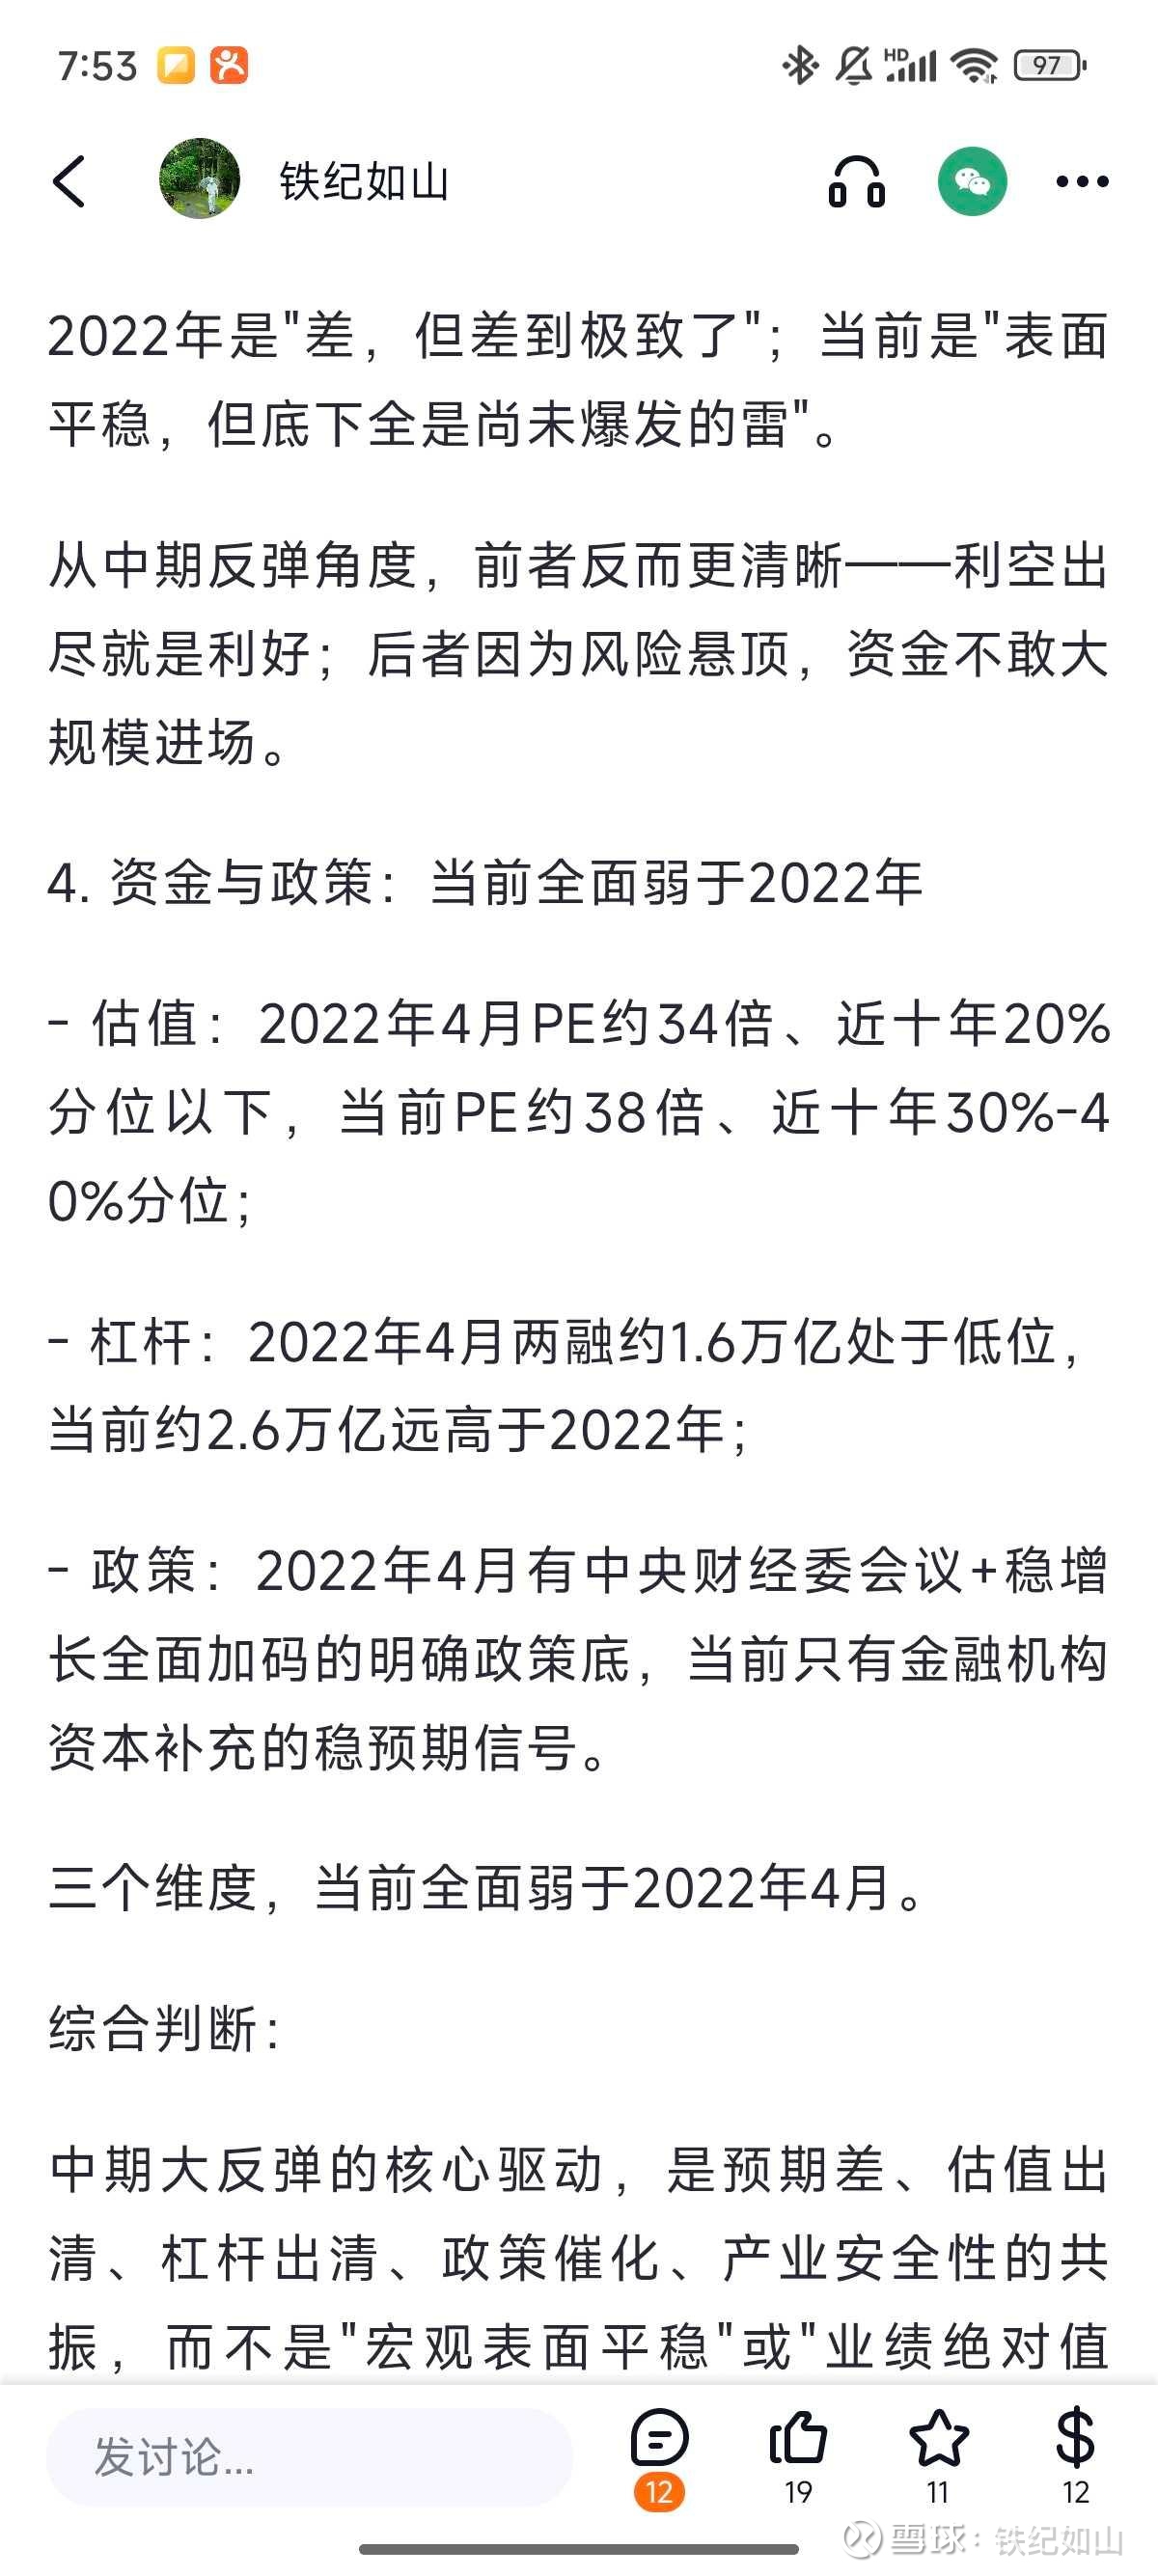
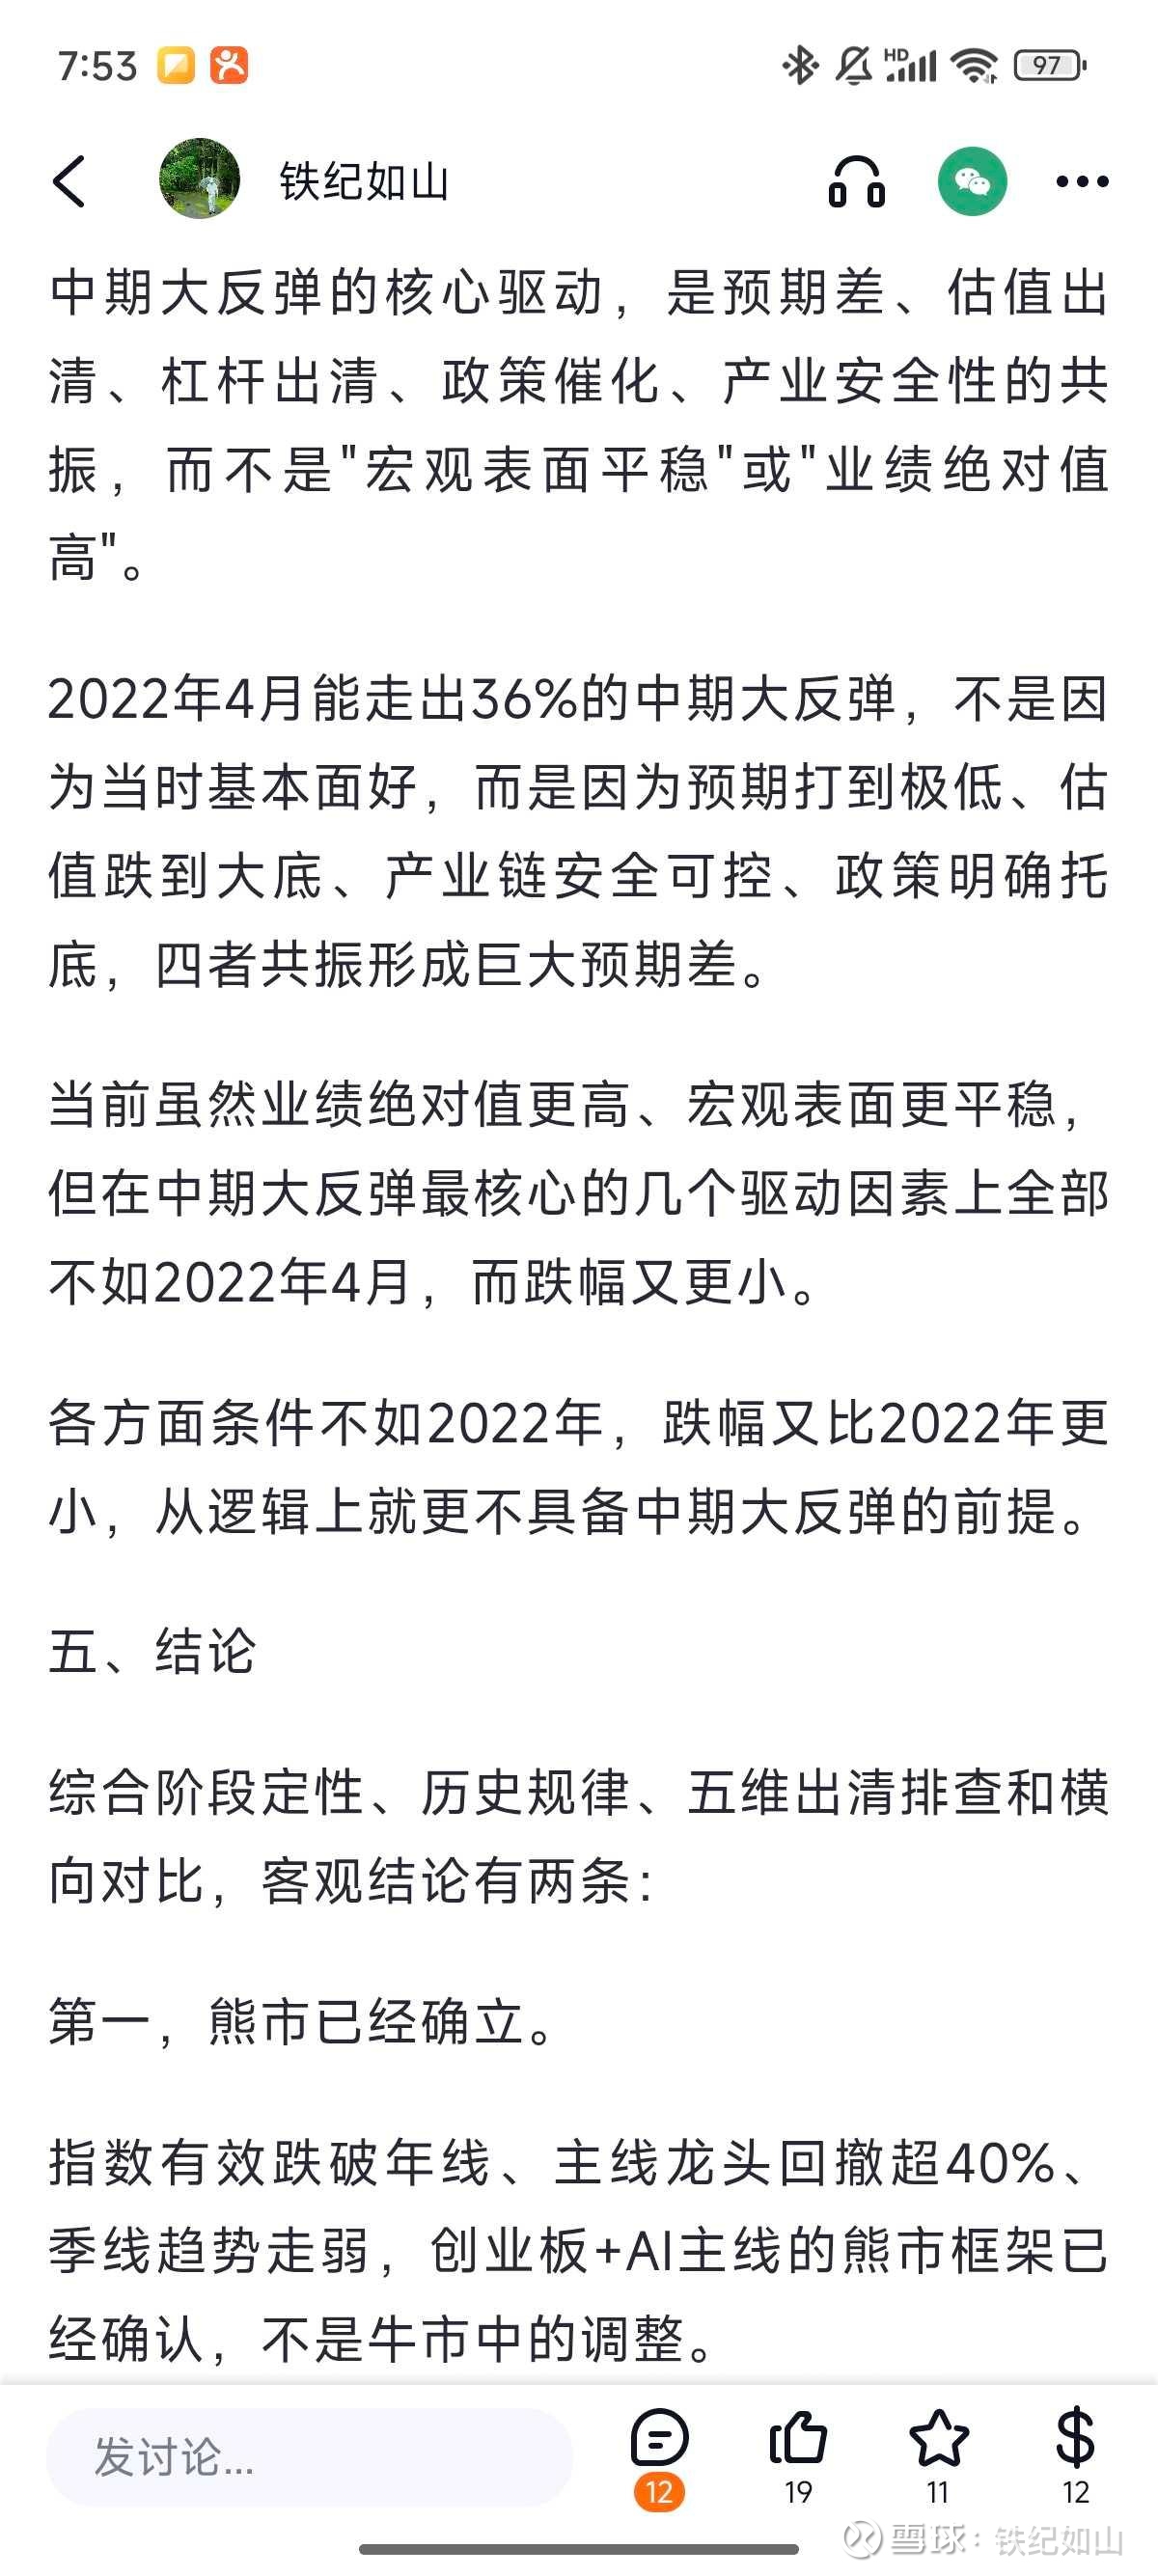
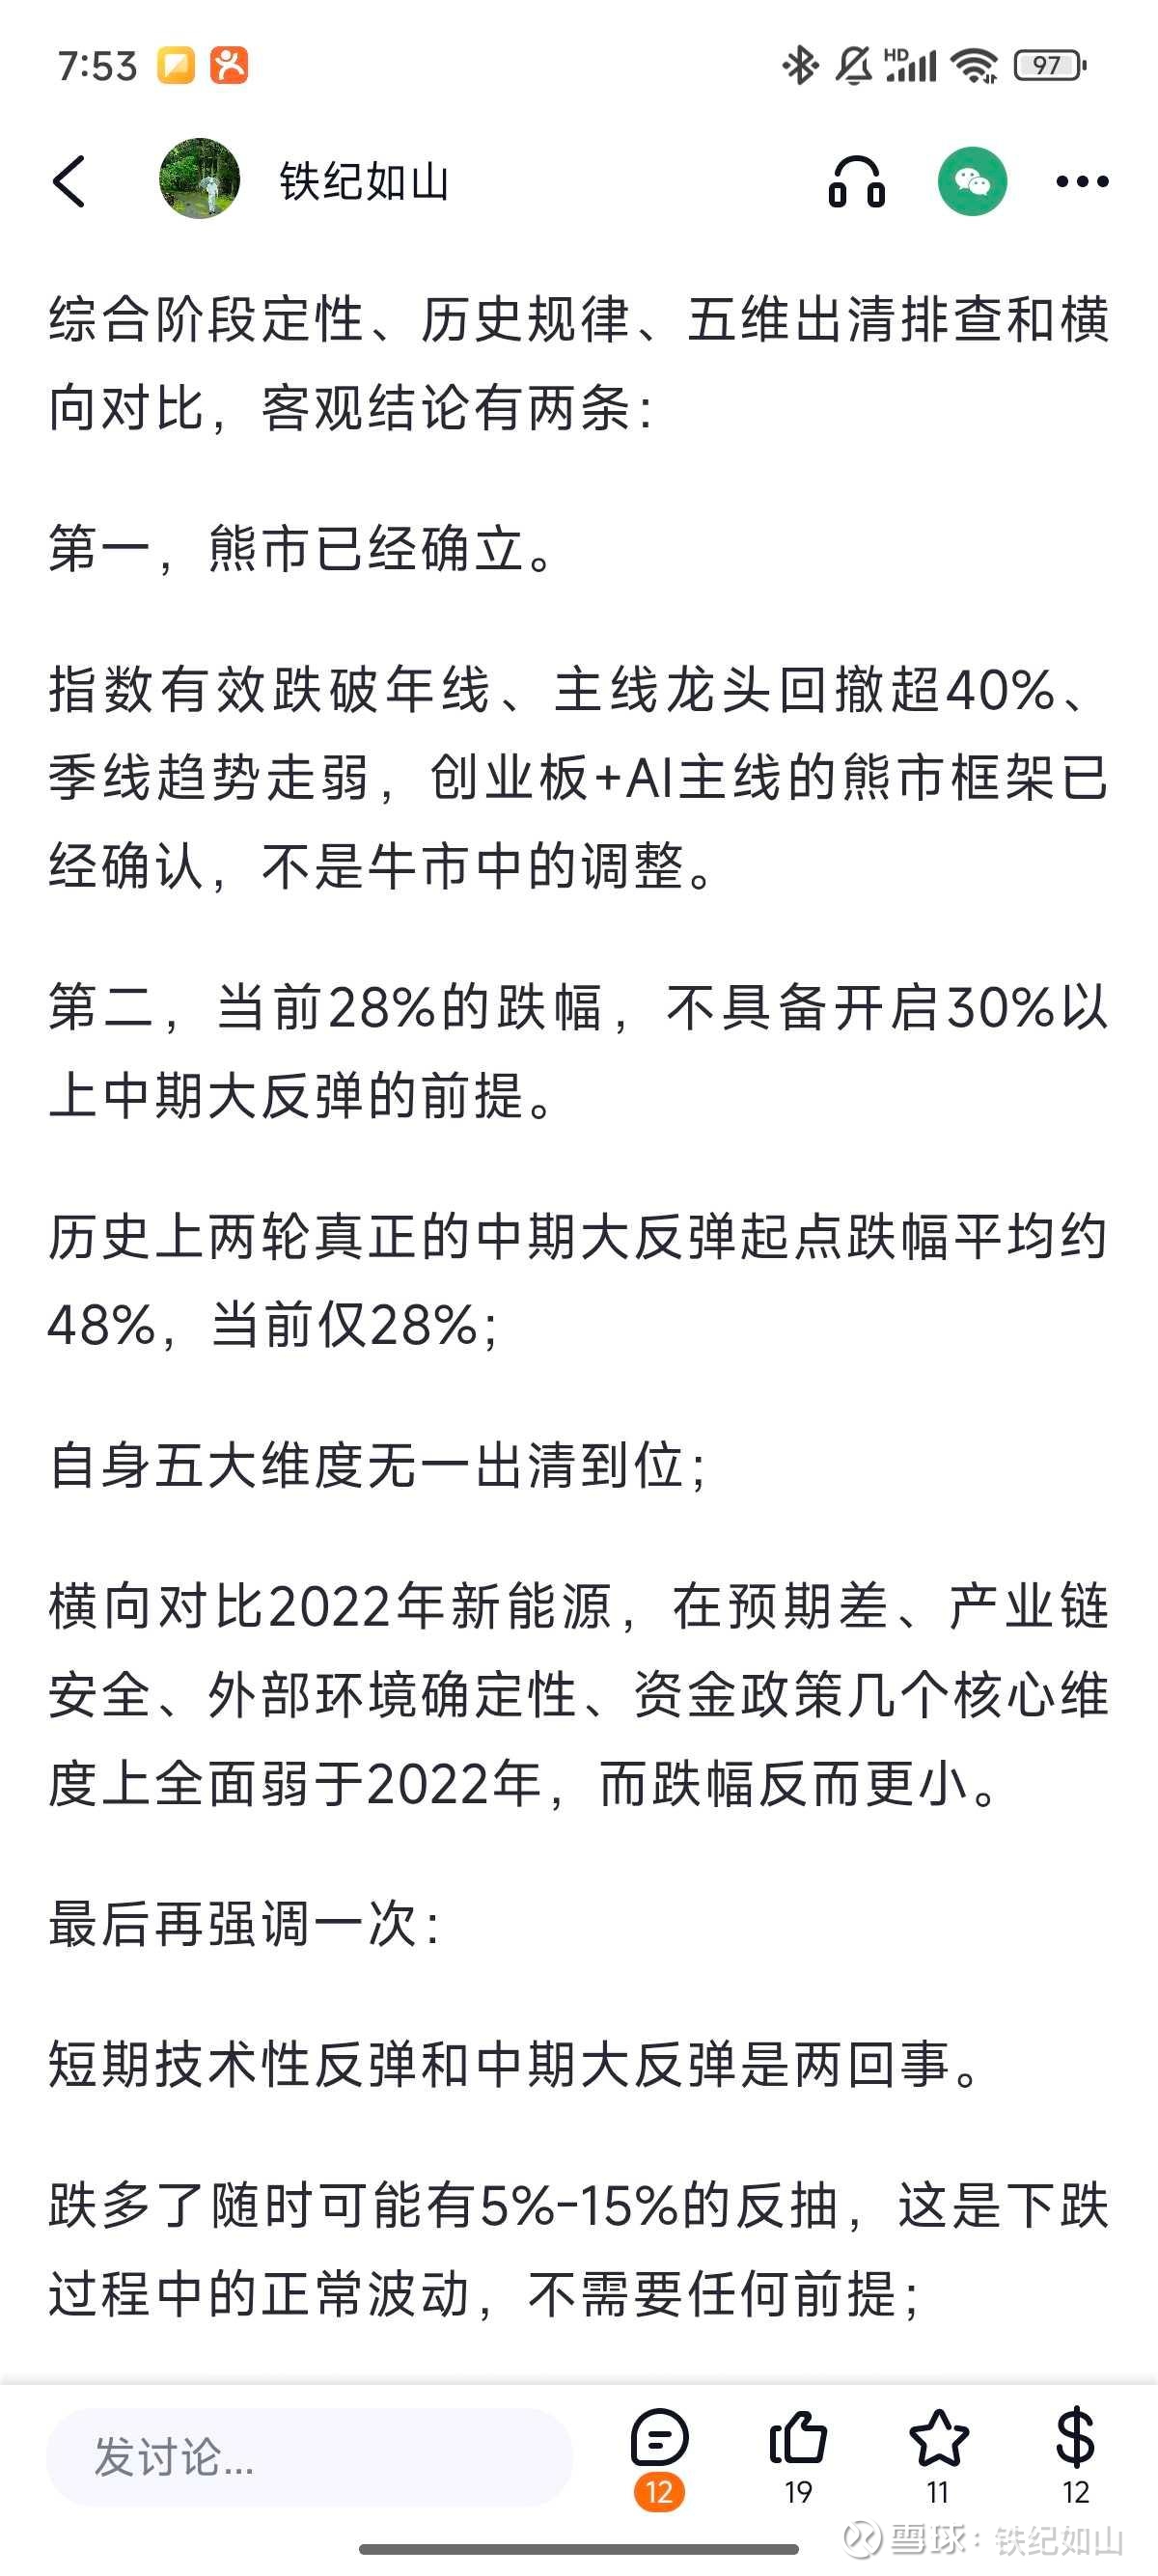
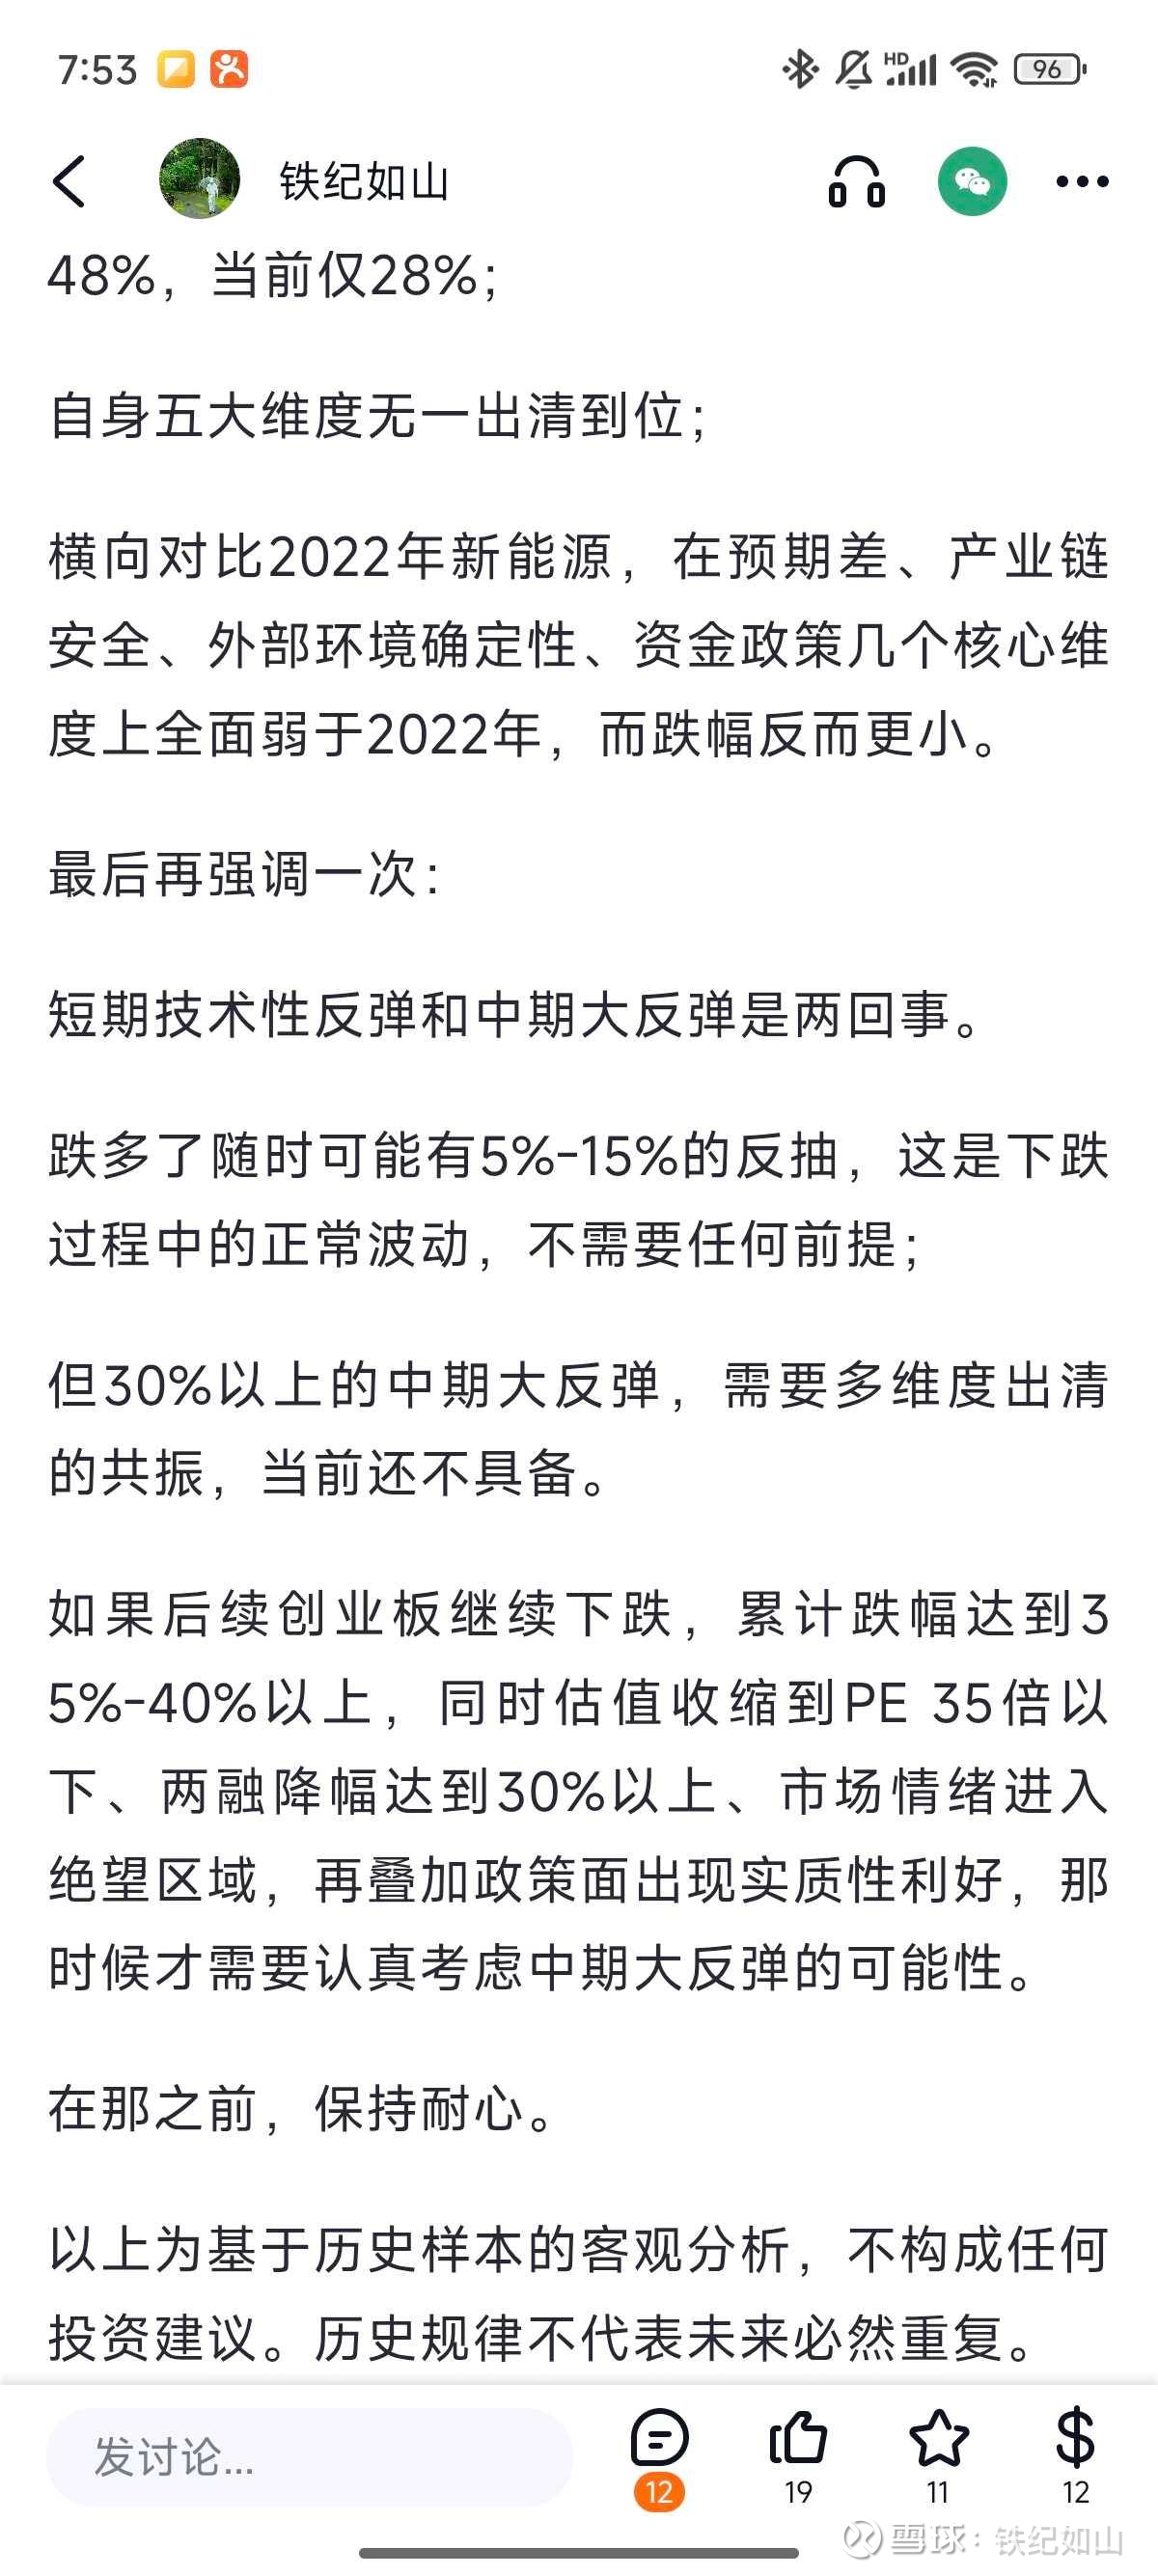
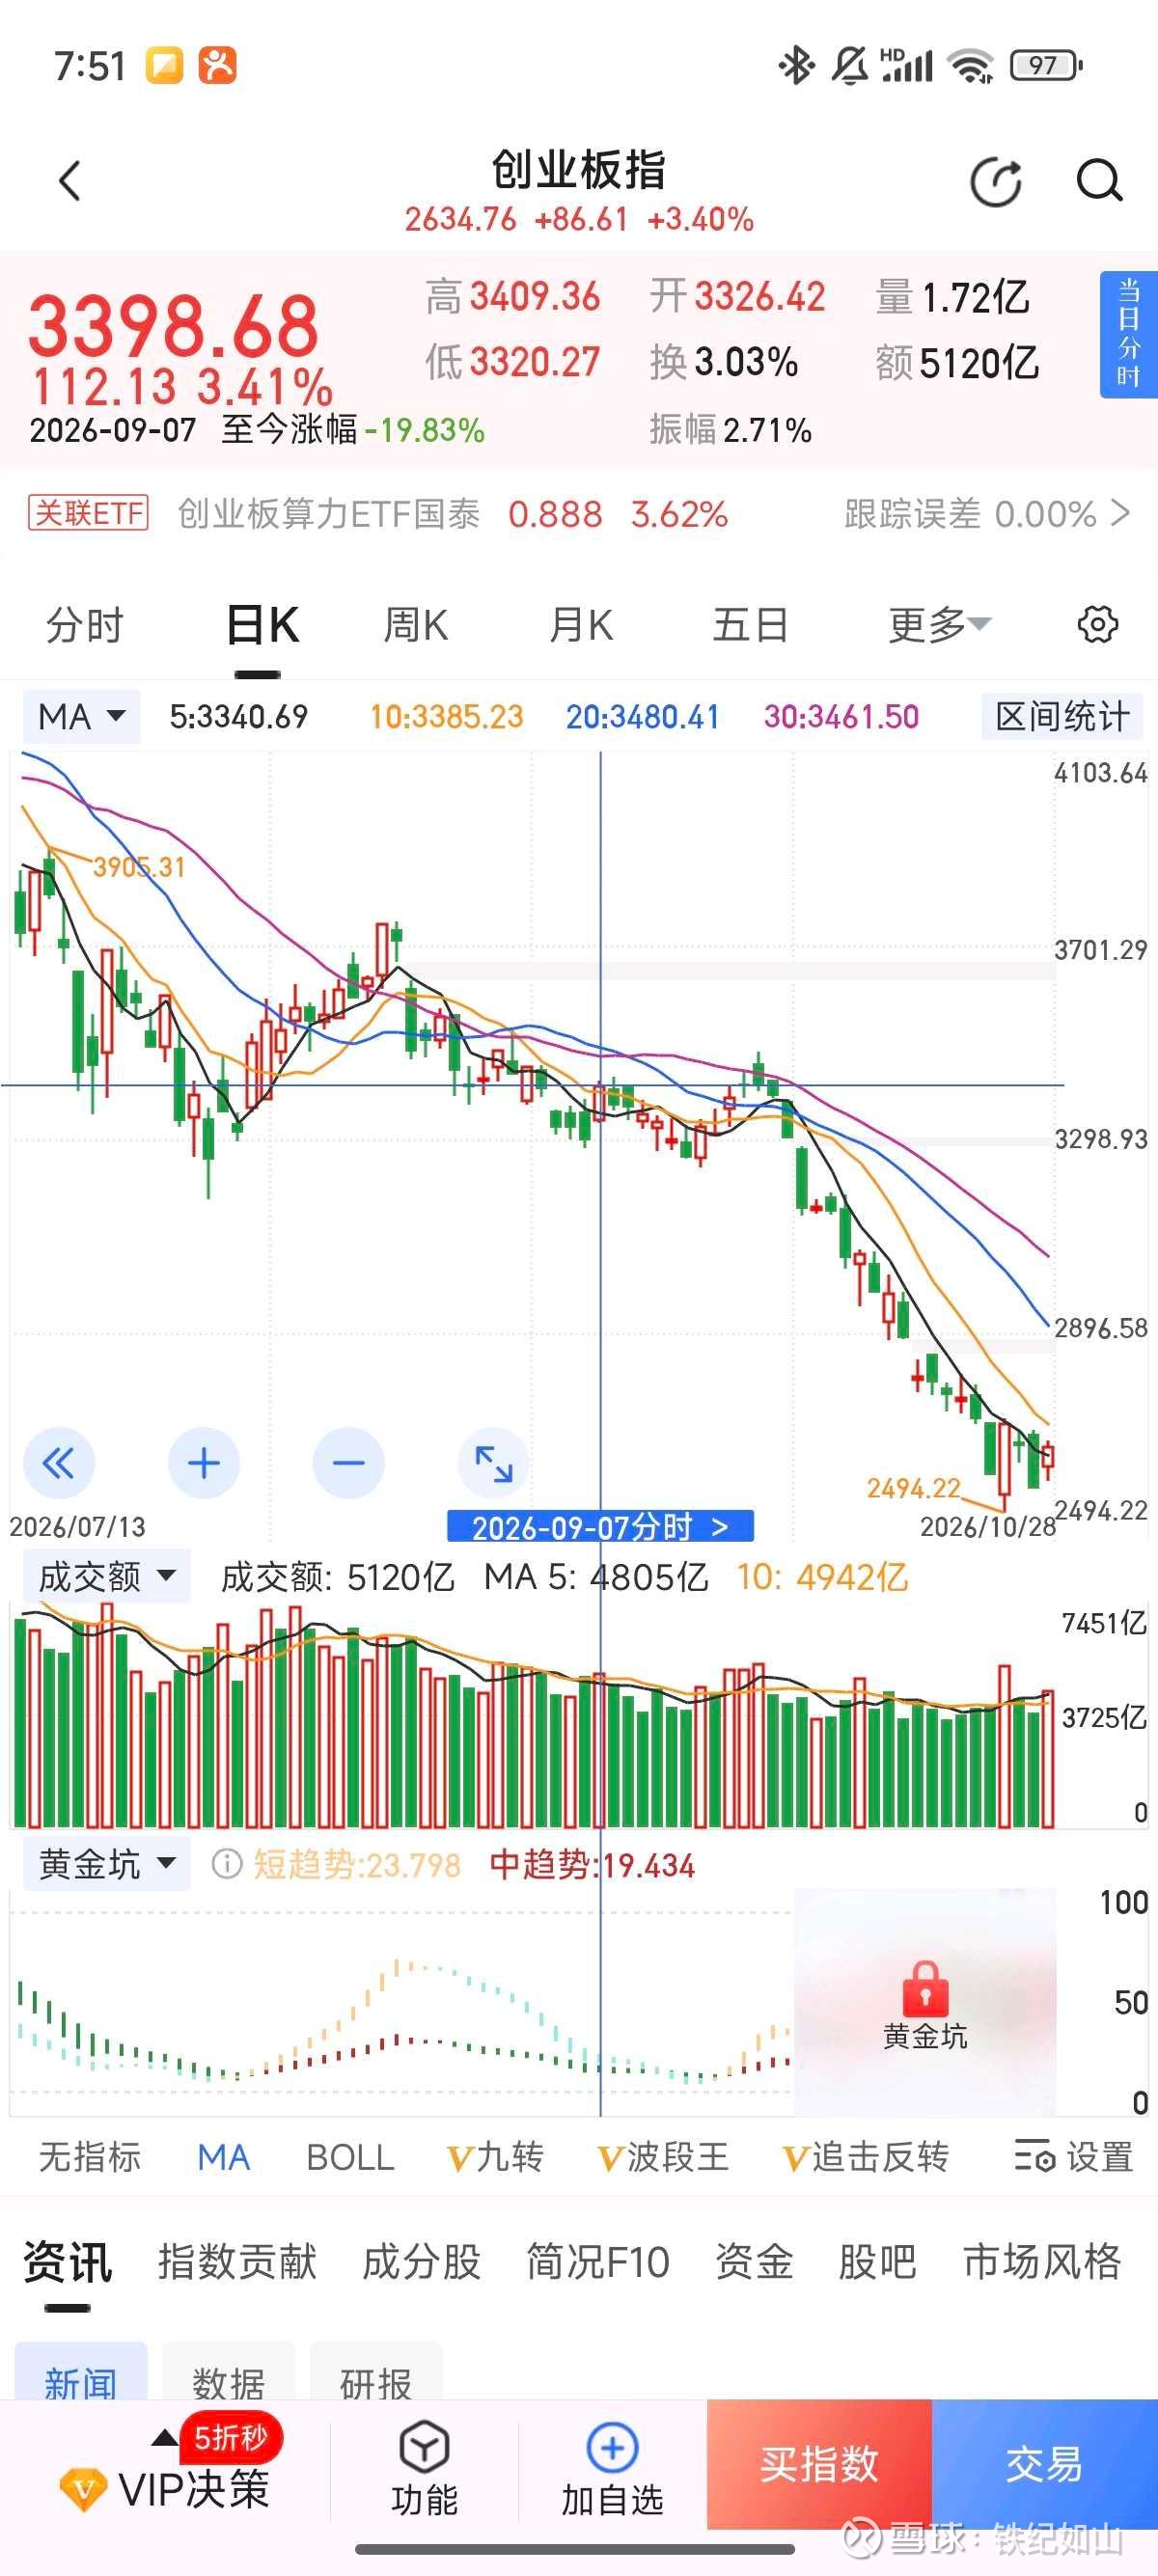
9月7日我写《28%的跌幅,撑不起一轮中期大反弹》(见文章最后截图)时,判断一轮30%以上的中期大反弹需要五个维度同时出清:一是跌幅,指数和主线品种从高点回撤多少;二是估值,PE的绝对值与历史分位;三是杠杆,两融余额的去化幅度;四是预期差,市场对产业的预期有没有从狂热打到冰点;五是政策催化与外部环境,国内的产业政策,以及外部的利率、地缘、管制环境。
两个月过去,我把五维逐项重新核对了一遍。结论可以一句话说完:估值、杠杆两项已经到位,跌幅算半到位,而预期差和外部环境这两项,一个还在形成、一个比9月更紧了。
这次有两处方法上的调整。一是技术结构单独拎出来:它不属于五维中的任何一维,五维回答"出清到哪一步",技术面回答"现在站在哪",先定位再评估,顺序才对。二是评估跌幅改用更硬的标准——启动位置距离8月中旬那波反弹的阶段高点要有翻倍空间,也就是从这儿买进去,回到那波反弹的高点能不能翻倍。这个口径的好处是直接回答"值不值得下手",而不只是"跌了多少"。
一、先定位:技术面告诉我们现在在哪
10月28日这根阳线质量不差。创业板指成交4540亿元,放量约1700亿;中际旭创成交235.73亿元,主力净流入31.97亿元,在Wind人气榜、成交额榜、主力净流入榜都排第一,盘中率先站上十日线。催化剂是SK海力士三季度营业利润83.3万亿韩元、超预期7%以上。资金从防御红利回流科技,全市场超4100只个股上涨。
但放进结构看,性质很清楚:这是超跌反抽,不是趋势反转。
截至10月13日,创业板指MA5到MA120分别在3027、3149、3239、3288、3412、3676,六条均线全部压在上方且逐级发散;MACD在零轴下方深度运行,绿柱从-57.8放大到-60.2,没有背离。10月28日收2634.76,仍比MA20低约19%。年线在7月30日首次跌破,8月3日收回,8月19日跳空低开跌6.26%,9月1日再次跌破并留下下跳缺口,至今已失守近两个月。
前两次大阳线都是教训。7月21日涨7.05%是本轮最大单日反弹,第二天高开低走跌3.23%,随后一路阴跌。在空头排列里,单日大阳线首先是压力位的验证,不是反转信号。
那么下一个台阶在哪?把周期拉长看:
2576,2024年10月8日高点,10月22日最低2584已触及,23日2494算是有效跌破;
2608,本轮1512.17到4380.41的0.618回撤位,也破了;
2430,10月成交密集区下沿,是短期第一道;
2278,对应下跌48%,我认为最有参考价值的一档;
2190,50%整数位;
2126,本轮0.786黄金分割位,也是长周期最后一道强支撑。
所以下一个台阶不是2400,是2270到2300这一带,再往下才是2126。从2494到2278还有约216点。
二、第一维·跌幅
10月23日创业板指盘中最低到2494.22,从6月25日高点4380.41回撤43.0%;10月27日收2548.15,10月28日收2634.76。9月7日那天收在3398.68,回撤只有28%。指数层面确实推进了一大截。
但换成"距8月中旬那波反弹高点有翻倍空间"这个标准,也就是现价要跌到那波高点的一半以下,画面立刻变了:
中际旭创,8月17日盘中阶段高点1014.87元,翻倍位置507元。10月23日盘中最低553.48元——这是10月下旬真正的阶段低点——仍高出约9%。
新易盛,8月中旬阶段高点在450元附近,翻倍位置225元。10月27日收237.59元,高出约6%,是最接近的一个。
兆易创新,8月18日盘中阶段高点455.81元,翻倍位置228元。10月23日盘中最低268.30元,高出约18%。
半导体设备ETF(159516),前十大是中微公司、北方华创、华海清科、拓荆科技、微导纳米、长川科技、芯源微、华峰测控、盛美上海。8月18日盘中阶段高点0.799元,翻倍位置0.40元,10月28日收0.49元,高出约23%。
科创半导体ETF华夏(588170),8月18日盘中阶段高点1.107元,翻倍位置0.554元,10月28日约0.674元,高出约22%。
通信ETF(515880),8月18日盘中阶段高点0.721元,翻倍位置0.36元,10月27日盘中最低0.477元,高出约32%。
寒武纪,8月10日盘中阶段高点1213.00元,翻倍位置607元,10月27日收912.98元,高出约50%,是离翻倍空间最远的一个。
结论:七个品种摆在一起,按翻倍空间这个口径,一个都没真正到位。最接近的是新易盛和中际旭创,还差6%到9%;这也解释了为什么10月28日反弹时最先动的是光模块——它离门槛最近。
这里要给通信ETF单独说一句。它的成分股波动极大,中际旭创从1416.88跌到553.48、回撤60.9%,新易盛从618.87跌到237.59、回撤61.6%,天孚通信从374元跌到约197元、回撤47%,都相当深。但ETF自己的8月18日高点0.721元,是从7月低点0.542元只反弹了33%得到的,力度弱于成分股——因为天孚通信这类权重在8月那波反弹中修复有限,拖低了ETF整体的反弹高度。
这就造成一个偏差:用ETF自己的弱反弹高点做"翻倍"基数(0.36元),会低估成分股的实际出清程度。中际旭创距翻倍位置只差9%、新易盛只差6%,已经很接近。所以通信ETF那32%的差距,更多是"基数偏低"造成的,不宜简单等同于"还要再跌32%";如果主要成分股已经到位,它不一定非要跌到0.36元。
本维状态:半到位。指数还差216点到48%那一档,个股按翻倍空间看一个都没到位。
三、第二维·估值
创业板是主战场。PE(TTM)约29.8倍,近10年分位13.8%,近5年分位21.8%;成分股全年盈利增速预期仍维持高双位数。这说明估值消化来自股价跌,不来自盈利降,这一项确实到位,而且是5年维度的低位。
大盘要分开看,结论更复杂。截至10月27到28日,沪深300的PE(TTM)约12.9倍,处于近十年约52%到53%分位,这是中位数,不是底部;PB约1.36倍,处于27%分位,偏低。所以沪深300是"PE不便宜、PB便宜"。
我特意查了权威的底部口径,找到两个:沪深300的风险溢价ERP已达6.16%,处于近十年84%分位,接近2018年底、2022年10月底的历史底部水平;股息率3.03%,显著高于约1.65%的十年期国债收益率。按股债比价,大盘确实到了底部区间;按PE绝对值,12.9倍离常说的10到11倍还有距离。
离岸市场作为交叉验证。MSCI中国指数8月底PE(TTM)约13.96倍,未来12个月预期PE约10.76倍,PB约1.45倍;高盛10月的口径是MSCI中国远期PE 12.4倍、沪深300 14.5倍,相对发达市场折价约38%。恒生指数10月23日PE、PB分别为10.12倍、1.07倍,处于2010年以来50%、31%分位。简单说,离岸中国资产PE在10到14倍区间,并没有到8到9倍那种极端位。
而个股层面的估值分化,比指数大得多。中际旭创TTM约36.6倍,新易盛约26.8倍,兆易创新约23.9倍,这三只已经回到合理区间。但寒武纪是个刺眼的存在:PE(TTM)137.71倍,市净率37.96倍,总市值仍有5741亿。它跌得最少,也最贵——两个"最"叠在一起,意味着它的估值风险一点都没释放。
本维状态:到位。到位的是指数,不是全部品种。
四、第三维·杠杆
我9月给这一项定的阈值是"两融降30%",查完历史才发现定错了。30%对应的是2015年那种强制平仓的流动性危机,而本轮平均维持担保比例约250.76%,远高于平仓线,没有批量爆仓,是主动降杠杆,不是被动强平。
近二十年的数据是:2015年踩踏式强平,14个交易日降36.6%,全年最大回撤58%到60%;2018年全年约-22%到-26.6%;2022年4月大底约-18.6%;2024年初约-15%到-16%。合理的标尺应该是20%。
本轮的真实数字是:年内峰值6月25日的3.0330万亿,10月27日两融余额2.4098万亿,缩水6232亿,降幅20.5%;融资余额从3.01万亿降到2.381万亿,降幅约21%。多家机构口径互相印证:21财经说"3.03万亿降到2.41万亿,缩水6200亿",财联社说"缩水5773亿,降幅19%",中信证券说"减少5600亿,降幅18.6%"。
再从三个辅助角度交叉验证:
活跃度上,融资买入额占成交额比例从6月的9.86%一路降到10月16日的7.84%,是2024年9月以来最低,低于"9.24"行情前约9%的水平。
拥挤度上,融资余额占流通市值比例已降到2.63%,浙商金工测算融资盘收益率均值约-7.2%,整体浮亏——这些都是主动降杠杆而非强平的特征。
结构上,科技板块出清比总量更彻底:TMT两融余额较7月高点回落20.5%,电子、通信分别较年内最高减少30.1%、34.5%,中际旭创一只就减少210.91亿元、接近45%;10月1日至27日申万31个行业全部净流出。
这一项的准确定性是:20%的门槛已过,但还没走完。两个保留:一是浙商金工测算,若市场维持弱势,中期可能还有约4600亿净流出空间;二是20.5%落在2018年(-22%到-26.6%)的下沿,还没到2018年的深度。
本维状态:达标但未走完。20%的门槛已过。
五、第四维·预期差:三条线,风险来源完全不同
这是我上次没写透的一层。几个品种虽同属AI硬件,风险来源根本不是一回事。按驱动因素分是三条线,而第三条内部还有两个走向值得对比的样本。
第一条:光模块,风险来自客户、政策和周期
中际旭创海外营收占比约90.58%,2026年一季度约61.7%收入来自美国;新易盛超94%营收来自海外。客户的钱能烧多久是第一层压力。
北美四大云厂商2026年资本开支上调到约7500亿美元,亚马逊说2026和2027年算力供给仍有缺口,1.6T光模块从2026年起逐季放量,所以2026年的业绩是锁定的。但亚马逊自由现金流降到-76亿美元,谷歌几十年来首次转负至-59亿美元,Meta自由现金流暴跌91%。微软和谷歌10月28日盘后财报走向分化,"AI资本开支能否转化为回报"成了新的分歧点。
这里我要补一个上次忽略的点:光模块同样有周期。它不是稳态成长股,是强周期成长股,它的周期就是北美云capex周期,而capex周期取决于AI能不能变现。自由现金流转负,就是周期见顶的前兆信号之一。沃什在发布会上明确说,AI基建不能不受高利率影响,利率几乎会传导到所有资产。这句话对光模块是双重打击:估值被利率压,业绩被客户现金流压。
政策这一层悬而未决。6月8日美国国防部将中际旭创列入1260H清单;8月4日路透社报道美方正起草命令拟禁止进口中国新型号光收发模块,当日中际旭创跌超13%;9月11日FCC最终规则在《联邦公报》刊载,光模块未被单独列入,9月21日中际旭创拿到三系列FCC认证,看起来是虚惊一场。
但9月25日四位跨党派参议员提出S.5548号法案,拟禁止美国联邦政府在国家安全系统中采购中际旭创、新易盛的光收发模块;摩根士丹利10月1日研报提到,FCC拟通过"受控清单"对中国产3.2T光收发模块实施管制,最早或2026年10月启动,豁免条件是BOM中美国本土元器件占比不低于65%。
短期冲击有限:3.2T放量要到2029年,当前主力800G和1.6T不受影响;中国光模块产能占全球约七成,中际旭创半年报产能已扩至2215万只、新易盛2836万只,而美国AAOI年底月产能仅约65万只,即便满产也只能满足北美客户六到七成需求。但这是悬着的、随时可能加码的变量,不是已解除的风险。
第二条:存储,风险是纯粹的周期
兆易创新上半年净利润同比+1091.5%,但公司自己在半年报里提示,存储是强周期行业,未来盈利可能下降。摩根士丹利判断内存合约价四季度见顶,市场对存储厂的盈利上调比例已从92%降到77%。
有个耐人寻味的现象:股价已按"周期见顶"定价,业绩却还在涨价。三季度服务器DRAM合约价环比还涨13到18%,NOR Flash上半年均价累计涨100到120%。三季报没那么差,预期却先跌了,说明估值里装的是对2027年的担忧,不是对2026年的失望。
第三条:国产替代,内部有两个样本
第一个样本是半导体设备。它的驱动是"国内晶圆厂资本开支加国产化率",不是北美云capex。高盛测算中国半导体资本开支2026年510亿美元、2027年590亿美元;摩根士丹利预计中国半导体设备市场规模从2026年456亿美元增至2027年558亿、2028年686亿美元,而2026年中国WFE设备国产化率仅约25%,替代空间是长期主线。
制约也很明确:下游资本开支节奏、成熟制程内卷长期压毛利、核心零部件仍依赖进口、定制化存货高度绑定头部产线——中微公司、拓荆科技这些权重股在10月中旬被长鑫科技三季度净利环比放缓拖累而连续大跌,就是这条制约的直接体现。
第二个样本是国产算力芯片,代表是寒武纪。它的逻辑和半导体设备一样是"自主可控",但状态完全不同——离翻倍空间还差50%,PE(TTM)137.71倍,市净率37.96倍。它的估值建立在"国产算力替代的长期空间"这个叙事上,而叙事类的估值在流动性收紧时最脆弱,因为它的分母(折现率)对利率最敏感,而分子(盈利兑现)又最不确定。10月27日它单日跌5.68%到912.98元,主力净流出7.10亿元,说明市场已经开始重新定价,但才刚刚开始。
回到这条线的共性:两个样本都不可能独立走行情。半导体设备是AI基建的"卖铲人的卖铲人",通过晶圆厂扩产传导;国产算力芯片则直接对标英伟达的替代空间。如果2027年AI投入不能兑现收入,三条线会一起承压,设备只是滞后一拍。唯一的区别是,管制升级对光模块是纯粹利空,对国产替代是短期执行风险、中期催化剂,方向相反。
本维状态:未到位,但在形成。股价已按周期见顶定价,业绩却还在涨价,市场还没跌到"绝望"。
六、第五维·外部环境
10月29日凌晨,美联储以10比2维持3.75%到4%不变,库克和哈马克主张加息25个基点;声明把经济评价由"稳步"上调至"强劲",删除了暗示下一步政策倾向的指引,降息已不在讨论范围内。CME显示12月加息25个基点概率约78.4%,到明年1月累计加息50个基点概率约52.2%。
这不是2022年4月的"利空出尽"。2022年4月是加息刚开始,市场已跌40%,后面加多少都在预期内。现在是加息周期尾部,但尾部没结束:12月一把刀,1月可能还有第二把。而且这次的尾部和过去不同,美国10年期国债收益率5.024%,30年期5.331%,对成长股折现率的压制是硬的,不是情绪。
原油的风险溢价还在往上走。布伦特10月23日最高117.45美元,是4月以来新高,10月28日收115.30美元;WTI同日回落到101.90美元。两者背离说明,推高油价的不是全球需求,是中东供给风险。10月28日胡塞武装用弹道导弹袭击沙特拉斯塔努拉炼油厂;以色列组阁陷入僵局,内塔尼亚胡和主要对手都没拿到61席。
中东这颗雷的关键在时间。以军原计划10月10日前后对伊朗发动大规模空袭,目标含核设施和发电厂,被特朗普以"选举前不打"叫停,白宫明确表态不会在中期选举前动手。但知情人士称选后重启打击"并非不合理的设想",以方已提交更新后的目标清单。也就是说,11月3日之后,压制因素会消失。一旦动手,霍尔木兹海峡受阻,油价冲前高甚至破前高,12月加息就不是概率问题,是确定性。
再回到11月3日的中期选举,它是双向的,不是单边的。这次改选众议院全部435席、参议院35席,预测市场给民主党拿下众议院概率超九成,拿下参议院六成以上,同时控制两院约63%到65%,共和党保住两院不足10%。核心矛盾是通胀:美伊战争推高油价,全美汽油均价10月15日达每加仑4.33美元,比开战前高1.35美元,73%选民认为生活成本恶化,特朗普支持率约30%到37%。
但我要提醒自己两点。一是概率不是结果:2022年模型普遍预测"红色浪潮",结果共和党只拿到勉强多数;民调存在系统性低估共和党的历史风险,参议院领先多在误差内。二是影响是双向的:中金认为若民主党控制国会,将增强对特朗普的约束,有助于避免冲突大幅升级,选举落地后政策不确定性下降,对市场或是一次风险出清契机;也有机构警告横扫可能引发避险。这是对称的两面,不能只写成"雷"。
本维状态:不但没改善,反而更紧了。这是我最想修正的那个判断。
七、历史坐标:时间已到区间末端,空间还差一口
先说清楚为什么2015年不能完全对标。2015年是纯杠杆、纯资金推动的行情,配资强平引发流动性踩踏,跌幅自然极端。但这一轮不一样,AI硬件有真实的产业支撑和订单,北美云厂商的资本开支是实打实的现金流,不是故事。所以拿2015年的56%当硬指标去要求这一轮,会高估必要的出清幅度。合理做法是把它作为极端参照,而不是基准。
真正可比的中期反弹是2015年和2022年两波。2015年9月到11月那波,创业板指跌55.9%后磨底一个月,拉出63.89%,回补跌幅的50.3%;2022年4月到7月那波,跌40.6%后反弹约36%。规律很清楚:跌幅越深,反弹越高。
而这一轮比2022年有理由跌得更深:杠杆起点更高(两融从3.03万亿起步,2022年只有1.6万亿)、量化资金参与度更深、定价主导权更多落在外部——美债利率、美联储、油价、出口管制,这几项都不由国内说了算。所以跌幅超过2022年的40%是合理的,这也是我倾向用48%而不是40%做基准的原因。
四个历史样本的跌幅是:2022年从3576.12跌到2122.32,跌40.6%;2018年从1918跌到1184,跌38.3%;2012年从1239.60跌到585.44,跌52.8%;2015年从4037.96跌到1779.18,跌55.9%。四者中位数约46.7%,若取2022年的40%和2015年的56%两端,中位数是48%。
对应点位是:43.0%对应2494,也就是当前位置;46.7%对应2335;48.0%对应2278;50.0%对应2190;52.8%对应2068;55.9%对应1932。所以2494离48%的2278还有约216点——这就是"指数还差一口"的出处。
再看时间维度。七八月份我做过推演:历史熊市中期调整周期是3到5个月。本轮从6月25日高点到10月23日最低,已经4个月,正好落在这个区间内,而且接近末端。也就是说,之前的时间判断正在被验证。
这就和空间形成了矛盾:时间已经到末端,空间还差216点。调和的方式只有两种,要么在2400到2600横盘磨底用时间换空间,要么借某个事件再杀一跌直接把空间补上。
另外要提醒,2018年那波不能直接对标后面的反弹。2018年跌38.3%之后,2019年初那波本质是牛市第一波,后面跟着2019到2021两年结构牛,是估值修复加流动性宽松共振,不是熊市里的B浪反弹。我们参考的是2018年"外部制裁压估值"这个逻辑,不是参考2019年的反弹高度。
八、推演:我最倾向的一种走法
有朋友问我,如果布伦特在11月初飙升,导致指数提前跌透到2200、2300,是不是有可能直接启动,然后12月利空落地时反而继续涨到明年1月?我觉得这个逻辑是自洽的,而且有历史依据。
关键的一点是:市场不需要等所有利空落地才启动,只需要利空被充分定价。2015年9月2日见底1779时,后面的利空并没有全部落地,照样涨了64%;2022年4月27日见底2122时,美联储加息周期才刚开始,照样反弹36%。所以"提前定价"是市场的常态。如果12月加息是这轮周期的最后一次,那么落地反而是利好,市场会提前一到两个月定价。
所以我认为最大概率的走法是这样:11月内完成空间上的最后一跌,大概率借11月3日选举、油价飙升或者管制落地其中一个事件,把指数打到2270到2300一带把48%补上,然后启动反弹;12月加息落地如果是"最后一次",就变成确认信号,反弹延续到明年一季度。这个走法我给五成左右的概率。
次优是直接在2400到2500横盘磨底启动,不再跌透,用时间换空间,概率约三成。这种走法下第一批子弹的成本就是最低成本,不会再有更好的位置。
悲观是五个风险(12月加息、1月再加、原油破前高、选后中东升级、3.2T管制落地)兑现两个以上,下探2126,概率约两成。
需要说明的是,以上概率是我的主观判断,不是测算结果。
九、五维总账
先把五维摆成一目了然的总账:
第一,估值——到位。创业板PE近十年分位不到20%,是五项里唯一可以明确判定完成的一项。限定条件是:大盘按PE只在中位数,个股里也只有部分回到合理区间,寒武纪的估值风险一点没释放。
第二,杠杆——达标,但未走完。两融实际降幅20.5%,已过标准熊市的20%门槛;但离2018年的深度还差一点,浙商金工测算可能还有约4600亿流出空间。
第三,跌幅——半到位。指数43%,还差216点到48%那一档;个股按"翻倍空间"看,七个品种一个都没真正到位,最接近的新易盛、中际旭创还差6%到9%。
第四,预期差——未到位,但在形成。股价已按周期见顶定价,业绩却还在涨价,方向对但没到极致。
第五,外部环境——未到位,且比9月更紧。12月加息概率78.4%、1月可能再加,布伦特115美元挑战前高,选举和以色列组阁未定价,管制悬而未决。
一句话总结:两项到位、一项半到位、两项只能等。
十、结论
2500附近已进入底部区域的上沿,具备部分底部特征,但确认条件不足。
支持的证据是实的:最大回撤43%且已跌满4个月,时间落在历史3到5个月区间的末端;创业板PE近十年分位不到20%;大盘ERP达84%分位,接近2018年底和2022年10月底;两融实际降幅20.5%,已过标准熊市的出清门槛,融资买入额占比7.84%低于"924"行情前的9%;10月ETF逆势净流入约2500亿元;RSI曾压到2.69的历史极值;破净股约450到500家。
反对的证据同样硬:均线空头排列,年线失守近两个月,MACD零轴下方无背离;12月加息和1月可能再加没落地;布伦特挑战前高;选举和以色列组阁未定价;管制悬着;浙商金工测算融资盘可能还有约4600亿流出空间;公募在电子、半导体、通信的仓位仍趴在历史高位——这解释了为什么反弹总在十日线附近停下来,上方不是没有买盘,是有很多等着解套的卖盘。
还有一个用"翻倍空间"这个口径才看得出来的风险:七个品种里,没有一个真正跌到距8月中旬反弹高点有翻倍空间的位置。最接近的新易盛、中际旭创还差6%到9%,兆易创新和设备类ETF差18%到23%,通信ETF差32%(但其中含基数偏低的成分,实际成分股已接近),寒武纪差50%——而它恰恰是跌得最少、估值最贵的那一个(PE 137.71倍),一旦补跌,对指数和情绪的杀伤会被放大。
后两项没到位的维度有个共同点——都不是靠继续跌能解决的,只能等。预期差要等三季报和2027年指引,把"周期见顶"这颗种子真正种下去;外部环境要等12月加息落地、等油价和选举这两个不确定性被定价、等管制靴子落地。这正是我把结论落在"底部区域上沿、确认条件不足",而不是"底部已确认"的原因。
还有一点我想说清楚:三条线不是此消彼长的关系。如果2027年AI投入不能兑现收入,光模块、存储、国产替代会一起承压,只是先后和深浅不同。所以分散在几条线上并不能规避系统性风险,真正的变量只有一个,就是AI的现金流闭环能不能形成。
我自己的计划
按点位分三批,不按时间。
第一批2400到2500,3.5成。承认2494可能就是底,但仓位压住,因为离48%的2278还有216点。
第二批2270到2300,也就是下跌48%那一档,3成。这是历史中位数指引的位置,也是我认为出清最可能完成的地方。
第三批右侧确认后,3.5成。确认条件是放量站稳2600以上,或者12月外部风险落地后出现明确的反转结构。
另外留一小部分备用仓位,给2126那个长周期强支撑,那是悲观情景才用得上的。
如果11月真的借某个事件跌到2270到2300,我会按计划把第二批打出去,这比我原先设想的节奏还要好,因为时间和空间同时满足。如果五个风险一个都没兑现,指数就在2400到2600磨过去,那第一批的成本就是代价,我接受。
最后重复9月的提醒:短期技术性反弹和中期大反弹是两回事。10月28日这种放量大阳,在历史结构里已经出现过两次,两次后面都还有新低。跌多了随时可能有5%到15%的反抽,这是下跌过程中的正常波动;30%以上的中期大反弹,需要多维度出清的共振,当前还差两项。
以上基于历史样本和当前数据的客观更新,是我个人的观察和计划,不构成投资建议。历史规律不代表未来必然重复。
以下为之前文章的截图:
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>