
再聊灵宝黄金辛贝里金矿的额外利润税


灵宝黄金收购的辛贝里(Simberi)金矿位于巴布亚新几内亚,该国额外利润税(Additional Profits Tax,以下简称“APT”)税率为30%,与所罗门群岛 APT税率相同。辛贝里金矿如果未来触发APT缴税条件,项目最终净利润会显著减少。
本文整理巴新APT规则以及辛贝里金矿的具体情况。
一、巴新对资源项目如何征收APT?
1、巴新矿业项目APT起征年度
2017年之前,巴新仅对指定天然气项目征收APT;根据巴新《2017年所得税法(2018年预算)(修正)》第11条,自2017年度起APT 征收范围扩大至全部资源类项目。
2、巴新APT的门槛收益率及税率
根据巴新《2016年所得税法(2017年预算)(修正)》第13条、第15条,APT的门槛收益率为15%,税率为30%。
注)根据巴新《2025年所得税法》第109条,2026年1月1日起对新项目的门槛收益率从15%下调至13%,2026年1月1日之前的存量老项目继续适用15%的门槛收益率。
3、辛贝里金矿APT计算方法
根据巴新《2025年所得税法》第109~112条,辛贝里金矿APT按如下公式计算:
(1)当年APT =(上年末的累计净项目收入×115% + 当年净项目收入)×30%
(2)当年净项目收入 = 当年项目总收入 – 当年可扣除项目支出总额
(3)当年项目总收入 = 当年应课税收入总额 + 当年处置营业资产所取得的对价
(4)当年可扣除项目支出总额 = 当年可扣除项目总额(含勘探支出,但不含折旧、利息、融资费用等)+ 当年许可证持有人用于该资源而取得可折旧资产及任何其他营业资产所发生的成本 + 当年所得税 + 当年资本利得税
注1)巴新的“净项目收入”和所罗门群岛的“净现金流”,概念并不相同,但比较接近。
注2)纳税人在某年度产生已缴或应缴APT时,该年度末的累计净项目收入余额视为零。
4、以前控股方时期形成的累计净项目收入负余额能否被认可
根据巴新《1959年所得税法》第159B条可理解为,如果SGCL(辛贝里金矿的运营主体)仍是同一项目的纳税人,且没有另行发生导致余额调整的项目权益转让或重组,其依法形成、尚未耗尽的累计净项目收入负余额,应按SGCL自身的年度计算继续结转。
5、累计净项目收入负余额被认可的最初年份
根据巴新《1959年所得税法》第159A条,累计净项目收入负余额被认可的最初年份为以下两个日期中较晚者:一是该资源项目权利的授予日或最后一次延期日期(以较晚者为准);二是该纳税人首次取得该项目权益的日期。
6、财政稳定保证协议
根据巴新《2017年所得税法(修正)》1. 释义(修正第155条),企业与政府就财政稳定保证签订的任何协议,均应按该协议的规定执行。
因此,如果SGCL(辛贝里金矿的运营主体)与巴新政府签订过财政稳定保证协议,辛贝里有可能被豁免缴纳APT。然而,目前没有证据显示SGCL已签订这样的财政稳定保证协议。
二、辛贝里金矿历任控股方及大致经营情况
辛贝里金矿历任控股方及大致经营情况如下,其中St Barbara控股之前的情况参照的是Allied Gold(历史控股方之一)向SEC提交的报告“History”部分:
1、第一任:Nord Pacific参与勘探,随后组成Kennecott主导的Tabar合资项目(1981年~1993年)
主要开展勘探,尚未生产。
2、第二任:Nord Pacific(1993~2002年)
收回另外两方权益,继续勘探;1996年取得ML136采矿许可证,但随后低金价使开发搁置。
3、第三任:Nord Pacific与PGM Ventures等合资参与方(2002~2004年)
寻求融资和开发,仍未建成投产。
4、第四任:Allied Gold(2004年~2012年9月)
有意思的是,这个时期的控股方Allied Gold,也是金岭矿的第五任控股方。
Allied Gold于2004年通过整合取得87.5%辛贝里金矿权益,2005年收购余下12.5%权益;2006年开始建设,2008年2月首次产金。
5、第五任:St Barbara(2012年9月~2026年4月)
2012年9月7日St Barbara收购Allied Gold,从而取得辛贝里金矿。初期扩建调试困难,2015年以后明显改善;2021年以后受到尾矿管线故障、停产和成本上升等影响。
6、第六任:灵宝黄金(2026年4月~目前)
第一笔50%+1股交易已经完成;第二笔收购余下股份交易正在进行中,同时推进硫化矿扩建。
三、辛贝里金矿的年度净项目收入测算
可以确定的一点是,根据现有公开资料,无法准确计算辛贝里金矿的年度净项目收入。
理论上,要判断辛贝里金矿何时首次触发APT缴税门槛,最佳方法是向灵宝黄金获取当地税务部门认可的累计净项目收入负余额(含历年APT申报、余额归零记录等),再结合灵宝黄金控股之后的资本开支与现金回报预测数去推演净项目收入。
但这项累计负余额数据很难从灵宝黄金获取,所以我只能按照自己的思路对年度净项目收入做近似估算。
1、测算思路及说明
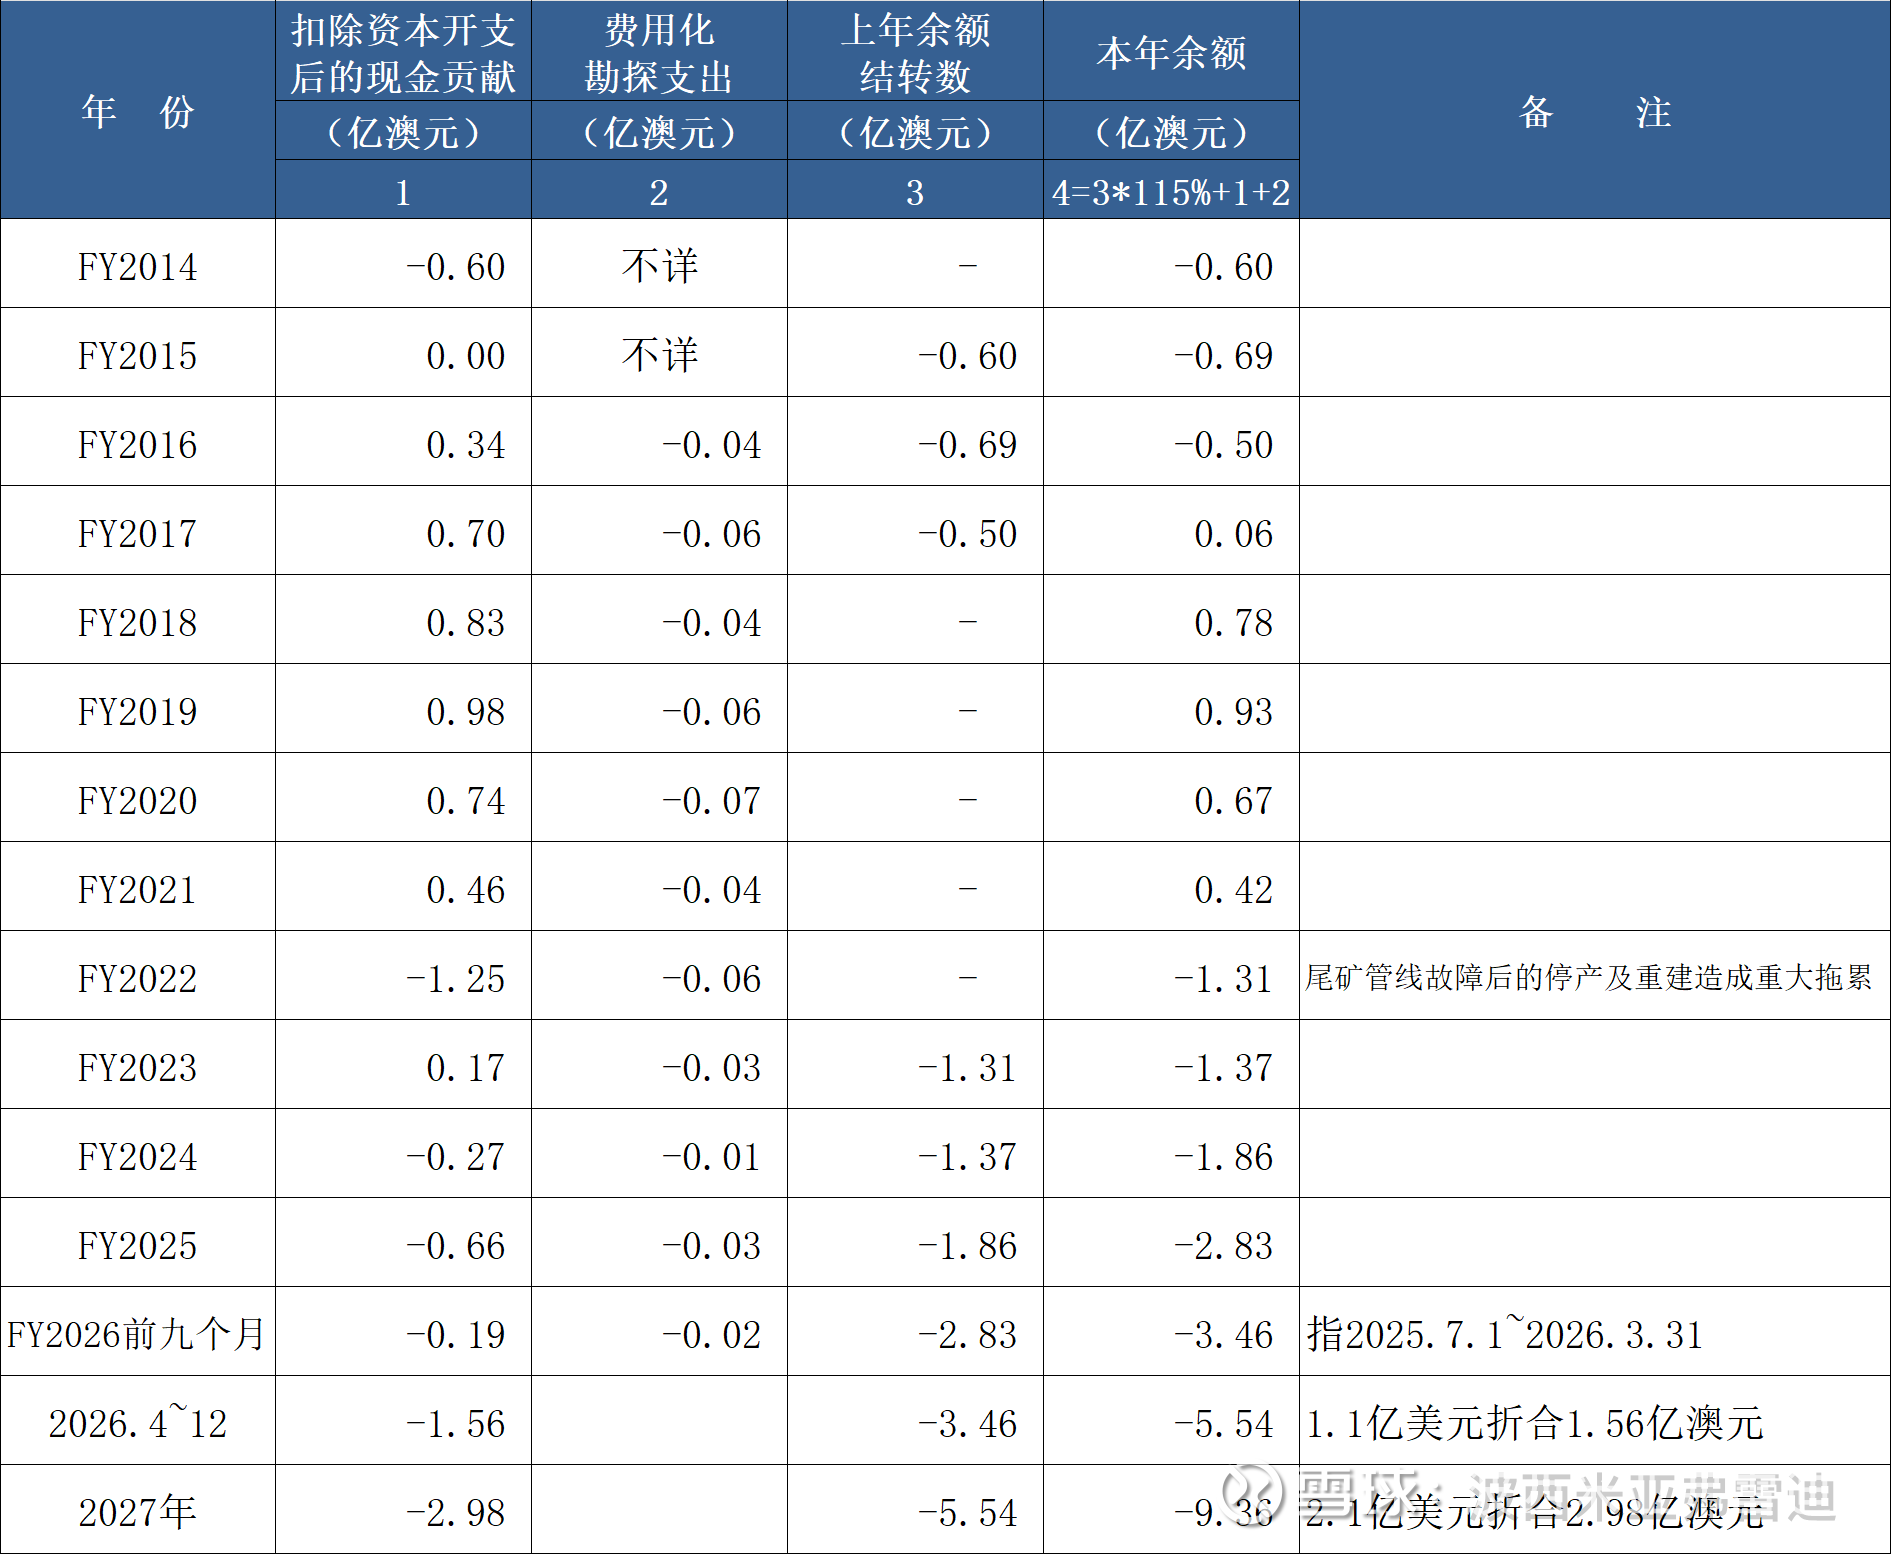
(1)和APT核算所需的“当年净项目收入”较为接近的参考指标,是St Barbara披露的“扣除资本开支后的现金贡献”。下表中的“扣除资本开支后的现金贡献”均为St Barbara历年年报上的数据。根据St Barbara的2025年报,该现金贡献口径不含已缴纳所得税、费用化勘探支出、公司单独列示的部分权利金等。
(2)Allied Gold时期:只能查询到2009~2011年的集团经营现金流,无法查询辛贝里金矿的数据;St Barbara于2012年9月7日收购Allied Gold,当年年报中的辛贝里金矿经营数据只覆盖收购日至2013年6月30日,约10个月。因此,目前只能查询到FY2014年之后的数据。
(3)根据2026年4月2日St Barbara的“与灵宝的战略交易完成”公告,辛贝里金矿的硫化矿扩建项目建设总预算为3.33亿美元,截至2026年3月31日已支出0.13亿美元,2026年4月起的剩余建设预算为3.20亿美元。
假设2026年4~12月投入1.10亿美元(已披露、折算为美元的增长性资本支出:2026年4~6月1,450万美元,2026年7~9月4,420万美元,合计5,870万美元), 按美元兑澳元汇率1.42折算,约合1.56亿澳元。假设2027年投入剩余2.10亿美元,同汇率下折合2.98亿澳元。
(4)巴新一般纳税年度为1月1日至12月31日(经税务部门批准后可以采用其他期间),而St Barbara采用的澳大利亚财年为上年7月1日至当年6月30日。下表内St Barbara控股时期的数据按澳洲财年口径整理,灵宝黄金控股阶段则采用巴新纳税年度口径。因存在统计口径差异,测算结果必然和SGCL(辛贝里金矿运营主体)实际计税数据存在出入。故此表测算结果仅可粗略参考。
(5)当前正在开采的氧化矿AISC较高,因此在本次测算框架中,假设硫化矿投产前(即2026年4月~2027年12月)的扣除项目资本开支之外的其他净项目收入为0(辛贝里金矿在FY2024~ FY2025亏损,FY2026前九个月产生少量利润)。
2、辛贝里金矿的年度净项目收入测算表
3、小结
(1)上表的2027年末累计余额 -9.36亿澳元,按澳元牌价4.7折算,约合人民币 -44亿元。
(2)上表的“扣除资本开支后的现金贡献”未包含已缴所得税,然而因无法获取辛贝里金矿的历年已缴所得税数据,上表未另行扣除该项;同时,上表未包含无法查询数据的2014年之前的数据。
尽管上表中部分年份的净项目收入为正,但查询结果是St Barbara 控股方时期辛贝里金矿未缴纳过APT。这一点侧面说明:受漏计已缴所得税和2014年前数据等影响,上表测算结果高于实际数据。
因此,截至2027年底的实际净项目收入负余额,预计会大于44亿元(亏损规模更大)。
四、结论
1、尽管本文第三的测算误差可能较大,但仍可以得出一个大致判断:在硫化矿项目投产之后的初期年份,不容易触发APT缴税门槛;乐观假设辛贝里金矿的硫化矿项目于2028年初投产时,辛贝里金矿在2028年大概率无需缴纳APT。
至于什么时候开始要缴纳APT,这个不太好判断,2029年、2030年或之后的任意年份都有可能成为APT的起缴年份。
注)如果SGCL(辛贝里金矿的运营主体)与巴新政府签订过财政稳定保证协议,辛贝里有可能被豁免缴纳APT,但这个可能性较低。
2、中国矿企在实施APT税制的国家收购矿业项目时有一个特点:标的项目存续时间越长、前股东经营效果越差,能够累积的APT负余额就越多,在APT税务层面反而更占优势。
注)哪位球友与灵宝黄金的关系密切,了解辛贝里金矿APT的实际情况,欢迎一起交流探讨~
$灵宝黄金(03330)$ $万国黄金集团(03939)$ #黄金#
说明:以上都是对个人思考过程的记录,难免有差错和遗漏,不作为投资建议。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>