
从微软与谷歌财报谈谈云厂商的分化


昨晚美股AI硬件与算力板块延续修复势头。甲骨文宣布将27至30财年额外资本募集上限设定为200亿美元,缓解市场对其无节制融资担忧,单日上涨10.73%,带动新云、光通信和算力集体走强。海力士在三季度利润率高达80%、推出超90万亿韩元分红与回购计划刺激下上涨13.3%。
盘后披露最新季报的微软与谷歌表现分化。微软凭借Azure云业务超预期加速、资本开支低于预期,盘后一度涨超6%;谷歌虽然云业务收入翻倍,但因搜索与广告不及预期、自由现金流扩大至负90.7亿美元,盘后下跌近10%,回吐大半年涨幅。
同样在全力投入AI基础设施,为何市场将微软视为避风港,却对谷歌给出严厉的下修?简单谈谈看法。
提示:本文仅为学习思考记录,不构成任何投资建议。
一、微软财报解读:Azure加速与资本开支控节奏
本季度是微软自2015年以来首次重构业务分部并单独披露Azure收入。微软在收入、营业利润与调整后EPS上全面超越市场预期,核心财务指标总结如下:
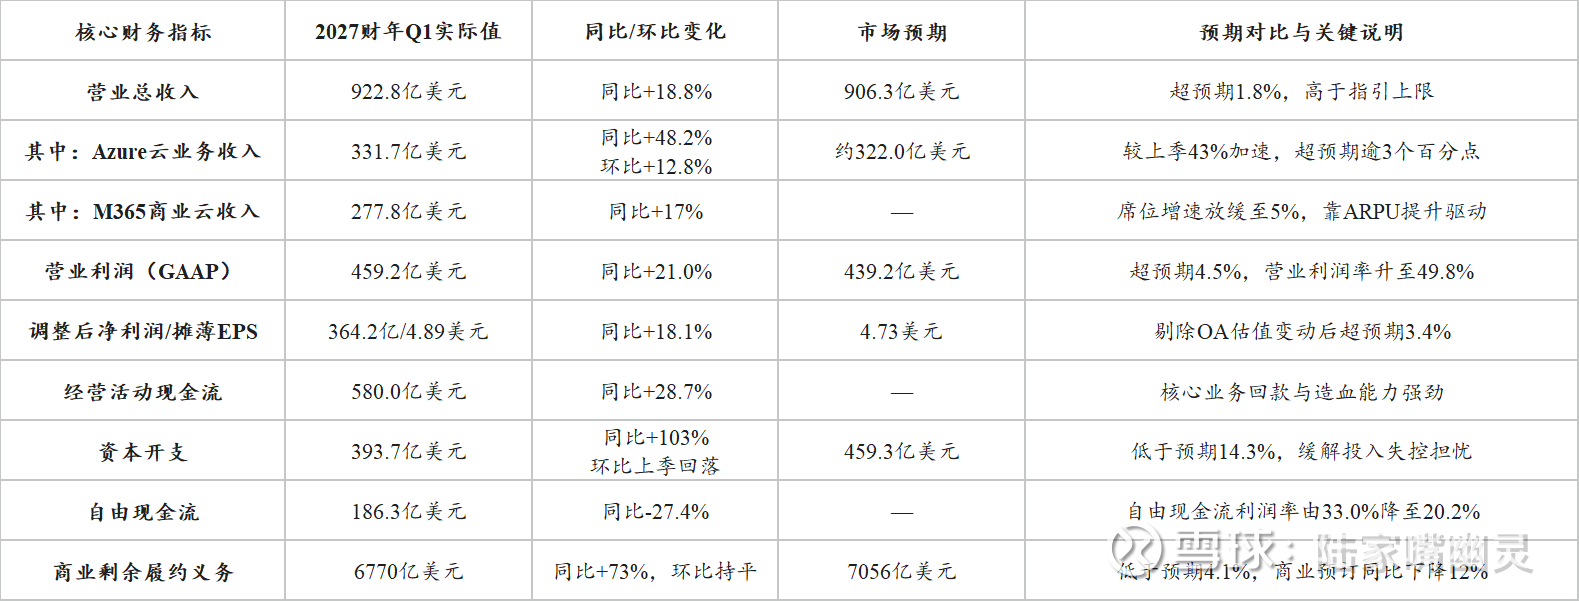
从上表可以看出,微软在盘后获得认可,主要得益于三个层面的表现:
1. 千亿美元体量上的Azure实现二次加速,并提供强劲的下季指引。市场此前最担心基数扩大后云业务增速放缓。整个26财年Azure收入已突破1019亿美元,在此基础上,本季Azure收入同比增长48.2%(同时击败公司45%的指引与市场约47%的乐观预期),单季贡献107.8亿美元营收增量,占总营收增量73.8%。
电话会上预计第二财季Azure营收增速将进一步加快至49%-50%,总营收指引达960-971亿美元。加上M365商业云实现19%增长,企业端AI算力消耗与Copilot订阅升级正在形成合力。
2. 收入加速、资本开支低于预期,改善短期回报观感。本季微软资本开支393.7亿美元,比市场预期459.3亿美元低了14.3%,也低于上一财季410亿美元;管理层还将全年资本开支预测由1750亿微调至1700亿美元。同时,尽管AI算力折旧使整体毛利率同比下降1.25个百分点,微软通过严格的费用控制,将营业利润率推高至49.8%。管理层表示,未来几个季度自由现金流将保持稳健正值,无需通过融资来支撑投入。
3. 表外租赁扩张与OA集中度。当然,微软的投入压力并未消失。一是资本开支口径差异:当季开支回落主要受第三方产能交付推迟影响,且本季新增约51.9亿美元融资租赁和65.2亿美元经营租赁资产,尚未开始的远期租赁承诺环比增加355亿美元,说明微软正通过向新云租赁算力来调节表内现金支出。
二是订单与客户集中度:当季商业预订同比下降12%,商业RPO环比停滞;同时,本季来自OA商业安排收入达100亿美元(占总营收10.8%),相关应收账款升至72亿美元(占总应收11.6%)。
二、谷歌财报解读:云业务翻倍掩盖不住广告与现金流缺口
与微软相反,谷歌第三季财报呈现出云业务突进、广告主业与现金流双双失守的局面。先总结核心财务指标:
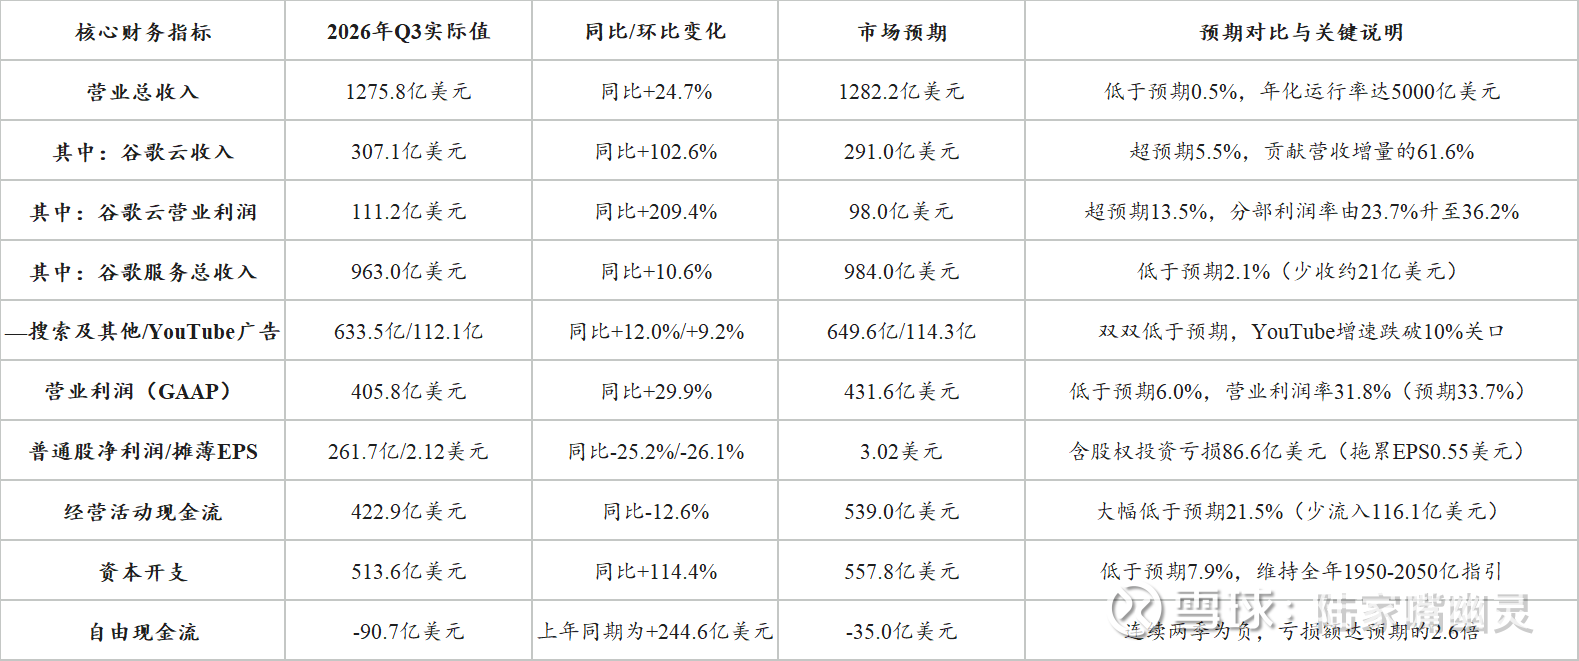
谷歌盘后跌近10%,主要源于收入结构、全成本利润率与现金流三个环节:
1. 高现金流的搜索广告低于预期,重资产云与硬件挑大梁。总营收1275.8亿美元仅比预期低0.5%,但分结构来看,超出预期16.1亿美元的是需要巨额投入的谷歌云,低于预期21.0亿美元的是充当现金牛的谷歌服务板块。其中,搜索业务同比增长12%,低于约14%的市场预期;广告增长9.2%跌破10%关口。
尽管搜索查询量同比增速达到近五年最高水平,但搜索收入增速仍然回落,电话会坦言:AI模式下的商业化变现水平目前低于传统搜索。在多轮对话广告和通用购物车全面放量之前,AI搜索在提升用户体验的同时,短期内稀释了单位查询的变现效率。
2. 分部利润率与整体利润率的背离:AI研发侵蚀主业利润。本季谷歌云营业利润率从去年同期23.7%跃升至36.2%,单季贡献111.2亿美元营业利润。然而,即便把股权投资亏损对EPS的0.55美元拖累加回,谷歌本季约2.67美元的经营性EPS依然比3.02美元的预期低了11.6%。
原因在于36.2%并非AI业务的全成本利润率,谷歌将通用大模型研发及部分共享基础设施费用放在了“Alphabet层面活动”中,并未分摊给云业务。本季这一未分摊亏损同比激增71.4%至76.6亿美元;全公司研发费用同比增长36.2%至206.4亿美元,折旧大增49.2%至83.7亿美元,导致公司整体营业利润比预期少了25.8亿美元。
3. 盘后下跌核心原因:现金流掉队,TPU硬件备货占用营运资金。本季谷歌资本开支为513.6亿美元,比预期还少花了44.2亿美元;但自由现金流却为负90.7亿美元,是预期(负35亿美元)的2.6倍。原因在于经营现金流比预期少了116亿美元(同比下降12.6%至423亿美元)。除了支付52亿美元罚款外,最大的资金消耗来自营运资金。公司期末存货从年初24.4亿美元升至133.1亿美元,CFO解释称谷歌云本季翻倍增长的一个重要原因是向外部客户销售完整的TPU硬件系统。
硬件集成生意,谷歌必须在签合同后先掏现金采购组件建立存货,等交付开票后才能收回现金。叠加公司前三季度暂停全部股票回购(去年同期回购398亿美元),并在三季度通过ATM增发123.7亿美元普通股、发行了290亿美元债券,外加9240亿美元远期采购承诺和1520亿美元未生效租约,谷歌正从高自由现金流、高回购互联网平台转向重资产、高资金占用的硬件与基建商。
三、对比微软与谷歌在AI投入与变现上的差异
把微软和谷歌放在一起对比,当AI竞赛进入比拼投入产出比与现金流回收的阶段,两家公司因商业模式不同走出了两条路线:
第一,AI与核心主业的关系:微软是B端顺向提价,谷歌是C端自我进化。微软基本盘是企业级套件M365。在企业市场,即使客户缩减基础员工席位增速,微软仍可通过叠加Copilot智能体和升级套餐提高单客收入ARPU,让M365保持18%-19%增长。
谷歌现金牛是搜索广告,生成式AI概览与AI模式把单次搜索变成了长达三倍的多轮对话,查询量高速增长消耗大量推理算力,广告变现却存在滞后,过渡期内主业利润率承受双向挤压。
第二,算力商业化路径:微软做算力调度,谷歌兼做TPU硬件系统商。面对算力紧缺,微软一方面自建机房,另一方面大量采用向新云厂商租赁算力的模式,将部分一次性硬件采购转化为分期租赁承诺,从而控制当季资本开支和正向自由现金流。
谷歌对外输出TPU硬件系统,卖进客户本地机房和第三方云厂商。这迅速做大了云业务营收规模,但也把供应链备货压力背到自己身上,超百亿美元的存货影响了当季经营现金流。
第三,股东回报与融资。在市场对AI信贷与现金流高度敏感的当下,股东回报成了估值关键变量。从甲骨文(给未来四年融资额设200亿美元上限)、海力士(大额分红与回购),到微软(单季分红67.6亿美元、回购43.8亿美元、偿债48.5亿美元且承诺不发新股新债),市场奖励的都是现金流闭环清晰的公司。
反观谷歌,在自由现金流连续两季为负的同时,暂停回购并启动百亿美元级的股权增发与发债。若维持全年1950亿至2050亿美元资本开支指引,四季度谷歌还将支出630-730亿美元,短期自由现金流扭亏难度很大。
四、总结
综合微软与谷歌两份财报,需求端无论是Azure在千亿基数上加速至48%—50%,还是谷歌云同比翻倍,都证明企业与开发者对AI算力消耗仍在高速扩张;但在资本端,市场已不再无条件为收入增速买单,经营现金流覆盖率、自由现金流方向以及每股收益是否被稀释,成了估值走向的新标准。
对于上游AI硬件供应链而言,云厂商资本开支意味订单景气度仍有坚实支撑;而在云巨头内部,估值分化将持续存在。
两家云厂商能否修复分歧、验证商业闭环,可以关注三个指标:
第一,谷歌TPU存货交付回款与AI搜索广告加载率。谷歌存货能否转化为经营现金流流入,以及AI模式推广多轮对话广告后,搜索收入增速能否追上查询量增速;
第二,微软非OA商业预订增速与云毛利率:第一财季商业RPO环比停滞、OA占营收比重升至10.8%,要看后续广泛企业客户的新签订单能否回暖,以及云毛利率能否在66%企稳;
第三,2027年资本开支指引与折旧摊销斜率:随着两家公司设备净额均突破3400-3700亿美元,关注下季度公布的2027全年资本开支预算,检验新增AI收入能否覆盖加速折旧费用。
当AI竞赛迈入单季耗资四五百亿美元的深水区,云业务高增长只是留在桌上的基础;能在喂饱算力的同时守住正向自由现金流与主业利润率,才能把产业景气转化为股东回报。
$谷歌A(GOOGL)$ $微软(MSFT)$ $SK海力士(SKHY)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>