
对Anthropic招股书的解读与思考


昨晚美股指数集体收涨,科技修复。英伟达涨2.39%,美光、海力士分别涨2.98%和4.09%,近期承压的光通信、新兴算力云也纷纷反弹。提振市场情绪的一大催化剂,是Anthropic正式公开递交S-1招股书,计划于11月中旬以ANT为代码挂牌。
这份招股书把市场争论已久的AI商业化摆到了台面上。前沿大模型的单位经济模型究竟有没有跑通、天价算力长约背后意味着怎样的财务约束?简单谈谈看法。
提示:本文仅为学习思考记录,不构成任何投资建议。
一、单位经济模型跑通与收入的脆弱点
初看摘要,最抢眼的数字是上半年高达807.5亿美元的GAAP净亏损。拆开来看,其中723.9亿美元来自可转换票据、衍生工具及SAFE协议的公允价值变动。这是因为早期投资者持有的可转债等工具与公司估值挂钩,随着A家估值大幅攀升,这些未来需要兑付的权益在会计准则下被计为负债增加,属于非现金的账面调整,上市转换为普通股后会消除。
能直观反映主业成色的是营收规模扩张带来的经营杠杆改善。披露的核心财务与运营数据总结如下:
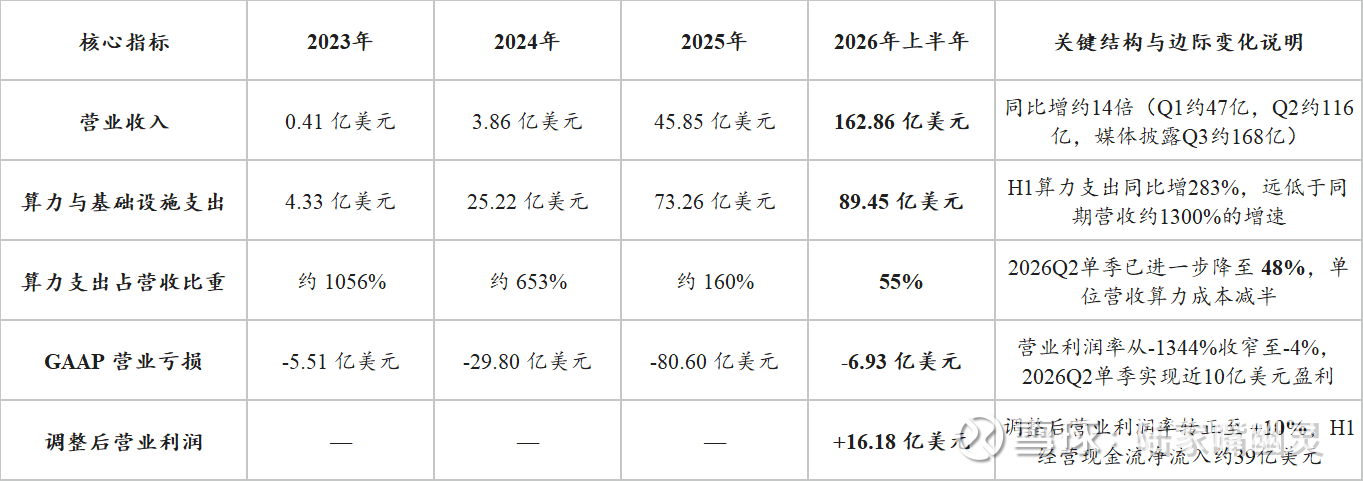
我们可以从三个角度理解它当前的商业化质量:
1. 算力成本占比跨越盈亏临界点。23年公司每赚1美元收入需要贴进去超10美元的算力成本,到今年上半年这个比例已降至55%,二季度单季更是压到了48%。由于算力通常需要提前12-18个月预订,当模型推理效率提升遇上调用量爆发,固定算力账单被迅速摊薄,带动二季度单季实现9.74亿美元营业利润,上半年经营活动现金流净流入约39亿美元。
这说明在百亿美元量级的营收规模上,前沿大模型的单位经济模型已经跑通。
2. 900%净收入留存率背后的Agent驱动。截至9月底,公司年付费超10万美元的客户从一年前约950家增至1.19万家以上,100万以上美元客户超1900家,1000万美元以上客户约250家。更突出的指标是高达约900%的净收入留存率,即存量客户今年平均花费是一年前的9倍。
这源于公司收入结构:上半年163亿美元收入中,80%来自按Token实际消耗量计费的API与平台调用,仅20%来自固定订阅。而随着编程及操作智能体在企业端普及,单个复杂工作流消耗Token数量呈指数级放大,拉动老客户账单成倍扩张。
3. 高弹性背后的两点隐忧。虽然按量计费在需求旺盛时具有爆发力,但它也缺乏传统SaaS软件的长期席位锁定期。招股书揭示了两个隐忧:
一是约80%收入来自过去半年内发布的新模型,且约两成收入集中在两家大客户手中(多数未签长期不可撤销合同)。由于API切换成本低,一旦新一代模型迭代受阻,或开源模型以低价逼近其性能,客户调用量随时可能转移。
二是渠道成本高企:公司近一半收入以及约60%的应收账款依赖亚马逊AWS和谷歌云GCP应用市场分发,需支付约16%渠道分成(上半年销售与合作伙伴费用同比激增约26倍至31.7亿美元)。
二、算力账单的期限错配
招股书另一个引人注目的反差在资产负债表上。截至6月底,A家账上握有高达1317亿美元现金及短期投资,累计融资达1411亿美元,总债务仅62亿美元。既然现金充裕且经营现金流转正,为什么还要赶在11月推进上市?
原因在表外远期算力采购承诺里。招股书坦言公司过去曾低估算力需求,为了在接下来的模型竞赛中锁定产能,公司签下了一系列跨越多年的巨额合同:
博通:相关TPU/XPU设备租赁期内租金总额约1612亿美元(不含利息),且规划在28至31年间再采购1250亿至1500亿美元的算力设备;
XAI与英伟达相关安排:至29年最高支出约1205亿美元,产能全部交付后月均付款可能达31亿美元;
三大云厂商与新兴云:向谷歌云承诺至2033年至少采购1145亿美元;向亚马逊AWS承诺至2036年至少采购1100亿美元;向微软Azure承诺至2033年至少采购449亿美元;此外还有Nscale最高约446亿美元、Lambda约413亿美元及AMD超200亿美元的协议。
虽然部分数字是协议期内的支出上限,但仅自去年底以来新签最低算力承付额就达约4170亿美元(各项长期承诺总额在5000-8000亿美元之间),合同期最长延伸至2045年,且其中约八成为照付不议。
这就构成了前沿大模型商业模式中的核心财务矛盾,刚性长约支出与弹性短期收入的期限错配。
在供给端,模型原厂必须提前数年签下刚性合同,不管未来用不用得上,租金和算力费都必须按期兑付;
而在需求端,客户按Token消耗付费,随时可能因为价格或模型迭代放缓而减少调用。一旦未来收入增速换挡(近期部分将估值预期从2万亿下调至1.5万亿美元,正是因为三季度约168亿美元的单季收入环比增速较二季度有所放缓),每年数百亿美元的刚性算力账单就会迅速消耗账面现金。
三、公司治理与风险因素
招股书关于公司治理与风险因素的披露清晰划定了权利边界。
首先是罕见的五类股权架构(A、N、T、F、E类股)与双层控制权锁死。本次公开发行的是每股1票的A类普通股;亚马逊(持股上限12%)和谷歌(持股上限14.99%)等战略股东持有无投票权的N类股。
控制权被拆成两半:一半在七位联合创始人组成的Founder LLC手中,其持有的唯一1股F类股不享有任何经济分红权,但掌握公司全体股东表决事项50.1%投票权;另一半在五名独立受托人组成的长期利益信托手中,其持有的唯一1股T类股有权直接任免董事会多数席位。
正如招股书所言,这套机制“可能实际上消除A类股东影响重要决策的能力”。公众投资者只拥有收益分成权,而不具备传统股东治理约束力。
其次是安全优先原则与持续的公益股权稀释。作为PBC,公司董事会有权为了安全使命而牺牲股东利益。例如公司近期为防止模型权重外泄,曾主动将新前沿模型的预训练推迟一个多月;部分高能力模型也仅向少数有限开放。
在股权层面,公司上市时将向公益基金发行约占稀释股本5%的N类股;此后以发行价为基准,股价每较上一个里程碑上涨50%,董事会就可向该公益基金额外增发最高2%股份。这意味着二级市场股东在享受股价上涨的同时,还要承担一道阶梯式稀释。
最后是长达90余页的风险因素中,关于不可保尾部风险的交代。招股书警告先进AI可能因失控、抗拒关停或被武器化而构成灾难性乃至生存级风险,并指出使用AI加速自身研发可能导致能力提升跑在安全验证前面。
关于灾难性AI安全事故造成的赔偿损害,招股书表示“没有任何单一保险公司,甚至可能是整个保险行业合计都无法覆盖”。在传统估值框架里,极端尾部风险可通过商业保险转移定价;当公司明确告知承保上限都兜不住最坏情形时,意味着一旦发生重大事故,普通股股东会暴露在缺乏外部缓释工具的赔偿风险之下。
四、总结
从这份招股书上我们可以看到AI下半场真实的两面性:一方面,企业端对编程和工作智能体的深度调用,已经让头部大模型跑出了900%的净留存率和近50%的算力毛利空间,验证了前沿模型的变现能力;
另一方面,为了留在桌上,模型厂必须背负长达十余年、总额数千亿美元的刚性算力租约,在没有长期合同锁定下游客户的情况下,进行一场不能停歇的模型迭代长跑。
这也是为什么在A家递交招股书后,最先反弹的是硬件厂商,因为无论前沿模型之间的排名如何更替、发行估值定在1.5万还是2万亿美元,数千亿美元不可撤销的算力合同都会率先转化为上游硬件与基础设施的确定性收入。
围绕产业链验证,几个核心指标值得关注:
第一,新模型迭代与四季度收入斜率:在80%收入依赖半年内新模型的结构下,观察近期开源模型更新对定价权与调用量的影响,以及公司四季度运行率收入能否维持扩张势头;
第二,云巨头财报的交叉验证:近半收入通过亚马逊AWS与谷歌云实现,且与两者签有超2200亿美元的最低算力采购承诺,本周即将披露的谷歌与亚马逊三季报中关于云增速与AI订单的表述,是检验下游真实消耗量的最佳参照;
第三,算力成本占比与最终定价:明年大额算力协议陆续交付后,算力支出占营收比重能否稳定在50%以内,以及市场机构在权衡治理折价与远期账单后给出的最终发行估值。
在这条不能减速的履带之上,大模型厂用数千亿美元的远期算力承诺换取了通往超级智能的船票;而在为高增长买单之前,需要先算清刚性算力账单与无投票权股份背后的安全边际。
$英伟达(NVDA)$ $SK海力士(SKHY)$ $博通(AVGO)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>