
消费老登的估值变化


今年上半年,在AI基建的强力吸血下,消费老登出现了全面的下跌。有些板块的估值出现了罕见的极值。
几年前,一个业绩稳定的消费类20倍估值,我会觉得真便宜啊;但现在,20倍估值,我会琢磨:零食量贩龙头万辰集团才13倍市盈率,快递龙头顺丰控股才15倍市盈率,啤酒行业龙头青岛啤酒才15倍市盈率,20倍市盈率也太贵了。
H股由于是离岸市场,全靠外资买入,在美元维持5%利率的情况下,导致港股估值极低。一些耳熟能详的品牌:蜜雪集团,如今只有530亿市值,9.8倍市盈率;卫龙美味,如今134亿市值,9.4倍市盈率;海底捞,438亿市值,11倍市盈率;中通快递,1000亿市值,10倍市盈率;小米集团,5600亿市值,17倍市盈率。美股上市的拼多多,7300亿市值,8.4倍市盈率。
这些消费者心目中的巨无霸,也就这个市值情况,往那一摆,A股消费老登的市值直接H股偏移。有哪些消费老登,其实错杀了呢?
本文讨论一下消费老登的估值情况。
一、几个典型消费老登利润变化
今年股民的普遍感受是:消费老登的业绩不行。
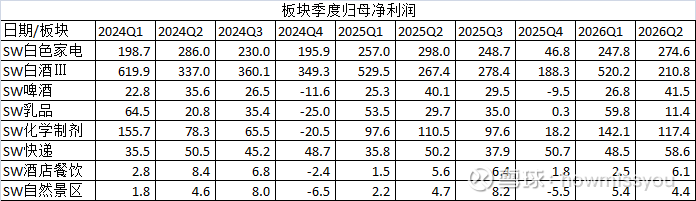
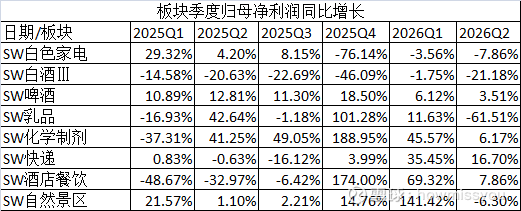
统计了白色家电、白酒、啤酒、乳品、化学制剂、快递、酒店餐饮、自然景区八个板块2024-2026Q2单季度的归母净利润情况,简单观察一下:
(1)还可以的:啤酒行业8个季度全部维持增长,但增速在下降;化学制剂除了2025Q1外,维持增长;快递行业2026年业绩增长两位数;酒店餐饮2026表现尚可;自然景区表现也还可以。
(2)不太稳定的:乳品行业由于上游价格问题,业绩表现不稳定。
(3)2026年不太行的:白色家电2025Q4开始,进入下滑。
(4)比较惨的:白酒行业是真的不行了,2025年至今,单季度持续下滑。
二、具体板块的估值变化情况
1、啤酒行业:
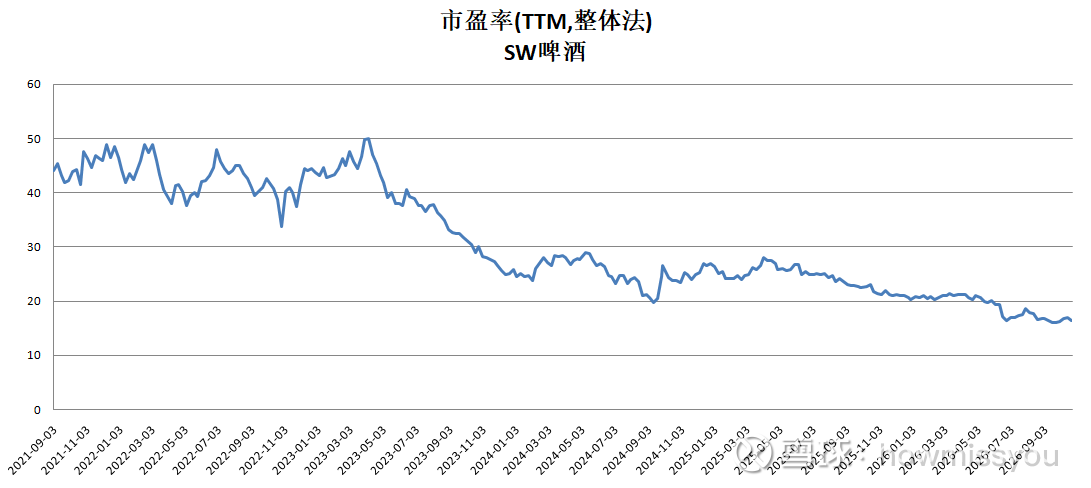
业绩持续增长,但相关个股2026年仍然遭遇了下跌(青岛啤酒2026年跌14%,燕京啤酒2026年跌8%,重庆啤酒2026年跌26%)。
反应在估值上,就是估值的持续下跌,2021年左右维持在40-50倍PE水平,目前16.4倍。
2、化学制剂
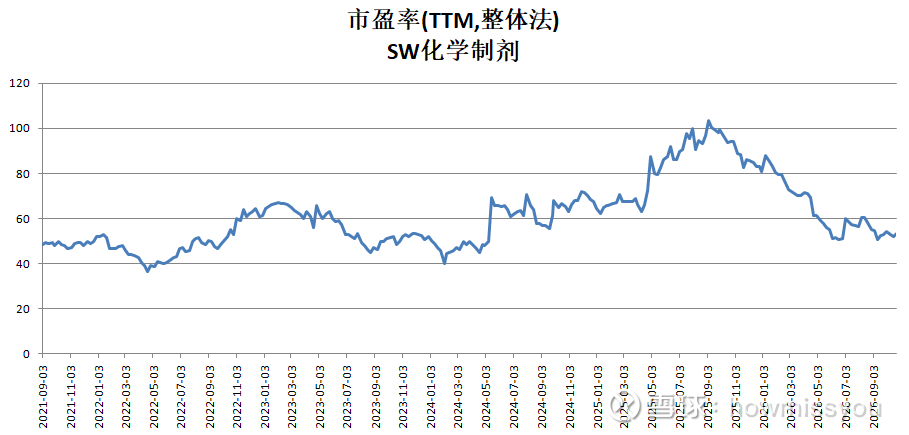
化学制剂在2025年出现了较大幅度上涨。2024年,创新药的海外授权频频出现,授权总额普遍较高,BD热炒。
当时我也写过几篇文章,认为海外授权只能看首付款;总包价格不靠谱,当时被很多投资者嘲笑不懂。现在股价大家也都反应过来了:MNC只是买个备选权益,会因为很多原因(比如有了其他备选、优先级降低;比如海外临床与国内产生重大差异等等)而搁置,总包压根遥不可及。
今年以来化学制剂整体出现了下跌。但整体估值仍然比较高。
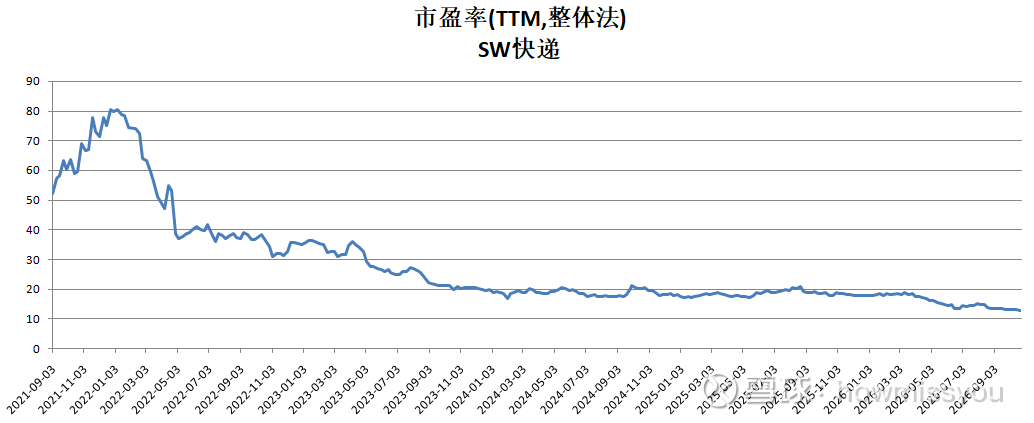
3、快递行业
行业表现出一定分化。龙头顺丰控股2026年出现较大幅度下跌,申通快递、韵达股份低位震荡,圆通快递有一定反复。加盟制三家业绩均出现了暴涨。
目前整体市盈率在12.6倍左右。主要原因在于业绩暴涨,股价没有太大变动,导致估值持续下降。
4、酒店餐饮:
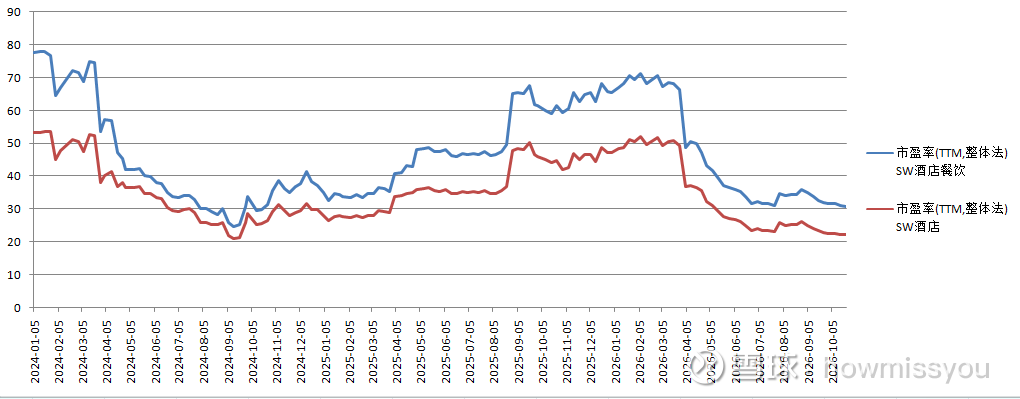
酒店餐饮行业2026年业绩有一定恢复。但股价持续走低(锦江酒店2026年下跌27%;首旅酒店2026年下跌30%)。反应在估值上,出现了大幅的下降。
5、自然景区
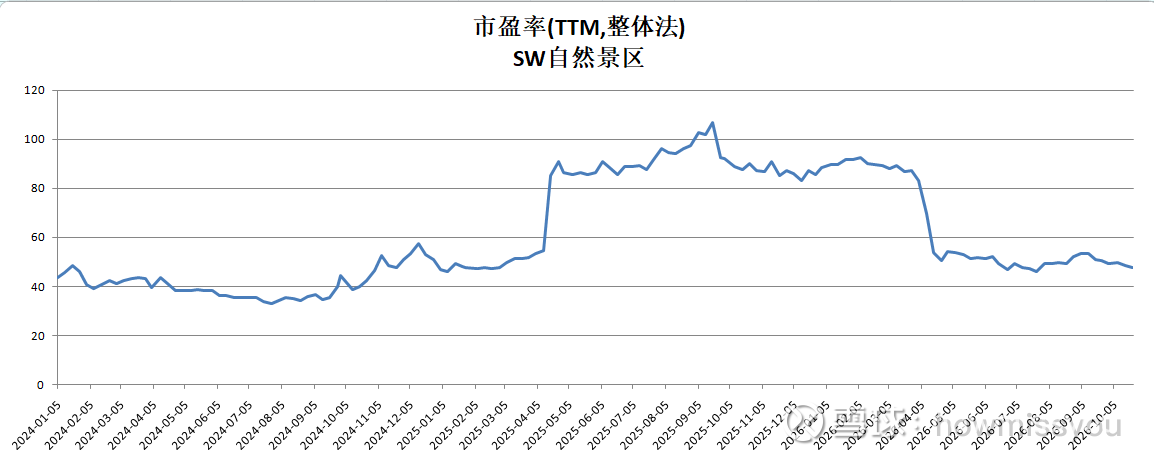
自然景区行业因为疫情期间亏损,所以从2024年计算估值。
2025年,自然景区行业出现过一轮上涨,2026年跌回。
自然景区整体分红率较高;走势上,自然景区个股属于震荡走势,估值上也相对稳定,目前处于相对较低水平。
6、白酒行业:
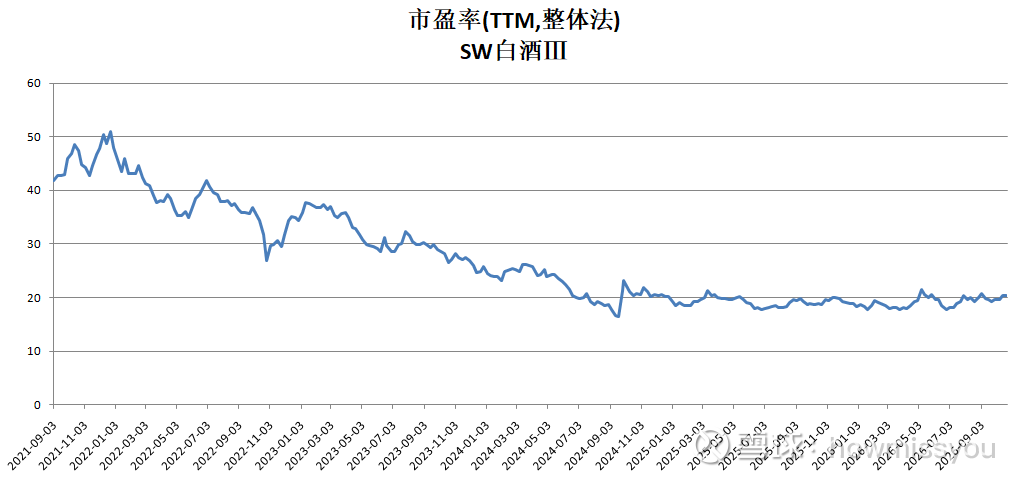
白酒行业经历了业绩大幅下滑,股价同期大幅下滑。估值调整基本和业绩下滑相抵消,近2年维持在20倍左右。
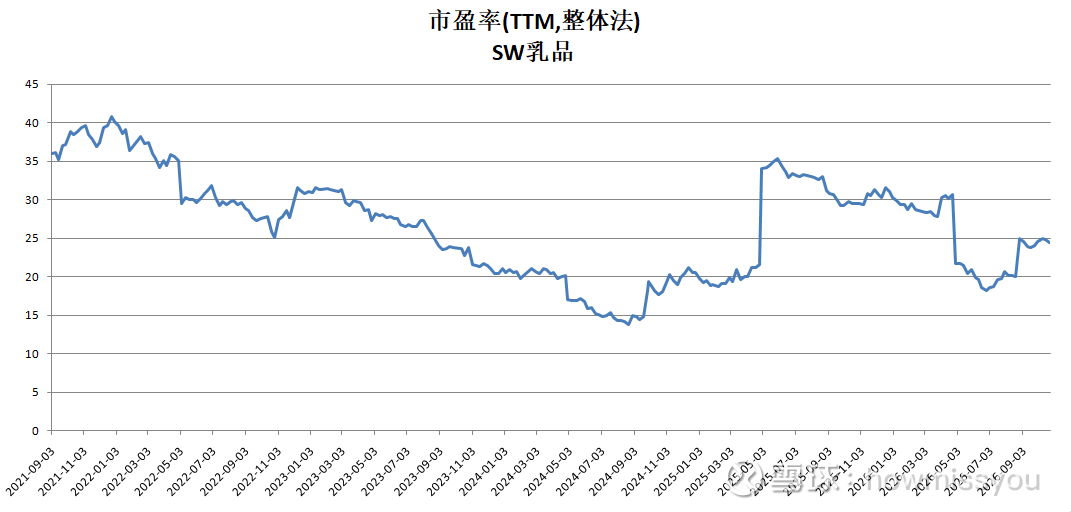
7、乳制品:
2025年业绩下滑,但股价还有一定上涨,因此造成2025年估值提升。
目前估值稳定在25倍PE左右。
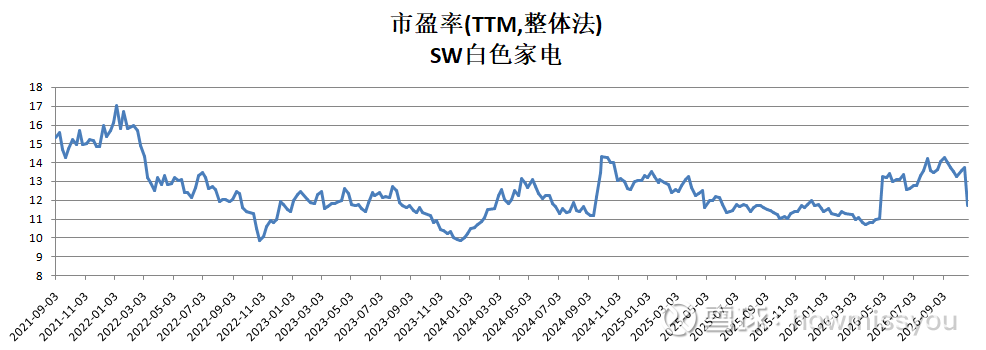
8、白色家电
白色家电行业,整体走势稳定,但由于业绩下滑,所以估值出现了一定攀升。
但整体上,白色家电估值一直维持在相对较低的水平。
三、总结
整体上,啤酒行业(比如青岛啤酒、燕京啤酒)、快递行业(顺丰控股、圆通速递、韵达股份),业绩均出现了一定上涨,股价下跌,因此估值出现了极值情况,我认为可以积极关注。自然景区(比如丽江股份)、酒店餐饮(比如首旅酒店、锦江酒店)分红率较高,可以作为备选。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>