
跳出季报牢笼:给中远海控和紫金矿业算一算账


猫叔最喜欢的一个指标是投入资本回报率(ROIC)。前两天有位球友在互动中向猫叔提了个特别棒的问题:“ROIC 确实是看清企业质地的核心指标,但它是个滞后指标,一年只跟着法定季报更新四次。面对每个交易日上蹿下跳的盘中股价,这套静态财务数据到底怎么落地指导交易?”
遇到好问题总是让人兴奋的,因为它逼着你去不断思考琢磨。猫叔回复他,这是个值得用细心琢磨的好问题,值得一篇长文来探讨。于是有了这篇长文。
很多朋友之所以觉得财报没用,是因为财报一年只出 4 次,而股价天天在变——等季报出来看到“ROIC 飙升”再去追,往往买在周期最高点;等年报看到“ROIC 跌穿地心”再去割,往往割在黎明前。这叫“盯着后视镜开车”。
直接回答那位球友的问题:从本质上看,ROIC 根本不是用来在盘中看分时图做短线择时的,它是用来给公司“定价值锚”的;在盘中每秒钟跟着股价跳动的,不是公司的 ROIC,而是你买这家店的“便宜程度(EV/IC)”和“隐含买盘回报(NOPAT/EV)”!
要在两个季报之间的空窗期对ROIC不迷惑,我们只需要把财报拆成三个不同速度的齿轮来盯:
一号慢速齿轮——本钱(分母 IC,按季度变):比如中远海控的船队、码头,紫金矿业的矿山不会一夜之间凭空消失或翻倍。每个季报出来洗干净一次、把它锁定,中间三个月基本不用动。
二号中速齿轮——利润(分子 NOPAT,按周/按天变):中远海控每周五看运价指数,紫金矿业每天看伦敦铜价金价,顺着价格和成本把当季度的年化经营利润(ROIC)动态框出来。
三号高速齿轮——买价折扣(企业价值 EV,按秒变):盘中股价每一秒波动,都在改变你把这家店“连锅端买下来要付的钱(EV)”。拿当天股价一折算,你就知道市场先生今天是在向你打折甩卖,还是在漫天要价。
一、 定义不准,一切不准:用“一家奶茶店”把四个专业词一次讲透
继续重复猫叔最爱讲的一句老话:定义不准,一切不准。为了让大家不用背枯燥的会计公式,我们全篇只用“同一家超级奶茶店”(数字直接按后面中远海控的示意账本缩小 1 万倍)贯穿到底:
1. ROIC(投入资本回报率)——开奶茶店真正的“本钱回报率”
假设你开了家超级奶茶店,真正花在装修、买设备、租铺面和日常周转上的净本钱(IC)是 1,250 万;正常年景下,这家店一年扣完税实打实赚 187.5 万。那么你的开店回报率就是 187.5 ÷ 1,250 = 15.0%。ROIC 就是上市公司的“开店回报率”。它只取决于店里生意好不好,不随外面别人出多少钱买你的店(股价)而改变。但财报上的原始数字不能直接除,因为账上的“本钱”掺了闲钱水分、“利润”掺了杂音,得先洗干净。
2. NOPAT(税后净营业利润)——奶茶店靠卖奶茶实打实赚的钱
奶茶店一年扣掉茶叶牛奶原料、店员人工、房租折旧和所得税,剩下的那 187.5 万,专业上就叫 NOPAT。什么钱不算在里面?你把店里一台旧制冰机二手卖掉赚了 2 万(资产处置损益)、或者你拿店里闲钱炒股浮盈了 5 万(公允价值变动损益),这些都不是靠“卖奶茶”赚来的,算长期能力时必须统统剔除。
3. EV(企业价值)与 EV/IC(几折买店)——把奶茶店“连锅端”要花多少钱
现在你想把这家奶茶店 100% 连锅端买下来,你实际要掏多少钱?这就是 EV(企业价值):
连锅端买价(EV)= 给大股东的钱(总市值)+ 给小股东的钱(并表少数股东权益)+ 店里欠的债(含租铺面/租设备负债)- 店里保险柜锁着的超额闲钱
为什么要加小股东的钱和债?因为店里赚的 187.5 万利润是整家店(含小股东份额和借债买的设备)一起赚的,你要独享全部经营利润,就得把小股东的股份买断、把店欠的债背过来。为什么要减掉保险柜里的闲钱?因为你花钱把店买下来那一刻,保险柜钥匙归你了,里面的闲钱直接退回你口袋,等于帮你抵扣了买店款。
用算出来的 连锅端买价(EV)÷ 真正绑在店里的本钱(IC),得出的倍数就是“你是按账面本钱打几折买下这家店的”:EV/IC = 1.0x 是按原价买(打折起跑线);对于重资产周期股,为了留足安全边际,猫叔通常把实战击球线设在 EV/IC < 0.70x(也就是核心资产打七折以下)。
【重要提醒:账面本钱 vs 重置成本(托宾 Q)】:一定要注意,EV/IC 分母里的“本钱(IC)”用的是财报上的历史账面摊余成本(比如中远海控和紫金矿业,当年买船、建矿花了多少钱,扣掉折旧还剩多少),而不是今天你去船厂(矿山)重新造一支一模一样的船队(矿洞)要花的“重置成本”(市值除以重置成本叫托宾 Q)。如果账面上的船是十年前高价造的老破船,账面值虚高,那表面打七折可能一点都不便宜(矿山同理);反过来,如果是周期底部造的低成本好船、买的好矿,账面打七折就是真金白银的便宜。
4. WACC(加权平均资金成本)——鉴别“真便宜”与“价值陷阱”的照妖镜
开奶茶店的钱不是大风刮来的——有向银行借的、有亲戚周转的、也有股东自己掏的,把这些钱要求的回报率加权平均一下,就是 WACC(资金综合成本)。重资产的航运和矿业,经验上的资金成本(WACC)通常在 8.5%~10.0% 之间,为了全篇算账清爽统一,我们后面一律取中间值 9.0%。
好生意的底线,是中枢开店回报率(ROIC)必须显著高于资金成本(WACC 9.0%)——只有这样,店里才真正在替股东创造超出资金成本的净财富(专业上叫经济增加值 EVA > 0)。如果借钱成本是 9%,你的店常年只能赚 6%,那干一年亏一年;这种亏损店在市场上打六折甩卖(EV/IC = 0.6x),绝不是错杀机会,而是市场在理性惩罚它(也就是常说的“价值陷阱”)。
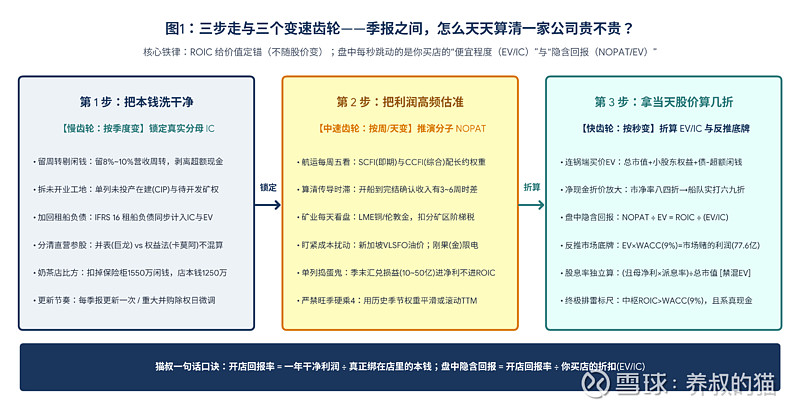
图 1:三步走与三个变速齿轮——季报之间怎么天天算清一家公司贵不贵
二、 三步走实战拆解(上):以中远海控为例,算清本钱、运价与折价放大
奶茶店的道理通了,我们还是得落到具体的股票上。虽然拿具体个股举例难免有人担心敏感,但如果不摆出真实公司的科目结构,方法论就会变成空洞的套话。
下面我们就以中远海控(和紫金矿业两家重资产龙头作为教学样本,一步一步把账算透。
第一步:本钱怎么洗(季频锁定分母 IC)——完成四项专业清洗
算一家重资产公司的真实本钱(ROIC 的分母),绝对不能直接拿软件里的总资产或净资产硬套,必须像洗菜一样完成四道清洗工序:
第一洗(留周转、剔闲钱):区分“受限/日常周转现金”与“超额闲钱”。店里准备发工资、交港口费、押在银行做履约保证金的钱(通常按年化营业收入的 8%~10% 留存)是做生意必须绑着的,得留在分母里;但账上多出来的上千亿只吃银行利息的闲钱,不产生主业经营利润,必须从分母和买价(EV)两端对称剥离。(注:部分看盘软件算净投入资本时会把现金一分不留全扣光,另一部分软件则一分不扣,两种极端都会算偏。)
第二洗(拆出没开业的工地):单列尚未投产的重大在建工程(CIP)与待开发矿业权价款(注意:地底下未入账的矿产储量本身不进资产负债表,进表的是花钱买下的采矿权/探矿权价款与资本化勘探支出)。工地没开业一分钱不赚,算老店效率时得先单列出来。
第三洗(加回租船的债):还原 IFRS 16 租赁负债。航运公司大量通过长期租船来跑航线,会计上资产端叫“使用权资产”,负债端叫“租赁负债”。既然租来的船也在帮公司赚运费(进了分子),那租船背的债就必须老老实实算进本钱(IC)和连锅端买价(EV)里。
第四洗(分清直营和参股):对齐“控股并表”与“合营联营(长期股权投资)”边界。只算核心并表资产时,分母要剔除长期股权投资,分子同步剔除联营合营投资收益(这一点在后面紫金矿业上尤为关键)。
来看表 1 中远海控的标准化示意账本(注:为方便跨期演示,全文采用标准化示意算例,实盘建模直接填入最新季报数字即可):
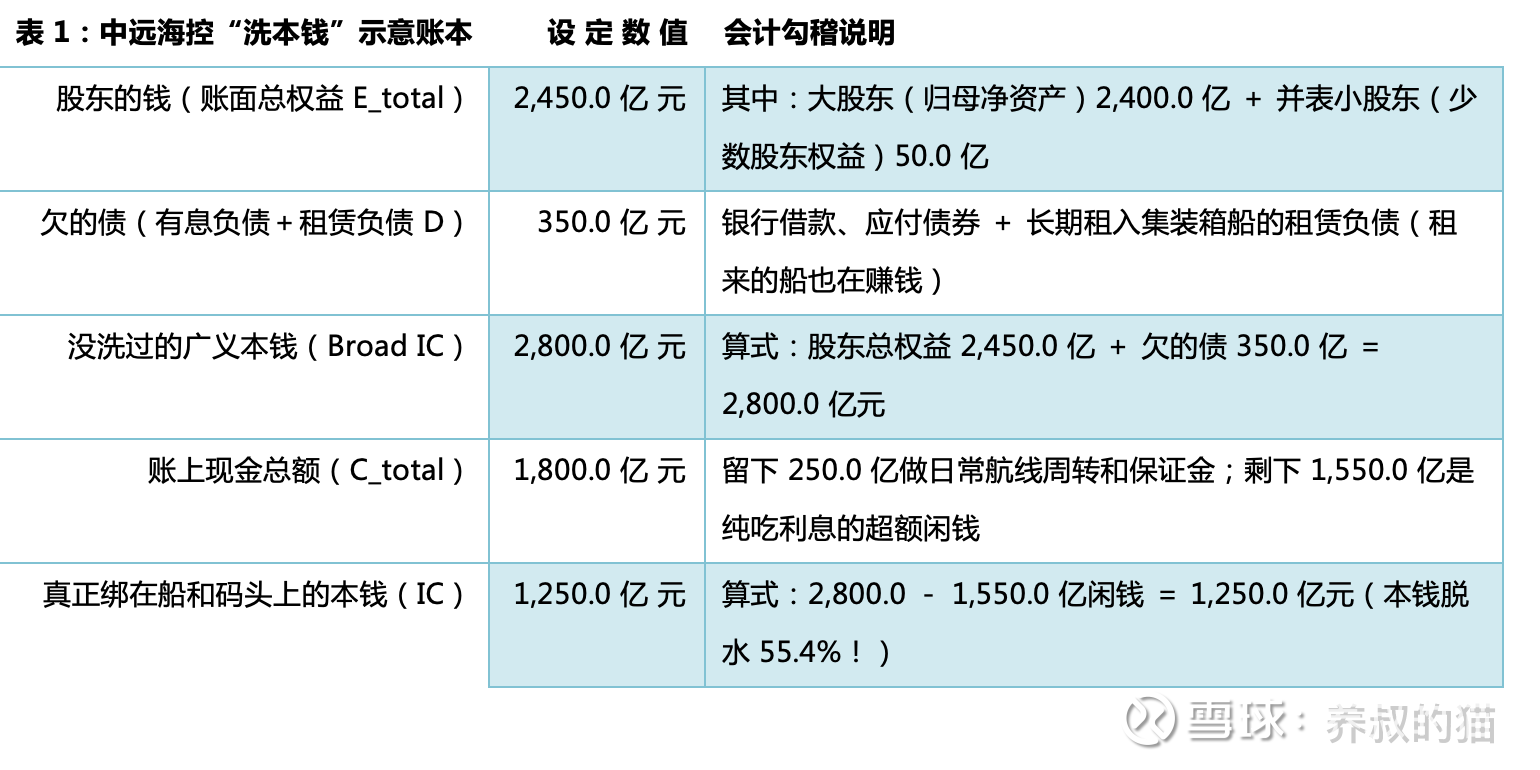
洗完本钱差别有多大?我们设定两种年景来对比:
S1 平常年景(稳态中枢):一年赚 187.5 亿元经营利润(NOPAT)。如果不洗本钱,拿 187.5 ÷ 2,800 = 6.7%,比 9.0% 的资金成本(WACC)还低,看起来像在毁灭价值;但把那 1,550 亿闲钱剥离掉,真正船队本钱只有 1,250 亿,真实开店回报率是 187.5 ÷ 1,250 = 15.0%!
S2 丰收年景(高景气中枢):一年赚 320.0 亿元经营利润(NOPAT)。不洗本钱算出来是 320.0 ÷ 2,800 = 11.4%,洗干净本钱后真实回报率高达 320.0 ÷ 1,250 = 25.6%!
这就好比前面那家超级奶茶店,店里设备铺面真本钱只投了 1,250 万,平时一年赚 187.5 万(回报率 15.0%,妥妥的好生意),只因为老板在店里保险柜锁了 1,550 万闲钱没分掉,外人拿 187.5 万除以 2,800 万总资金,得出 6.7% 说你这店不行——错,店非常行,是闲钱拉低了表观数字。
第二步:利润怎么高频去估(周/日频跟踪分子 NOPAT)——盯紧收入、成本与捣蛋鬼
分母一个季度锁死一次,那两个季报之间的空窗期怎么估分子(NOPAT)?我们按“人话逻辑 → 核心盯盘要点 → 专业操作规范”一层层剥开:
1. 看收入锚点(每周五看运价,但要算清三道弯)
好比奶茶店每天看外卖平台客单价,集运每周五下午 3 点看上海航交所公布的 SCFI(散客即期订舱价) 和 CCFI(综合了长约的结算价)。但从运价指数到财报利润,中间必须绕过三个坑:
• 第一,长约和即期不一样。
海控在美线(通常每年 5 月换新约)和欧线有高比例的大客户年度长约,不能拿当周暴涨暴跌的即期价当全部。
• 第二,收入确认有 3~6 周时滞。
货船今天离港,会计上要等一个多月跨洋航次完结才能确认收入——所以你在 11 月中旬看到的运价,其实锁定的是 10~11 月发运航次的利润,12 月底的运价和装载率还得边走边看。
• 第三,淡旺季严禁硬乘 4。
集运 Q3 是欧美圣诞备货旺季,Q1 是传统淡季。拿 Q3 一个旺季的利润直接乘 4 算全年,就像拿奶茶店盛夏八月份的收入乘 12 一样全是泡沫,必须用历史季节性权重平滑,或者用过去 12 个月滚动(TTM)口径。
2. 看成本锚点(盯紧低硫燃油与矿区阶梯税)
船队的折旧和船员工资是刚性的,短期变动最大的成本是新加坡 0.5% 低硫燃料油(VLSFO)价格——也就是船的“油钱”,如果遇到红海绕行好望角,航程拉长还要多烧油。
如果切换到以紫金矿业为代表的矿业股,分子端则是每天看 LME 铜价、沪铜和伦敦金现价。但矿业算利润千万不能按固定税率一刀切——刚果(金)有跟铜钴价格挂钩的阶梯权益金和超额暴利税,西藏巨龙、福建紫金山和塞尔维亚矿区的税率、冶炼加工费(TC/RC)也各不相同,必须分矿区加权算(综合示意模型下,铜价每涨 1,000 美元/吨,扣除边际税费后大约有 55%~68% 能真正留存为 NOPAT)。同时还要盯紧刚果(金)外部电网限电、自备电站建设进度和矿石入选品位波动对实际产量的扰动。
3. 单列“捣蛋鬼”——汇兑损益(进净利润,但不进经营 NOPAT)
中远海控账上握有巨额美元存款和外币资产,单季度末人民币兑美元汇率只要稍微波动,财务费用里就会多出或少掉几十亿的账面汇兑差额(出处参考:翻阅中远海控 2022—2024 年历次定期报告财务费用明细,单季及年度汇兑损益波动常在 10 亿~50 亿元量级)。这笔钱不是跑船赚来的,所以算经营 NOPAT 和 ROIC 时不包含它;但到了预测季报归母净利润和分红基数时,必须把它单独列出来,不能假装不存在。
第二步需要做一个专业的收束。
落在 ROIC 的分子端,每个季报空窗期,买方通过高频行业价格(集运周频 SCFI/CCFI + 长协矩阵、矿业日频金属现价)扣减刚性折旧、可变成本(VLSFO 燃油 / 矿山 AISC)及边际税盾,推演经季节性权重平滑后的当季年化运行率(Annualized Run-rate NOPAT)或滚动 12 个月(TTM)NOPAT。核算标准经营性 NOPAT 时,严格剔除公允价值变动损益、资产处置损益、非经常性损益及汇兑损益。
第三步:结合当天股价算清几折、反推市场底牌与真实股息率(盘中快齿轮)
本钱洗干净了(1,250 亿),两种年景的经营利润框出来了(S1 平常年景 187.5 亿 / S2 丰收年景 320.0 亿),现在进入最刺激的第三步:看盘中股价到底给了什么赔率,以及市场到底在赌什么。
为什么周期股总是在打折?先想明白对手盘的逻辑
很多朋友奇怪,为什么中远海控账上躺着上千亿真金白银,市场还经常给破净估值?因为集运是强周期行业,市场先生永远害怕“好日子到头了(均值回归)”,总担心高运价不可持续、未来会跌回微利甚至亏损。而我们要做的,就是用算式把市场先生的悲观底牌翻出来检验。
算清“折价放大效应”——为什么市净率只打八四折,船队却打了六九折?
假设某天大盘情绪低迷,中远海控盘中总市值跌到了 2,012.5 亿元。对比大股东归母净资产 2,400.0 亿元(见表 1),市值比净资产便宜了 2,400.0 - 2,012.5 = 387.5 亿元,表观市净率 P/B = 2,012.5 ÷ 2,400.0 = 0.84x(打八四折),看起来折扣还不算特别夸张。
但按照我们前面讲的“连锅端买价(EV)”算一笔真账(注意必须把表 1 里并表小股东那 50 亿权益也对齐加进来):
盘中连锅端买价(EV)= 大股东市值 2,012.5 + 小股东权益 50.0 + 欠的债 350.0 - 超额闲钱 1,550.0 = 862.5 亿元。
你看,船队和码头账面净本钱(IC)明明值 1,250.0 亿元,但你在盘中实际只为这批船队付了 862.5 亿元(正好便宜了同样的 1,250.0 - 862.5 = 387.5 亿元)!此时的真实买店折扣倍数是:
EV / IC = 862.5 ÷ 1,250.0 = 0.69x(核心船队实打六九折,已跌破 0.70x 击球线!)
为什么市净率只打八四折、核心船队却打了六九折?因为只要账上那 1,550 亿闲钱是实打实的真现金且公司规范分红(市场按 1:1 认账抵扣),那 387.5 亿的总折价就会一分不少全压在 1,250 亿的船队资产上!回到超级奶茶店也是一模一样:大股东净资产 2,400 万(另加小股东 50 万),你花 2,012.5 万买下大股东股份,接手 50 万小股东权益和 350 万债务,但从店里保险柜直接拿走 1,550 万闲钱,你为“1,250 万的店面设备本身”只掏了 862.5 万——六九折!
算清“盘中隐含买盘回报(NOPAT / EV)”与“反推市场底牌”(最关键):
既然你只花 862.5 亿元就买下了 1,250 亿元的船队,那你这笔买买卖的隐含经营回报率(NOPAT ÷ EV)是多少?
- 在 S1 平常年景(187.5 亿利润) 下:187.5 ÷ 862.5 = 21.7%(也就是开店回报率 15.0% ÷ 0.69 折扣);
- 在 S2 丰收年景(320.0 亿利润) 下:320.0 ÷ 862.5 = 37.1%(也就是开店回报率 25.6% ÷ 0.69 折扣)。
有人会问:“猫叔,万一你拍的 187.5 亿平常年景还是太乐观了呢?”
好,那我们就倒过来反推市场在赌什么!按零增长永续简化公式(合理企业价值 EV = 常态化利润 NOPAT ÷ 资金成本 WACC 9.0%),既然今天盘中市场只给这支船队定价 862.5 亿元,说明市场先生隐含赌的是:海控这套全球第三大集装箱船队+码头资产,往后每年常态化只能赚 862.5 × 9.0% ≈ 77.6 亿元!
把 77.6 亿这个底牌翻出来,你在盘中做决策就变得无比清晰了。
你看着每周五的 CCFI 长约与即期运价、看着拉美和东南亚的新增货量,你只需要判断一件事——中远海控往后正常年景的底线盈利,到底是会坍塌到 77.6 亿以下,还是稳稳站在 150 亿~187.5 亿以上甚至更高?只要你确认它远不止赚 77.6 亿,那盘中这个六九折就是实打实的黄金赔率。
股息率必须另算(切回总市值 2,012.5 亿,绝不能拿 21.7% 直接乘派息率!):
这是散户最容易踩的一个大坑,看到盘中隐含回报率 21.7%,公司分红率 50%,张口就说股息率超过 10%——大错特错!因为你在二级市场买股票,掏的是 2,012.5 亿元总市值(你按 1:1 买下了那 1,550 亿只吃 2%~3% 银行利息的闲钱,它拉低了整体市值分红率)。算股息率,分子必须用归母净利润(经营 NOPAT + 闲钱税后利息约 35 亿 - 小股东分走的少数股东损益 ± 汇兑损益),分母必须用总市值 2,012.5 亿。派息率我们按海控《三年股东分红回报规划》规定的 30%~50% 上限(近年实际执行约 50%)来算:
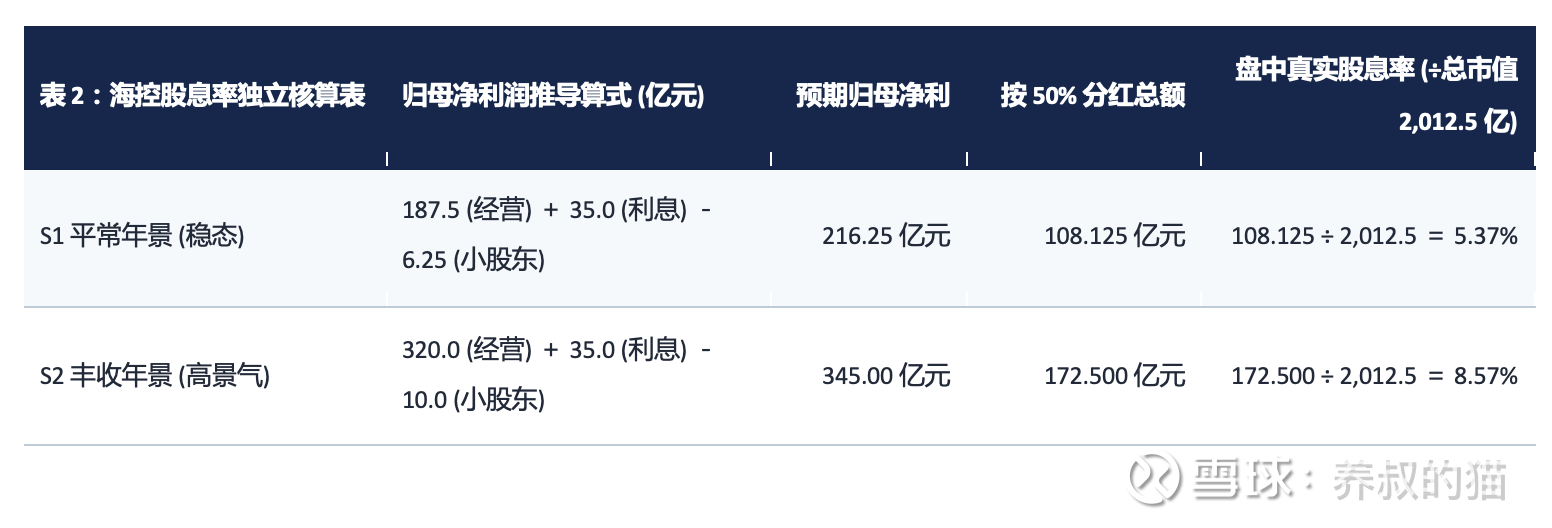
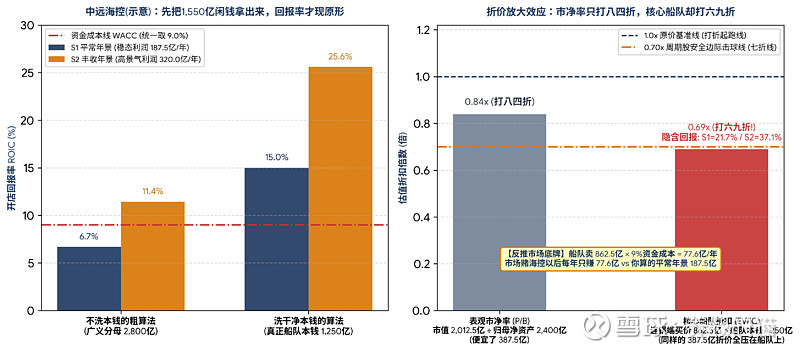
图 2:中远海控(示意):洗本钱前后的回报率反差(左)与“市净率八四折→船队六九折”折价放大及底牌反推(右)
三、三步走实战拆解(下):以紫金矿业为例,分清两种账本与未开业工地
看完了现金多到溢出来的海控,我们再来看正处于全球扩产高峰期的紫金矿业。在紫金矿业身上,最容易算错的是两件事:
一是把“直营店”和“参股店”混在一张表里算;
二是算在建工地(CIP)时前后口径不统一。
1. 分清“直营店(巨龙并表)”与“参股店(卡莫阿权益法)”的两种账本
紫金矿业就像一个跨国连锁餐饮集团,旗下的核心矿山有两种完全不同的会计记账规矩:
• 直营控股店(以西藏巨龙铜矿为例,紫金持股约 50.1%):因为紫金占控股地位,巨龙铜矿 100% 的卖矿收入、成本、在建工程和负债全部并进紫金的合并报表;其他小股东占的 49.9% 份额,在利润表底下单独列一行“少数股东损益”,在资产负债表权益里列一行“少数股东权益”。所以算巨龙这类并表矿山时,和前面海控一样,盘中算 EV 必须把并表小股东的权益公允价值加回来。
• 参股合营店(以刚果(金)卡莫阿-卡库拉铜矿为例,紫金持有项目约 39.6% 权益):敲黑板!卡莫阿是合营联营企业,采用“权益法”记账,根本不并表!卡莫阿卖铜的收入、矿山资产、工地和负债,统统不在紫金合并报表的对应经营科目里,合并报表里也根本没有卡莫阿的少数股东损益。它在紫金账上只浓缩成两行字:资产负债表里的“长期股权投资”,和利润表里的“投资收益”。
• 算法二选一(严禁混用)——
- 方法一(只算并表直营店):分子算并表 NOPAT 时扣掉合营企业的投资收益,分母算并表本钱(IC)时同步扣掉长期股权投资;盘中算 EV 时加回巨龙等并表子公司的少数股东公允价值。
- 方法二(全穿透按权益算):按 39.6% 的比例,把卡莫阿的利润、本钱和净债务单独拆出来,和紫金直营矿山的归母份额加总在一起(这就好比紫金季报披露产量时严格区分“总产量”和“权益产量”——当某季度卡莫阿因为刚果(金)限电导致权益铜产量下滑时,会拖累全公司权益产量增速,但剔除卡莫阿后的直营并表矿山依然在正增长)。
2. 同口径拆掉“没开业的工地(CIP)”,看清老矿与新矿的真实回报
在并表口径下(已剔除长期股权投资),紫金账上常年有几百亿花在还没投产的矿山工地(在建工程 CIP,比如巨龙二期改扩建、塞尔维亚及盐湖锂工程等)和待开发采矿权上。这就好比奶茶店花了 650 万正在装修新分店,还没开业一分钱不赚,算现有老店回报率时,必须坚持“同口径只算在产矿山”:
① 不拆工地粗算(含 650 亿未开业工地):【标准化示意算例】假设并表总本钱 2,600.0 亿元(其中在产老矿本钱 1,950.0 亿 + 未开业工地 650.0 亿),当年在产老矿创造经营利润(NOPAT)358.8 亿元。如果不拆工地直接除,表观回报率只有 358.8 ÷ 2,600.0 = 13.8%。
② 拆掉 650 亿未开业工地(同口径只算在产老矿):把 650 亿工地从分母拿走,在产老矿的真实本钱是 2,600.0 - 650.0 = 1,950.0 亿元,老矿真正的开店回报率高达 358.8 ÷ 1,950.0 = 18.4%(是资金成本 9.0% 的两倍多!)。
③ 500 亿新矿工地建成投产后(保持同口径,仍只算在产矿山):假设 650 亿工地里有 500.0 亿元 的世界级主力新矿正式建成投产(剩下 150 亿常规在建继续同口径剥离),此时在产矿山总本钱变成 1,950.0 + 500.0 = 2,450.0 亿元。假设这 500 亿高品位新矿达产后结合铜金景气度每年新增 131.2 亿元 经营利润(对应新矿自身增量 ROIC = 131.2 ÷ 500.0 = 26.2%,符合顶级铜金矿山特征),全公司在产矿山总利润升至 358.8 + 131.2 = 490.0 亿元,同口径下的在产矿山总回报率便稳步跃升至 490.0 ÷ 2,450.0 = 20.0%!
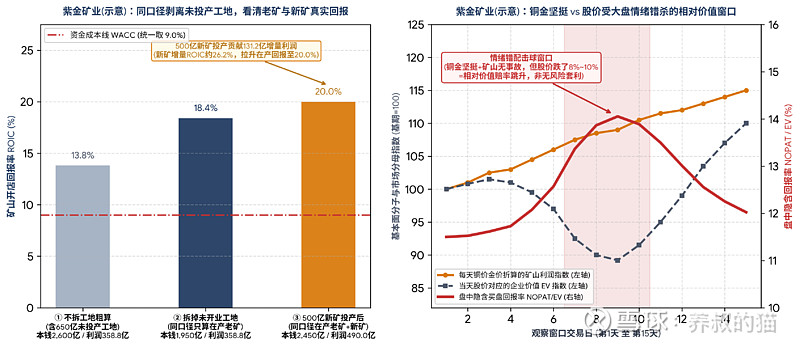
图 3:紫金矿业(示意):同口径拆掉未投产工地前后的回报率跃升(左)与商品分子 vs 股价分母的情绪错配窗口(右)
四、【进阶收束】四个算式一张网:把整套方法浓缩成四条硬公式
现在你已经看完了海控和紫金的全部算账过程,我们再来回头把整套体系收束成四条咬合在一起的算式,这时候你看里面的每一个数字都会像老朋友一样亲切:
【猫叔动态估值四条核心算式(全口径闭合验算)】
• 算式一(内生开店回报率 ROIC):ROIC = 季节平滑或 TTM 年化经营利润(NOPAT)÷ 洗干净的在产本钱(IC)。
中远海控验证:S1 平常年景 187.5 ÷ 1,250 = 15.0%;S2 丰收年景 320.0 ÷ 1,250 = 25.6%。
• 算式二(盘中买盘隐含回报桥梁):盘中隐含经营回报(NOPAT / EV)= ROIC ÷ 买店折扣倍数(EV / IC)。
中远海控验证:当盘中 EV = 862.5 亿、EV/IC = 0.69x(六九折)时,S1 隐含回报 = 15.0% ÷ 0.69 = 21.7%;同时可用 EV × WACC (9.0%) = 77.6 亿,一秒反推出市场正在赌的悲观底线利润。
• 算式三(EV 与市净率的代数恒等式):盘中 EV - 洗干净的在产本钱 IC ≡(大股东总市值 M - 账面归母净资产 E_parent)+ 未从 EV 中扣除的在建工程剥离项 CIP。
海控验证(无单列 CIP 剥离,两端完全对称):左边 EV - IC = 862.5 - 1,250.0 = -387.5 亿;右边 M - E_parent = 2,012.5 - 2,400.0 = -387.5 亿,左右恒等!
紫金矿业说明(为何多出 CIP 项):算紫金矿业在产老矿回报时,我们在分母 IC 里减掉了 650 亿未开业工地,但二级市场盘中总市值(EV)包含整家公司(含这 650 亿工地的预期价值),因此恒等式右边会自然多出 +650 亿 CIP 调节项。
• 算式四(真实到手股息率,独立量纲):预期股息率 =(预期归母净利润 × 派息率)÷ 大股东盘中总市值 M。
其中:归母净利润 = 经营 NOPAT + 超额闲钱税后利息 ± 税后汇兑损益 - 并表少数股东损益。海控 S1 验证:216.25 × 50% ÷ 2,012.5 = 5.37%。
五、 实战扣扳机指南:三个击球条件、三条排雷红线与钱的两种去路
1. 什么时候值得在盘中看一眼?(两家公司对称的“三个击球条件”)
光会算账还不够,得有纪律。无论是看海控还是看紫金,盘中出现以下三个条件同时满足时,才值得进入你的击球观察区:
• 中远海控的三个击球条件:
第一(基本面不亏钱),每周五跟踪的综合结算运价稳稳站在单箱完全成本盈亏平衡线之上(示意阈值:如 CCFI 稳在 1,000 点以上);
第二(内生创造价值),按平常年景算出来的船队中枢 ROIC 显著高于 9.0% 的资金成本(WACC);
第三(折扣留足安全边际),盘中股价折算出来的 EV/IC < 0.70x(即核心船队打七折以下,反推市场隐含利润远低于正常年景水平)。
• 紫金矿业的三个击球条件:
第一(分子价格坚挺),外盘每天交易的 LME 铜价、伦敦金价稳在高位(远高于公司矿山完全维持成本 AISC),且主力矿山没有发生限电或安全停产事故;
第二(内生创造价值+成长激活),在产矿山真实 ROIC 显著高于 9.0% 的资金成本(达到 18%~20%),且百亿级新扩建矿山工地临近竣工投产;
第三(分母情绪错配),因为股票大盘短期流动性冲击,导致紫金股价盘中回调 8%~10% 以上、EV/IC 估值倍数显著回落——这就是典型的“跨市场情绪错配机会”(但猫叔必须提醒一句:股票和商品期货之间没有强制收敛的绳子拴着,这叫基本面验证下的相对价值机会,不是无风险套利)。
2. 扣扳机前的终极排雷清单:死守“三条红线”
看到盘中打折先别急着冲,对照下面三条红线逐一排雷,任何一条亮红灯都要一票否决:
红线一:赚来的利润是不是真现金?(排查“营运资本黑洞”):有些制造业或消费公司,在景气高点靠向经销商拼命压货、放宽账期把账面利润做得很漂亮,但钱全卡在应收账款和跌价存货里,经营现金流远低于 NOPAT;更要命的是,下个季度分母里的“营运资本”会跟着暴涨,直接把 ROIC 反噬拉垮。而海控(集装箱离港结汇)和紫金(标准金属硬通货交易)最大的优点就是坏账风险极低,利润和经营现金流咬合得极紧。
红线二:分母里的资产有没有“虚胖”?(排查“减值未提足的价值陷阱”):如果一家航运公司手里全是高油耗的老破船,或者一家矿企手里全是低品位快挖空的枯竭矿,管理层却迟迟不在财报里计提资产减值,那它账上的本钱(分母 IC)就是虚胖的。这时候盘中出现 EV/IC = 0.6x 不是打折便宜,而是市场替它把减值扣掉了。只有资产质量处在行业成本曲线前 1/3 分位的好船、好矿,打折才是真安全边际。
红线三:跨周期的“中枢回报率”必须高于 9.0% 资金成本:评估周期股绝对不能拿景气最高峰某一个季度的暴利当常态——旺季赚 25%、淡季赚 5%,跨周期的平均中枢可能只有 15%。必须用拉长周期的中枢 ROIC 去跟 9.0% 的 WACC 比,中枢过硬才不怕周期波动。
3. 赚来的真金白银去哪了?——分清“保命钱”与“两种花法”
当公司实打实赚回了经营现金流,还要看管理层怎么花。我们先算一笔叫“内生自由现金流(Owner's Earnings)”的账:内生自由现金流 = 经营活动现金流净额 - 维持性资本开支(Maintenance CapEx)。
什么叫维持性资本开支?就是为了保住现有船队运力、保住现有矿山产能不萎缩,每年必须花出去的修船坞修费、老设备替换费和矿山采准工程费(也就是“保命钱”)。如果一家公司账面利润很高,但赚的钱全得砸回“保命钱”才能维持不倒退,那它永远拿不出钱分给股东。
扣掉“保命钱”之后剩下的内生自由现金流,才是真正能自由支配的真金白银,它只有两条正道去路:
• 第一条路——投向高回报扩张(Growth CapEx,紫金模式):当手里握有预期回报率(ROIC)高达 20% 以上、远超 9.0% 资金成本的世界级新矿山项目(如巨龙二期)时,把钱投进去扩产,是在帮股东做高复利滚雪球。
• 第二条路——高比例现金分红(海控模式):当行业运力已经很充裕、或者账上现金已经多到溢出来时,克制盲目造船乱扩张的冲动,按分红规划把 30%~50% 的净利润直接变成现金股息分给股东,让股东落袋为安。这两条路殊途同归,怕就怕明明没有好项目,还拿着股东的钱去干回报率只有 5% 的盲目扩张。
六、【案头速查】中远海控 vs 紫金矿业动态 ROIC 跟踪工作台总表
把前面讲的所有方法浓缩成下面这张案头速查表,往后在季报空窗期跟踪这两家公司,对着表格一项一项核对即可:
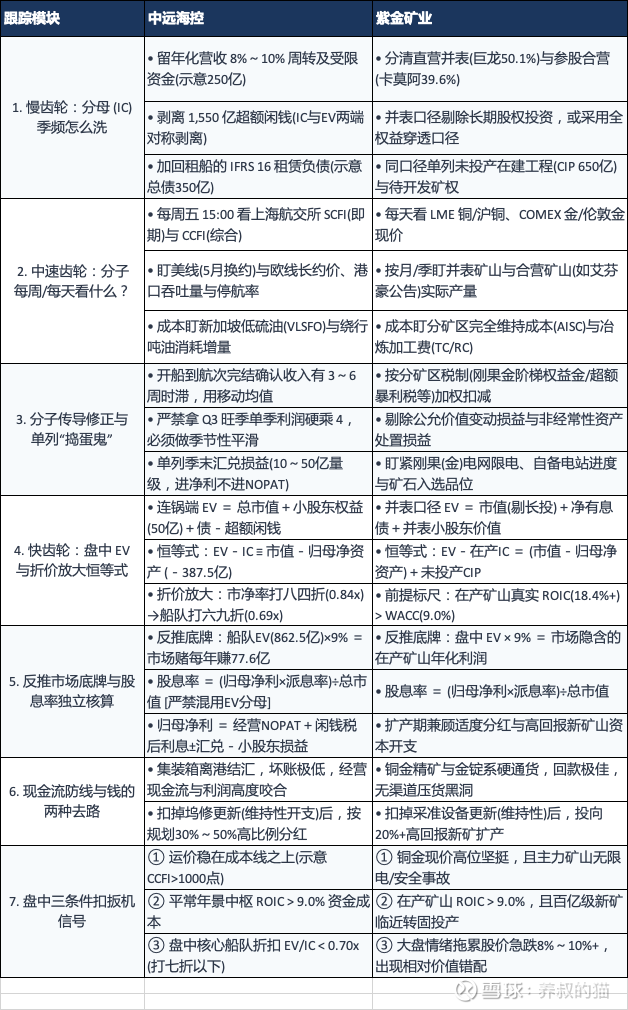
说到底,ROIC 从来不是只能躺在季报里供人凭吊的滞后数字。
当你把三个不同速度的齿轮组装在一起——每个季度把本钱洗干净锁死(分清并表与参股、加回租船债、剥离超额闲钱和未开业工地),每周每天顺着运价和铜金价框出经营利润,再在交易日拿盘中股价算出连锅端折扣(EV/IC)、反推出市场先生正在赌的那张悲观底牌(77.6 亿 vs 187.5 亿)——每一笔盘中交易就都有了坚实的算式支撑。季报一年只出 4 次,但生意天天在做,价格天天在变,心里有了这杆秤,任凭盘中分时图怎么上蹿下跳,你都能从容击球。$中远海控(SH601919)$ $紫金矿业(SH601899)$ $上证指数(SH000001)$
猫叔免责声明:本文仅为财务分析与估值方法科普,文中所有测算数字均为标准化教学示意算例(非实际经营预测、非实时行情数据),所涉个股仅为重资产方法演示样本,不构成任何投资建议。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>