
2026年银行中报横向对比系列四——对公业务(上)


本篇延续了去年中报对公业务横向对比所选择的9家银行进行对公业务的横向比较,包括3家大行:工行、建行、农行;2家股份制银行:招行、平银;4家城商行:宁波、南京、江苏、杭州。好几家我长期跟踪的股份制银行没有入选对比范围,主要是因为这些银行的信披中不披露我需要的经营分部信息。
下面我们就开始对公业务的横向比较:
总营收和税前利润概览
今年,零售业务风险大范围暴露,对公业务成了各家银行的救命稻草。无论是营收还是净利润,都普遍好于去年同期,如下表1所示:
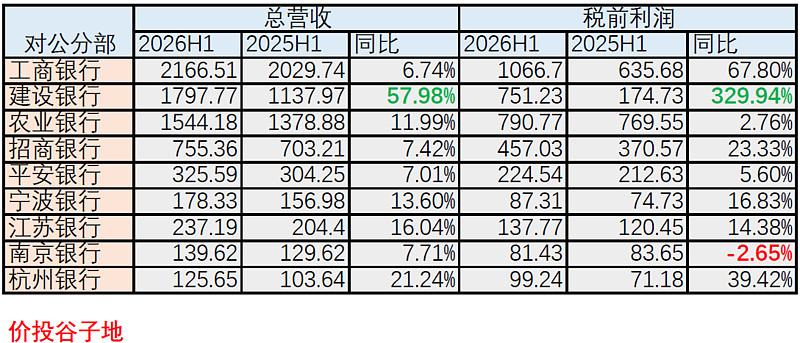
表1
从表1我们看到9家银行的营收表现都很好。营收同比增速最高的是建设银行,同比增长57.98%,没有同比下滑的银行,工商银行同比增速6.74%垫底。9家银行中有5家银行的营收同比增速达到两位数。其中,4家城商行只有南京银行的营收增速是个位数。
营收是银行利润的基础,营收增速好,利润增速大概率也不会太差。9家银行的对公分部税前利润只有南京银行一家是同比负增长。同比增速最高的是建设银行,同比增长高达329.94%。当然,大家对这个同比增速也要理性看待。建行作为大行中和房地产绑定最深的,其过去几年对公业务确实受到不小挑战。随着房地产行业逐步出清,建行的对公业绩出现报复性反弹也属于正常现象。
南京银行对公分部的税前利润同比下降主要的原因是营业支出同比有所增长。个人猜测主要是信用减值计提力度提高了。
管理费和减值
9家银行的业务管理费和信用减值如下表2所示,需要提醒的是由于南京银行和杭州银行的管理费和信用减值没有分开披露,是合在一起的。所以,信用减值那栏是空的。
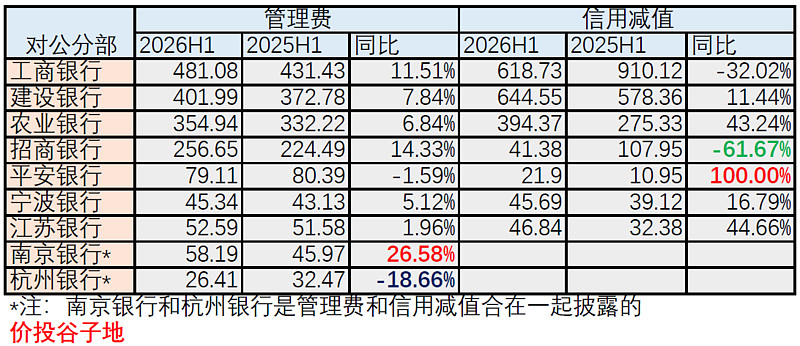
表2
首先我们看一下在表1中营收和税前利润表现差异较大的几家银行的数据。首先是工商银行,营收同比增速最低,税前利润同比增速排在正数第二位。推动工行税前利润增长的主要是信用减值同比大幅下降32.02%。
其次,9家样本行里面唯一税前利润负增长的南京银行,管理费+减值同比增长26.58%,是所有样本行里增速最高的。
第三家是招商银行,表1中对公营收增速只有7.42%,税前利润同比23.33%。原因和工商银行类似,对公信用减值同比减少61.67%,是9家样本行中下降最多的。招行对公信用减值减少最多一方面是对公不良的历史包袱清理得差不多了,更重要的是2026年上半年零售信用卡不良暴露增加,所以更多的减值额度分配给了零售业务。
最后一家是杭州银行。在表1中杭州银行的对公税前利润同比增加39.42%。在表2中,由于杭州银行并没有将管理费用和信用减值分开披露。所以,我们只能看到两项的合计为26.41亿,同比下降了18.66%。考虑到营运管理费用同比大幅下降的可能性很低。所以,杭州银行对公业务税前利润同比大幅增长的原因必然是信用减值的大幅少提。
对于表2中的管理费用大幅增加,肯定是一个不好的现象。但是对于信用减值,大幅增加未见得是坏事,相反大幅减少也未见得是好事。增加信用减值有助于银行快速处理存量不良,减轻包袱;大幅降低信用减值计提力度,可能是为了粉饰报表。
信用减值和管理费占比
接下来我们看一下九家银行管理费和信用减值占总营收的比例情况,如下表3所示:
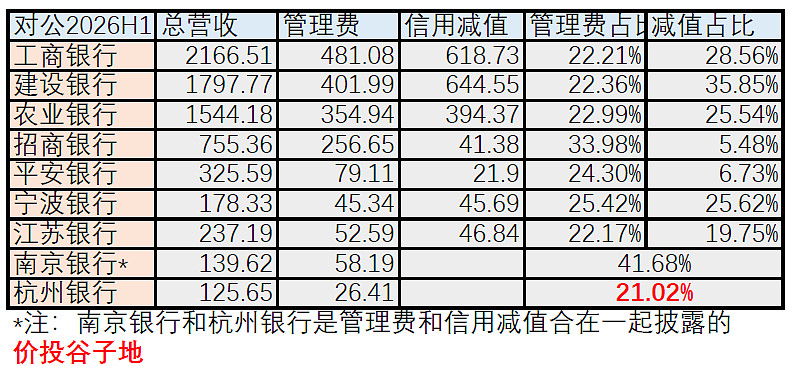
表3
从表3中,我们首先要注意一点,南京银行和杭州银行其管理费用和信用减值是合并一起披露的。
我们可以看到管理费占总营收的比例,各家银行相差不大,占比范围在22%~34%之间。其中管理费占比最低的是江苏银行,对公业务是江苏银行的传统强项。地方政信类信贷业务是江苏银行的杀手锏,单笔业务规模大,主要消耗体制内人脉资源,其管理成本相比业务规模有优势。管理费占比最高的是招行。招商银行本身是零售业务为主。最近两年零售信贷需求低迷,银行为了增加信贷投放,不得不大力开拓对公业务。在业务开拓阶段,管理费用上升是比较正常的。
对于信用减值占总营收的比例。工行和建行减值占营收的比例明显偏高,分别占29%和36%。剩下5家里面招行和平安银行的信用减值占营收的比例非常低。这两家股份行今年零售信贷的资产质量风险暴露比较多。所以,信用减值资源多数用于零售不良资产的处置。
如果我们把管理费用占比和信用减值占比求和。我们就会发现杭州银行的指标显著低于同业。杭州银行营业支出占营收的比例过低,后期反弹是必然的。
受篇幅所限,对公业务分析的上篇,今天就讨论到这里。明天的下篇里,我们将继续讨论收入部分的细节。
@雪球创作者中心 @@今日话题 $招商银行(SH600036)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>