直觉外科:通往日常手术的漫长征途


节目说明:MBI深度探险明天就结束了,但我周三会回来。
我知道人工智能如今非常流行,但花时间研究一家客户是医院和外科医生的企业,还是个不错的休息。它的故事恰如其分地从手术室开始。
1997年3月,两名外科医生雅克·希彭斯和盖-贝尔纳·卡迪埃从几英尺外的控制台取出一名患者的胆囊,移动了两个手柄,同时工程师们昵称为“莫娜”的原型机器人将器械移入腹部。
这是首个机器人辅助人体手术,制造该机器人的公司只有十几名员工。颇具讽刺意味的是,其首例手术是胆囊切除术,同样是温和、大量但成本敏感的程序,这对其今天的增长辩论同样重要。
距离那次首次手术近三十年,直觉外科再次重演每天一万例手术在超过12,000个系统上。
这项技术诞生于一个政府资助的实验室。20世纪80年代,一位名叫菲利普·格林的生物医学工程师SRI国际在门洛帕克,他开始研究“远程呈现”手术,国防部出资支持一个理论:一个帐篷里的外科医生将来可以为前线士兵做手术。
战场上的这个想法收效甚微,但到1990年代中期,实验室已有可用的原型,且无商业化计划。1995年,一位名叫弗雷德·莫尔的外科医生创业者与罗布·杨和约翰·弗洛因德共同授权了SRI技术,并成立了直觉外科。
1996年早期的两位工程师是加州理工学院博士加里·古萨特,他曾参与SRI项目,以及斯坦福机械工程师戴夫·罗萨,他于1996年3月加入公司第九名员工.两人后来都成为了首席执行官。
朗尼·史密斯于1997年至2009年间管理公司,古萨特于2010年接手,罗莎于2025年7月接替。
回到1999年,直觉公司只有1020万美元甚至还没有获得FDA的批准。它仍然在2000年申请上市,希望能卖出800万股。11-13美元但自从纳斯达克三月见顶后,IPO市场已经变得恶化,而在五月,就在它设定了该价格区间时,其唯一的机器人竞争对手Computer Motion以专利侵权为由起诉了它。
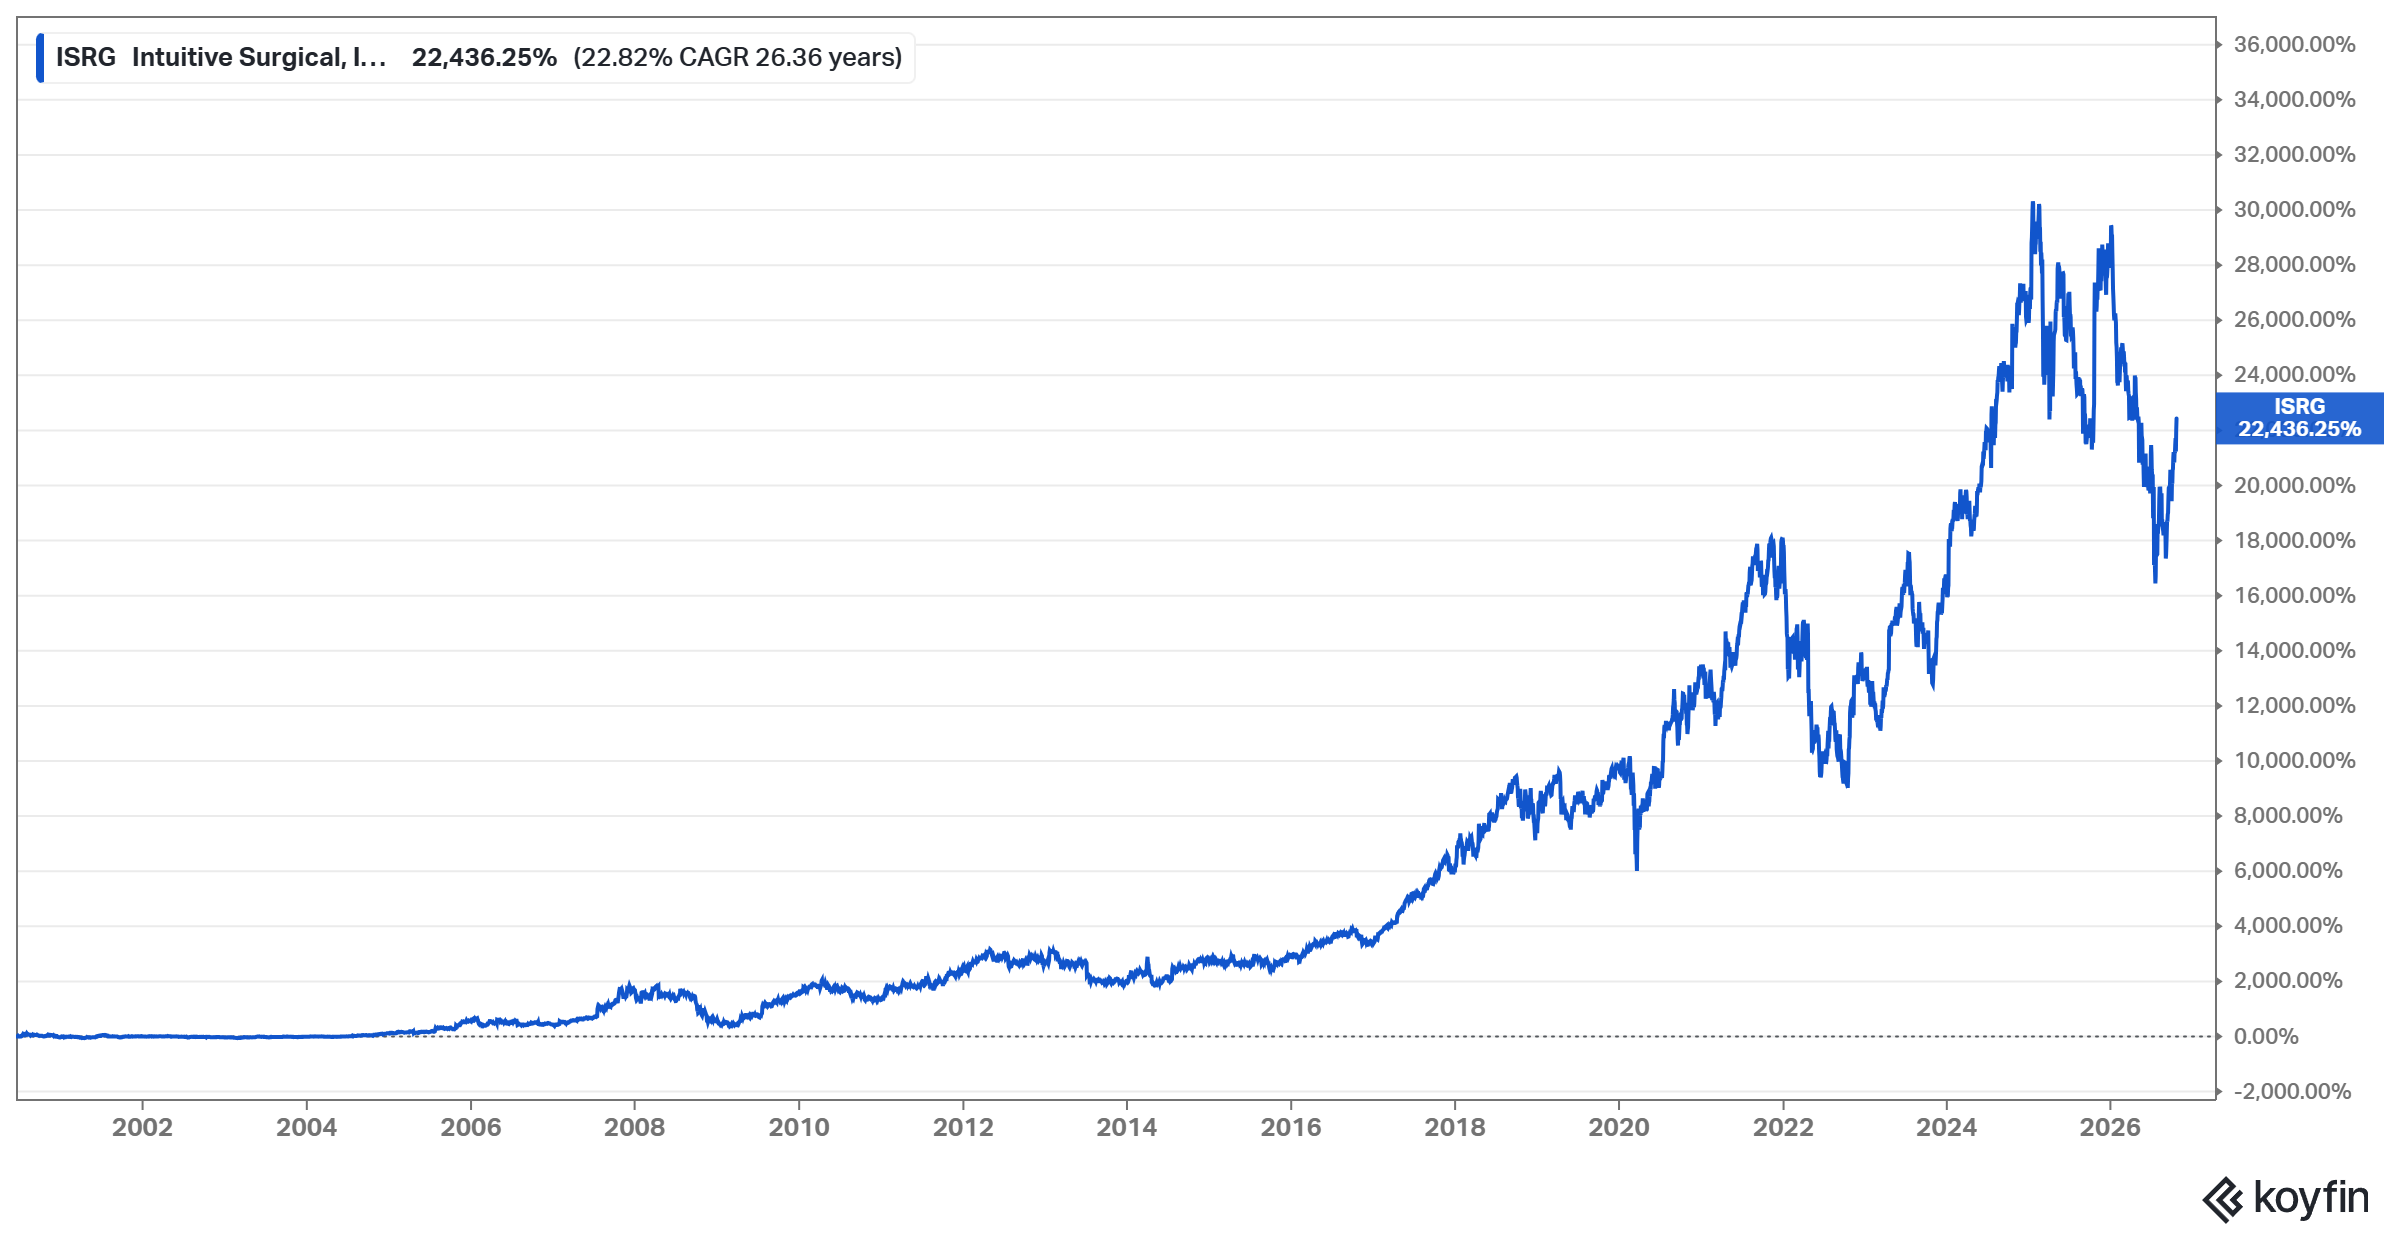
该首次公开募股裁减至500万股,每股仅9美元.调整拆分后,该IPO价格实际上是每股2美元,所以以452美元计算,过去26年IPO投资者的复利率每年约为23%。
第一个关键时刻是淘汰了那个竞争对手。Computer Motion抢先于Intuitive上市,推出了AESOP,一款语音控制摄像头支架,并拥有一款名为ZEUS的多臂竞争系统。
他们在首次公开募股前提起的诉讼,演变成了两家公司因专利问题互相起诉的三年。2002年8月的审判后,特拉华州的陪审团认定AESOP和ZEUS侵犯了Intuitive从IBM授权的专利,三个月后,两家公司都在烧钱,他们同意合并.因此,外科机器人的基础专利最终归属于一家公司.也许并不令人意外的是,合并后的第二年,即2004年,直觉公司报告了其第一个完整年度利润.
接下来是前列腺切除术回顾来看,这十年甚至对直觉来说也可能是个惊喜。他们的2000年招股说明书目标手术包括胆囊、疝气、子宫切除术和心脏手术,甚至一次都没提到前列腺。
机器人真正的卖点不是腹腔镜的灵活性,而是比开刀手术更少的创伤。腹腔镜检查是“钥匙孔”手术法,外科医生用长而坚硬的器械通过几个小切口进行手术,同时观看屏幕上的摄像头画面。
稍后我会回来谈它与机器人的对比。前列腺切除术,位于骨盆深处,那些刚硬的器械会挣扎,是开刀手术最痛的手术。泌尿科医生比以往任何手术都更快地采用了达·芬奇手术,十年内美国前列腺切除率从接近零提升到超过80%,妇科也随之而来。
古萨特于2010年初成为CEO。随后迎来了第二个关键时刻,这次对直觉来说是个糟糕的时刻。2013年2月,JAMA研究在264,000例子宫切除手术中,发现机器人手术每例费用比腹腔镜高出2,189美元,且并发症无异;今年三月,美国妇产科医师学会院长发布了命题告诉患者“区分营销炒作与现实”;7月,FDA发布了警告信不良事件报告过多。
良性妇科增长停滞,系统销售因这些争议而下降。投资者也开始怀疑机器人是否值得医院支付的费用。
直觉的答案是继续发货:第四代达·芬奇习2014年,重新开业的多象限普通外科;单端口达芬奇SP2018年;以及离子2019年,一台用于肺活检的机器人支气管镜。
2016年,许多投资者担心“专利悬崖”,因为原始专利到期,十几家挑战者宣布了机器人。然而,十年后,大多数挑战者已经消失。疫情使2020年手术增长率降至仅1%,但随后增长迅速回归。
2025年中,Rosa成为Intuitive历史上的第三位首席执行官。Intuitive今年将实现约120亿美元的收入,其中84%为经常性业务,非GAAP运营利润率为~40%,这正是Intuitive在其领域中如此主导地位的公司所能应有的利润率!
在接下来的深度分析中,我将从一个业务概览我解释了一个达芬奇系统如何转变为三条收入来源,以及单位经济学的样子两者直觉者和医院那边的桌子。
然后我穿过在那里以及 Intuitive 自己的“2300万、2000万、900万”框架如何映射到自下而上的程序池构建。
第三部分涵盖竞争动态直觉如何成为事实上的垄断,护城河由什么组成,漏洞在哪里,以及竞争激烈度是否在上升。
那我来掩护管理、资本配置与激励措施.最后,像往常一样,我以模型和估值结束,并提出我惯常的问题:我需要什么条件才能获得~10%的内部回报率?
这次我围绕这个问题构建了模型,方式稍有不同,我会在那边解释。
本次深度深度探究的其余内容将隐藏在付费墙后。
订阅者可获得每日期刊和五年+年的深度分析,即带有财务模型的完整分析70+公司。《每日报》只是我在《深潜》之间自言自语的方式!