
宁德时代的5个硬核投资问题!想明白了才敢真正去投资。


宁德时代无疑是一个极为优秀的企业,也是在全球都具备真正领先能力的为数不多的中国企业。对此大家应该更加珍惜,而不是墙倒众人推,痛打落水狗的心态。股价的阶段性下跌不是企业基本面变差,而是“木秀于林,风必摧之”;我们这片广大的神奇的土地,不会容不下真正优质的企业。
股价下跌,更应独立思考,只有真正的洞见一个行业,你才可以有足够的信心去投资它,而不是随波逐流、人云亦云。
基本面研究者,最重要的是如何去问问题,找出其中的关键。而宁德时代,有这么些问题,我想是需要投资者真正自己去思考和重点关注的。
问题1:定价比同行高,而产能利用率依然远高行业的原因?
宁德2026 年上半年公司产能利用率 94.86%,而行业平均水平在 65%—72% 区间。而公司的产品定价比其他同行高5%‑10%,为何产能利用率依然远比行业高很多,接近满负荷。
作为投资者,同时也可以是消费者?
你们的答案是什么?
我想,是信任!因为他的的确确代表了更高的品质。(当然,你要是不相信,大家就没有对话的基础,不用往下看了)
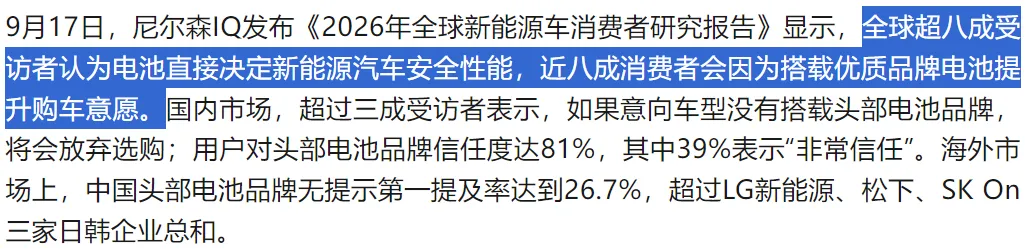
一个基本的问题:同一个品牌,一模一样的构造和价格,一辆装宁德时代的电池,另一辆非宁德(比亚迪不算,外供比较少),大家扪心自问,你会选择哪个车?然后再一个问题,不同品牌,但几乎相同配置和技术指标的背景下,你会不会更优先选择配置宁德时代电池的车?
你的答案便是市场的答案。
所以,如果真要去“宁德”化,那么按目前行业产能来说,完全没问题的。甚至都无需新建多少产能即可,但它真的是一个“伪命题”。
问题2:动力电池和储能的市场空间?这个决定了宁德是不是要按成长股来估值。
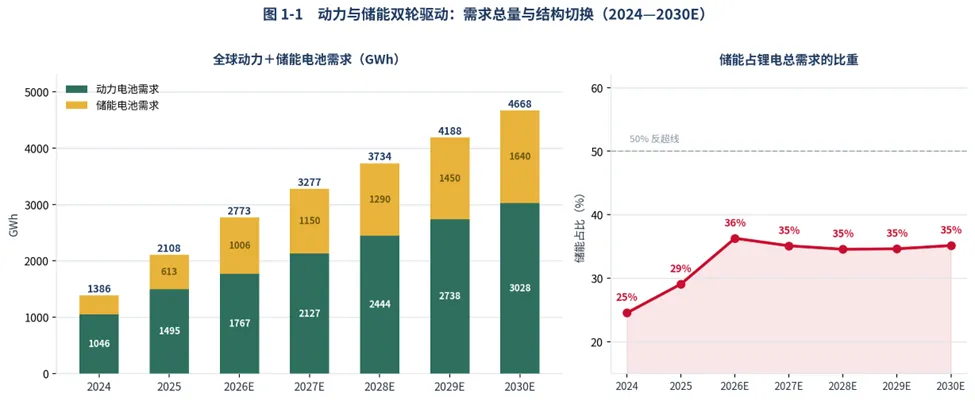
1)从总量看,2026 年全球动力与储能电池需求合计约 2773GWh,同比增长约 34%;到 2030 年有望达到 4669GWh,2026—2030 年年均复合增速约 14%。
2)2026 年全球储能电池需求约 1006GWh,同比增长约 64%;高工产研董事长张小飞的判断是,2030 年左右储能锂电池规模将彻底超过动力电池。
风电光伏等清洁能源装机持续扩大,与此同时,工业、交通加速电气化,算力等新型负荷快速增长,对电力系统的可靠性和灵活性提出了更高要求。 在这一背景下,储能,正在从新能源的配套设施,逐步成为电力系统不可或缺的新型基础设施。 SNE Research数据显示,上半年全球储能电池出货量同比增长71%,中国以外市场占比首次过半。从欧美,到新兴的拉美、东南亚、非洲等地区,越来越多国家大规模部署储能。全球储能产业正迎来前所未有的发展机遇。
宁德时代在全球已落地了3000多个储能项目,电池研发测试数据累计5000多亿条。这些实践和研发的数据积累,帮助公司深入理解不同地区的电网工况,将实际运行需求融入系统方案,从而大幅提升了电站的并网适应性和运行可靠性。(数据是公司最重要的竞争优势)
动力电池:2026年1—8月:宁德时代全球份额 39.4%,同比 +1.7pct;国内市场口径(中国汽车动力电池产业创新联盟):2026年1—9月国内市占率44.16%,同比提升1.41个百分点;
储能电池:2026年上半年全球市占率27.1%,出货量125GWh,同比增长81%,占总营收19.23%;(估算前3季度190GWh)三季度未单独披露前三季度分业务的具体销量或全球份额。
从动力和储能电池的发展来看,未来储能占比会进一步提升;宁德的财报也体现了这一点。但有一点是确定的,就是无论是动力和是储能,一直到2030年,都还有不错的增长空间。
所以,宁德时代目前12附近的PE,市场是按什么类型给于估值呢?有没有定价错误?
问题3:宁德时代电池价格下降,整车品牌商就不卷了,盈利就提升?另外,同行怎么办?
做一个设想,就是整车品牌商认为宁德时代利润太高了。那么假如它真正降价了,品牌商是否就不卷了,盈利就提升了?
这个大家自己去琢磨吧。
再从行业竞争观察,动力/储能电池是典型的规模化行业,没有规模化生产和销售就完全没有经济效益的。所以价格和产能利用率是规模化行业企业的生命线。从价格来看,宁德时代的产品定价只比其他同行高5%‑10%,更高的利润率一方面来源于定价,另一因素是因为极高的产能利用率大大摊薄了单位成本;假如宁德的电池降价了,其他同行日子会更好过吗?
我们可以换个行业观察:茅台降价,其他品牌白酒的压力是大还是小了呢?
这是已经发生的事实。
所以,尽管行业不同,但商战的本质可能是一模一样的道理。
如果不能卖出和宁德时代一样的价格,产能利用率跟不上,议价的地位比不上宁德,当宁德降价的时候,我拍脑袋都知道日子更难过了。
所以,维持一个优质优价,是对行业健康发展的责任。
另外,大家有没有发现,其实宁德时代和山姆,在国内盈利模式的本质非常的类似。就是靠口碑和信誉,以优质的品质和略高的价格,获得行业大多数利润。很多都在模仿山姆,但似乎还没有一家可以真正成为另一个“山姆”,宁德同样如此。
问题4:宁德时代的竞争优势是否足够强?
有人说,科技产品的竞争优势维持不了多久。这句话对,但也不完全对。
对宁德时代而言,我们暂时观察到的是阶段性的“遥遥领先”。(注意,我说的是阶段性)
宁德的竞争优势,主要体现在两个方面,一个是动力电池的完美制造之外,还有一个是电池“数据”优势;
动力电池与普通消费电池最大的区别在于一致性!!电池电芯的一致性的重要程度怎么强调都不为过。
一辆新能源汽车通常由数百甚至上千颗电芯组成,最终能跑多远、用多久,并不是由其中性能最好的那颗电芯决定,而往往受到性能最差电芯的限制。动力电池真正困难的并不是制造出一颗性能优秀的电芯,而是在大规模生产条件下,长期稳定地制造出大量性能高度一致的电芯。在大规模生产条件下,将大量电芯长期控制在高度一致的水平,是动力电池制造的难点。
这就是宁德时代的硬核实力之一:如何造出十亿颗一样的电池!把电芯单体缺陷率降至PPB(十亿分之一)级别。而其他车企多数只能保持在PPM(百万分之一级别)
这也是国家《新型电池产业发展"十五五"规划》的目标之一:头部企业产品缺陷率达到PPB级。
所以,宁德时代的首席制造官倪总:“会造车,不一定会造电池。还是要专业的人,做专业的事。”背后的真正支撑。宁德时代此次回应车企自研电池时强调的核心壁垒——电池设计出来是一回事,将产品长期、稳定、大规模复制出来又是另一回事。
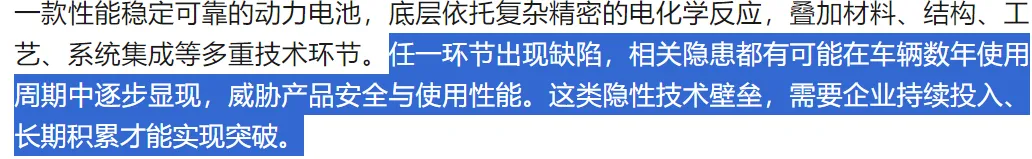
动力电池更强调电芯的一致性导致的高可靠性验证,而储能电池则是适用不同环境的高可靠性。这个需要电池数据来支撑。
全球有超 3000 万辆搭载宁德动力电池的车,同时有 3000+ 储能电站实时回传;这些 覆盖不同气候、路况、充放电习惯、老化周期等等,这是“真实世界长出来的数据”,不是实验室模拟,是别人没有的“样本量”。依据这些超大容量的样本,加上强大的制造、研发能力,才能更好解决电池适用不同环境下运行的高可靠性。
这些优势足够强吗?
内行看门道,外行看热闹吧。我个人认为短期内足够,而更长期的事,比如3~5年之后,那不知道,要看同行的努力了。
问题5:动力电池未来的技术、产品路线,固态电池会完全替代液态吗?
《新型电池产业发展"十五五"规划》的目标是到2030年全固态电池初步实现规模化应用。
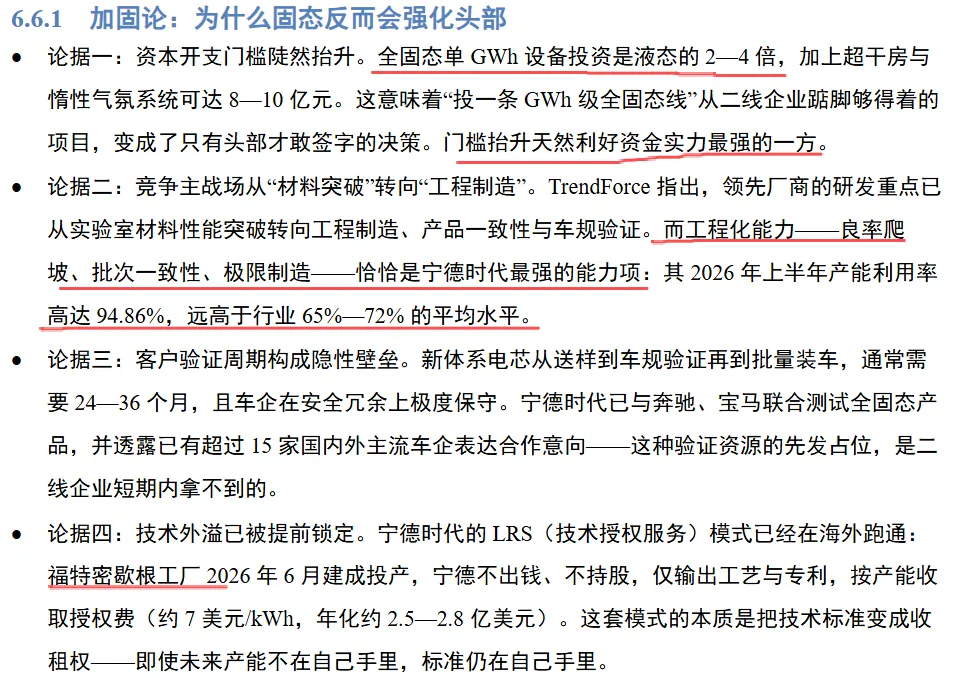
所以现在担心这个,我不知道是不是有点早,对我而言这其实是一个非常专业的研究命题,我想还是留给读者吧;但我可以补充一些简单的信息(当然,我是借助AI的辅助)。
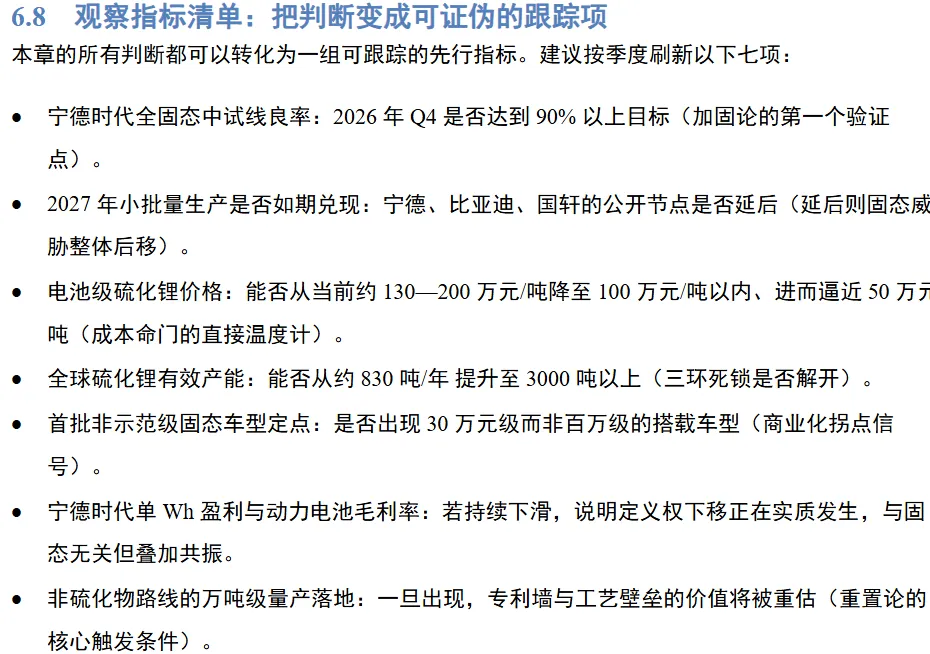
风险
我个人认为主要有3个;一个是市场需求;一旦需求增速不及预期,宁德 94.86%(2026半年报) 的产能利用率可能会下滑——而它现在的超额利润,很大一部分正是建立在这个规模化和利用率差距上的。其二在3~5年后的技术与产品格局,如果全固态电池产业成熟,逐步替代液态等类型电池后,由于固态电池产线与现有液态产线兼容度不足 50%,约 80% 设备需更换。一个 525GWh 产能、在建 764GWh 的宁德,规模越大,沉没成本越高,转身越慢,固定资产减值会大幅度拖累利润。其三,储能侧的竞争;海辰(1130Ah 长时)、亿纬(628Ah 超大电芯 + 大圆柱)已经量产,构成一定的挑战。
目前的3~5年内,前面两个风险大概率都不会有明显的释放。至于储能侧竞争,则需要逐步跟踪,更多的关注竞争对手的情况。
从商业竞争来讲,理想是对的,而宁德时代也是对的,无非都是为了争夺更多的话语权。但显然合作共赢才是未来。
对品牌车企而言,自研电池的风险,一旦事故被判定为电池缺陷问题,对品牌而言可能是不可承受之重?几乎没有退路。
对电池企业而言,没有下游车商的订单,再优秀产品力再强也只能堆在仓库里成为无用的资产。
对于投资者,要明白,企业所谓“电池自研”,主要集中在电池包设计、系统集成、BMS管理甚至产品定义层面,与真正完成电芯研发并实现大规模稳定制造,并不是同一个概念。
所以,提升整车与电池之间的协同效率,产业链战略协同的发展路径,最终才都会是赢家。
当然,这个不容易。
本文没有结论,但如果你想明白了这些问题,你的脑海里自然就有结论~
最后,一些重要的官方文章,建议大家阅读:
1)2026年9月28日(七部门联合)公开发布:《新型电池产业发展"十五五"规划》
2)人民日报文章《宁德时代的高利润该咋看?》、工信部的文章:《去宁德化论调要不得》,新华社文章《攻坚动力电池品质高地,夯实高端制造根基》。$宁德时代(SZ300750)$ $亿纬锂能(SZ300014)$ $欣旺达(SZ300207)$
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>